赤字会社でもM&A?買収のメリット・デメリットと企業再生

本ページの更新日について
公開日:2025年3月9日最終更新日:2026年8月11日
赤字会社でもM&Aは可能です。ただし、成否を分けるのは赤字の有無ではなく、顧客・人材・許認可など買い手へ移せる価値と、再生に必要な資金・時間です。
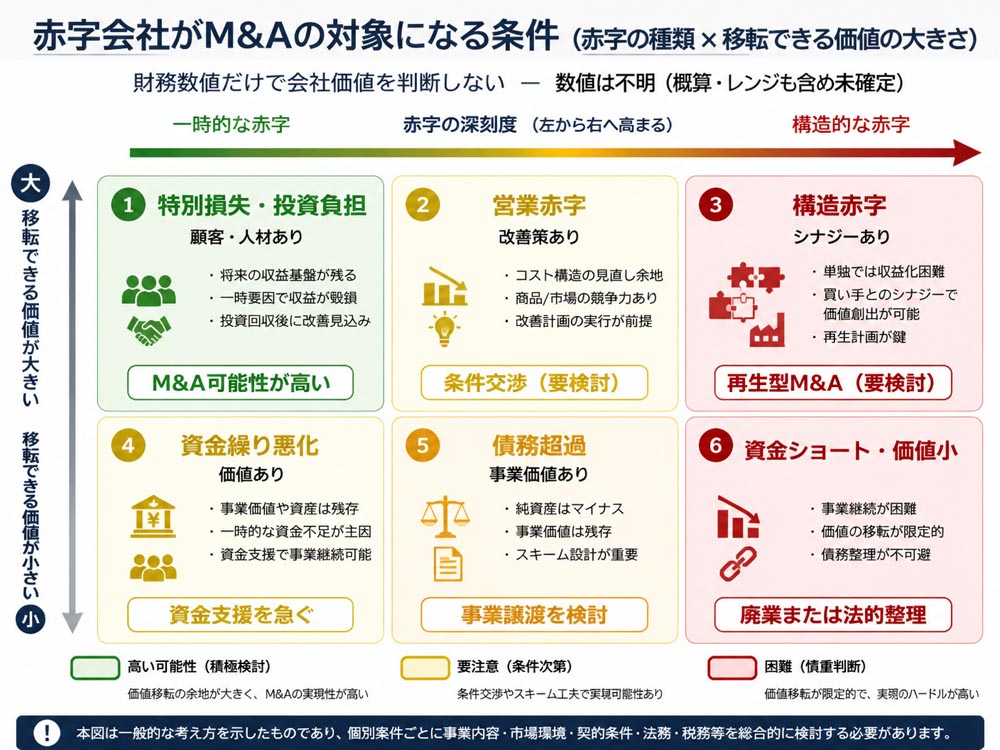
1. 赤字会社のM&Aと買収メリットを分ける条件赤字会社のM&Aでは、損益計算書の最終赤字だけで判断しません。買い手は、取得後に売上を伸ばせる顧客基盤、独自技術、許認可、従業員、設備、取引先などを確認します。
反対に、赤字の原因が市場縮小や慢性的な低粗利で、改善策を実行できる人材や資金もない場合は、買収後も損失が続きます。赤字額よりも、赤字が生じた理由と、買い手の経営資源で変えられる範囲が重要です。
営業赤字:本業そのものの採算が悪い状態
経常赤字:営業損失に加え、借入金利などの影響を受けた状態
特別損失による赤字:災害、固定資産処分、減損など一時要因による赤字
債務超過:負債が資産を上回り、純資産がマイナスの状態
資金ショート:利益の有無にかかわらず、支払資金が不足する状態
本業が黒字で、特別損失によって一時的に赤字となった会社は、買い手から評価されやすい傾向があります。営業赤字でも、販売価格の見直しや拠点統廃合で改善できるなら対象になります。
一方、売上減少と粗利率低下が複数年続き、改善策も実行されていない場合は慎重な判断が必要です。経常赤字だけなら借入条件の見直しで改善する余地もありますが、資金繰り表で返済可能性を確認します。
1-2. 債務超過でも買い手が評価する資産と事業債務超過は株主価値を押し下げますが、事業価値までゼロになるとは限りません。地域で継続利用される顧客、更新が難しい許認可、熟練人材、独自ブランド、好立地の拠点は、買い手にとって取得価値があります。
例えば純資産がマイナスでも、買い手の販売網で売上を増やせる商品や、買い手が保有していない資格者が在籍していれば、将来のシナジー効果を価格へ反映できます。資産と負債を分けて棚卸しすることが出発点です。
1-3. 資金ショート前に売却準備を始める判断軸売却準備は、返済不能が確定してからでは遅くなります。手元資金、今後13週間の入出金、借入返済日、金融機関との協議状況、給与や税金の支払予定を一覧にします。
通常は、M&Aの可能性を探りながら金融機関と返済条件を協議し、必要に応じて私的整理や再生型M&Aを検討します。給与や仕入代金の支払いが止まる段階では、弁護士や金融機関へ直ちに相談し、廃業・破産を含めて債権者保護を優先します。
1-4. 買い手の資金力別に見る赤字事業の再生余地同業大手は販売網や購買力を使えるため、短期間の赤字を許容しやすい一方、統合を急ぐと顧客離れが起きます。地域企業は雇用と取引関係を維持しやすい反面、大規模な追加投資には限界があります。
事業会社は既存事業とのシナジー効果、ファンドは再生計画と投資回収期間を重視します。売り手は候補ごとに、必要資金、黒字化までの期間、経営管理能力を比較する必要があります。
 2. 株式譲渡と事業譲渡を赤字の状態で比較する

赤字会社のM&Aでは、株式譲渡と事業譲渡の選択が取引の安全性を左右します。会社全体を引き継ぐのか、価値のある事業だけを切り出すのかを、債務・契約・許認可の状態から決めます。
手法 | 承継範囲 | 主な利点 | 主な注意点 |
|---|---|---|---|
株式譲渡 | 会社全体 | 契約や許認可が継続しやすい | 簿外債務も承継する |
事業譲渡 | 選択した事業・資産 | 不要な負債を切り分けやすい | 契約や従業員を個別に移す |
会社分割 | 事業と権利義務を包括承継 | 事業と負債を整理しやすい | 法務・税務手続きが複雑 |
株式譲渡は、株主が保有株式を売却し、買い手が経営権を取得する方法です。従業員の雇用契約、取引先との契約、会社名義の資産や許認可が継続しやすく、中小企業の事業承継で利用されます。
ただし、買い手は借入金だけでなく、未払残業代、訴訟、保証債務なども含めて会社を引き継ぎます。売り手は安易に問題を隠さず、表明保証と補償条項の範囲を契約前に確認します。
2-2. 事業譲渡で不採算部門と債務を切り分ける方法事業譲渡では、顧客、設備、在庫、商標、従業員などを対象に含めるか個別に定めます。会社全体が赤字でも、採算のある部門だけを譲渡できる点が売り手の利点です。
一方、契約や債権債務は原則として個別承継となります。従業員の同意、取引先の承諾、許認可の取り直し、競業避止義務、消費税などを確認し、譲渡対象を一覧化します。
2-3. 会社分割と再生型M&Aを使い分ける場面会社分割は、特定事業に関する権利義務を包括的に移す方法です。事業譲渡より個別移転の負担を抑えられる場合がありますが、債権者保護手続きや税務上の適格性を検討します。
返済が難しい債務超過会社では、スポンサーが資金と経営人材を提供する再生型M&Aが選択肢になります。金融機関と再生計画を共有し、返済猶予や債務整理を含めた合意形成が必要です。
2-4. 売却・買収双方に生じる保証と契約の問題経営者保証は、株式譲渡後に解除されるとは限りません。金融機関との保証解除、借換え、担保の扱いをクロージング条件にするか確認します。
取引先契約のチェンジオブコントロール条項、従業員処遇、顧客離脱、競業避止義務も重要です。特に前経営者に依存した営業では、一定期間の引継ぎを契約に明記します。
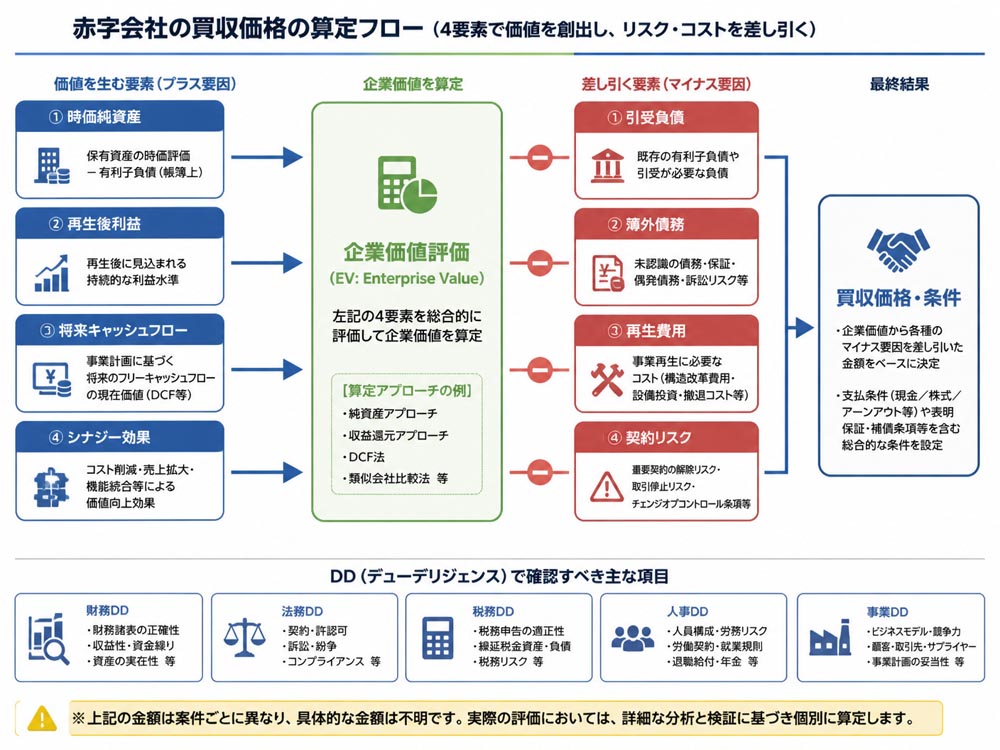
3. 赤字会社の買収価格と簿外債務を検証する赤字会社の買収価格に固定的な相場はありません。時価純資産、再生後の収益力、将来キャッシュフロー、買い手に生じるシナジー効果、引受負債と再生費用を合算して交渉します。
価格が低くても、買収後に追加投資や専門家費用が膨らめば総投資額は増えます。買収価格だけでなく、3年間程度の資金需要と撤退条件を同時に試算することが必要です。
3-1. 赤字企業の価値を純資産と収益力で測る方法時価純資産法は、土地や設備などの資産を時価に置き換え、負債を差し引く方法です。資産価値を把握しやすい一方、顧客や技術などの無形資産は別途評価します。
類似会社比較法は、同業の取引水準を参考にします。将来キャッシュフロー法は、再生後の売上、粗利、固定費、投資額を予測して現在価値に換算しますが、前提が崩れれば価格も変わります。
3-2. 繰越欠損金を買収後に使う税務上の条件繰越欠損金は、買収すれば自動的に買い手の黒字と相殺できる税務資産ではありません。株式取得後の事業継続、組織再編、支配関係の変化などにより利用制限が生じる場合があります。
特に欠損金だけを目的にした買収は、税務上の否認リスクを高めます。欠損金の発生年度、青色申告の状況、残存期間、過去の税務調査、買収後の事業計画を税理士へ確認します。
3-3. 財務・法務・税務DDで簿外債務を洗い出す財務DDでは、未払残業代、未払税金、保証債務、リース、未回収売掛金、不良在庫を確認します。月次試算表と銀行残高を照合し、決算書と実態の差を把握します。
法務DDでは、訴訟、契約違反、許認可、知的財産、環境・廃棄物処理を調査します。人事面では退職給付、社会保険、労務紛争、就業規則と実際の運用を確認します。
3-4. 簿外債務発覚後の価格調整と補償条項DDで未払債務が判明した場合、買収価格を減額する方法があります。金額を確定できない場合は、一定額をエスクローへ預け、将来の請求に備える設計も検討します。
株式譲渡契約では、表明保証の対象、補償上限、請求期間、免責金額、故意や重過失の扱いを定めます。表明保証保険を利用する場合も、免責範囲や保険料を含めて比較します。
 4. 買収後100日で赤字事業を再生するPMI設計

PMIは、買収後に組織、業務、システム、顧客関係を統合する取り組みです。赤字会社では、黒字化を急ぐ前に資金流出と人材流出を止め、事実に基づく再生計画へ移行します。
100日間を、買収直後、30日、60日、100日の段階に分けると、優先順位が明確になります。売上だけでなく、粗利率、解約率、回収日数、営業キャッシュフローを追跡します。
4-1. 買収直後に資金繰りと人材流出を止める施策買収直後に13週資金繰り表を作成し、入金予定、支払予定、借入返済、給与、税金を週単位で確認します。支払いを一律に止めるのではなく、事業継続に必要な支払を優先します。
同時に、キーパーソンと顧客を特定します。買収の目的、雇用方針、当面変えない事項を説明し、重要顧客には新旧経営陣が同行して訪問します。
4-2. 30日・60日・100日で管理する再生KPI30日では、受注残、粗利率、現預金、未収金、解約率を確認します。60日では、商品別・顧客別採算と固定費を見直し、赤字の発生箇所を特定します。
100日では、営業キャッシュフロー、月次損益、再生施策の効果を検証します。KPIは売上高だけでなく、粗利率、回収日数、固定費、離職者数を含め、担当者と期限を設定します。
4-3. 失敗事例から見る過剰投資と統合遅れの原因買収前に赤字原因を「営業不足」と決めつけ、広告や設備へ過剰投資すると、実際の問題である低粗利や不良在庫を見落とします。投資前に商品別採算と資金回収期間を確認します。
経営者を急に交代させて顧客が離れたり、システム統合を一度に進めて現場が混乱したりする例もあります。重要顧客の引継ぎと業務の安定を優先し、統合の速度を調整します。
4-4. 売却前の改善と買収後の再生をつなぐ計画売り手は過去3〜5期分の決算書、月次試算表、事業別損益、顧客別採算を整理します。赤字の原因を「売上不足」「粗利不足」「固定費過多」「一時損失」に分けると、買い手が施策を検証しやすくなります。
例えば、営業赤字の店舗事業で不採算店舗を閉鎖し、既存顧客を買い手の販売網へ移す計画を作ります。売却前の改善と買収後の施策を一本化すると、価格交渉とPMIの両方で説明力が高まります。
5. 赤字会社のM&Aと廃業を分けるFAQ 5-1. 赤字会社のM&Aはどの段階まで実行できるか営業赤字や債務超過でも、事業価値と再生可能性があれば実行できます。返済困難の段階では金融機関との合意やスポンサー支援が必要になり、資金ショート後は選択肢が急速に狭まります。
5-2. 赤字会社の買収価格はどのように決まるか時価純資産、将来利益、引受負債、再生費用、シナジー効果を組み合わせて決めます。株式価値が実質的にゼロとなる場合や、1円譲渡となる場合でも、保証・債務・追加投資の条件を必ず確認します。
5-3. 繰越欠損金だけを目的に買収できるか繰越欠損金だけを目的にした買収は適切ではありません。事業継続や支配関係の変化などにより利用制限が生じるため、税務上の条件を税理士へ確認し、事業上の合理性を優先します。
5-4. M&Aと廃業・破産は何を基準に選ぶか継続価値、手元資金、債権者との合意、従業員雇用、清算費用を比較します。買い手に移せる価値があり、資金ショート前であればM&Aを早期に検討し、返済不能なら弁護士・金融機関へ直ちに相談します。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方赤字会社の売却では、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を比較する必要があります。手取りを重視するならM&A PMI AGENTは、これらを踏まえた手取り額の整理を行うサービスです。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。M&A仲介に加え、ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい売り手経営者に適しています。
なお、最低報酬や成功報酬の実額は、譲渡スキームや契約条件によって異なります。契約前に、手数料、税金、専門家費用、引継ぎ期間を含めた最終的な手取り額を確認します。

赤字会社でもM&Aは可能ですが、営業赤字、特別損失、債務超過、資金ショートは同じ意味ではありません。顧客、許認可、人材、設備などの移転価値と、買い手が実行できる再生策を分けて検証します。
株式譲渡は会社全体を承継しやすく、事業譲渡は負債を切り分けやすい方法です。買収価格は純資産だけでなく、簿外債務、再生費用、シナジー効果を含めて決め、DDと契約条項でリスクを管理します。
売り手は資金ショート前に、決算書、月次試算表、顧客別採算、借入状況を整理してください。買い手は100日間のPMI計画と撤退条件を準備し、M&A・再生・廃業を比較したうえで実行します。


編集者の紹介