個人事業主のM&A|事業譲渡前にインボイス登録を検討した方がいい理由
個人事業主がM&Aで事業譲渡を進める際、インボイス登録の判断は買い手企業との取引継続性や売却価格に直接影響します。登録の要否、消費税負担、事業承継手続きの要点を分かりやすく解説します。
1. 事業譲渡前に個人事業主がM&Aでインボイス登録する判断軸 1-1. 買い手企業が課税事業者である場合の仕入税額控除の影響個人事業主のM&Aにおいて、買い手企業が消費税の課税事業者である場合、売り手がインボイス(適格請求書)を発行できるかが極めて重要になります。買い手は売り手からインボイスを受領できなければ、購入した事業における仕入税額控除を適用できません。
仕入税額控除が適用できないと、買い手側の消費税納付額が増加し、実質的な買収・運用コストが押し上げられます。そのため、課税事業者を買い手候補とする個人事業主のM&Aでは、事前におけるインボイス登録の要否が案件の成立自体を左右する構造になっています。
主要な取引先や買い手候補の9割以上が法人・課税事業者か
買い手側の税負担増加分を譲渡対価の調整で補填できるか
事業譲渡の実行日までに適格請求書発行事業者の番号を取得できるか
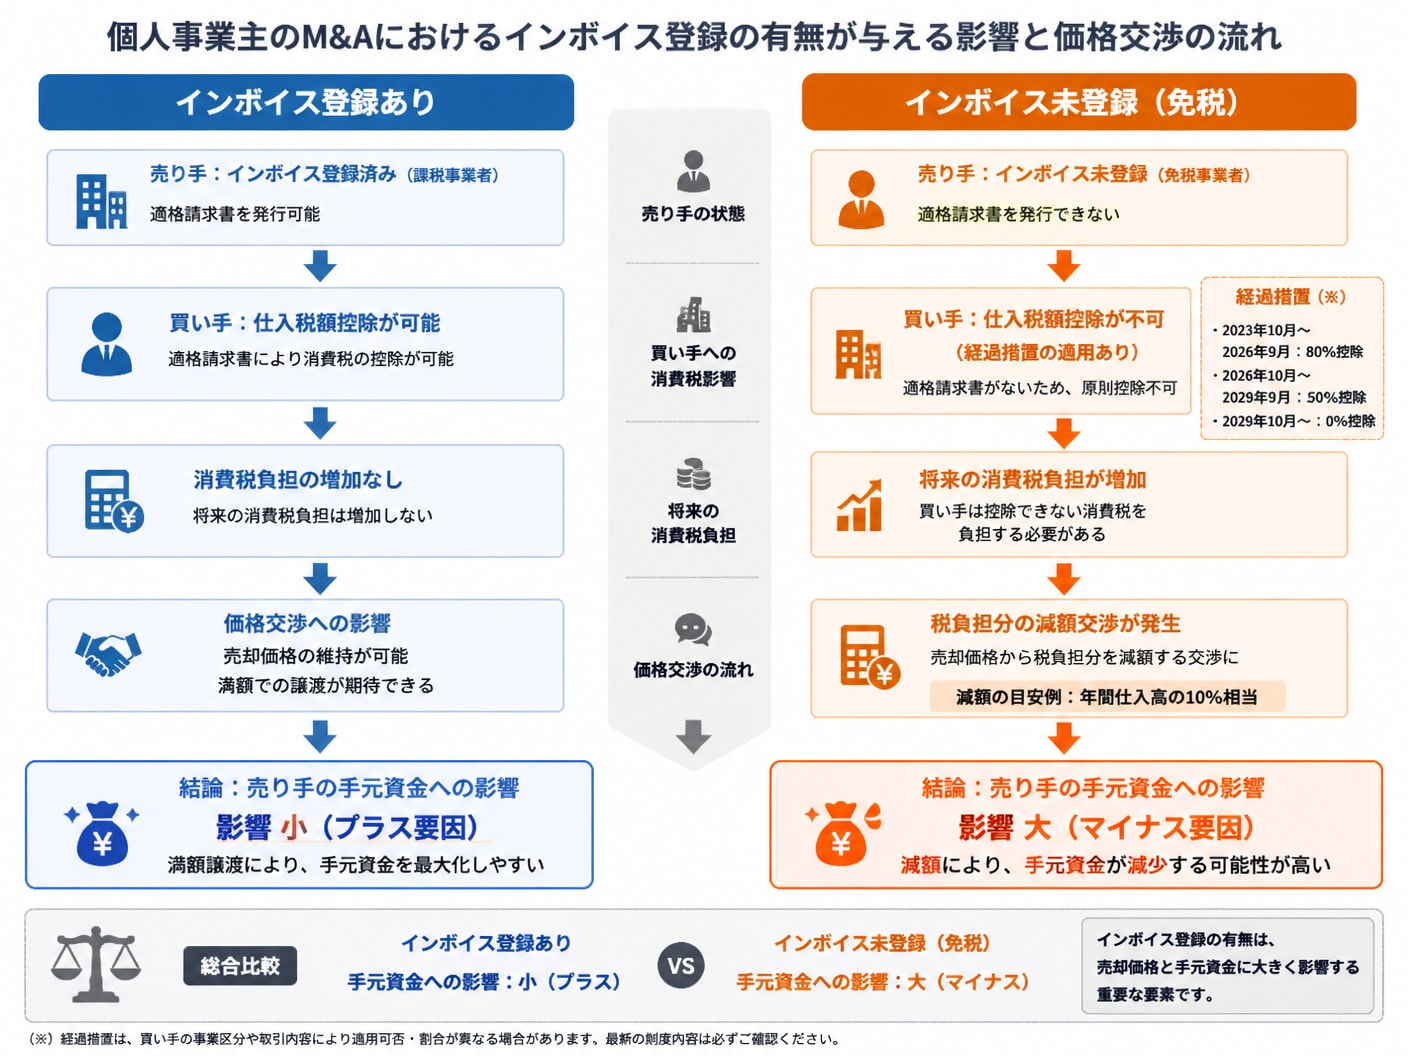
売上1,000万円以下の免税事業者のまま事業譲渡の交渉に臨むと、買い手企業から売却価格の減額交渉を受けるリスクが高まります。買い手側は仕入税額控除を受けられないことによる将来の消費税負担増をあらかじめ見込み、その金額分を譲渡対価から差し引こうとするためです。
例えば、買い手企業が年間1,000万円の仕入れや外注を行う事業を購入する場合、インボイスがないことで年間約100万円(税率10%時)の控除機会を失う計算になります。事前にインボイス登録を行った場合と未登録のまま譲渡した場合の手元残増減を試算し、合理的な譲渡対価を算出することが交渉上の不可欠な対策となります。
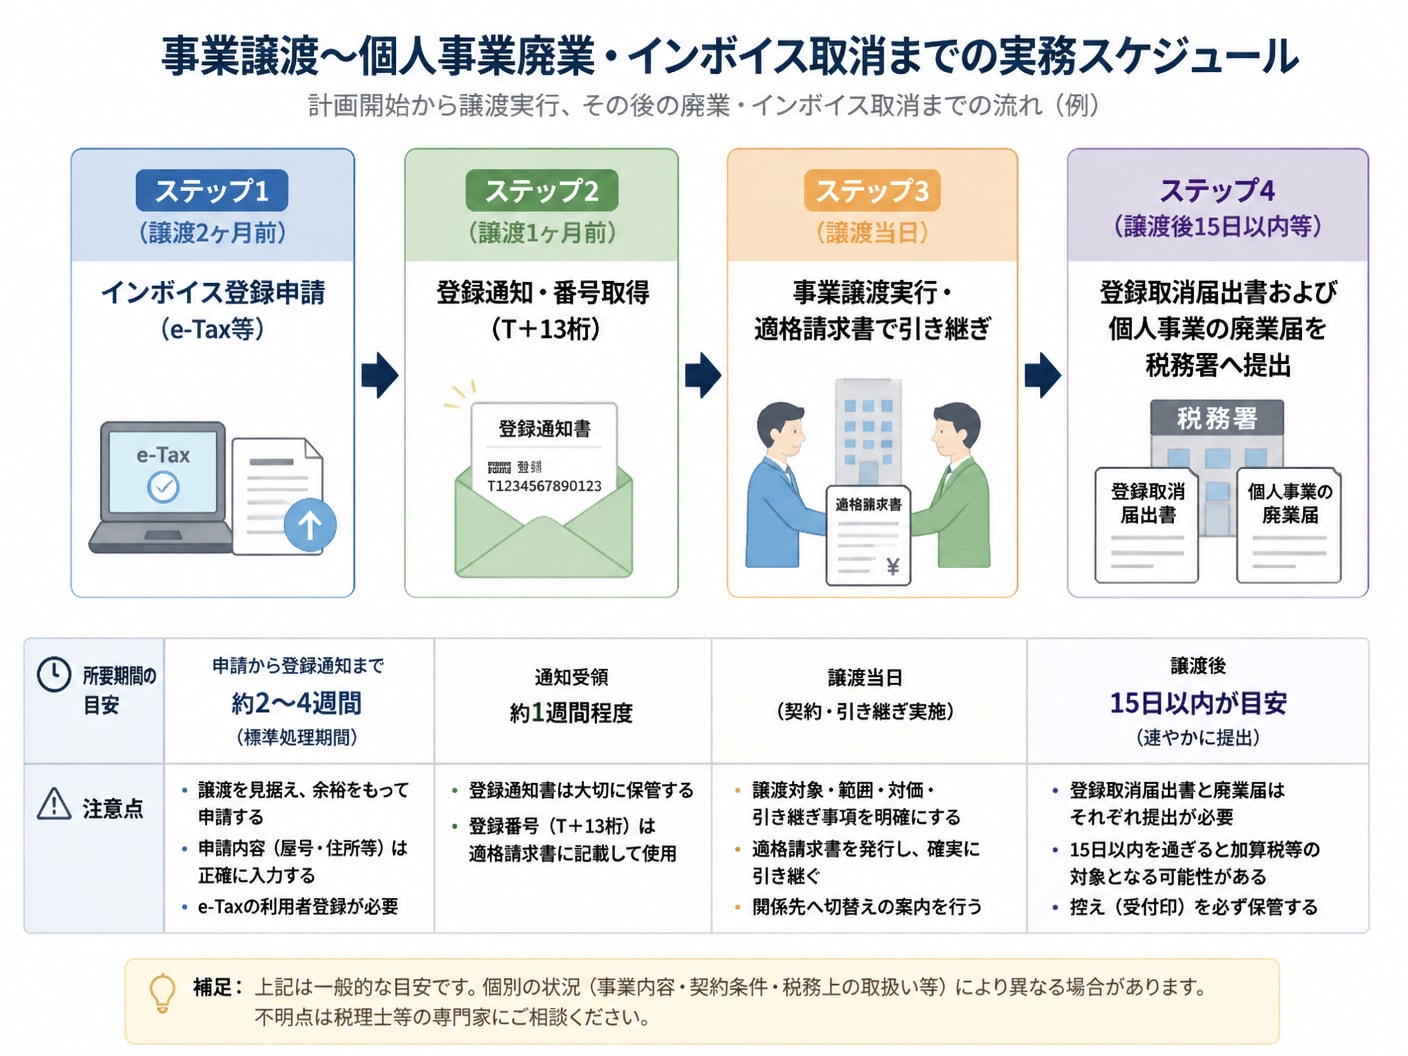
1-3. 登録申請から取消手続きまでを含めた事業譲渡実務の流れ個人事業主がM&Aにあわせてインボイス登録を行う際は、譲渡日、課税期間、登録日、廃業日の4点を整合させたタイムライン設計が必須です。譲渡直前に登録を完了させ、譲渡完了後に事業を廃止する場合は適切な時期に取り消し届出を出す必要があります。
ステップ | 実施時期 | 具体的な実務内容 |
|---|---|---|
1. 検討・交渉 | M&A基本合意前 | 買い手企業の課税区分および取引継続要件の確認 |
2. 登録申請 | 譲渡日の1〜2ヶ月前 | e-Tax等を用いた適格請求書発行事業者の登録申請 |
3. 譲渡実行 | 譲渡日当日 | 適格請求書の交付および事業資産・契約の引継ぎ |
4. 事後処理 | 譲渡・廃業後 | 適格請求書発行事業者の登録取消届出書および廃業届の提出 |

インボイス制度(適格請求書等保存方式)では、買い手側が仕入税額控除を適用するために、国税庁に登録された適格請求書発行事業者が発行する「適格請求書(インボイス)」の保存が法的な義務となっています。
適格請求書には、登録番号(T+13桁)、適用税率、税率ごとに区分した消費税額などの必要な記載要件を満たす必要があります。これらの要件を欠いた従来の請求書では、買い手企業は税務上の控除を受けられず、預かった消費税から差し引くことができません。
2-2. 消費税の納税義務発生に伴う税負担増加と経理作業の煩雑化売上1,000万円以下の免税事業者がインボイス発行事業者として登録すると、自動的に消費税の課税事業者へと転換されます。これにより、これまで免除されていた消費税の申告・納付義務が新たに発生し、売上規模に応じた直接的な税負担が生じます。
さらに、日々の取引において税率別(10%・8%)の区分整理や仕入先のインボイス確認など、帳簿管理や決算時の経理作業が大幅に煩雑化します。個人事業主にとっては、確定申告の手間や会計ソフトの運用管理費、税理士報酬などの事務コストの上昇も無視できない影響となります。
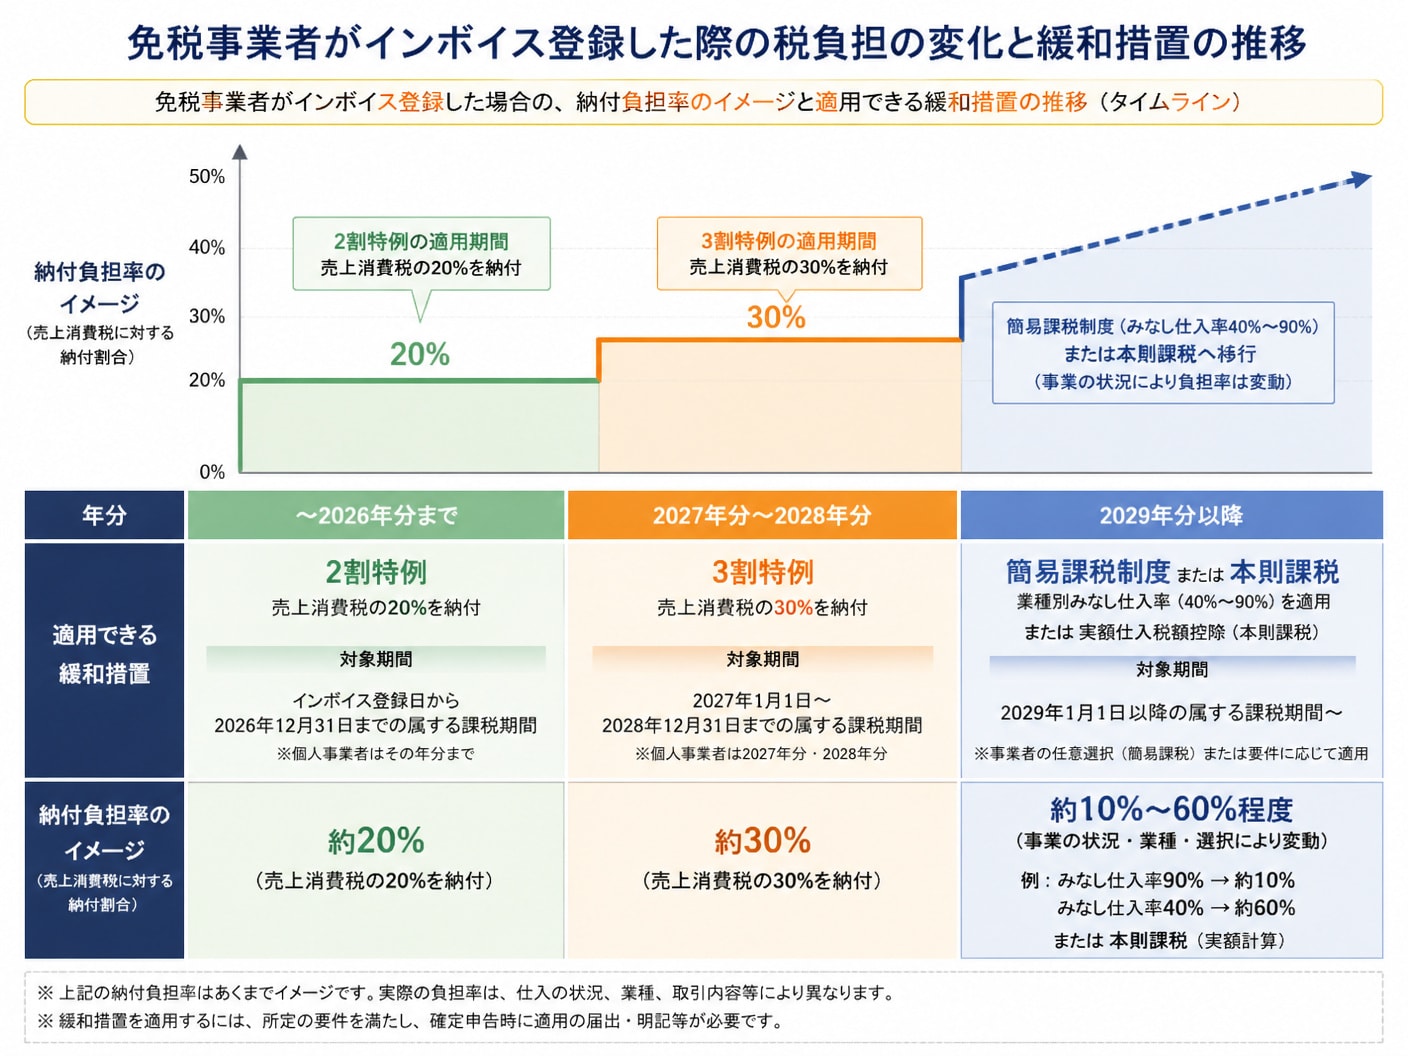
2-3. 2割特例や3割特例ならびに簡易課税制度を活用した節税手法免税事業者から課税事業者となった個人事業主には、税負担を大幅に軽減する経過措置が用意されています。2026年分までは売上消費税の2割を納付する「2割特例」が適用され、2027年分・2028年分は売上消費税の3割を納付する「3割特例」が活用可能です。
特例期間終了後も、売上高から一定の割合(サービス業なら50%等のみなし仕入率)を控除して税額を計算する「簡易課税制度」を選択することで、納税額と経理負担の双方を抑えることができます。事業譲渡までの期間における節税シミュレーションを事前に行うことが賢明です。

個人事業主のM&Aにおいてインボイス未登録のまま事業を承継した場合、承継後の既存顧客から取引の打ち切りや単価引き下げを求められる深刻なリスクが発生します。
買い手企業が譲渡された事業を運営する際、既存のBtoB顧客に対してインボイスを発行できないと、顧客側で仕入税額控除が使えなくなります。その結果、顧客が他社へ離脱したり、税負担分を差し引いた単価交渉を迫られたりして、引き継いだ事業の売上や収益性が急激に低下する恐れがあります。
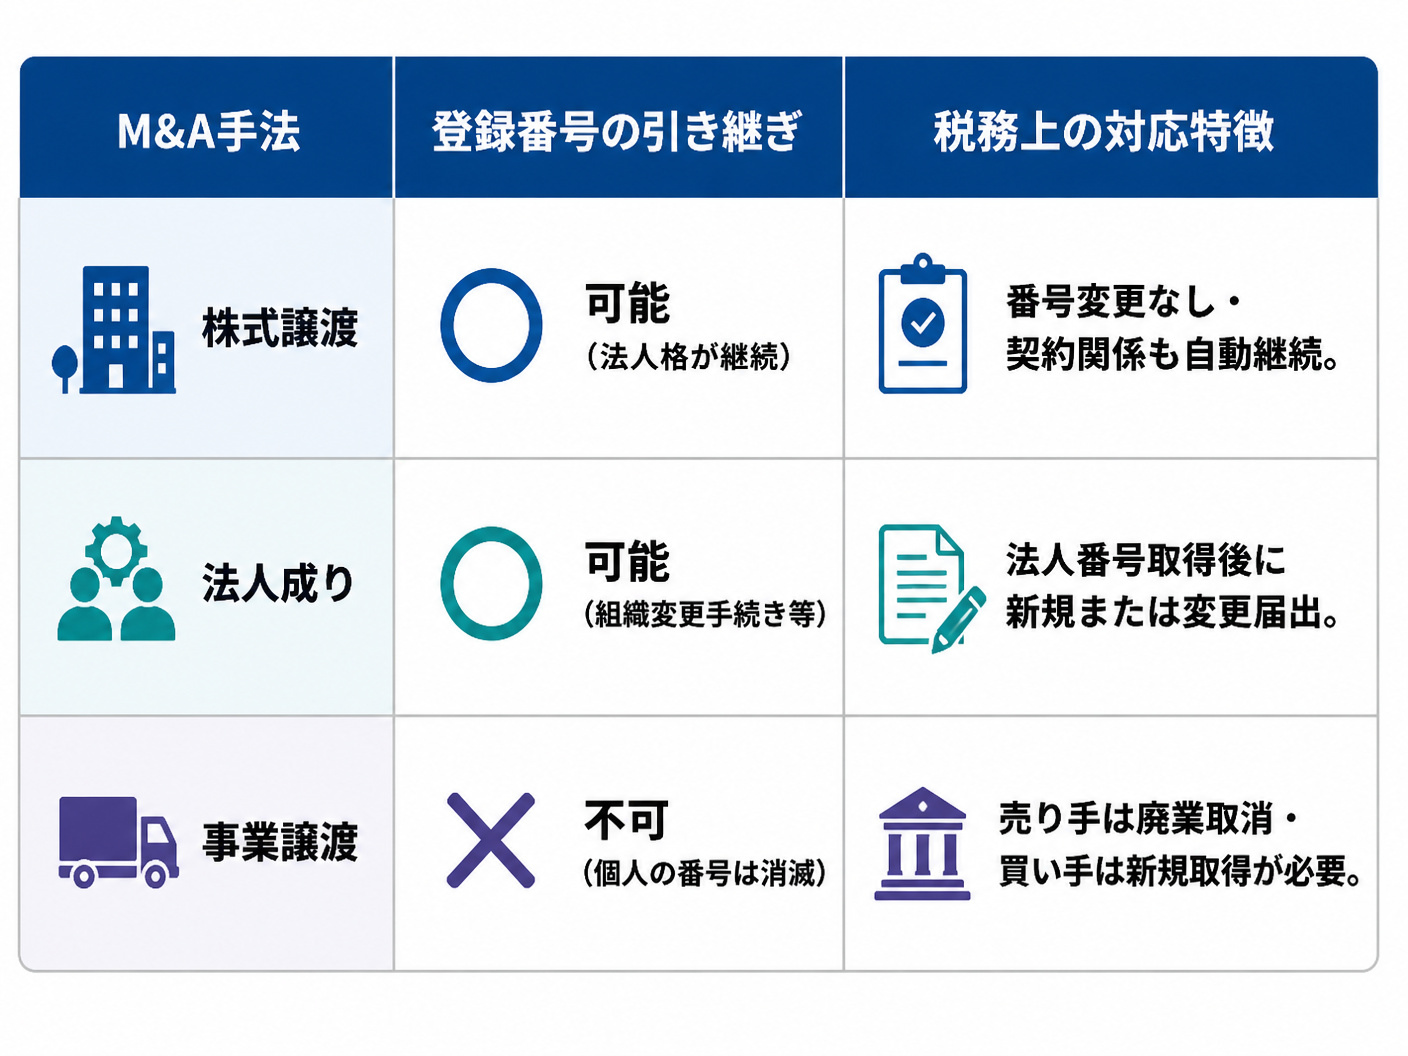
3-2. 事業譲渡契約書に明記すべき消費税負担と登録番号の引き継ぎ個人事業主のM&A実務において、売り手の「登録番号(T番号)」そのものを買い手に直接引き継ぐことは法律上不可能です。登録番号は個人事業主個人のマイナンバーや税務登録に紐づいているため、譲渡後も継承されません。
したがって、事業譲渡契約書においては、譲渡日までの消費税負担の精算方法や、譲渡後に買い手側が新しくインボイス登録を行う手順、既存顧客への事前アナウンスの負担区分などを明確な条項として定めておく必要があります。
3-3. 法人成りや株式譲渡と事業譲渡における税務対応の根本的違い株式譲渡や法人成りでは、法人格そのものや過去の税務実績・登録状況が包括的に引き継がれるため、インボイス登録番号もそのまま新体制へと維持されます。これに対し事業譲渡は、資産や契約を個別に譲渡する取引です。
事業譲渡の場合は個別の取引の集合体となるため、売り手と買い手で個別にインボイス登録の手続きを行う必要があります。譲渡に伴う各種契約の移転とともに消費税の課税関係が切り替わる点に、事業譲渡ならではの特殊性があります。
インボイス登録の手続きは、国税庁のe-Tax(電子申告・納税システム)または郵送により「適格請求書発行事業者の登録申請書」を管轄のインボイス登録センターへ提出して行います。
申請から登録完了(通知書の送付・番号公表)までは、e-Taxで1〜3週間程度、書面送付で約1ヶ月の期間を要します。事業譲渡の完了日から逆算し、譲渡日当日に番号が有効化されているよう余裕持ったスケジューリングが求められます。
4-2. 譲渡完了後に事業を廃止・閉鎖する際の登録取り消し手続き事業譲渡が完了し、個人事業主としての活動を完全に終了・廃業する場合は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出してインボイス登録を取り消す必要があります。
廃業に伴う取り消し手続きを行わない場合、事業を行っていなくても消費税の申告・納税義務が発生し続けるリスクが生じます。事業廃止届出書(廃業届)の提出とあわせて、確定申告の期限までに手続きを完結させることが実務上の鉄則です。
 5. 個人事業主の事業譲渡とインボイス制度に関するよくある質問
5-1. 譲渡日直前に登録しても買い手の税負担軽減に間に合うか
譲渡完了日の直前に登録申請を行った場合、登録番号の発行通知が届くまでにタイムラグが生じるため、実務上の注意が必要です。ただし、登録日自体が譲渡日以前であれば、後から適格請求書を再発行・差し替えることで買い手企業の仕入税額控除は間に合います。
通知が届くまでの間は、請求書に「登録申請中」である旨を付記し、番号通知後に速やかに番号入りの適格請求書を買い手に交付する合意を事前に行うことで、実務的なトラブルを回避できます。
5-2. 事業譲渡後に新たに買い手側がインボイス登録する場合売り手が免税事業者のまま事業を譲渡した場合、引き継いだ買い手側が譲渡後に新たにインボイス登録を行って課税事業者に移行することは法律上可能です。
買い手が新たに登録する場合、買い手側での申請から登録完了までの期間は既存顧客に対して適格請求書が発行できません。その期間の顧客離れや売上減少リスクを回避するため、譲渡契約段階で移行スケジュールの調整と補償関係を明確にしておくことが推奨されます。
個人事業主のM&Aや事業譲渡において、売却価格の高さだけでなく「最終的に手元にいくら残るか」という手取り額の検証が極めて重要です。仲介手数料、最低報酬、税金、インボイス登録に伴う消費税負担などを総合的に考慮しなければ、予期せぬ費用の発生で実質的な利益が大きく削られてしまいます。
手取りを重視するならM&A PMI AGENTは、初回相談、着手金、中間金が無料で、最低報酬500万円〜という明朗な料金体系を提供しています。オンライン面談中心で高額な広告費やテレアポ費用をカットしており、他社仲介との手数料比較や売却後の手取り試算を無料で相談できます。
譲渡価格が5,000万円前後の小規模M&Aでは、他社で最低報酬2,500万円が設定されている場合に最大1,500万円以上の手数料差額が生じることがあります。ビジネスDDやPMI、消費税等の税務インパクトまで踏まえたサポートにより、経営者の手残り額を最大化する選択肢を提示します。

個人事業主がM&Aを行う際のインボイス登録は、買い手企業の仕入税額控除や譲渡価格の維持、事業の継続性に直結する極めて重要な経営決断です。未登録のリスクと課税事業者転換による税負担増を比較検討し、適切なタイムラインで登録手続きを進める必要があります。
また、事業譲渡の手続きや消費税の精算、仲介会社の手数料構造によっても、最終的な手残り額は大きく変動します。手取り額を最大化するためにも専門家のアドバイスを活用し、綿密な計画のもとで事業譲渡を成功させましょう。


編集者の紹介