
会社売却・個人事業主の売却・買収|相場と手取り、実務フロー

本ページの更新日について
公開日:2024年9月11日最終更新日:2026年8月13日
個人事業主は会社そのものや株式を売るのではなく、原則として設備・契約・顧客基盤などを個別に譲渡します。売却相場や税金、買い手探し、廃業と開業の手続きまで、売り手と買い手の実務を整理します。
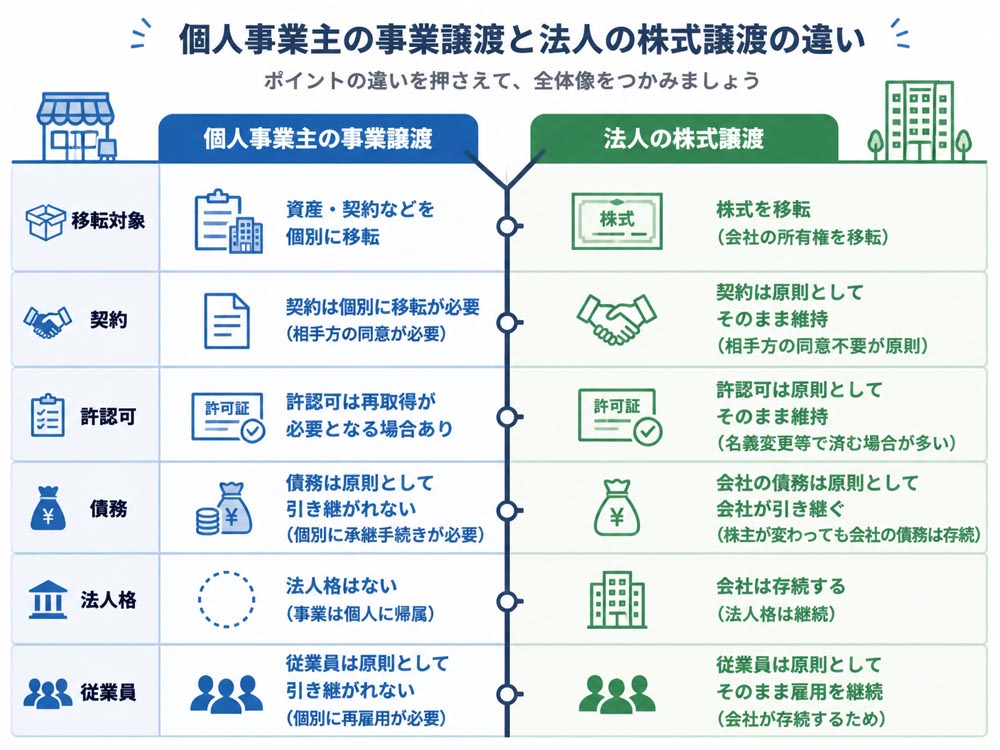
1. 個人事業主の売却・買収と会社売却の違い個人事業主には法人のような株式や法人格がありません。そのため、会社売却という言葉を使う場合でも、実務上は事業譲渡として対象資産や契約を一つずつ移転します。
項目 | 個人事業主の事業譲渡 | 法人の株式譲渡 |
|---|---|---|
移転対象 | 資産・契約・営業権など | 株式と会社全体 |
契約 | 相手方の承諾や再契約が必要 | 原則として会社に残る |
許認可 | 再取得が必要な場合がある | 維持されやすい |
主な目的 | 廃業回避・後継者問題の解決 | 経営権の移転・企業売却 |
買い手が見つかれば、廃業時に発生する設備処分や在庫処分を抑え、顧客や従業員を次の経営者へつなげられます。ただし、個人保証や借入が自動的に消えるわけではありません。
 1-1. 個人事業主が譲渡できる資産と契約の範囲
対象になり得るのは、店舗設備、車両、在庫、屋号、営業権、顧客基盤、ドメイン、SNS、予約システム、ノウハウなどです。
現金や個人使用の車両、生活用資産は通常、譲渡対象から分けます。賃貸借契約や決済契約は、契約相手の承諾がなければ移せないことがあります。
1-2. 株式譲渡と事業譲渡で変わる責任と手続き法人の株式譲渡では、会社が存続し、会社名義の資産や契約が維持されます。個人事業の事業譲渡では、資産・債務・契約・許認可を個別に確認します。
借入や個人保証を買い手が引き受けるかは交渉事項です。保証解除は売買契約だけで完結せず、金融機関の承諾を得る必要があります。
1-3. 売却可能性を測るオーナー依存度の診断項目次の項目を確認すると、事業の売却可能性を把握できます。
オーナー以外でも接客、制作、請求ができる
上位顧客1社への売上依存が過度でない
直近3年の売上と利益を説明できる
業務手順書と取引先一覧がある
帳簿と通帳の事業・私用区分が明確である
例えば、店主だけが仕入れと接客を担い、予約も個人の携帯電話で管理している店舗は、退任後の売上を説明しにくくなります。業務を10項目に分け、オーナーのみが担当する項目が7つなら依存度の目安は70%です。
1-4. 廃業と事業譲渡を費用と将来性で比較する廃業では、原状回復、在庫処分、設備撤去、契約解約などの費用が発生します。事業譲渡なら設備や顧客を引き継げるため、処分費用を抑えられる可能性があります。
ただし、売却後も対象外の借入や未払金、個人保証が残る場合があります。廃業費用だけでなく、売却後に残る責任まで一覧化して比較してください。
2. 個人事業を売却する相場と手取り額の計算方法
個人事業の売却相場に一律の価格表はありません。時価純資産、利益、のれん、顧客基盤、契約の継続性、オーナー依存度を組み合わせ、買い手との交渉で決まります。
小規模M&Aでは、100万円から1,000万円程度の案件もあります。ただし、業種、利益、設備、許認可、将来性によって価格差が大きいため、金額は個別評価が必要です。
2-1. 時価純資産と利益から譲渡価格を組み立てる基本式は、時価純資産に営業権やのれんを加える考え方です。時価純資産は、設備や在庫を現在売却できる価格で見直し、借入や未払金を差し引いて算定します。
帳簿価格が100万円の設備でも、使用年数や市場価値により実際の価値は異なります。反対に、古い設備でも安定した利益を生む店舗なら、顧客基盤や営業権が評価される場合があります。
2-2. 顧客集中とオーナー依存が価格を下げる理由売上の大部分を1社に依存している場合、その取引が終了すると利益が急減します。代表者の資格、人脈、技術だけで成り立つ事業も、買い手が再現しにくいため評価が下がりやすい傾向です。
顧客を複数化し、接客・営業・請求・仕入れを手順書に落とし込むと、引き継ぎ後の再現性を示せます。予約や請求を従業員へ移すだけでも、依存度を下げる材料になります。
2-3. 売却価格から税金と手数料を引く手取り試算手取り額は、譲渡価格から取得費、譲渡にかかった経費、所得税、住民税、消費税、仲介手数料、税理士・弁護士費用を差し引いて考えます。
例えば譲渡価格をPとした場合、概算手取りは、P−取得費−譲渡関連費用−税金−仲介手数料−専門家費用です。税率や課税関係は資産の種類、課税事業者の判定、他の所得で変わるため、契約前に税理士へ確認します。
仲介手数料は着手金、中間金、成功報酬、最低報酬、実費を分けて確認します。同じ売却価格でも、料金体系によって手取り額は大きく変わります。
2-4. 飲食店やECなど業種別に変わる価格要因業種 | 譲渡対象・買い手 | 価格要因 |
|---|---|---|
飲食店 | 設備・屋号・店舗契約/同業者 | 立地、営業許可、賃貸借契約、利益 |
美容・治療院 | 設備・顧客・予約枠/同業者 | 資格者依存、リピート率、従業員 |
EC | ドメイン・在庫・顧客データ/通販会社 | 粗利益、検索流入、広告依存、在庫 |
Webサービス | コード・ドメイン・利用者/IT企業 | 継続課金、解約率、保守体制 |
士業・地域サービス | 顧客契約・ノウハウ/資格者や同業者 | 資格、顧客承諾、代表者依存 |
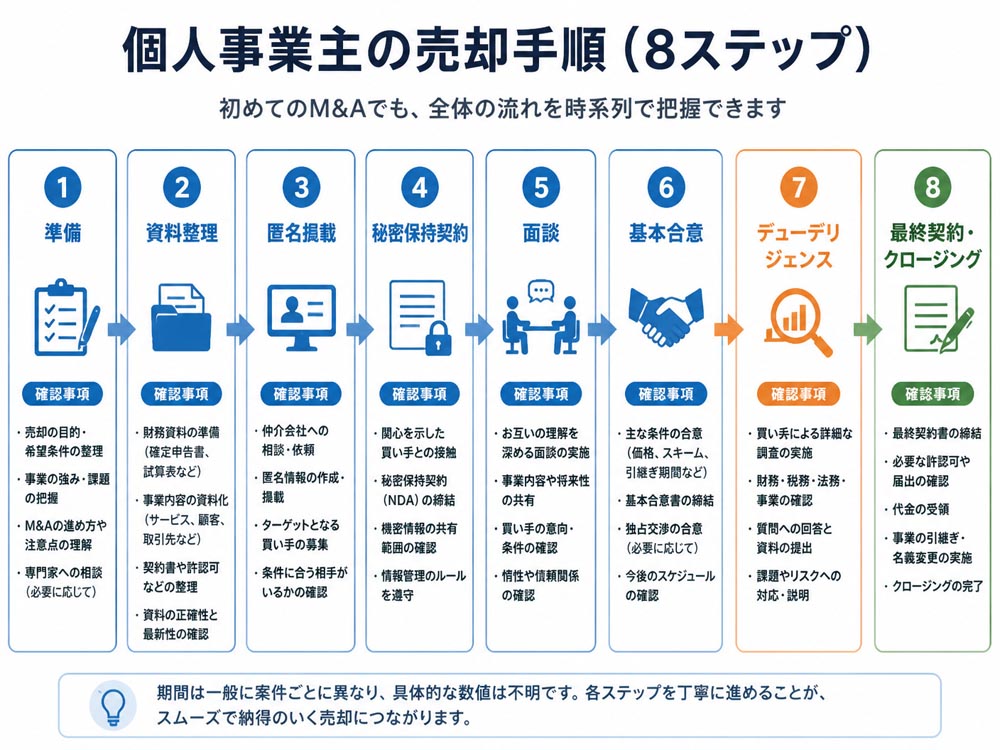
売却は、準備、買い手探し、秘密保持、面談、基本合意、デューデリジェンス、最終契約、クロージングの順で進めます。親族や従業員だけでなく、同業者、公的支援機関、仲介会社、マッチングサービスも候補です。
売却目的と譲渡範囲を決める
確定申告書、帳簿、契約書を整理する
匿名情報で買い手候補を探す
秘密保持契約後に詳細情報を開示する
面談と条件交渉を行う
基本合意とデューデリジェンスを実施する
最終契約、資産移転、引き継ぎを行う
 3-1. 同業者とM&Aマッチングサービスの探し方
取引先や同業者は事業内容を理解しやすく、店舗や顧客の引き継ぎを進めやすい候補です。一方、マッチングサービスは地域外を含む幅広い買い手に接触できます。
掲載時は地域、業種、年商帯、従業員数、譲渡理由だけにとどめ、店名や顧客名は伏せます。登録料、成約手数料、専門家支援、買い手審査の有無を比較してください。
3-2. 秘密保持契約で守る顧客情報と営業秘密初期開示は匿名情報に限定し、関心を示した相手と秘密保持契約を結んだ後に詳細資料を渡します。売上明細は顧客名を番号化し、顧客名簿は必要な範囲に限定します。
契約では、秘密情報の範囲、利用目的、第三者開示の制限、返却・廃棄、違反時の責任を確認します。顧客情報を目的外に利用しないことも明記してください。
3-3. 基本合意とデューデリジェンスの確認資料基本合意では、譲渡対象、価格の大枠、独占交渉、スケジュール、DDへの協力を定めます。最終契約ではない項目と、拘束力を持たせる項目を分けて確認します。
直近の確定申告書、試算表、売上台帳
通帳、請求書、領収書、借入・リース資料
店舗や業務委託、仕入れに関する契約書
許認可、従業員、外注先、顧客情報の管理資料
ドメイン、SNS、ソフトウェア、知的財産の資料
契約書には、譲渡対象、対価、支払日、クロージング日、資産の引渡し、表明保証、競業避止、未払債務、補償、解除条件を記載します。
引き継ぎ期間、売り手の対応時間、従業員の処遇、顧客への説明も口約束にしません。表明保証違反時の補償上限や、許認可が取得できない場合の解除条件も弁護士に確認します。
4. 買収資金の準備と引き継ぎ後90日の運営計画
買い手は譲渡対価だけでなく、買収後の運転資金、設備更新費、専門家費用を用意します。100万円の案件でも、手元資金を対価に全額使うと、仕入れや人件費の支払いで資金が不足します。
買収後90日は、顧客と従業員を維持しながら現状を把握し、改善を段階的に進めます。急激な値上げやサービス変更は、売上と信頼を同時に損なう可能性があります。
4-1. 100万円から始める小規模案件の資金調達資金計画は、譲渡対価、3か月程度を想定した運転資金、設備更新費、専門家費用に分けて作成します。自己資金と融資を組み合わせる場合は、返済後も毎月の生活費と事業費が残るか確認します。
補助制度は公募時期や対象経費が変わります。契約前の申請が必要な場合もあるため、最新の公募要領と金融機関の融資条件を確認してください。
4-2. 買収前に確認する売上・債務・許認可の実態売り手の説明だけで判断せず、通帳、請求書、売上台帳、申告書を突き合わせます。未払税金、未払賃金、リース、返品義務、訴訟、個人保証などの簿外リスクも確認します。
店舗なら賃貸借契約、敷金、原状回復義務、設備所有権を確認します。許認可は承継か再取得かを所管行政庁へ照会し、取得期間を運営計画に織り込みます。
4-3. 買収後30日・60日・90日の運営課題時期 | 重点課題 |
|---|---|
30日 | 顧客、従業員、取引先を維持し、現金残高を確認 |
60日 | 接客、請求、仕入れを標準化し、担当者を決める |
90日 | 実績と計画を比較し、価格・人員・広告を改善 |
既存借入を買い手が承継するか、売り手が返済するかを契約前に決めます。売り手の個人保証を解除する場合は、金融機関から書面で承諾を得ることが重要です。
買収後の資金ショートを防ぐため、月別の入金・支払予定表を作成します。売上が計画の80%になった場合など、早期に支出を抑える基準も決めておきます。
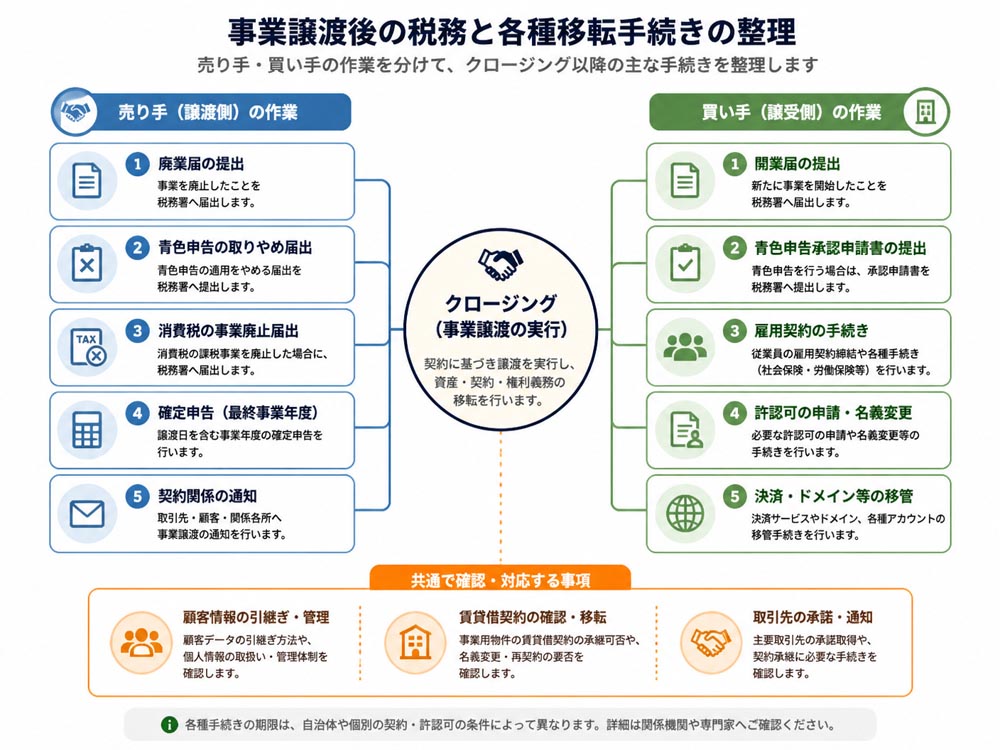
5. 税金と廃業開業に必要な移転手続き一覧個人事業主が事業を売却すると、売り手は廃業関連の届出と確定申告を行います。買い手が個人事業主として運営する場合は、開業届や青色申告の手続きを確認します。
項目 | 売り手 | 買い手 |
|---|---|---|
税務署 | 廃業届、青色申告の取りやめ | 開業届、青色申告承認申請 |
従業員 | 雇用契約の終了・説明 | 雇用契約の再締結 |
契約 | 承諾・解約・移転を整理 | 再契約・名義変更 |
許認可 | 廃止や返納を確認 | 承継または新規申請 |
デジタル資産 | ドメイン・SNSを引渡し | 管理者・決済情報を変更 |
個人事業主の譲渡益には所得税が関係します。譲渡する資産の種類によって所得区分や計算方法が変わり、取得費と譲渡費用を差し引いて課税所得を整理します。
設備や在庫など課税資産の譲渡には消費税が関係する場合があります。課税事業者の判定や営業権の扱いも含め、契約前に税理士へ確認してください。
5-2. 売却後の廃業届と買い手の開業届の期限廃業届は原則として事業廃止から1か月以内とされます。都道府県税事務所への届出期限は自治体で異なるため、管轄窓口へ確認します。
青色申告の取りやめ、消費税の事業廃止、給与支払事務所の廃止も該当する場合に行います。買い手の開業届や青色申告承認申請の期限は、国税庁の最新情報で確認してください。
5-3. 従業員と取引先の同意を得る移転手順事業譲渡では雇用契約が自動的に買い手へ移るわけではありません。従業員へ譲渡理由、勤務場所、給与、労働時間を説明し、買い手との雇用契約を個別に締結します。
取引先には、契約の承継時期と新しい請求先を通知します。賃貸借契約、仕入契約、業務委託契約は、相手方の承諾や再契約が必要になることがあります。
5-4. 顧客情報・ドメイン・許認可の移転チェック顧客情報は、取得時の利用目的、第三者提供の条件、顧客への通知方法を確認します。顧客名簿と営業ノウハウを分け、必要な情報だけを安全に引き渡します。
ドメイン、SNS、予約システム、決済アカウントは、利用規約と名義変更の可否を確認します。パスワードは契約締結後に変更し、管理者権限を段階的に移します。
飲食、美容、治療院、建設、介護などは、許認可が自動承継されない場合があります。営業許可や資格の承継可否、再申請の必要性、審査期間を行政機関へ照会してください。
 6. 個人事業主の売却と買収でよくある質問
6-1. 個人事業主は株式を売らずに買収できますか
できます。個人事業主の買収では、株式ではなく、設備・契約・顧客基盤・営業権などを対象とする事業譲渡が基本です。
6-2. 赤字や借入がある個人事業も売却できますか可能性はあります。赤字だけでなく、顧客基盤、設備、立地、改善余地、借入の内容を買い手が総合的に判断します。
6-3. 仲介会社とマッチングサービスはどう選びますか料金、最低報酬、支援範囲、案件規模、秘密保持、税務・法務専門家との連携を比較します。契約前に総額と成功報酬の計算基準を質問してください。
6-4. 売却後の確定申告はいつ何を申告しますか譲渡対価の内訳、取得費、譲渡費用、他の所得を整理して申告要否を確認します。申告時期と税額は税務署または税理士へ相談してください。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方小規模M&Aでは、売却価格よりも仲介手数料や税金を差し引いた手取り額が重要です。手取りを重視するならM&A PMI AGENTは、売却価格・仲介手数料・税金・実費・引継ぎ条件を踏まえて手取り額を整理します。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。譲渡価格が比較的小さい個人事業主は、最低報酬が手取りに占める割合を事前に試算してください。
他社の手数料、最低報酬、成功報酬の計算方法、テール条項を比較できる点も特徴です。買い手候補への打診、条件交渉、DD、最終契約、クロージングまでオンライン面談中心で支援します。
仲介契約前であれば、他社の提案書や見積りをもとに比較相談できます。手取り額を基準に料金と支援範囲を確認する場合は、M&A PMI AGENTの無料オンライン相談を選択肢に入れてください。

個人事業主の会社売却は、株式譲渡ではなく、資産・契約・顧客基盤・営業権を移す事業譲渡が中心です。廃業を避けるには、利益、顧客、設備、許認可、オーナー依存度を早めに整理します。
売却相場は時価純資産とのれんを基礎に交渉し、手取り額は税金、仲介手数料、専門家費用を差し引いて判断します。買い手はDDで売上、債務、契約、許認可を確認し、90日単位で引き継ぎを設計してください。
まずは確定申告書、帳簿、通帳、契約書、設備一覧をそろえ、税理士や弁護士、公的な事業承継窓口へ相談します。廃業届を出す前に、買い手探しと事業承継の可能性を比較することが重要です。

編集者の紹介


