マシンピラティススタジオM&A仲介手数料の相場と選び方
本ページの更新日について
公開日:2026年3月24日最終更新日:2026年8月9日
マシンピラティススタジオのM&A仲介手数料は、売却価格の1〜5%が目安です。ただし、最低報酬額と算定基準によって、手取り額は大きく変わります。
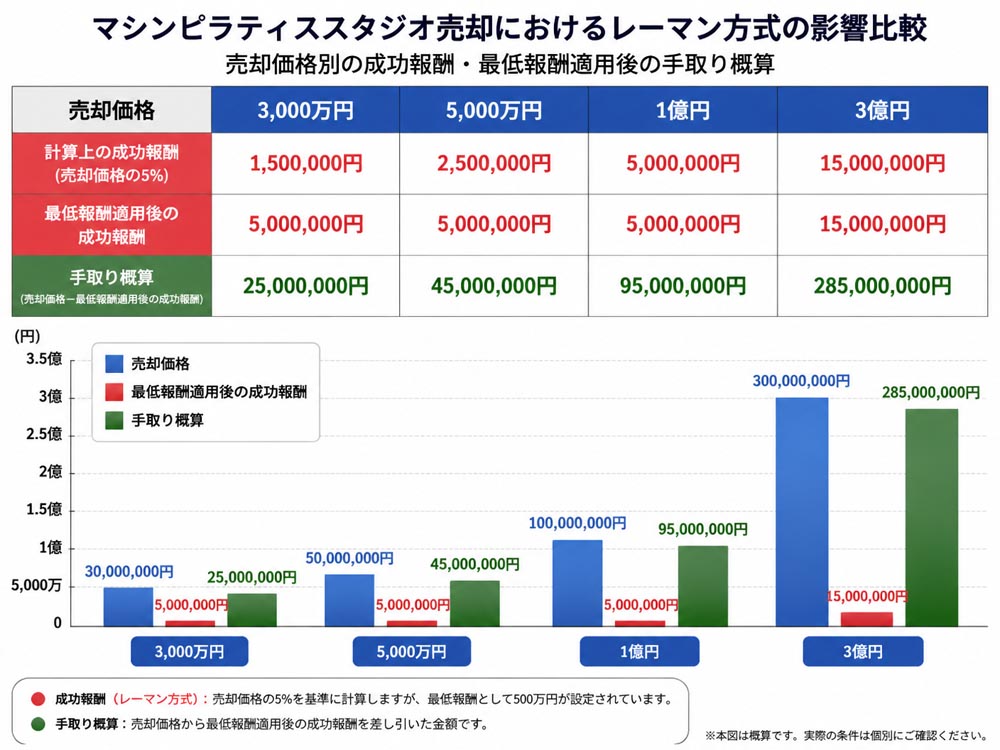
1. マシンピラティススタジオのM&A仲介手数料、相場と選び方売却価格3,000万円なら、レーマン方式5%の成功報酬は150万円です。しかし最低報酬額が500万円なら、実際の手数料は500万円になります。
5,000万円では250万円、1億円では500万円、3億円では1,500万円が計算上の成功報酬です。着手金や中間金、専門家報酬、消費税は別途確認が必要です。
売却価格 | 計算上の成功報酬 | 最低報酬500万円の場合 | 手取りの概算 |
|---|---|---|---|
3,000万円 | 150万円 | 500万円 | 2,500万円 |
5,000万円 | 250万円 | 500万円 | 4,500万円 |
1億円 | 500万円 | 500万円 | 9,500万円 |
3億円 | 1,500万円 | 1,500万円 | 2億8,500万円 |
手取りは譲渡価格から仲介手数料だけを差し引いた単純計算です。税金、借入金の返済、設備リースの精算などは含みません。
 1-1. 売却価格別に見る仲介手数料と手取り額
一般的なレーマン方式では、5億円以下の部分に5%を掛けます。したがって3,000万円なら150万円、5,000万円なら250万円、1億円なら500万円、3億円なら1,500万円です。
ただし、最低報酬額が500万円の場合、3,000万円と5,000万円では計算額ではなく500万円が適用されます。実質料率はそれぞれ16.7%、10%となり、小規模案件ほど負担が重くなります。
1-2. 相談から成約までに発生する費用一覧費用 | 発生時期 | 目安・確認事項 |
|---|---|---|
相談料 | 初回相談時 | 無料が主流。一部は数千円〜1万円程度 |
着手金 | 仲介契約時 | 50万〜200万円程度。返金条件を確認 |
リテイナーフィー | 契約期間中 | 月20万〜200万円程度 |
中間金 | 基本合意時 | 成功報酬の10〜30%程度 |
成功報酬 | 最終契約・成約時 | レーマン方式または固定額 |
DD費用 | 基本合意後 | 財務・法務・税務などの実費 |
専門家報酬・実費 | 必要時 | 弁護士、税理士、交通費など |
最低報酬額は、レーマン方式で計算した成功報酬の下限です。店舗数が1〜3店のスタジオは売却価格が数千万円になりやすく、料率より最低額が適用される可能性があります。
見積書では、最低報酬額、消費税、着手金、中間金、月額報酬、実費、成功報酬への充当可否を確認します。総額と売却価格に対する実質料率を並べると比較しやすくなります。
1-4. 完全成功報酬型でも確認すべき追加費用完全成功報酬型は、成約まで着手金や中間金が発生しない料金体系です。不成立時の費用を抑えやすい一方、最低報酬額や成功報酬率が高い場合があります。
「完全」の範囲は会社ごとに異なります。最低報酬、解約料、実費、DD費用、成約の定義、最終契約時とクロージング時のどちらで請求されるかを書面で確認してください。
2. レーマン方式で算定基準別の支払額を比較する
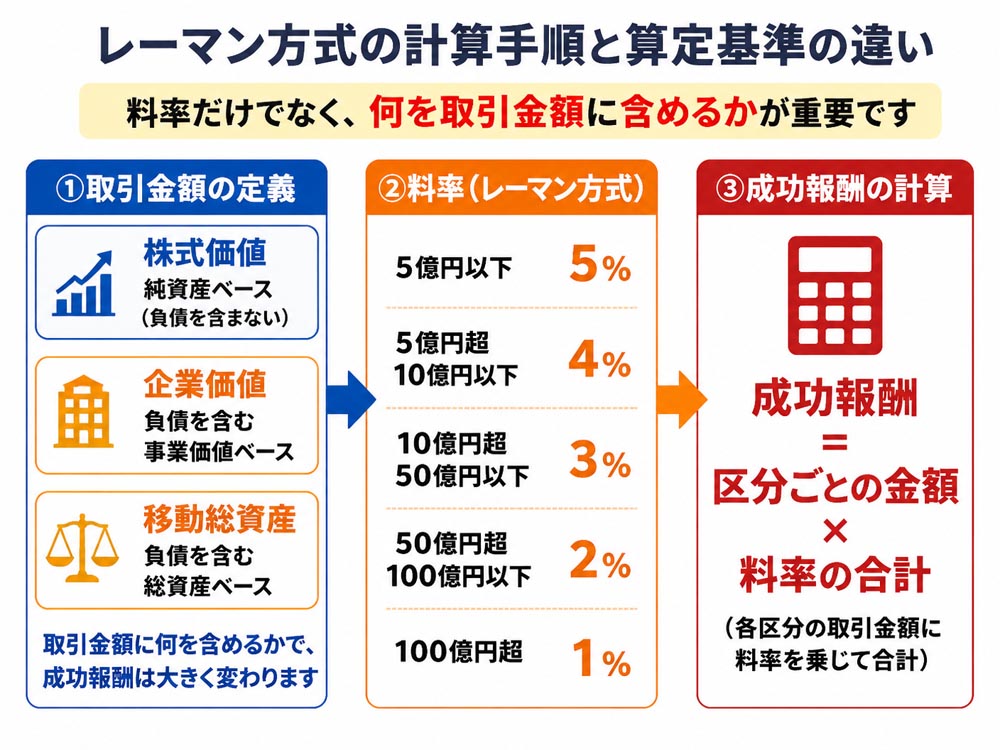
レーマン方式は、取引金額を区分し、区分ごとに異なる料率を掛ける方法です。料率だけでなく、株式価値、企業価値、移動総資産のどれを基準にするかが手数料を左右します。
株式価値だけを基準にする契約と、負債を含める契約では、同じ譲渡条件でも計算の土台が変わります。見積書では「取引金額」の定義を最初に確認します。
 2-1. レーマン方式の料率と成功報酬計算式
一般的な料率は、5億円以下5%、5億円超〜10億円以下4%、10億円超〜50億円以下3%、50億円超〜100億円以下2%、100億円超1%です。
例えば取引金額8億円なら、5億円×5%に、残り3億円×4%を加えます。成功報酬は2,500万円+1,200万円で3,700万円です。
2-2. 株式価値と企業価値で変わる算定額株式価値は株式譲渡の対価です。企業価値を「株式価値+有利子負債−現預金」と整理する場合、負債や現預金を含める契約では計算額が変わります。
たとえば株式価値3億円、有利子負債2億円、現預金5,000万円なら、企業価値は3億円+2億円−5,000万円です。実際の式は契約書の定義を優先します。
2-3. マシン設備のリース残債を基準額に反映する方法リフォーマーなどの設備は、所有設備、割賦購入、リースに分けて台帳化します。所有権留保がある設備やリース残債は、譲渡対象と債務の扱いを別々に整理します。
リース残債を基準額に含めるか、買主が引き継ぐか、売主が精算するかで手数料と手取りが変わります。保守契約や撤去費用も契約前に確認します。
2-4. 手数料計算シミュレーターに入力する項目入力項目は、譲渡価格、株式価値、有利子負債、現預金、設備リース残債、料率、最低報酬額、着手金、中間金、消費税です。
「成功報酬+前払い費用+実費+消費税」を総費用とし、譲渡価格から差し引くと手取りを試算できます。税金や借入返済は別計算にしてください。
3. 仲介会社・FA・マッチングサイトの費用構造を比べる仲介会社は売主と買主の間に入り、候補先探索から交渉、契約支援まで進めます。FAは売主または買主の一方を支援し、マッチングサイトは相手探しの場を提供します。
形態 | 立場 | 費用の傾向 | 適するケース |
|---|---|---|---|
仲介会社 | 双方の間に立つ | 成功報酬、最低報酬 | 初回M&A、候補先探索を任せたい |
FA | 依頼者側に立つ | リテイナー+成功報酬 | 交渉方針を重視する案件 |
マッチングサイト | 当事者が直接交渉 | 月額または成約時課金 | 小規模、自社主導 |
仲介会社は売主と買主の双方から報酬を受け取る両手取引が一般的です。候補先探索、面談調整、条件交渉、契約締結を一つの窓口で進められます。
FAは片側のみを支援します。依頼者の利益を守る交渉をしやすい一方、相手側のFAとの調整が必要で、リテイナーフィーが発生することもあります。
3-2. 両手取引と片手取引の利益相反リスク両手取引では、仲介会社が双方から報酬を受け取ります。成約を優先するあまり、価格や条件の交渉が十分でない可能性を考え、利益相反の管理方法を確認します。
買主候補の選定基準、価格評価の方法、双方への情報開示、交渉担当者の分離の有無を質問してください。説明が曖昧なら、FAとの比較も必要です。
3-3. DD費用と弁護士・税理士報酬の分担方法デューデリジェンスは、財務、法務、税務、事業、労務などを調査します。費用は買主負担が一般的ですが、調査範囲と専門家の選定によって金額が変わります。
契約書の確認、税務助言、株式譲渡や事業譲渡の手続きは、仲介手数料と別に弁護士や税理士へ依頼する場合があります。誰が、どの費用を、上限いくらで負担するか決めます。
3-4. 中小M&Aガイドラインと料金開示の確認方法仲介会社には、手数料の算定根拠、最低報酬、契約期間、利益相反、業務範囲を説明してもらいます。支援機関としての登録状況や情報開示も確認材料になります。
相見積もりは、料率だけでなく、算定基準、総額、返金条件、専門家費用、担当者体制を表にします。口頭説明は契約書や料金表と照合してください。
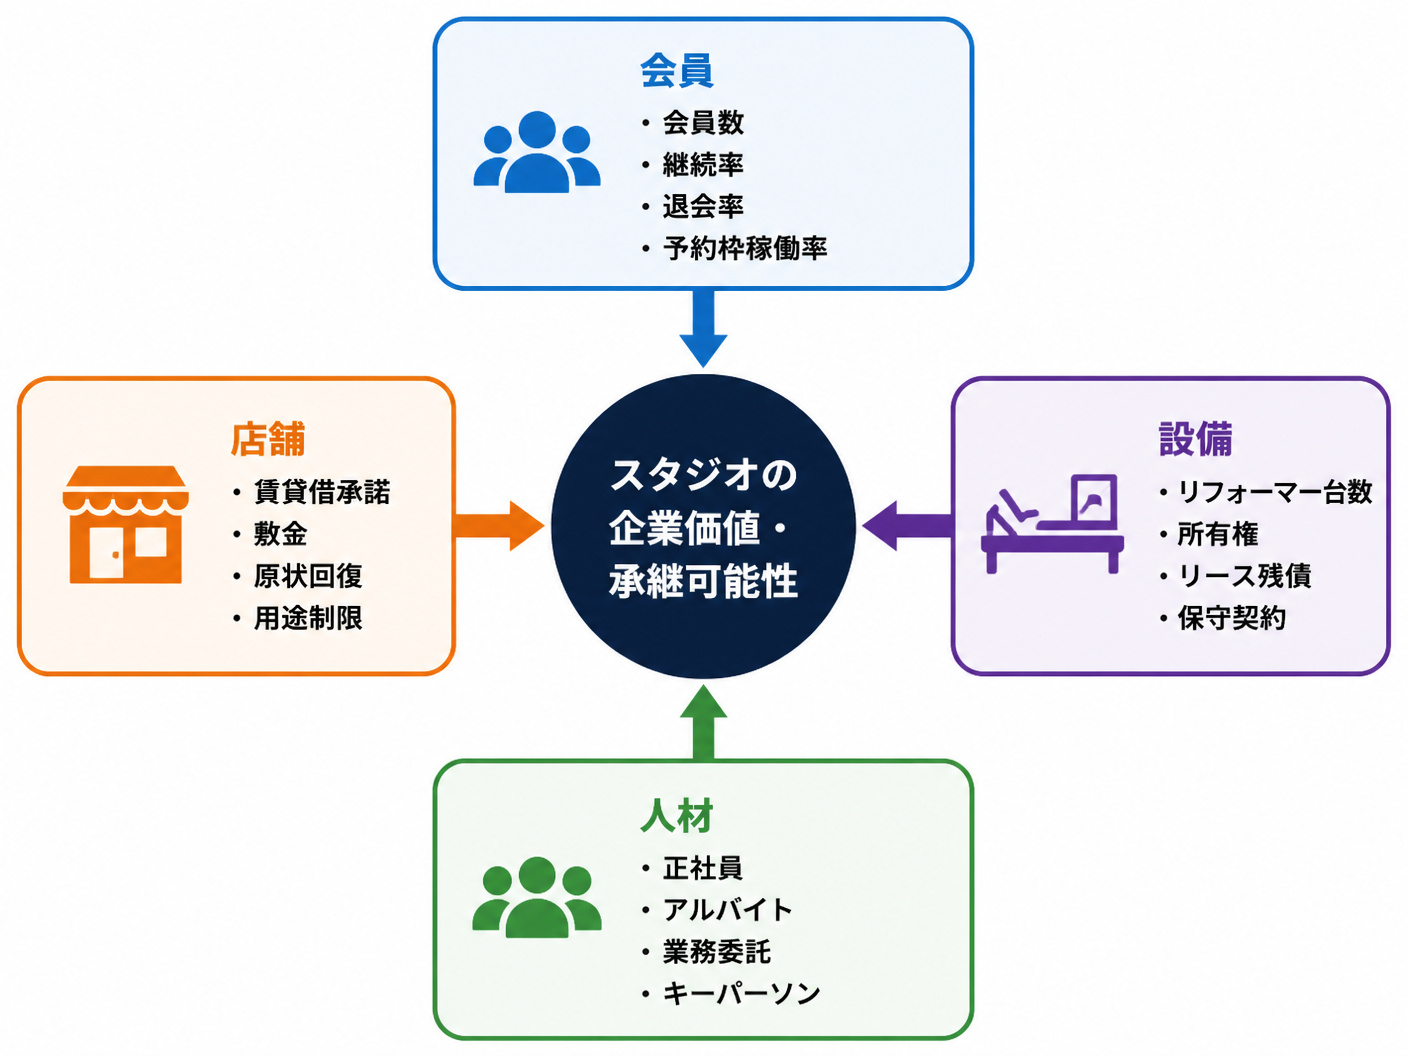
4. マシンピラティススタジオ向け仲介会社の選定基準スタジオM&Aでは、一般的な成約件数だけでは判断できません。会員の継続性、予約枠の稼働率、マシンの権利関係、賃貸借契約、人材の承継を扱えるかが重要です。
1〜3店舗の案件では、財務規模が小さくても調査と交渉の工数は一定です。小規模案件の最低報酬や、店舗型サービスの成約実績を確認します。
4-1. 会員継続率と稼働率を企業価値に反映する方法買主は、会員数や月商だけでなく、退会率、会員継続率、予約枠稼働率、客単価を分解します。月商が同じでも、短期入会が多い店舗は収益の再現性が低く評価されます。
月次試算表と合わせて、過去12か月の会員推移、入会・退会、キャンセル、曜日別稼働率を提示します。営業利益とオーナー依存の程度も企業価値に影響します。
4-2. リフォーマーの所有権とリース契約の引継ぎマシン台数だけでは価値を判断できません。購入証憑、所有権留保、割賦残高、リース残債、保守契約、撤去条件を設備台帳にまとめます。
事業譲渡では譲渡対象を個別に列挙し、株式譲渡では会社が保有する契約と債務を確認します。リース会社の承諾が必要な場合は、早期に照会します。
4-3. インストラクターの雇用契約と業務委託承継正社員、アルバイト、業務委託で、報酬、勤務時間、契約期間、競業避止、秘密保持の条件は異なります。事業譲渡では従業員の転籍同意が必要になる場合があります。
特定インストラクターに会員が集中している場合、退職は売上減少に直結します。キーパーソンの継続意思、引継ぎ期間、報酬条件を早めに整理します。
4-4. 賃貸借契約と敷金・原状回復義務の確認店舗を継続するには、家主の承諾、賃貸借契約の承継、用途制限、敷金や保証金の扱いを確認します。名義変更や再契約で賃料条件が変わることもあります。
原状回復義務、違約金、保証会社、看板や内装の規定も確認対象です。家主の承諾が得られない場合、会員や設備があっても店舗を継続できません。
 5. 契約前チェックリストで仲介会社を比較する

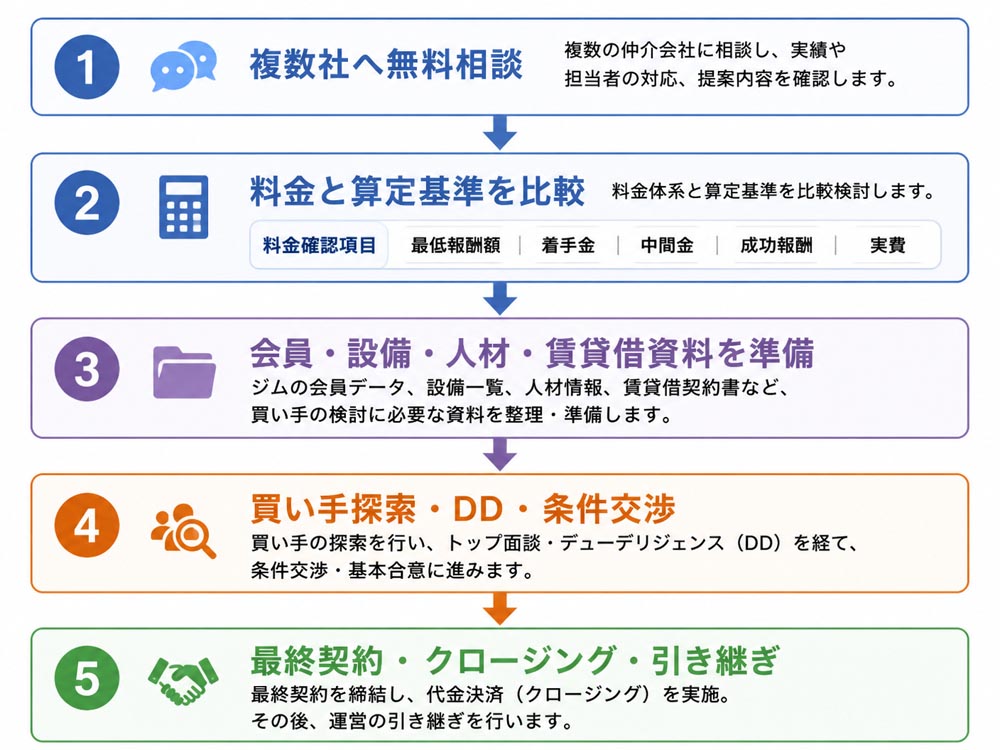
契約前は、最低でも2〜3社から見積もりを取り、同じ売却価格を前提に比較します。料金の安さだけでなく、候補先の質、業界理解、資料作成、交渉支援の範囲を確認します。
成功報酬の料率と算定基準
最低報酬額と消費税の扱い
着手金、中間金、月額報酬の有無
専任契約の期間と解約条件
テール条項の期間と対象買主
両手取引の有無と利益相反管理
DD、弁護士、税理士、交通費の負担
担当者と専門家の対応体制
料率5%という表示だけでは比較できません。株式価値か移動総資産か、負債や現預金を含むか、最低報酬はいくらかを確認します。
着手金や中間金が成功報酬に充当されるかも重要です。消費税を含む総額と、成約しなかった場合の支払額を同じ表に記載します。
5-2. 専任契約とテール条項の期間・対象範囲専任契約では、一定期間ほかの仲介会社へ依頼できないことがあります。契約期間、自動更新、解除通知の期限、解除時の費用を確認してください。
テール条項は、契約終了後に元の仲介会社が紹介した買主と成約した場合の報酬請求条項です。適用期間と対象買主を限定し、名簿や記録で特定できる状態にします。
5-3. 業界実績と担当者の案件対応体制を確認する「M&A実績」だけでなく、マシンピラティス、フィットネス、店舗型サービスの成約実績を質問します。店舗数、譲渡スキーム、成約までの期間も確認材料です。
担当者が一人で全工程を担うのか、財務・法務の専門家とチームで対応するのかを確認します。担当者の経験年数より、案件への関与範囲を具体的に聞くことが有効です。
5-4. 売却前に整える会員・設備・契約資料一覧会員数、入退会数、継続率、予約枠稼働率、月次試算表、銀行口座、税務申告書を準備します。売上と営業利益は店舗別にも分けると評価しやすくなります。
設備台帳、購入・リース契約、賃貸借契約、敷金資料、人員表、雇用契約、業務委託契約も必要です。資料が揃うほどDDと交渉の停滞を防げます。
6. よくある質問(FAQ) 6-1. 売主と買主は仲介手数料を誰が負担しますか契約形態によって異なります。仲介会社では売主と買主の双方に請求する両手取引があり、FAでは依頼した側のみが負担する片手取引が一般的です。
同じ仲介会社が双方から報酬を受け取る場合は、各当事者の負担額、成功報酬の基準、利益相反への対応を確認してください。
6-2. M&A途中で解約した場合に費用は発生しますか着手金や中間金は、成約しなくても返金されない契約があります。解約料、違約金、実費精算、月額報酬の終了時期を契約書で確認します。
契約終了後に成約した場合は、テール条項が適用される可能性があります。対象買主と期間を明確にしておくことが必要です。
6-3. 手数料やDD費用は税務上どう処理しますか仲介手数料、専門家報酬、DD費用の会計・税務処理は、株式譲渡か事業譲渡か、支出の内容などで異なります。自社の税理士へ事前に確認してください。
請求書、契約書、支払日、業務内容を保存し、仲介手数料と設備費用などを混同しないよう整理します。
6-4. 小規模スタジオでもFAを依頼する価値はありますか価格交渉や契約条件で売主側の利益を優先したい場合、FAが選択肢になります。ただし、リテイナーフィーや専門家費用を含めると総額が高くなる場合があります。
候補先探索から成約まで任せたい初回案件は仲介会社、自社で相手を見つけ交渉方針を管理したい場合はFAやマッチングサイトが適します。
7. おすすめ商品: ピラティススタジオ専門のM&A仲介サービスの特徴と選び方ピラティススタジオ専門のM&A仲介サービスは、売却するか未定の段階から無料面談に対応し、売却可能性、価格感、買い手候補の方向性を整理できます。小規模スタジオの相談にも対応しています。
特徴は、ピラティス・フィットネス業界の買い手候補探索に加え、事業譲渡と株式譲渡の比較、必要資料、仲介手数料と手取り額の整理まで行う点です。買い手探し、秘密保持、条件交渉、DD、成約、引き継ぎまで支援します。
料金は着手金・中間金が無料で、最低報酬は500万円から対応しています。売上はあるが利益が残りにくい、後継者がいない、インストラクター不足で運営継続が不安といったケースも、売却可能性の確認から相談できます。
会員やスタッフへの情報管理を重視する場合は、秘密保持に配慮したオンライン面談を利用できます。実際の料金や手取り額は案件内容で異なるため、複数社の見積もりと並べて確認してください。

マシンピラティススタジオのM&A仲介手数料は、成功報酬の料率だけでなく、最低報酬額と算定基準で決まります。3,000万円や5,000万円の案件では、最低報酬が手取りを大きく左右します。
相見積もりでは、着手金、中間金、リテイナーフィー、DD費用、実費、消費税を含めた総額を比較します。会員、設備、人材、賃貸借契約の資料を整え、まずは複数の仲介会社へ相談してください。


編集者の紹介