M&Aのデューデリジェンスレポートで見抜く重大リスクと判断基準
本ページの更新日について
公開日:2025年10月25日最終更新日:2026年8月31日
M&Aの成否を決定づけるデューデリジェンスレポートは、膨大な調査データの中から本質的なリスクと企業価値を見極めるための最重要資料です。短期間で買収価格や契約条件を判断するための実践的な精査手順を解説します。
1. M&Aのデューデリジェンスレポートで経営層が精査すべき項目デューデリジェンス(DD)レポートが提出された際、経営陣や投資担当者が数百ページに及ぶ全容を隅々まで読み込む時間は限られています。案件の可否を迅速かつ的確に判断するためには、報告書冒頭のエグゼクティブサマリーを戦略的に読み解く技術が欠かせません。
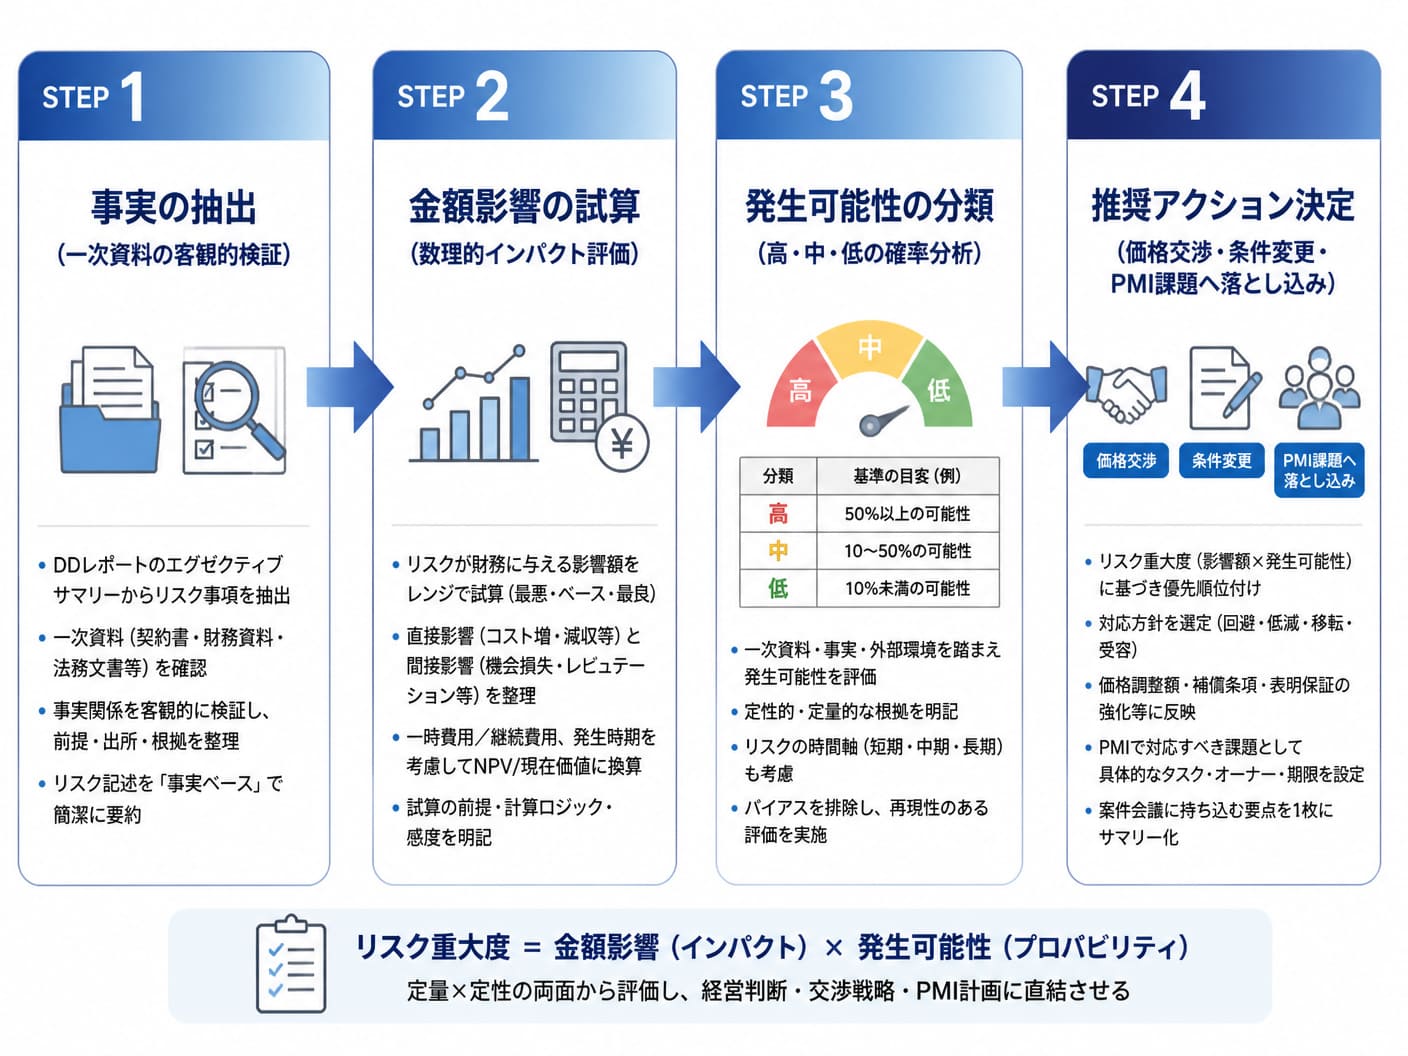
1-1. エグゼクティブサマリーでリスク重大度と影響額を整理する手法報告書を受け取った経営層は、まずエグゼクティブサマリーから検出事項を整理する必要があります。すべての指摘事項を等列に扱うのではなく、事業継続性に与えるインパクトに応じて優先順位を設定しなければなりません。
整理軸 | 抽出内容 | 経営会議での議論ポイント |
|---|---|---|
事実(Fact) | 客観的な調査データ・証憑 | 資料の裏付けと調査範囲の網羅性 |
金額影響(Impact) | 損益およびBSへの影響額試算 | 買収価格に対する減額要請の可否 |
発生可能性(Likelihood) | リスクの顕在化確率 | 将来発生した際の対応コスト見積もり |
推奨アクション(Action) | 専門家による対応策の提言 | 表明保証・補償条項への織り込み |
検出された課題を上記4項目に分類して表に整理することで、役員会での協議が著しく円滑化します。定量的な金額影響と発生可能性を交差させて評価することが、客観的な意思決定の第一歩です。
1-2. 取引中止基準となるレッドフラッグの発見と意思決定の優先順位調査結果の中には、条件交渉で解決できる課題と、案件自体を中止すべき致命的な欠陥(レッドフラッグ)が存在します。経営陣は両者を即座に識別する基準を持たなければなりません。
【取引中止の対象(レッドフラッグ)】許認可の取り消しリスク、粉飾決算や反社会的勢力との関与、主要顧客の契約解除条項の発動
【価格調整で対応可能な課題】未払い残業代の計上漏れ、棚卸資産の評価損、回収不能な売掛金の滞留
【契約条件・PMIで解決可能な課題】基幹システムの老朽化、就業規則の不備、キーマンの離職懸念
レッドフラッグが検出された場合、価格減額での妥協は極めて危険です。買収後の企業存続を脅かすリスクに対しては、撤退ラインを厳格に適用する果断さが求められます。
1-3. 報告書の品質を評価する4つの検証視点と不備を見抜くチェック提出されたDDレポートそのものの品質が低い場合、誤った意思決定を誘発する恐れがあります。レポートの妥当性を評価するために、経営層は4つの検証視点を適用する必要があります。
検証軸 | 不備を見抜くチェックポイント |
|---|---|
調査範囲(スコープ)の妥当性 | 重要子会社や主要事業部が調査対象から漏れていないか |
根拠資料の透明性 | ヒアリング結果だけでなく、契約書や勘定科目明細による裏付けがあるか |
金額影響の試算精度 | 単なる単年度の影響額だけでなく、将来キャッシュフローへの影響が試算されているか |
具体的提言の有無 | リスクの指摘にとどまらず、価格交渉や契約書改定への落とし込みが提案されているか |
「リスクが存在する可能性がある」といった曖昧な記述に終始しているレポートは不十分です。具体的な金額インパクトと対応策が示されているかを厳しく精査してください。
 2. 専門分野ごとの調査項目と見落としがちな潜在的リスクの分析
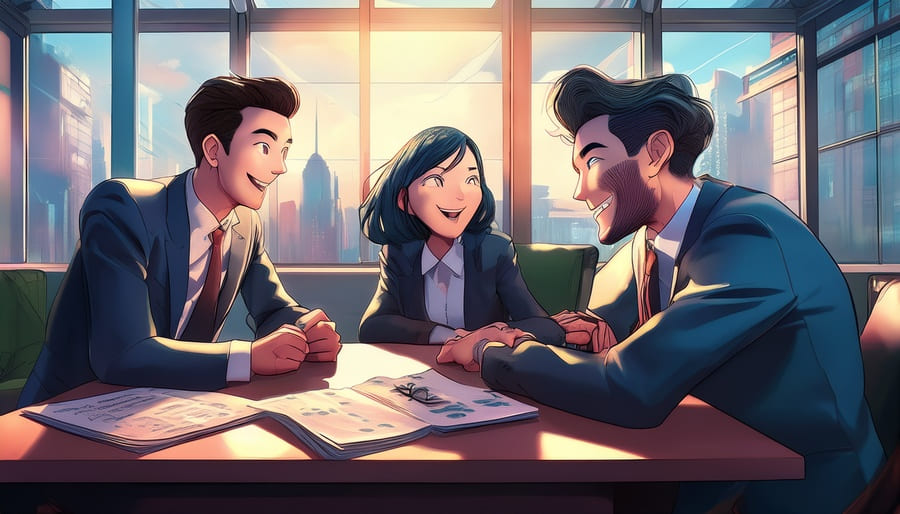
デューデリジェンスは財務・税務・法務・労務・事業・ITなど多岐にわる専門領域で実施されます。各分野における標準的な調査項目を理解し、見落としやすい潜在的リスクを把握することが重要です。
2-1. 財務および税務調査における正常収益力と簿外債務の算定手続財務デューデリジェンス(財務DD)では、決算書の表面的な数値ではなく、対象企業の実態的な稼ぐ力である「正常収益力」を算定します。一時的な損益を除外し、買収後も継続して発生する収益構造を浮き彫りにするためです。
一過性損益の除去:役員個人の経費処理や一時的な不動産売却益などを控除し、調整後EBITDAを算出
実態純資産の評価:貸し倒れリスクのある売掛金の引当、滞留在庫の評価損を反映
簿外債務の洗い出し:未計上の退職給付債務、製品保証引当金、デリバティブ取引の評価損を確認
税務リスクの検証:過去の税務申告の妥当性、移転価格税制のリスク、繰越欠损金の引き継ぎ可否の精査
過去の決算で特別利益が多額に計上されている場合、実態の収益力は大幅に下振れする可能性があります。財務諸表の数値に惑わされず、キャッシュフローの創出能力を冷徹に見極める必要があります。
2-2. 法務および労務調査で発覚しやすい未払い残業代や契約不備法務デューデリジェンス(法務DD)や労務調査では、企業の法的基盤とコンプライアンス遵守状況を精査します。特に中小企業において顕在化しやすいのが、労働管理の不備による潜在負債です。
未払い残業代リスク:名ばかり管理職への残業代未払いや、タイムカードと実労働時間の乖離による過去遡及請求リスク
チェンジ・オブ・コントロール(COC)条項:株主変更に伴い、主要取引先やライセンス契約が解除される条項の有無
知的財産権の帰属:特許や商標、ソースコードの権利が会社ではなく創業者個人や外部委託先に残っていないかの確認
訴訟・係争リスク:元従業員や取引先とのトラブル、損害賠償請求の潜在的可能性
労務問題による未払い残業代は、数年分の遡及適用によって数千万円規模の突発的な負債へと化すケースが少なくありません。就業規則と給与明細の実態突き合わせが極めて重要です。
2-3. 事業とITの調査が明かす市場優位性とシステム統合上の障壁事業デューデリジェンス(事業DD)とIT調査は、買収後のシナジー創出と統合プロセス(PMI)の成否に直結します。過去の財務データには現れない、将来の成長力とシステム統合コストを評価します。
顧客・仕入先依存度:特定得意先への売上集中リスクや、キーパーソン離職に伴う顧客離脱可能性の分析
市場環境と競合分析:業界動向に対する自社の強み(KBF)の持続性と、事業計画の妥当性検証
レガシーシステムの改修コスト:基幹システムの老朽化、ブラックボックス化に伴う移行コストの見積もり
セキュリティ体制:個人情報保護やサイバー攻撃に対するリスク対策の整備状況
事業計画が過去の実績とかけ離れて楽観的な場合、その前提条件を疑わなければなりません。IT基盤の刷新に数億円規模の追加投資が必要となり、買収費用を圧迫する事例も頻発しています。
2-4. 各調査手法の選択肢とスケジュール管理における注意点の把握デューデリジェンスは、基本合意締結から最終契約締結までの約1〜2ヶ月という限られた期間内で効率的に進行させる必要があります。主な手法とスケジュール管理の要点は以下の通りです。
調査手法 | 主な実施内容 | 実務上のポイント |
|---|---|---|
デスクトップリサーチ | 開示資料(決算書、契約書、規則等)の書面精査 | 初期段階で資料の不備や矛盾点を徹底抽出 |
Q&Aおよび追調査 | 専門家から対象企業への質疑応答(リスト形式) | 質問の優先順位を設定し、回答遅延を防ぐ |
マネジメントインタビュー | 経営陣・業務責任者への対面・オンライン取材 | 定性的な経営観念や組織風土の実態を把握 |
現地調査(サイトビジット) | 工場、店舗、倉庫などの実地視察 | 棚卸資産の実在性や設備の稼働状況を確認 |
資料開示の遅れはスケジュール全体の停滞を招きます。買い手側は専門家チームと頻繁に打ち合わせを行い、進捗上のボトルネックをタイムリーに解消することが不可欠です。
 3. 発見リスクの買収価格への反映と契約条項およびPMIの策定
デューデリジェンスレポートで特定された財務的・法的リスクは、分析して終わりではありません。実際の買収価格(株式譲渡対価)の減額交渉、最終契約書(SPA)の条項策定、ならびに買収後のPMI計画へ着実に反映させる手続きが必要です。
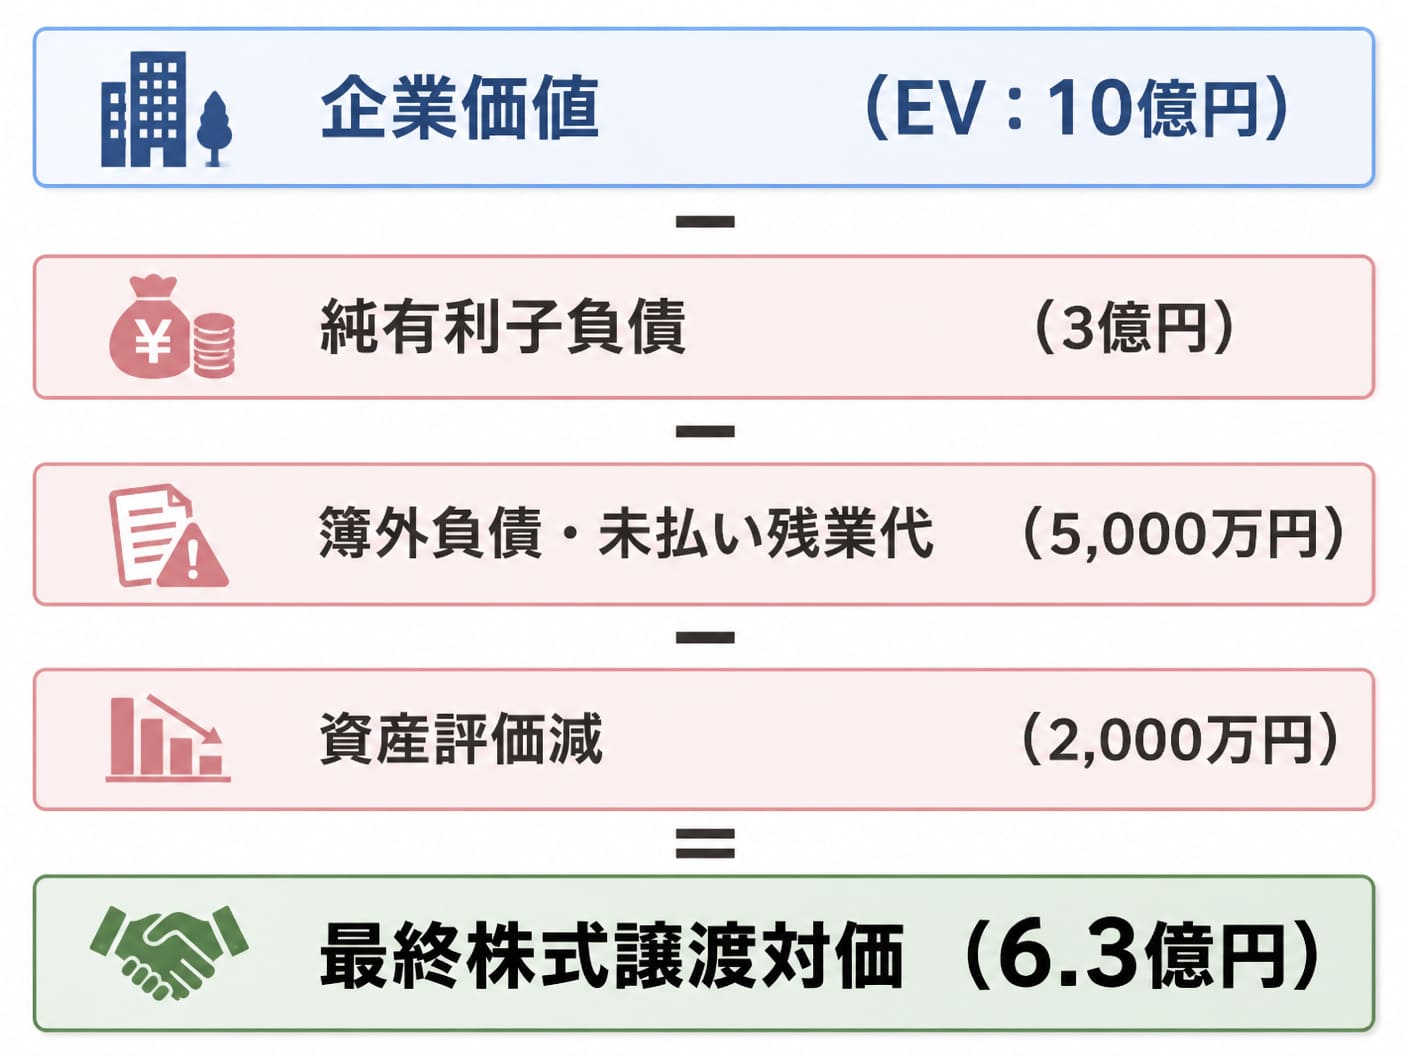
3-1. 検出された財務リスクを株式譲渡対価へ換算する具体的な計算式検出された定量リスクは、企業価値(EV)から株式譲渡対価(株式価値)を算出する「ネットデット調整(純有利子負債調整)」のプロセスで直接控除されます。
株式譲渡対価 = 企業価値(EV) − 有利子負債 + 会社保有現金同等物 − 財務DD指摘調整額
【控除対象となる指摘項目例】
簿外負債および偶発負債(未払い残業代、退職給付引当不足など):全額控除
回収不能な売掛金および滞留在庫の評価損:全額または一定割合を控除
将来必要な突発的修繕費用やIT改修コスト:見積額の全額または一部控除
たとえば企業価値が10億円と評価された案件であっても、DDで5,000万円の未払い残業代と2,000万円の滞留在庫評価損が判明した場合、株式譲渡対価から7,000万円を直接控除する交渉を行います。根拠ある数理データに基づく提示が交渉を優位に進める鍵です。
3-2. 最終契約書における表明保証条項と補償条項によるリスクの遮断金額的影響が確定できないリスクや、潜在的な税務追徴リスクに対しては、最終契約書(SPA)の法的条項を活用してリスクを遮断します。価格減額だけではカバーしきれない事態への備えです。
契約条項 | 目的と機能 | DD結果の反映例 |
|---|---|---|
表明保証(Representations & Warranties) | 売り手が対象会社に関する事実(財務・法務等)が真実かつ正確であることを保証する | 「開示された財務諸表以外に簿外負債が存在しないこと」「法令違反がないこと」を具体的に明記 |
個別補償条項(Indemnification) | 特定のリスクが将来顕在化した際、売り手が買い手の損害を直接補償する | 「過去の税務申告漏れによる追徴課税が発生した場合、全額売り手が負担する」旨を特約指定 |
リスクを検出したにもかかわらず表明保証や補償条項へ盛り込まない場合、買収後に損害が発生しても売り手へ求償できなくなります。弁護士と密接に連携し、網羅的な契約条項を設計してください。
3-3. 調査結果を統合プロセスへ落とし込む100日計画の策定手順DDで特定された定性的な課題や内部統制の不備は、クロージング後の「100日プラン(統合初期の優先アクション計画)」へ落とし込み、PMIで確実に改善していきます。
【DAY 1〜30】ガバナンスと資金管理の掌握:印章管理、銀行口座の権限変更、決算プレスの統一
【DAY 31〜60】労務・人事体制の安定化:就業規則の改訂、未払い残業代発生防止のための勤怠管理システム導入
【DAY 61〜100】業務プロセス・IT統合の推進:販売管理システムと基幹データの統合、重複拠点の集約
買収完了後に放置されたリスクは必ず拡大します。DDレポートの「経営課題一覧」をそのままPMIのToDoリストに変換し、担当者と完了期限を割り当てて進捗を管理することが重要です。
 4. 売り手側の資料開示対策と失敗しない外部専門家選びの比較基準
デューデリジェンスは買い手側だけのプロセスではありません。売り手企業にとっても、適切な資料開示と事前準備が企業価値の防衛に直結します。また、買い手企業が信頼できる外部専門家を選定するための基準も解説します。
4-1. 売り手企業が事前準備すべき資料と質疑応答における回答方針売り手側が調査に非協力的であったり資料提出が遅延したりすると、買い手側に「何か隠蔽しているのではないか」という疑念を抱かせ、買収価格の不当な引き下げや案件破談を招きます。
事前整理すべき主要資料:過去3〜5期分の決算書・申告書、総勘定元帳、主要契約書、就業規則・賃金台帳、組織図
VDR(バーチャルデータルーム)の活用:セキュリティが保たれたクラウド上で資料を分類・格納し、マスキング処理を実施
Q&Aへの回答姿勢:不利な事実であっても隠蔽せず、背景と現在の対策を含めて客観的かつ誠実に回答
売却前に売り手自らが専門家に依頼して事前調査を行う「セルサイドデューデリジェンス」を実施する企業も増えています。あらかじめ自社の弱点を把握し、対策を講じた上で交渉に臨むことが手取り額の最大化につながります。
4-2. 専門家の委託費用相場と予算規模に応じた調査範囲の選定基準DDを外部専門家に委託する際の費用は、対象企業の規模、事業の複雑性、調査範囲(フルDDか限定DDか)によって大きく異なります。
対象企業の売上規模 | 主要DD(財務・税務・法務)の費用相場 | 推奨される調査範囲(スコープ) |
|---|---|---|
売上3億円未満(スモールM&A) | 100万〜300万円程度 | 財務・法務の重要リスクに絞ったライトDD(限定DD) |
売上3億〜10億円(中堅下位) | 300万〜600万円程度 | 財務・税務・法務・労務の標準的なDD |
売上10億〜50億円(中堅上位) | 600万〜1,500万円程度 | 財務・税務・法務・事業・ITを含めたフルDD |
買い手企業は買収予算やリスク許容度に応じて、調査範囲を最適化する必要があります。案件規模に対して過度なフルDDを実施すると、手数料負けを起こすリスクがあるため注意が必要です。
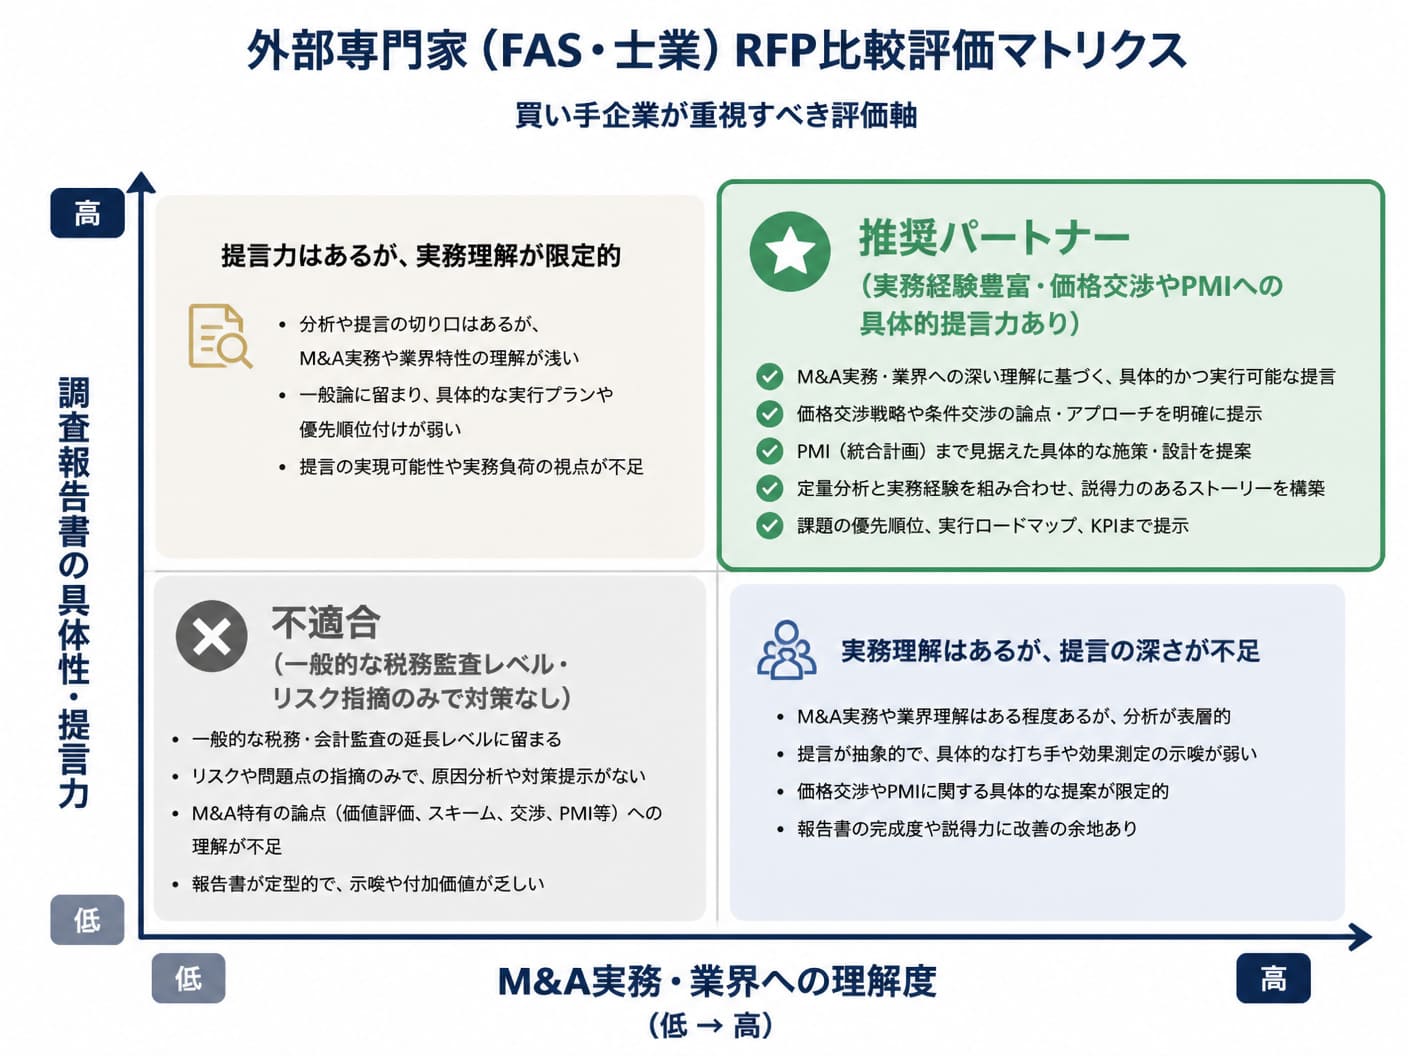
4-3. 委託先を選定するRFP比較と提示すべき質問項目の選定手法外部専門家(FAS・会計事務所・法律事務所)を選定する際、単に料金の安さだけで選ぶのは危険です。M&A実務の経験値と、価格交渉に繋がるレポートを作成できるかを見極める必要があります。
【専門家選定における4つの評価軸】
M&A実務実績:対象企業の同業種におけるDD支援実績が豊富にあるか
体制とスピード:指定された短期間でチームを編成し、報告書を提出できるか
レポートの記載水準:単なる事実列挙ではなく、減額交渉やSPA条項への提言が含まれるか
コミュニケーション力:難解な専門用語を避けて経営陣にわかりやすく解説できるか
発注時にはRFP(提案依頼書)を作成し、「同種案件での指摘事例」や「価格反映へのアドバイス方針」について事前プレゼンを求めることが、失敗しない専門家選びの鉄則です。
 5. M&Aのデューデリジェンスレポートに関するよくある質問
M&Aの実務現場で、経営者や担当者から頻繁に寄せられる疑問について、客観的な実務慣行に基づき回答します。
5-1. スモールM&Aでもデューデリジェンスレポートは作成すべきか結論として、譲渡金額が数千万円規模のスモールM&Aであっても、デューデリジェンスを完全にスキップすることは極めて危険です。小規模企業であっても、簿外債務や未払い残業代といった潜在リスクは同様に発生するためです。
ただし、大企業並みのフルDDを実施すると調査費用が買収額を圧迫します。そのため、財務と法務の最重要項目(簿外負債、主要契約、未払い残業代)に絞った「ライトDD(限定DD)」を実施し、簡潔な報告書を作成してもらう手法が推奨されます。予算を抑えつつ、致命的な失敗を防ぐための現実的なアプローチです。
5-2. レポートで発覚した追加リスクはどの時点で開示するべきかDDレポートによって重大な追加リスクが発覚した場合、最終契約締結に向けた条件交渉のテーブルに乗せるタイミングは、報告書の正式受領直後が最も適しています。
買い手側は、専門家からの最終報告を受けた段階で「検出リスクの一覧と金額影響」を取りまとめ、売り手側アドバイザーへ速やかに提示します。協議の順序としては、まず売却価格の減額調整を打診し、合意に至らない場合は表明保証条項の追加や補償特約の設置を交渉するステップを踏みます。クロージング直前に唐突に突きつけると交渉破綻を招くため、順序立てた開示が不可欠です。
6. 手取りを増やす会社売却・M&A仲介サービスの特徴と選ばれる理由M&Aにおいてデューデリジェンスレポートを提示し、価格交渉やリスク対応を行う際、最終的に最も重要なのは「売り手・買い手双方にとっての手取り額と実質的な経済合理性」です。大手M&A仲介会社の場合、広範な広告費や営業人件費、ブランド維持コストが仲介手数料に転嫁されており、最低報酬額が2,500万円以上に設定されているケースも珍しくありません。
これに対し、手取りを増やす会社売却・M&A仲介サービス(M&A PMI AGENT)は、代表がWEB事業出身であり、SEOやAIOを自社運用することで広告費を大幅に削減しています。
さらに、テレアポや大量DMに頼らない効率的な集客体制とオンライン面談中心の低コスト運営を実現し、着手金無料・中間金無料・最低報酬500万円〜という極めて合理的な料金体系を提供しています。
たとえば譲渡価格が5,000万円の中小企業案件の場合、他社の最低報酬2,500万円と比較して手数料差額は最大2,000万円となり、売り手経営者の手元に残る金額に決定的な差が生じます。
また、安さだけでなく、担当メンバーがM&A仲介・ビジネスDD・PMI・企業再生の豊富な実務経験を有しており、売り手目線に立った手取り額最大化のアドバイスと高品質な買収サポートを一気通貫で提供します。他社提案書の手数料比較やセカンドオピニオンとしての無料オンライン相談も受け付けています。

M&Aのデューデリジェンスレポートは、対象企業の実態を解き明かし、取引リスクを遮断するための羅針盤です。経営陣はエグゼクティブサマリーからリスクの金額影響と発生可能性を速やかに分析し、価格調整、表明保証条項、PMIの100日計画へと確実に落とし込む必要があります。適切な調査と根拠ある交渉戦略を実行し、価値あるM&Aを完成させてください。
編集者の紹介