M&Aの適格合併と非適格合併の違いとは?メリット・デメリットを比較

本ページの更新日について
公開日:2025年4月8日最終更新日:2026年8月28日
M&Aや組織再編において、適格合併と非適格合併の選択は課税タイミングや繰越欠損金の引き継ぎを大きく左右します。本記事では、税務・法務の差異や判定フロー、シミュレーションを構造的に解説します。
1. M&Aにおける適格合併と非適格合併の違いや比較すべき点適格合併と非適格合併の根本的な違いは、税務上において合併に伴う資産移転を「事業の継続」とみなすか「売買による精算」とみなすかという点に集約されます。法人税法上の要件を満たす適格合併では、課税の繰延べが認められる一方、非適格合併では即時課税が発生します。
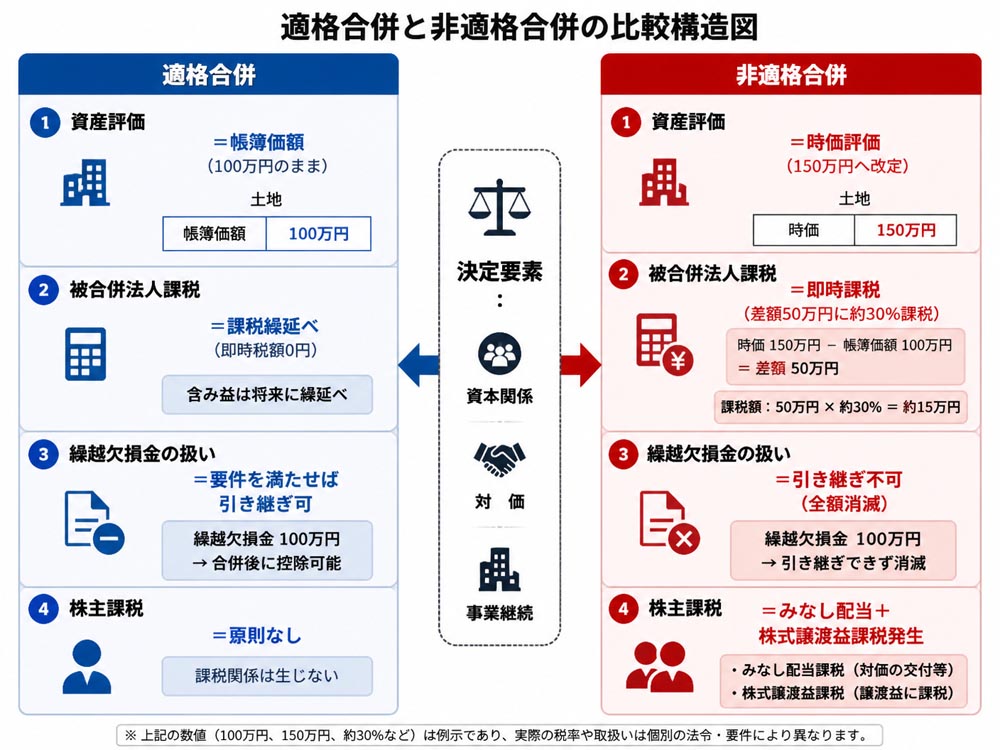
1-1. 資産・負債を帳簿価額で引き継ぐ適格方式と時価評価する非適格方式適格合併において、合併法人(存続会社)は被合併法人(消滅会社)の資産および負債を「帳簿価額」でそのまま引き継ぎます。これは、企業の経済的実質が合併前後で変化していないと捉えるためです。一方で、非適格合併では被合併法人の資産・負債を「時価評価」で移転させる取引、すなわち資産の売却処分として取り扱います。
例えば、被合併法人が帳簿価額100万円、時価150万円の有価証券や不動産を保有していた場合、適格合併であれば合併法人へ100万円のまま移転します。しかし非適格合併の場合、時価150万円で引き継ぐため、被合併法人側で50万円の譲渡益(評価益)が認識されます。この評価方法の違いが、後述する課税発生の有無に直結します。
会計処理と税務処理の基本的な相違を下表に整理しました。
比較項目 | 適格合併 | 非適格合併 |
|---|---|---|
資産・負債の評価 | 帳簿価額(簿価) | 時価評価 |
被合併法人の課税 | 課税なし(繰延べ) | 譲渡損益に対して即時課税 |
繰越欠損金の引き継ぎ | 要件を満たせば引き継ぎ可能 | 全額消滅(引き継ぎ不可) |
株主への課税 | 原則なし | みなし配当・株式譲渡益課税 |
適格合併では、被合併法人の保有する資産に含み益が存在していても、合併時点での課税は一切発生しません。資産の評価益に対する課税が将来の売却時まで繰り延べられるからです。このメカニズムは「税務上の課税繰延べ」と呼ばれます。
具体的な数値で比較してみましょう。帳簿価額100万円、時価150万円の資産が存在する場合、差額の50万円が含み益となります。非適格合併を選択すると、効力発生日の属する事業年度において50万円の譲渡益が実現し、実効税率を約30%と仮定すると、約15万円の法人税額が即時に課税されます。
これに対し、適格合併では100万円の簿価のまま引き継ぐため、合併時の税額は0円です。将来、合併法人がその資産を外部へ150万円で売却した段階で初めて50万円の益金が計上され、税金が発生します。
つまり適格合併とは、税金の免除ではなく「タイミングの後払い化」を実現する仕組みです。組織統合初期のキャッシュアウトを抑えたい企業にとって、極めて強力な財務的猶予となります。
1-3. 被合併法人が抱える繰越欠損金を引き継ぐための制限と計算ルール適格合併を選択した最大の動機となり得るのが、被合併法人が抱える「繰越欠損金」の引き継ぎです。しかし、節税目的のみで行われる不当な組織再編を防止するため、法人税法第57条等によって厳格な引き継ぎ制限と計算ルールが定められています。
支配関係の発生時期や事業の引き継ぎ状況に応じ、繰越欠損金の利用には以下の制限が課されます。
5年超の支配関係がある場合:原則として被合併法人の繰越欠損金を全額引き継ぎ可能。
5年以内の支配関係で「みなし共同事業要件」を満たさない場合:利用制限がかかり、特定資産の含み損相当額も含めて控除不能となる。
非適格合併の場合:適格要件を満たさないため、被合併法人の繰越欠損金は100%消滅。
例えば、被合併法人に100万円の繰越欠損金があり、合併法人の当期所得が300万円である場合、制限なく引き継げれば課税所得は200万円に減少します。しかし、支配関係が5年未満であり要件を外れた場合、100万円の欠損金は切り捨てられ、300万円全額に対して課税されることになります。
1-4. 非適格方式で生じる株主へのみなし配当課税と株式譲渡益の税務処理非適格合併を実行した場合、影響を受けるのは法人だけではありません。被合併会社の株主に対しても、二段階の個人の税務処理(所得税・住民税)が発生します。それが「みなし配当」と「株式譲渡損益」です。
被合併会社の株主が受け取る合併対価(金銭や存続会社の株式など)の総額が、被合併会社の資本金等の額を超える場合、その超過部分は実質的な利益の分配とみなされ「みなし配当」として課税されます。法人の利益剰余金を原資とした配当と同等に扱われるためです。
みなし配当部分は総合課税(最高税率約55%)の対象となる場合があり、株主にとって想定外の税負担となるリスクをはらんでいます。
一方、対価総額からみなし配当額を差し引いた金額と、株主がもともと取得していた株式の取得価額との差額は「株式譲渡損益」となります。こちらは申告分離課税(20.315%)が適用されます。非適格合併を設計する際は、法人税だけでなく、最終出資者である株主の手取り額に与える影響まで緻密に試算しなければなりません。
 2. 完全支配から共同事業まで分かれる適格合併の要件と判別基準

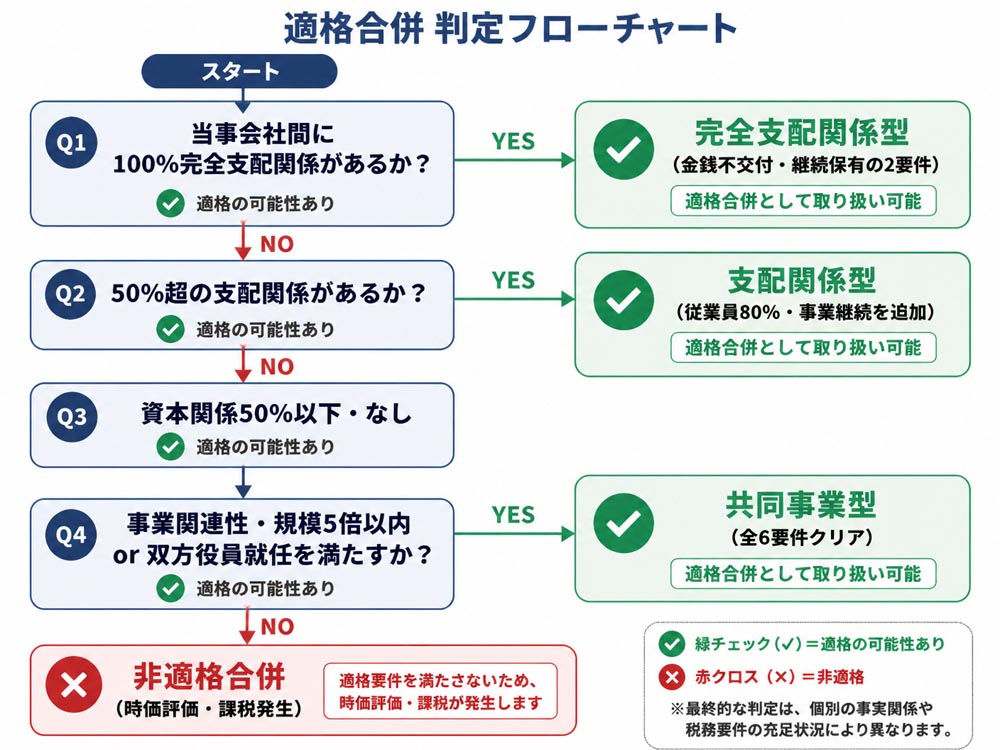
組織再編税制における適格合併の要件は、当事会社間の資本関係の深さに応じて3つの類型に分かれています。資本関係が深いほど形式的な要件のみで認められますが、資本関係が薄い独立企業同士の統合では、事業の継続性や規模などの客観的実態が厳格に問われます。
2-1. グループ内再編で適用される100パーセント完全支配関係の要件親会社が子会社の株式を100%所有している完全親子会社間の合併、または同一の親会社に100%支配されている兄弟会社間の合併がこの「完全支配関係型」に該当します。この類型はグループ内の組織整理であるため、経済的実体に変化がないと最も強く認められます。
求められる判定基準は以下の2点に限定されており、要件のハードルは比較的低いといえます。
金銭等不交付要件:合併対価として合併法人株式(またはその完全親会社株式)以外の金銭等の財産を交付しないこと。
継続保有要件:合併前に完全支配関係があり、かつ合併後も完全支配関係が継続することが見込まれていること。
ここで注意すべきは、持株比率「99%」では完全支配関係と認められない点です。わずか1%でも外部の少数株主が存在する場合、次に解説する「支配関係型」の要件を満たす必要があります。
2-2. 50パーセント超の支配関係において求められる金銭不交付と継続要件出資比率が50%を超え100%未満の親子会社間などで実施される合併は「支配関係型」に分類されます。完全支配関係よりも独立性が高まるため、形式的な株式対価の要件に加え、事業と人員が組織内に留まるかどうかの実質要件が追加されます。
具体的には、以下の4つの条件をすべてクリアしなければ適格判定を受けることができません。
金銭等不交付要件:合併対価が株式のみであること(端数処理等の例外を除く)。
支配関係継続要件:合併後も50%超の支配関係が継続すること。
従業員従事要件:被合併法人の直前の被用者(従業員)のうち、概ね80%以上が合併法人の業務に引き続き従事すること。
主要事業継続要件:被合併法人が行っていた主要な事業が、合併後も合併法人において引き続き行われること。
従業員の80%引継ぎや主要事業の継続といった要件は、合併後の組織改編計画に直接的な影響を及ぼします。早期の構造改革を目指して事業を大幅に縮小する計画がある場合、適格要件から外れるリスクが生じます。
2-3. 独立企業同士が統合する共同事業型で課される事業関連性と規模要件資本関係が存在しない、あるいは50%以下の独立企業同士がM&Aとして合併を行う場合、「共同事業型」の要件が適用されます。第三者同士の統合において対価の繰延べを認めるため、極めて厳格なハードルが設定されています。
共同事業型として適格認定を受けるためには、前述の「金銭不交付」「従業員80%維持」「主要事業継続」「支配株主の株式継続保有」に加え、以下の「事業関連性要件」と「選択要件(規模または経営陣)」を満たす必要があります。
要件区分 | 内容と判定基準 |
|---|---|
事業関連性要件 | 被合併法人の主要事業と、合併法人の事業内容が相互に関連していること。 |
同等規模要件(選択A) | 両社の売上高、従業員数、資本金等の規模の差が「5倍以内」であること。 |
双方経営参画要件(選択B) | 両社の特定役員(取締役等)のそれぞれ1名以上が、合併後の特定役員に就任すること。 |
対等な独立企業同士の統合において、一方が極端に小規模(規模差6倍以上)であり、役員も引き継がない場合は「対等な共同事業」ではなく「単なる買収」とみなされ、非適格判定を下されます。
2-4. 税務調査で否認を防ぐための実態充足と証拠資料の準備方法適格合併の判定において最も恐れるべきは、形式的に契約書を揃えて適格申告をしたものの、数年後の税務調査で「実態が伴っていない」として非適格へ否認される事態です。否認された場合、過去に遡って多額の追徴課税と延滞税が発生します。
実態充足を立証するために、実務上準備しておくべき証拠資料を以下のようにリスト化して保存しておくことが不可欠です。
従業員の従事実態:合併前後の社内名簿、組織図、社会保険の移管手続き書類、労働条件通知書。
事業の継続性:統合後の事業計画書、店舗・工場の稼働記録、個別事業別の勘定科目内訳書。
経営陣の参画:株主総会・取締役会議事録、役員の職務分掌表。
税務局は単なる書類の字面ではなく、「実際に従業員が業務を行っていたか」「主要事業の売上が維持されていたか」というファクトを精査します。計画段階からの客観的エビデンスの蓄積が最大の防御陣地となります。
 3. 両スキームの長所・短所と税務以外の意思決定フレーム
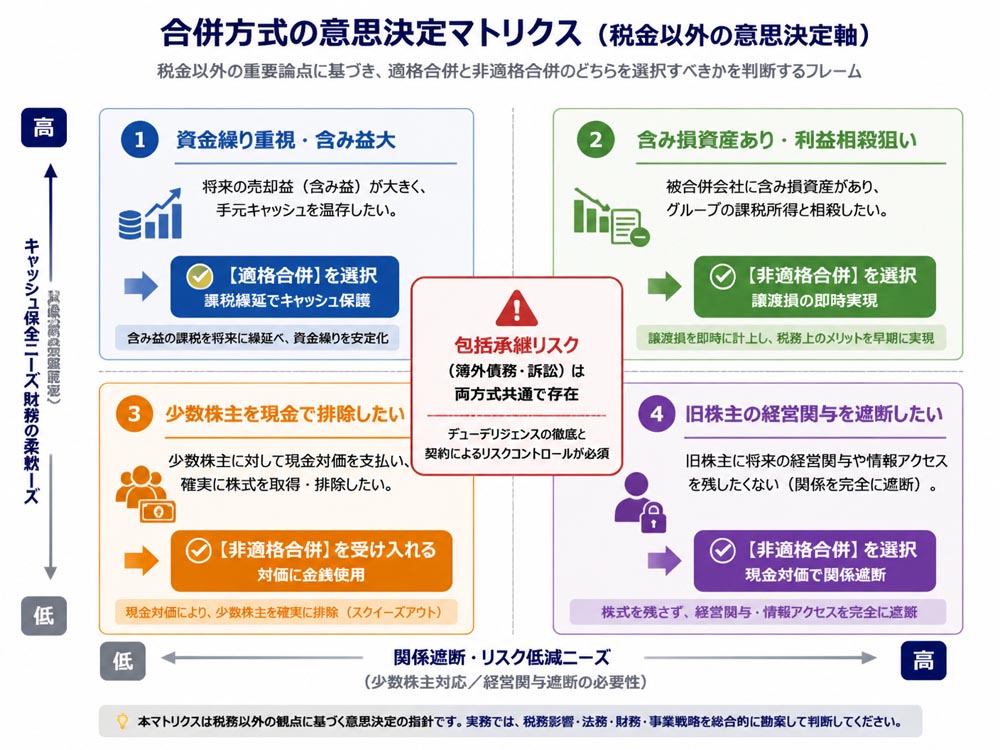
適格合併と非適格合併の選択は、単に「税金が安くなるかどうか」という一元的な視点だけで決めるべきではありません。事業運営の柔軟性、少数株主の処理、資金繰り、統合後の経営リスク(PMI)までを含めた多角的な意思決定フレームが必要です。
3-1. 適格合併における即時課税の回避と繰越欠損金活用の利点適格合併を選択する最大の長所は、なんといっても初期キャッシュアウトの抑制と税負担の最適化にあります。資産移転に伴う即時課税を回避できるため、M&Aやグループ再編に伴う手元流動性の損耗を防ぐことができます。
さらに、被合併会社が事業上の理由で蓄積してきた繰越欠損金を、一定の要件下で合併法人の将来の利益と相殺できる点は財務上の強力なテコとなります。例えば、将来的に大きな営業利益が見込まれる事業部を引き継ぐ際、過去の欠損金を適用することで、数年間にわたり法人税等の支払いを劇的に抑え込むことが可能です。
統合初期の資金繰りを最優先し、被合併会社の資産に巨額の含み益(不動産や有価証券など)が存在する場合は、適格合併を選択するのが王道の手法となります。
3-2. 非適格合併で含み損資産と営業利益を相殺できる税務上のメリット一般的に非適格合併は「税制上の優遇が得られないデメリットの大きいスキーム」と解釈されがちですが、企業戦略によっては「あえて非適格を選択する」合理的なケースが存在します。それが、被合併会社に「多額の含み損資産」が存在する場面です。
非適格合併では、資産・負債を時価評価して譲渡損益を即時実現させます。被合併会社が帳簿価額300万円、時価100万円の不動産や評価損のある事業用設備を抱えている場合、非適格合併を行うことで▲200万円の「譲渡損失」を確定させることができます。
この譲渡損失は、被合併会社の最終年度における営業利益や他の資産の譲渡益と相殺することが可能です。適格合併を選択してしまうと、含み損は帳簿価額のまま引き継がれるため、その資産を実際に売却処分するまで損益が顕在化しません。あえて非適格化することで、組織再編のタイミングで含み損を吐き出させ、税務上のグループ全体の利益を圧縮する高度な財務戦略が成立します。
3-3. 少数株主の排除や現金対価の交付が必要な場面でのスキーム選択税務以外の観点として、株主構成の整理や買収対価の性質がスキーム選択を決定づけることがあります。特に、消滅会社に少数株主が点在しており、彼らを排除して完全子会社化した上で統合(スクイーズアウト)したいケースです。
適格合併の基本条件には「金銭等不交付要件」が含まれており、合併対価として現金を交付した瞬間に、原則として非適格合併へと転換します。少数株主に対して株式ではなく現金を選択権なしで交付し、スクイーズアウトを短期間で完遂したい場合、税務上の非適格化を許容せざるを得ない局面が出てきます。
税金を繰り延べる利便性を取るか、現金対価によって株主構成をクリーンにする経営上の目的を取るか、トレードオフの比較検討が求められます。
3-4. 債務の包括承継リスクと対価設計が組織再編に与える経営的影響合併という手法そのものが持つ法的な最大の特徴は「権利義務の包括承継」です。これは事業譲渡などの個別承継スキームと大きく異なる点であり、適格・非適格を問わず、被合併会社のすべての債務や法的リスクが合併法人にそのまま自動移転します。
この包括承継には、以下のような経営的リスクが潜んでいます。
簿外債務の全額引き継ぎ:過去の未払い残業代、製品事故の損害賠償リスク、環境汚染の原状回復義務など。
契約上のチェンジ・オブ・コントロール条項(COC):合併によって契約解除や条件変更が誘発されるリスク。
対価設計において、自社株式を交付する適格合併を選んだ場合、旧株主が統合会社の主要株主として経営に影響力を残すことになります。一方、現金対価(非適格)で買収した場合は関係性を完全に遮断できます。統合後の経営統率力(PMI)にどのような影響を与えるか、対価の選択と組織統治の観点からの深い考察が必要です。
 4. 実際のM&A手法との比較と失敗を防ぐシミュレーション
理論上の理解を深断に変えるため、具体的な数値を用いた税額差の試算と、合併以外のM&A手法(株式譲渡・事業譲渡)との実務的な比較検証を行います。
4-1. 資産含み益150万円と繰越欠損金がある場合の税額比較試算以下の条件を持つ被合併会社A社を、黒字企業である合併会社B社が吸収合併するモデルケースをシミュレーションします。
被合併会社A社の資産:帳簿価額 100万円 / 時価 150万円(含み益 50万円)
被合併会社A社の繰越欠損金:100万円
合併会社B社の当期所得(合併前):300万円
実効税率:30%と仮定
【パターンA:適格合併を採用した場合】
A社の資産(100万円)はそのままB社へ引き継がれるため、合併時の評価益課税は0円です。また、要件を満たしてA社の繰越欠損金100万円を全額引き継いだと仮定すると、B社の課税所得は300万円 - 100万円 = 200万円となります。
B社の支払う法人税額は、200万円 × 30% = 60万円となります。
【パターンB:非適格合併を採用した場合】
A社の資産は時価150万円で評価されるため、A社側で50万円の譲渡益が発生します。しかしA社自身に100万円の繰越欠損金があるため、50万円の益金は欠損金と相殺され、A社での発生税額は0円となります。
残りの欠損金50万円は引き継げず消滅します。
一方、B社はA社の欠損金を引き継げないため、B社自身の当期所得300万円に対してそのまま課税されます。B社の支払う法人税額は、300万円 × 30% = 90万円となります。
この比較シミュレーションにおける最終手元キャッシュへの影響は下表の通りです。
計算要素 | 適格合併 | 非適格合併 |
|---|---|---|
被合併法人の譲渡損益 | 0円(繰延) | +50万円 |
被合併法人の発生税額 | 0円 | 0円(欠損金と相殺) |
合併法人の課税所得 | 200万円(欠損金100万円控除) | 300万円(欠損金引き継ぎ不可) |
合併法人の支払税額 | 60万円 | 90万円 |
グループ全体の税負担差額 | ▲30万円の節税 | 基準となる税負担 |
本試算では、適格合併を選択することで、非適格合併に比べグループ全体で「30万円」の即時キャッシュアウトを削減できるという明確な数値結果が得られます。
4-2. 非適格合併と株式譲渡および事業譲渡を選択する場合の使い分けM&Aの検討において、合併だけでなく「株式譲渡」や「事業譲渡」も並行して比較検討されます。それぞれの特徴と使い分けの基準をマトリクスで一覧化しました。
比較要素 | 非適格合併 | 株式譲渡 | 事業譲渡 |
|---|---|---|---|
取引の性質 | 組織法上の統合(消滅) | 株主間の株式売買 | 資産・事業の個別売買 |
権利負債の承継 | 包括承継(簿外債務含む) | 間接的に包括承継 | 選択的承継(欲しいもののみ) |
契約の個別同意 | 不要(反対株主手続き等) | 不要 | 取引先・従業員の個別同意要 |
許認可の承継 | 原則引き継ぎ(一部例外) | 維持(会社が変わらないため) | 原則再取得が必要 |
売り手の税務 | 法人税+株主への課税 | 株主の譲渡益課税(20.315%) | 売却法人の法人税(約30%) |
消費税の課税 | 不課税 | 非課税 | 課税資産に対して課税 |
契約関係や許認可を丸ごと迅速に引き継ぎたいが、税務適格要件を満たせない場合は「非適格合併」、会社を存続させたまま株主のチェンジのみを行いたい場合は「株式譲渡」、簿外債務リスクを遮断して特定の事業部のみを買い取りたい場合は「事業譲渡」を選択するという使い分けが論理的帰結となります。
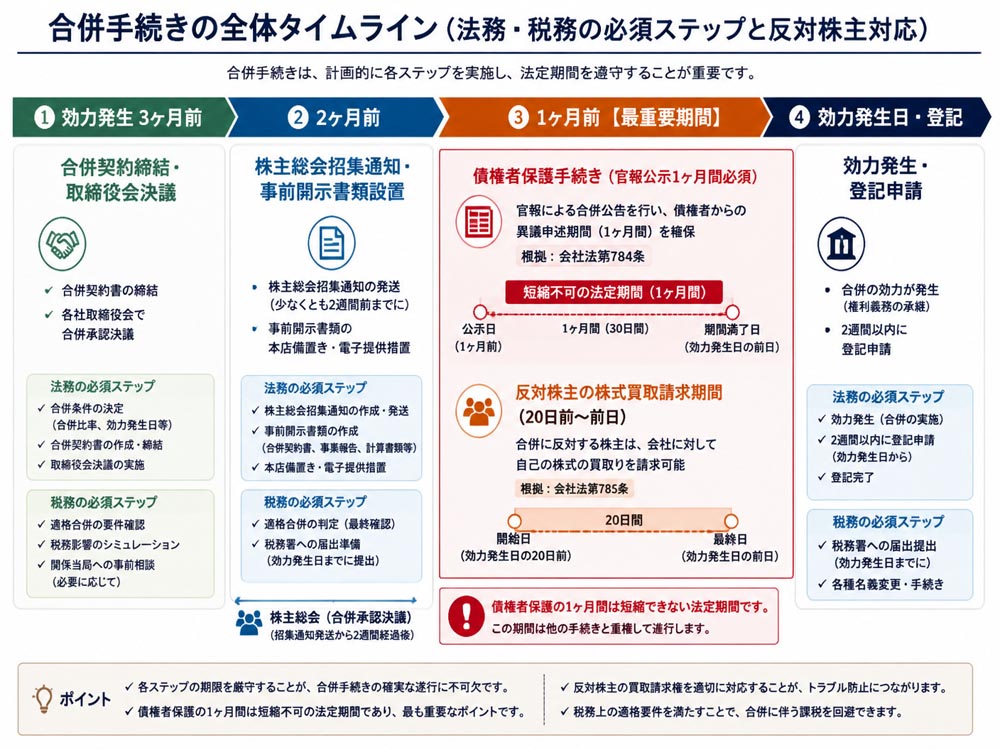
4-3. 反対株主の買取請求権行使と法的手続きが完了するまでのスケジュール合併手続きは、会社法上の規定に基づき厳格なタイムスケジュールで進行します。特に少数株主が存在する場合、彼らに認められた「反対株主の株式買取請求権」への対応期間を計算に入れておかなければなりません。
一般的な吸収合併の標準的なスケジュールの流れは以下の通りです。
取締役会決議・合併契約の締結:効力発生日の約2〜3ヶ月前。
事前開示書類の備え置き:法定の開示期間を開始。
株主への通知・催告および債権者保護手続き:効力発生日の少なくとも1ヶ月前までに官報公示および個別催告(最低1ヶ月の異議申し立て期間が必須)。
反対株主の買取請求期間:株主総会日の20日前の日から効力発生日の前日までの間。
株主総会における特別決議:議決権の3分の2以上の賛成が必要。
効力発生および合併登記:効力発生日から2週間以内に法務局へ登記申請。
債権者保護手続きに必要な1ヶ月間は、法律上いかなる理由であれ短縮することができません。スケジュール設計の遅れはM&Aの破談に直結するため、効力発生目標日から逆算して最低でも3ヶ月前には法的手続きに着手する必要があります。
4-4. 専門家へ相談する前に整理しておくべき自社の資産と資本の構造税理士、弁護士、M&Aアドバイザーといった専門家に初期相談を行う際、事前の情報整理が不十分だと、最適なスキーム構築までに無駄な時間とコストが費やされます。
相談前に自社内で取りまとめておくべきデータ・資料の事前整理チェックリストは以下の4点です。
株主構成と資本関係:直近の株主名簿、各株主の持株比率、親会社・子会社との出資履歴。
資産の含み損益の状況:不動産、有価証券、棚卸資産、固定資産の帳簿価額と概算時価の一覧。
過去の繰越欠損金の推移:直近5〜10年分の確定申告書別表七の写し。
事業の関連性と組織データ:当事会社間の事業内容の互換性、従業員数、過去3期の売上高推移。
これらの情報が揃っていれば、専門家は初回面談の段階で適格・非適格の要件判定フローを回し、精度の高いシミュレーションを提示することが可能となります。
 5. 組織再編と合併の税務に関して経営者が抱くよくある質問

実務の現場で経営者や財務担当者から頻繁に寄せられる疑問について、法的・税務的根拠に基づいて回答します。
5-1. 吸収合併を行った場合でも非適格と判定される主な原因は何か吸収合併という会社法上の形式を踏んでいても、税務上非適格と判定される典型的な原因は「合併対価の選択ミス」と「事後的な実態の変動」です。
最も多い失敗例は、少数株主の整理や比率調整のために、合併対価として株式以外の「金銭(現金)」を一部でも交付してしまうケースです。金銭不交付要件に違反し、即座に非適格となります。
また、契約時には事業継続をうたっていながら、合併後数ヶ月で被合併会社の主要事業を第三者へ売却したり、従業員の80%以上が離職・解雇されたりした場合も、事後的に要件不充足とみなされ、税務調査で非適格へ否認される原因となります。
5-2. 適格合併の要件を満たした後に子会社株式を売却するとどうなるか適格合併の効力が発生し、無事に適格処理で申告を終えた後であっても、一定期間内に被合併会社の元支配株主が交付された合併法人株式を売却した場合、あるいは合併法人が引き継いだ事業を子会社化して株式を売却した場合は重大な問題が生じます。
これは「継続保有要件」への事後的な違反とみなされます。組織再編税制では、最初から株式を売却して現金化する意図があったと判定された場合、遡及して「当初から非適格合併であった」と再判定されるリスクがあります。その結果、過去の申告に対する修正申告を求められ、譲渡益課税の追徴に加えて延滞税が課せられることになります。
適格合併を実行した後は、少なくとも税法上の見込み期間中は株主構成や事業形態を維持しなければなりません。
5-3. 合併時に対価として現金を一部でも支払うと非適格になるのか原則として、合併対価に一部でも金銭等の財産が含まれている場合、「金銭等不交付要件」を満たさず非適格合併となります。ただし、実務上の必要性から法令で明記された「明確な例外」が存在します。
例外として認められる主な金銭交付は以下の通りです。
1株に満たない「端数株」の処理に伴い交付される金銭。
合併反対株主からの「株式買取請求権」の行使に応じて交付される買取金銭。
法令に基づく剰余金の配当として交付される金銭。
これら不可避的に発生する法的な対価調整としての金銭交付であれば、金銭等不交付要件の違反とはならず、適格要件を維持することが可能です。
6. 譲渡時の手取り額を可視化する手取りを重視するならM&A PMI AGENTの仲介比較会社の売却や事業承継を検討する際、経営者が最も注視すべき数値は、単なる「表面上の売却価格」ではありません。売却価格からM&A仲介会社に支払う各種手数料、スキーム(適格・非適格合併や株式譲渡・事業譲渡など)に伴う税金、各種実務コストをすべて差し引いた「最終的に経営者の手元に残る手取り額」です。
一般的なM&A仲介会社の中には、着手金、中間金、月額報酬に加え、取引規模にかかわらず高額な「最低報酬(2,500万円〜など)」を設定しているケースが少なくありません。これでは、特に中小企業や小規模M&A(スモールM&A)において、売却価格の大部分が手数料で消失し、経営者の手取り額が大幅に削り取られる構造に陥ってしまいます。
最終的な創業者利益・手取り額の最大化を目指す経営者にとって極めて価値ある選択肢となるのが、手取りを重視するならM&A PMI AGENTです。

手取りを重視するならM&A PMI AGENTは、徹底したコスト削減構造と手取り額重視の料金体系を確立しています。初回相談はもちろん、着手金や中間金は一切無料の完全成功報酬型に近く、業界内でも際立ってリーズナブルな「最低報酬500万円〜」という体系を実現しています。
例えば、譲渡価格5,000万円の案件において、他社の最低報酬が2,500万円であった場合と試算比較すると、最低報酬500万円〜で対応可能な本サービスを利用することで、手数料差額だけで最大1,500万円ものキャッシュが経営者の手元に追加で残ることになります。
この圧倒的なコストパフォーマンスを可能にしている理由は明確です。SEO・AIOや紹介、専門性の高い情報発信を軸とした顧客獲得を行っており、他社のようなテレアポやダイレクトメールを中心とした高コストな営業網を排除しているためです。さらにオンライン面談を軸とすることで固定費を極限まで抑え、その還元分を売り手経営者の「手取り額の最大化」という形で提供しています。
単に仲介手数料が安いだけではありません。所属メンバーはM&A仲介実務のみならず、ビジネスデューデリジェンス(DD)、PMI(統合プロセス)、企業再生、経営改善といった周辺領域を深く理解した専門家集団です。合併や譲渡時の複雑な税務影響や引き継ぎ条件、テール条項の妥当性までを包括的に検証し、手取り額を毀損させない契約調整を完遂します。
すでに他社の仲介会社から提案書や見積もりを受け取っている場合でも、仲介契約の締結前であればセカンドオピニオンとして手数料体系や買い手探索方針の比較相談が可能です。売却価格という一瞬の見栄えにとらわれず、手残りを最大化させるM&Aを実現したい経営者は、無料相談を活用して自社の手取り額を可視化することをお勧めします。
7. まとめM&Aにおける適格合併と非適格合併の選択は、税額の違いにとどまらず、会社の資金繰り、組織統合のスピード、少数株主対応、そして将来の経営リスクを左右する極めて重大な意思決定です。
適格合併は資産の帳簿価額承継によって即時課税を回避し、条件次第で繰越欠損金を活用できる強力なメリットを持ちます。一方、非適格合併は含み損の即時実現による利益相殺や、現金対価を用いた少数株主のスクイーズアウトなど、戦略的な場面で有効性を発揮します。
意思決定にあたっては、自社の資本関係(100%支配、50%超、共同事業)、資産の含み損益、欠損金の推移を正確に把握し、事前のシミュレーションを行うことが不可欠です。本記事で解説した判定基準と実務フローを参考に、税理士やM&Aアドバイザーなどの専門家と連携しながら、自社の企業価値と手取り額を最大化する最適な組織再編スキームを選択してください。
編集者の紹介