
M&A包括承継で確認する簿外債務・許認可・契約承継の注意点
本ページの更新日について
公開日:2025年4月7日最終更新日:2026年8月10日
M&Aの包括承継は、資産だけでなく負債や契約、雇用関係まで移る仕組みです。株式譲渡・合併・会社分割と事業譲渡の違いを整理し、適切な手法を選びます。
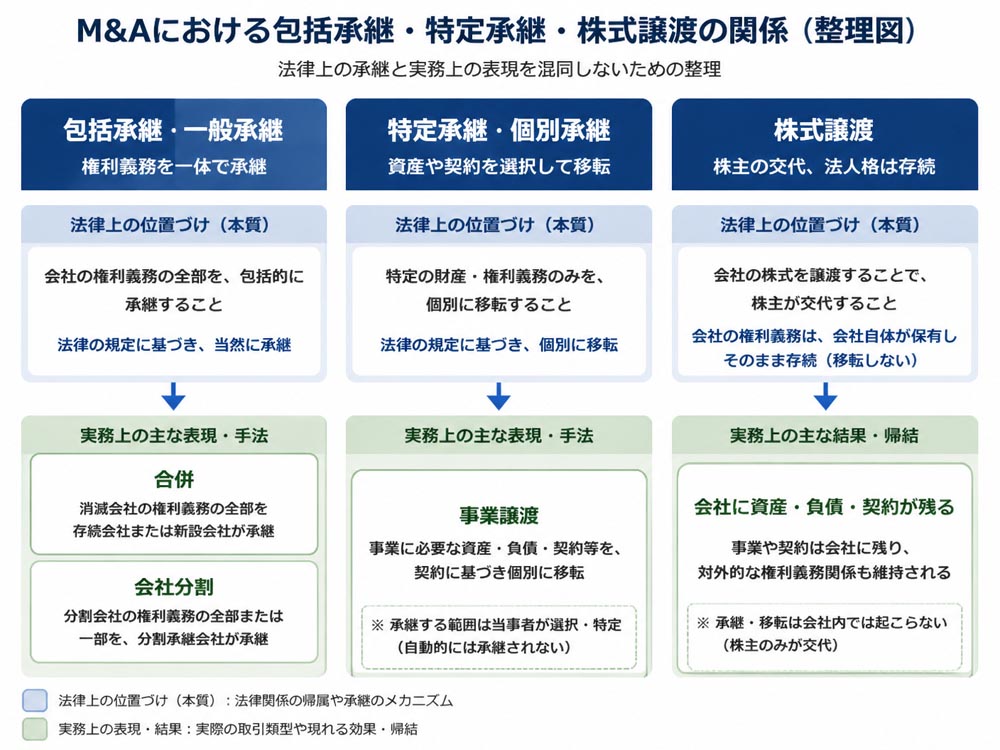
1. M&Aで理解する包括承継の法的な意味包括承継とは、ある主体が持つ権利義務を、個別に移転手続きせず一体として引き継ぐことです。法律上は「一般承継」と表現されることもあります。
相続について定める民法第896条は、被相続人の財産に属した一切の権利義務を承継すると規定しています。M&Aでは、会社法に基づく合併や会社分割が組織再編として包括承継に該当します。
ただし、株式譲渡は法律上の承継行為ではありません。株主が交代するだけで、対象会社の法人格と保有する権利義務が同じ会社に残るため、実務上は包括的な承継と説明されます。
一方、事業譲渡は売買契約によって資産や契約を個別に移す特定承継です。便利そうな言葉だけで判断せず、誰が何を保有し、どの法律により移るのかを確認する必要があります。
 1-1. 包括承継と一般承継の基本的な違い
包括承継は、資産、負債、契約上の地位などを原則として一括で引き継ぎます。一般承継は包括承継とほぼ同じ意味で使われ、相続や合併などが典型です。
これに対し、特定承継は個別の権利や義務を選び、契約や法律に従って移転します。事業譲渡では、対象資産や契約を明記し、必要に応じて相手方の同意を得ます。
1-2. 特定承継と個別承継を分ける判断軸第一の軸は、承継対象を選べるかです。包括承継は範囲が広く、特定承継は必要な資産や事業だけを選択できます。
第二の軸は第三者の同意です。特定承継では契約移転や債務引受に個別同意が必要になりやすく、包括承継でも契約条項や許認可による例外確認が必要です。
1-3. 合併と会社分割における承継の根拠合併では、消滅会社の権利義務の全部を存続会社または新設会社が承継します。吸収合併では存続会社が残り、新設合併では新会社が成立します。
会社分割では、分割契約や分割計画に定めた事業に関する権利義務を承継します。株主総会、公告、債権者保護、登記など会社法上の手続きが必要です。
1-4. 株式譲渡が実務上包括的に扱われる理由株式譲渡では、売り手株主から買い手へ株式が移ります。会社そのものは存続するため、会社名義の預金、不動産、借入金、取引契約、雇用契約は原則として会社に残ります。
その結果、個別契約を一つずつ移す必要がなく、事業の継続性を保ちやすくなります。ただし、簿外債務や偶発債務も会社に残るため、買い手がリスクごと取得する点は重要です。
2. 承継対象をM&A手法別に比較する実務表
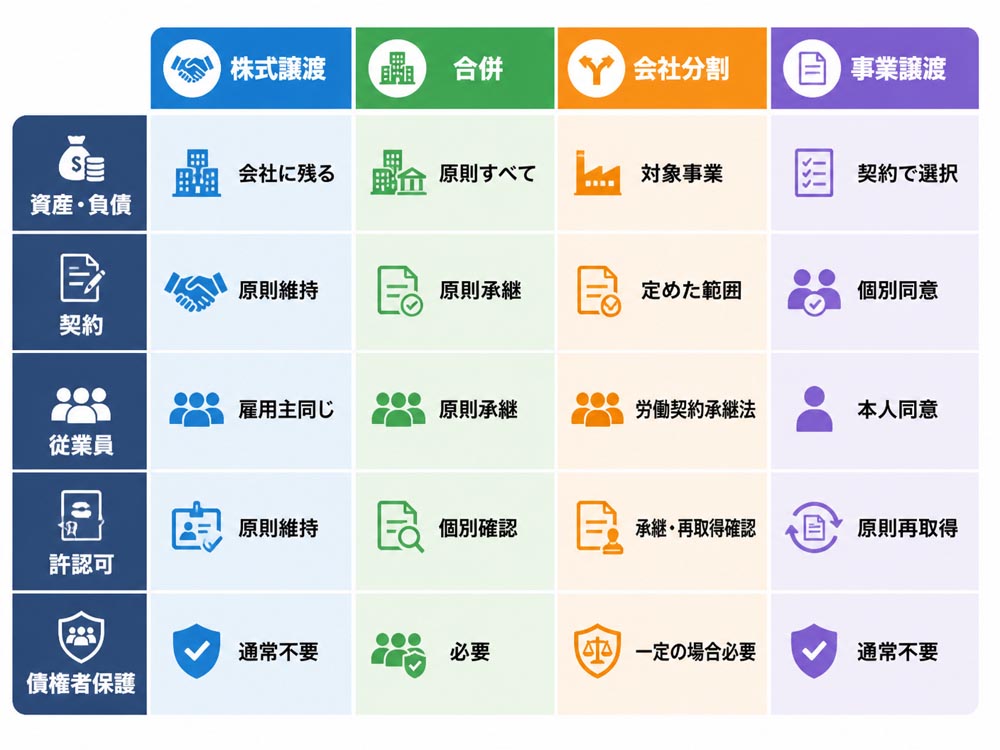
承継範囲を比較すると、株式譲渡と合併は会社全体、会社分割は対象事業、事業譲渡は契約で指定した資産や契約が中心です。次の表は一般的な整理であり、個別法令や契約による例外があります。
項目 | 株式譲渡 | 合併 | 会社分割 | 事業譲渡 |
|---|---|---|---|---|
資産・負債 | 会社に残る | 原則すべて | 対象事業に関する範囲 | 契約で選択 |
契約 | 会社が維持 | 原則承継 | 定めた契約を承継 | 個別同意が必要な場合あり |
従業員 | 雇用主は同じ | 原則承継 | 労働契約承継法に対応 | 本人同意が必要 |
許認可 | 原則維持 | 個別確認 | 承継・再取得を確認 | 原則再取得 |
債権者保護 | 通常不要 | 必要 | 一定の場合に必要 | 通常不要 |
「手続きが簡単」という理由だけで株式譲渡を選ぶと、不要な負債や不採算契約まで抱える場合があります。反対に事業譲渡を選ぶと、契約移転や許認可取得が間に合わず営業が止まる可能性があります。
 2-1. 資産と負債はどこまで引き継がれるか
株式譲渡では、現預金、不動産、設備、売掛金、借入金、未払金、保証債務などが対象会社に残ります。買い手は株式を取得するため、会社の財務状態をそのまま受け入れます。
合併は原則として消滅会社の全資産・全負債を承継します。会社分割は対象事業に結び付く範囲を定め、事業譲渡は契約書に記載した資産や負債だけを移します。
2-2. 契約や取引先同意が必要になる場面株式譲渡では、賃貸借契約や販売代理店契約の当事者は変わりません。ただし、株主変更を解除事由とするCOC条項があれば、事前通知や同意が必要です。
事業譲渡では、賃貸借、融資、販売契約、ライセンスなどを個別に確認します。契約上の地位の移転や債務引受に相手方の承諾が必要となる場合があります。
2-3. 従業員の雇用関係と労働条件の扱い株式譲渡では雇用主が変わらないため、雇用契約や就業規則は原則維持されます。合併では消滅会社の雇用関係が存続会社へ承継されます。
会社分割では、労働契約承継法に基づく通知や異議申出の機会など、労働者保護手続きが必要です。事業譲渡では、従業員ごとの同意を得て雇用契約を移します。
2-4. 許認可と債権者保護手続の確認事項許認可は名称だけで承継可否を判断できません。株式譲渡で維持できる場合でも、役員要件、所在地、事業主体の変更による届出が必要なことがあります。
合併や会社分割では、官報公告や個別催告などの債権者保護手続きが問題になります。債権者には原則として異議を述べる機会が与えられるため、日程に余裕を持たせます。
3. 簿外債務を見落とすM&A包括承継の落とし穴包括承継の最大の注意点は、帳簿に載っていない負債や将来発生する義務まで引き継ぐ可能性です。買収価格を安く見積もっても、買収後の支出が膨らめば投資回収の計画は崩れます。
例えば、製造会社の株式譲渡後に未払残業代が判明した場合、請求先は存続する対象会社です。会社分割や事業譲渡でも、対象範囲の定め方が曖昧なら、想定外の債務を巡る紛争が起きます。
リスクは、財務諸表、契約書、税務申告、労務記録、訴訟資料を横断して確認します。表明保証や補償条項だけでなく、価格調整やクロージング条件にも反映させます。
3-1. 中小企業に潜む簿外債務の典型例典型例は、未払残業代、未計上の退職給付、未払税金、債務保証、連帯保証、係争中の訴訟です。環境負債や設備撤去費用のように、発生時期が先の負担もあります。
財務諸表が適正でも、社長個人の保証、口頭契約、回収不能な売掛金、返品慣行までは十分に表れないことがあります。経営者への聞き取りと証憑の突合が欠かせません。
3-2. COC条項が契約継続を妨げるケースCOC条項は、株主変更や支配権移転を理由に、契約解除や事前同意を認める条項です。重要な仕入先や金融機関の契約に含まれていると、株式譲渡でも取引が不安定になります。
確認対象は取引基本契約、融資契約、リース、代理店契約、賃貸借契約です。該当条項があれば、相手方への通知時期と同意取得をクロージング条件に設定します。
3-3. 建設業と介護事業の許認可リスク建設業許可は、株式譲渡で許可主体が変わらない場合と、会社分割・事業譲渡で事業主体が変わる場合で扱いが異なります。許可要件や変更届を行政庁へ事前確認します。
介護事業の指定も、事業所ごとの指定、法人変更、管理者要件などを確認します。許認可が切れた状態で営業すれば、契約停止や報酬請求への影響が生じるため、承継日と申請日を連動させます。
3-4. 事業譲渡で不採算事業だけを切り出す方法不採算事業を売却し、優良事業や不要な負債を残したい場合、事業譲渡は選択肢になります。譲渡対象を資産、契約、知的財産、従業員単位で明記できるためです。
ただし、契約移転には相手方同意、従業員移籍には本人同意、許認可には新規申請が必要になりやすい点が負担です。切り出しの自由度と手続きコストを比較します。
4. 目的別に選ぶM&AスキームとDD手順手法は、会社全体を引き継ぐのか、事業だけを選ぶのかで大きく絞れます。買い手はリスク許容度、売り手は手取り額と事業継続性を基準に検討します。
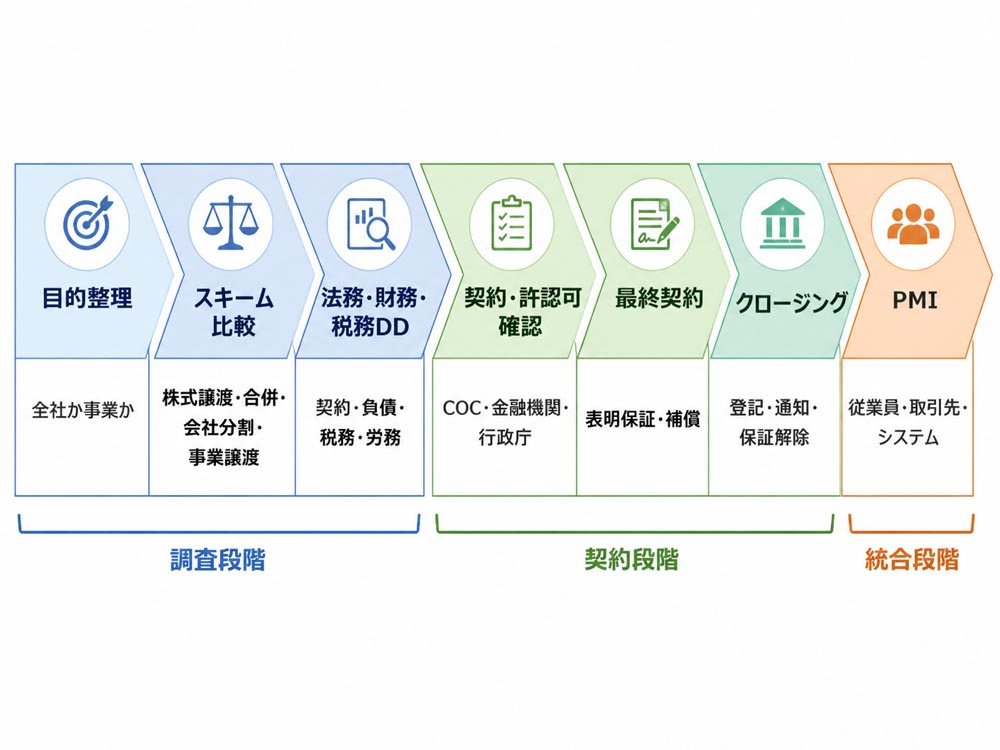
手順は、目的整理、候補スキーム比較、法務・財務・税務DD、契約交渉、許認可確認、クロージング、PMIの順で進めます。最初から専門家を交えれば、後からの手法変更を減らせます。
 4-1. 買い手が確認する法務財務税務DD項目
法務DDでは、重要契約、COC条項、訴訟、知的財産、許認可、株主関係を確認します。財務DDでは、借入、運転資金、売掛金、在庫、簿外債務、偶発債務を調べます。
税務DDでは、税務申告、納税状況、繰越欠損金、源泉徴収、消費税、組織再編の適格性を確認します。労務DDでは、未払残業代、社会保険、退職金、就業規則を確認します。
4-2. 売り手が整える契約保証と資料一覧売り手は、定款、株主名簿、決算書、税務申告書、借入契約、保証契約、主要取引契約、許認可証、従業員名簿を整理します。資料間の数字や日付の不一致も事前に修正します。
表明保証は、知る限りの事実だけでなく、未確認事項の扱いが重要です。問題を隠すより、事実、影響額、対応策を開示し、価格や補償の条件に反映するほうが紛争を抑えられます。
4-3. クロージング前に確認する契約承継項目クロージング前には、COC条項、金融機関の同意、個人保証の解除、賃貸借契約、主要取引先への通知を確認します。株式譲渡でも、経営者保証の扱いは別途調整が必要です。
会社分割や事業譲渡では、承継対象一覧、契約相手の同意、登記、税務届出、行政庁への申請状況を確認します。未完了の項目は、実行条件や実行後の宿題として一覧化します。
4-4. 承継後PMIで従業員と取引先を守る対応承継直後は、従業員への説明、指揮命令系統、給与支給、勤怠、就業規則を優先します。買い手の制度を一方的に適用すると、離職や現場の停滞につながります。
取引先には契約継続、窓口、請求先を伝え、業務システムや権限を段階的に統合します。PMIは買収後の作業ではなく、DDの段階から設計する経営課題です。
5. M&A包括承継で迷う経営者向けFAQ 5-1. 株式譲渡なら簿外債務を避けられますか避けられません。株式譲渡では法人格が維持されるため、帳簿外の未払残業代、訴訟、保証債務なども会社に残ります。法務・財務・税務のDDで確認し、表明保証や補償を設計します。
5-2. 会社分割で契約は必ず移転しますか必ずではありません。分割契約や計画で承継対象を定め、契約条項、譲渡禁止、COC、許認可を個別に確認します。債権者保護や労働者保護の手続きも必要です。
5-3. 事業譲渡で従業員を移す方法は何ですか雇用契約は自動的に移りません。譲渡会社、譲受会社、従業員の三者で移籍条件を確認し、本人の同意を得ます。給与、勤続年数、退職金、就業場所などを明記します。
5-4. 許認可の確認を誰に相談すべきですか契約や承継範囲は弁護士、財務は公認会計士、税務は税理士、登記は司法書士、行政手続きは行政書士に確認します。許認可証、定款、契約書、組織図、事業所一覧を準備すると相談が進みます。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手がスキームを選ぶ際は、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で比較します。手取りを重視するならM&A PMI AGENTは、この手取り額の整理を重視するM&A仲介サービスです。
特徴は、初回相談、着手金、中間金が無料で、最低報酬は500万円〜とされている点です。オンライン面談中心で、他社の手数料、最低報酬、成功報酬の計算方法、テール条項などを契約前に比較できます。
会社売却だけでなく、事業譲渡のスキームや税金、引継ぎ条件の比較にも対応します。買い手候補への打診、条件交渉、基本合意、DD、最終契約、クロージングまで支援し、ビジネスDD、PMI、企業再生、経営改善も含めて検討できます。
料金は案件内容や譲渡スキームで変わるため、最低報酬だけで決めるのは適切ではありません。売却価格から手数料や税金を差し引いた試算と、契約条項を並べて確認することが重要です。

M&Aの包括承継は、資産、負債、契約、従業員などの権利義務を一体として引き継ぐ考え方です。合併と会社分割は法律上の組織再編であり、株式譲渡は株主の交代ですが、実務上は会社全体を引き継ぐ方法として扱われます。
事業譲渡は特定承継で、必要な事業や資産を選べる一方、契約同意、従業員同意、許認可の再取得が負担になります。まず承継対象を7項目で整理し、法務・財務・税務DDと行政庁への確認を進めてください。
最終的な選択では、買い手はリスク、売り手は事業継続性と手取り額を重視します。契約、許認可、保証、従業員の扱いを一覧化し、専門家とスキームを確定することが、M&A後の損失を防ぐ第一歩です。
編集者の紹介


