
M&Aスケジュール|会社売却を検討する際の各工程の標準期間、必要資料、遅延原因とは?
本ページの更新日について
公開日:2025年3月30日最終更新日:2026年8月28日
会社売却を検討する経営者にとって、プロジェクトの着手から対価の決済完了に至る全体のタイムラインと各工程の正確な所要時間を把握することは、事業継続と手取り額の最大化における至上命題です。
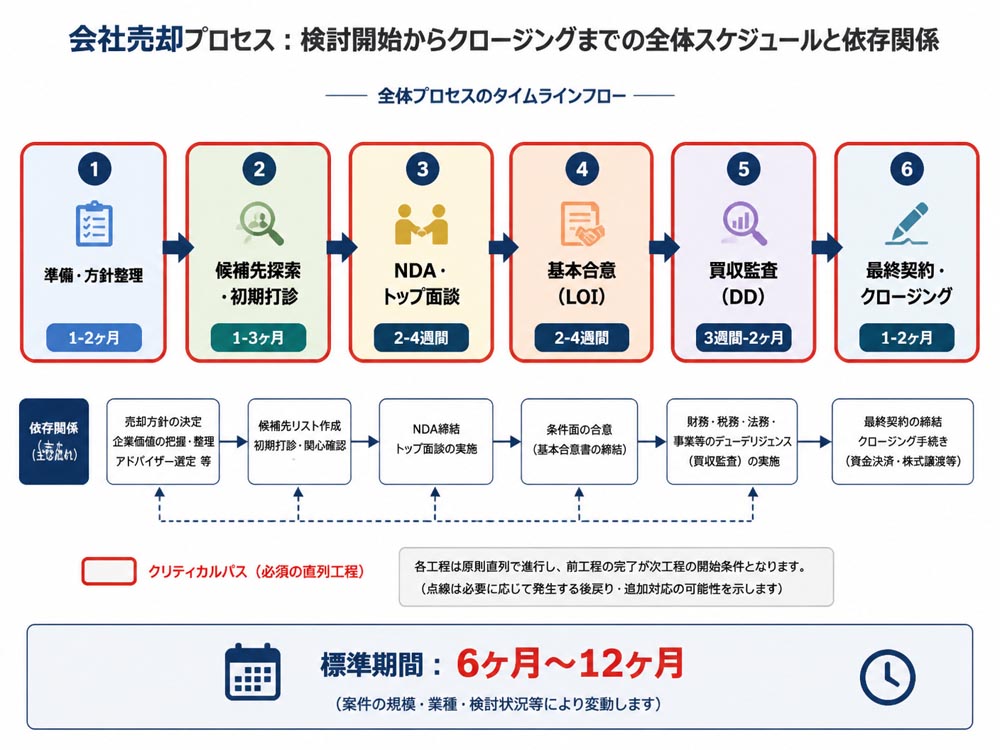
1. 会社売却の標準期間と全体像|M&Aスケジュールを決める重要因子中小企業における会社売却の標準的な期間は、検討開始からクロージングまで「6ヶ月から1年程度」が一般的な目安となります。案件の複雑さや準備状態によっては3ヶ月程度の短期で完了する場合もあれば、1年以上の長期に及ぶケースも存在します。
M&Aのスケジュールは、単純に作業手順を直線状に並べたものではありません。前工程の成果物が次工程の前提条件となる構造的な依存関係を持っています。
工程 | 主な実務内容 | 標準期間 | 後続工程への影響・前提条件 |
|---|---|---|---|
準備・方針整理 | 売却目的の明確化、譲渡条件設定、基礎資料収集、企業価値評価 | 1〜2ヶ月 | 資料の精度が低ければ、候補先探索や買収監査(DD)で数ヶ月の遅延が発生する |
候補先探索・初期打診 | ロングリスト・ショートリスト作成、ノンネーム打診、候補先絞り込み | 1〜3ヶ月 | 買い手ニーズの合致度により期間が大きく変動し、全体の着地時期を左右する |
NDA・資料開示・面談 | 秘密保持契約締結、インフォメーション・メモランダム(IM)開示、トップ面談 | 2〜4週間 | 開示情報の精度と経営者の意思疎通が基本合意の成否を決定づける |
意向表明・基本合意 | 意向表明書(LOI)受領、条件交渉、基本合意書(MOU)締結 | 2〜4週間 | 独占交渉権の設定および買収監査(DD)の調査範囲と条件の基礎となる |
買収監査(DD) | 財務・法務・税務・労務・ビジネス等の精査、質問回答 | 3週間〜2ヶ月 | 検出されたリスクが最終譲渡価格、契約条項、取引中止の判断に直結する |
最終契約・クロージング | 最終譲渡契約(DA)交渉・締結、許認可・金融機関対応、決済 | 1〜2ヶ月 | 経営者保証解除や許認可承継の条件充足が遅れると決済を実行できない |
M&Aは建築工程に似ています。基礎工事にあたる事前準備が不十分なまま家を建て始めれば、後から壁を壊して柱を補強するような致命的な手戻りが発生します。全体像を鳥瞰し、クリティカルパス(最長経路)を正確に管理することが不可欠です。
 1-1. 12ヶ月前から準備する検討初期の目的明確化と売却条件の設定
売却完了希望日の12ヶ月前、すなわち検討初期の1〜2ヶ月間は、売却目的の言語化と社内体制の構築に充てられます。この段階での不透明さは、後の交渉局面で判断のブレを引き起こす最大の要因です。
売却の動機は、後継者不在の解消、創業者利益の確定、大手傘下での事業成長など多岐にわたります。経営者は「譲渡価格の最低ライン」「従業員の雇用継続期間」「ブランド・社名の存続」「自身の引継ぎ期間」について明確な優先順位を設定する必要があります。
検討初期に確定すべき定量的・定性的基準を整理します。
最低譲渡希望額(財務負債および税金、手数料を引いた実質手残り額の試算)
従業員の雇用維持条件(現行の給与体系・労働条件を維持する期間)
経営者保証の解除および親族担保の提供解除に関する必須要件
売却完了の期限(引退時期や次回決算期からの逆算)
この準備期において、自社の強みと潜在的リスクを客観的に把握することが求められます。
1-2. 候補先探索から秘密保持契約締結やトップ面談までの標準期間売却方針が決定した後、候補先の探索からトップ面談までのプロセスには通常1〜3ヶ月の期間を要します。
まずアドバイザーが会社名を伏せたノンネームシートを作成し、広範な買収候補へ打診を開始します。関心を示した企業とは秘密保持契約(NDA)を即座に締結し、実名や詳細な財務データ、事業計画を記載した企業概要書(IM)を開示します。
NDA締結からトップ面談の開催に至る標準的なタイムラインは以下の通りです。
ノンネーム打診〜関心表明:1〜2週間
秘密保持契約(NDA)の交渉・締結:3日〜1週間
企業概要書(IM)の開示・相手側初期検討:1〜2週間
トップ面談の日程調整・実施:1〜2週間
トップ面談は数字に表れない経営理念や企業文化の親和性を確認する場であり、面談成立から意向表明書の受領までは通常2〜4週間程度で推移します。
1-3. 基本合意の締結から買収監査完了までに要する標準的な所要日数トップ面談を経て買い手候補から意向表明書(LOI)が提出され、条件交渉が妥結すると基本合意書(MOU)の締結に至ります。この締結手続きには通常2週間から1ヶ月を要します。
基本合意書には、買収価格の概算、譲渡手法(株式譲渡または事業譲渡)、スケジュール、ならびに1〜3ヶ月程度の「独占交渉権」が含まれます。基本合意の締結と同時に買収監査(デューデリジェンス:DD)の準備がスタートします。
中小企業における買収監査の実施期間は、3週間から2ヶ月程度が標準です。公認会計士や弁護士、税理士などの専門家チームが売り手企業に入り、財務、法務、税務、労務、ビジネス、IT環境などを多角的に検証します。
DD期間中は日々の業務と並行して膨大な資料要求への即座な対応と現地インタビューへの回答が求められるため、売り手経営陣にとって最も負荷が集中する期間となります。
1-4. 最終契約締結からクロージング完了までに必要な法的手続き買収監査が完了すると、その調査結果を反映させた最終条件交渉に入ります。最終譲渡契約書(DA)の作成と締結(サイニング)までに要する期間は2週間から6週間です。
サイニング完了後、実際に株式と資金の受渡しを行う「クロージング」までの期間は、当日の「同日クロージング」から「1〜2ヶ月後」まで案件により異なります。
サイニングからクロージングまでに必要となる法的手続きおよび前提条件(CP)の充足手続きは以下の通りです。
株主総会または取締役会による株式譲渡・事業譲渡承認決議
主要取引先に対するチェンジオブコントロール(COC)条項に基づく通知または事前同意の取得
行政機関への許認可承継・変更届出または新規申請手続き
金融機関との借入金返済、名義変更、および経営者保証の解除手続き
これらの法的手続きや同意取得が1つでも滞ると、クロージング日の延期を余儀なくされます。
2. クロージングから逆算する各工程の必要資料と売り手側の実務
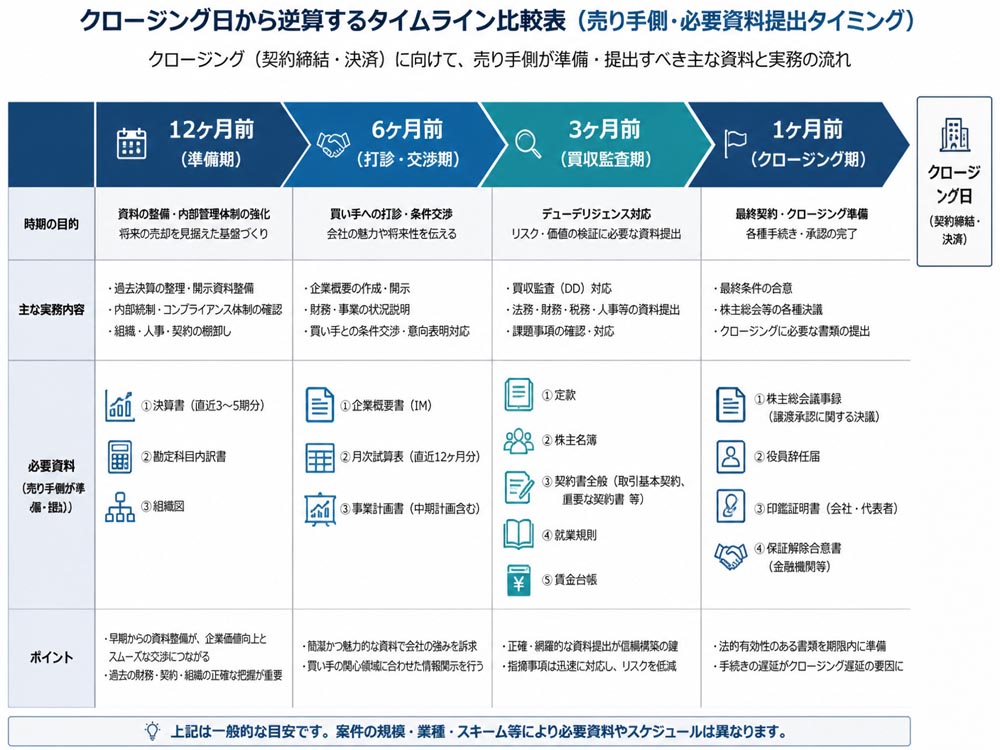
会社売却を計画通りに進行させるためには、「希望するクロージング日」から逆算した資料整備カレンダーの作成が不可欠です。必要な時期に必要な書類が揃っていない場合、交渉は直ちに停滞します。
 2-1. 検討開始時に売り手が速やかに整備すべき基礎財務関係の書類
検討開始段階(クロージング12〜6ヶ月前)において、自社の正確な企業価値評価と初期打診を実施するために必須となるのが基礎財務資料です。アドバイザー選定や初期バリュエーションの段階で即座に提出できるよう、事前準備が必要です。
必要となる基礎財務資料一覧:
過去3〜5期分の決算書(貸借対照表、損益計算書、株主資本等変動計算書、個別注記表)
過去3〜5期分の勘定科目内訳明細書および法人税・消費税・事業税の確定申告書
直近の月次試算表(勘定科目内訳付き)および年間資金繰り表
借入明細書および返済スケジュール表(金融機関別、金利、担保・保証の有無)
固定資産台帳および不動産・有価証券等の評価証明書
これらの資料に不備や数字の不一致があると、買い手候補からの信頼を初期段階で損なうリスクが生じます。
2-2. 買収監査の実施時に提出を求められる法務関係・労務関係の資料基本合意後の買収監査(クロージング3〜2ヶ月前)では、企業活動の法的正当性と労務リスクを検証するため、極めて広範な開示が求められます。
法務関係の重要書類:
商業登記簿謄本(履歴事項全部証明書)および現行定款
株主名簿、株券(発行会社の場合)、および過去の株主総会・取締役会議事録
主要取引先、仕入先、代理店等との基本契約書(COC条項の有無確認)
不動産賃貸借契約書、金融機関との金銭消費貸付契約書
許認可証および行政提出書類の控え
労務関係の重要書類:
就業規則、賃金規定、退職金規定、および36協定等の労使協定書
過去2〜3年分の賃金台帳、タイムカード等の勤怠実績データ
全従業員の雇用契約書または労働条件通知書
安全衛生・労働基準監督署からの是正勧告書等の有無
特に未払残業代の有無や名義株の存在は、買収監査で厳しく追及される主要論点です。
2-3. 事業譲渡と株式譲渡で大きく異なる取引完了前の準備書類一覧M&Aのスキームが「株式譲渡」か「事業譲渡」かによって、取引完了前に提出・整備すべき書類の性質は根本的に異なります。
スキーム | 対象と特徴 | 最終局面で必要となる固有の準備書類 |
|---|---|---|
株式譲渡 | 株主が保有する株式を譲渡(法人格は継続) | 株式譲渡承認申請書・承認通知書、株主名簿書換請求書・株主名簿、役員辞任届および印鑑証明書、株主総会議事録 |
事業譲渡 | 会社が保有する特定の事業資産・契約を個別移転 | 譲渡対象資産・負債目録、個別契約の移転に関する取引先の事前同意書、従業員の転籍同意書、債権者保護手続き関係書類(官報告示等) |
株式譲渡は会社を丸ごと引き継ぐため手続きが比較的簡潔ですが、事業譲渡は資産や契約、雇用を個別に移転させるため、移転同意書をはじめとする書類作成手続きが膨大になります。
2-4. 週次論点管理表を活用した提出書類の抜け漏れ防止と進行管理数千枚に及ぶ開示資料の管理や、買い手・専門家チームからの数十から百数十項目に上る質問への対応を遅延なく進めるためには、「週次論点管理表」の運用と「バーチャルデータルーム(VDR)」の構築が不可欠です。
週次論点管理表の基本構成要素:
タスクID、要求資料名・質問内容、要求元(財務DD、法務DD等)
担当者(売り手側責任者、アドバイザー、顧問税理士等)
提出・回答期限、現在のステータス(未着手、作成中、完了)
未解決論点のリスク評価およびリカバリーアクション方針
クラウド上のVDRを活用し、アクセス権限を厳格に管理しながら資料を一元化・可視化することで、書類の抜け漏れによるスケジュールの停滞を防ぎ、買い手に対する情報開示の透明性を確保できます。
3. 会社売却のM&Aスケジュールを停滞させる遅延原因と回避策
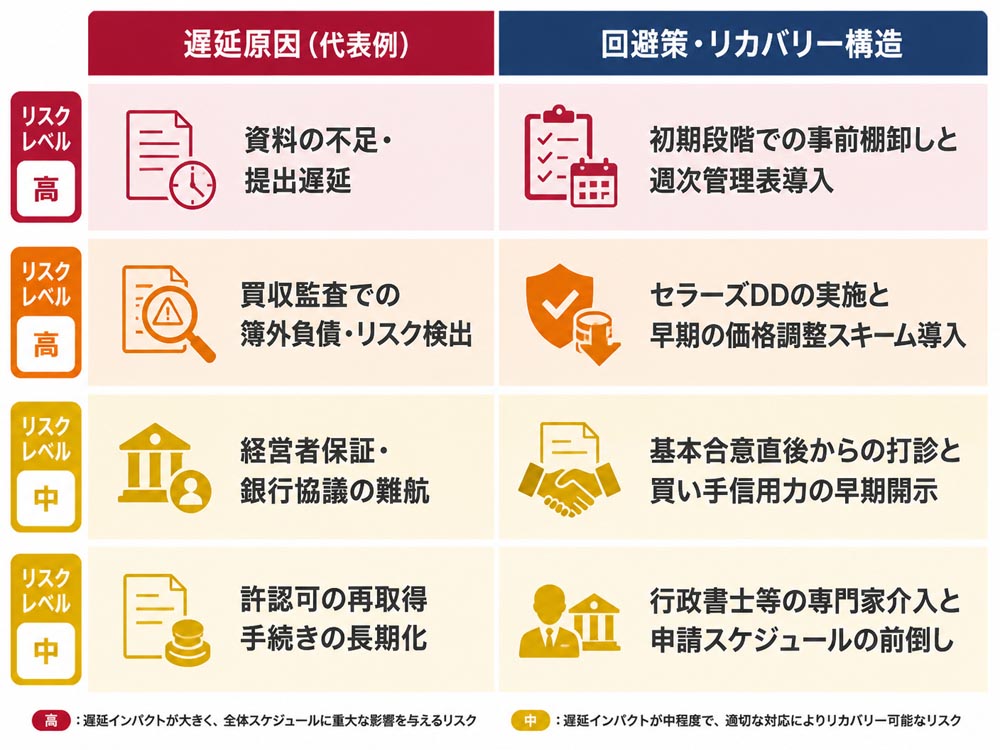
M&Aプロジェクトが当初の計画より数ヶ月単位で遅延するケースは少なくありません。遅延の多くは予測可能な構造的トラブルによって引き起こされます。
 3-1. 売り手側の資料提出遅れや社内整理不足が引き起こす停滞リスク
スケジュールの遅延要因として最も頻繁に発生するのが、売り手企業における資料提出の遅れと社内データの整理不足です。
買収監査(DD)の段階で、買い手側の専門家から請求された契約書や勤怠データが即座に開示できない場合、監査作業そのものが中断します。1回の資料提出遅れが2週間の遅延を生み、専門家の日程再調整を含めると全体で1ヶ月以上のタイムロスに直結します。
このリスクを防ぐための未然防衛策:
アドバイザー選定直後の「標準DD資料チェックリスト」に基づく書類の早期発掘と棚卸し
契約書関係のペーパーレス化(PDF化)とファイル名の統一整理
過年度の株主総会議事録や取締役会議事録の未作成部分の早期補正
検討初期に自社資料の棚卸しを完了させておくことが、テンポの良い交渉を維持する最大の防御策となります。
3-2. 譲渡価格の不一致や買収監査での想定外リスク発覚への対応策買収監査(DD)によって、事前開示になかった重大なリスクが発覚した場合、価格交渉が膠着しスケジュールが数ヶ月単位でストップするか、破談に至ります。
遅延を引き起こす典型的な発覚リスク:
未払残業代(サービス残業)の存在および過去数年分の遡及支払リスク
簿外負債や未認識の偶発債務(保証債務や製品保証リスク)
主要顧客との契約におけるチェンジオブコントロール(売却時解約)条項の存在
過去の税務申告における処理不備(追徴課税リスク)
これらのリスクが発覚した場合の対応策としては、譲渡価格からの即時引下げ調整、または最終契約書における「表明保証条項」および「補償条項」の個別設計によってリスクの責任帰属を明確化し、交渉の停滞を回避する手法が取られます。
3-3. 金融機関による経営者保証解除協議や行政許認可に伴う遅延期間売り手・買い手双方の努力だけではコントロールが難しいのが、金融機関対応や規制当局への申請といった外部要因による遅延です。
経営者保証の解除協議:
借入金に対するオーナー個人の連帯保証解除の手続きには、メインバンクとの協議開始から最終承認まで1〜3ヶ月を要します。買い手企業の信用力や返済能力を銀行側が審査する時間が必要となるため、最終契約の直前に打診を開始するとクロージングが確実に遅延します。
行政許認可の手続き:
建設業、運送業、医療、風俗営業など、事業運営に特定の行政許認可を要する業種では、スキーム(特に事業譲渡や会社分割)によって許認可の「失効」や「再取得」が必要になります。申請から許可下りるまでの標準審査期間として1〜3ヶ月を見込む必要があります。
予期せぬトラブルによりスケジュールの遅延が発生した場合、感情的な交渉を避け、構造的なリカバリープランを迅速に実行する必要があります。
遅延発生時の実務的リカバリー手順:
独占交渉期間の再延長合意(基本合意書の覚書締結による期限変更)
クリティカルパスの再設定(後続の手続きで前倒し可能な作業の特定)
代替案の実行(許認可の再取得が間に合わない場合、株式譲渡スキームへの緊急変更など)
スケジュール延期にあたっては、買い手企業の買収意欲が冷めないよう、遅延の客観的理由と解決に向けた明確なタイムラインを文書で提示することが極めて重要です。
4. スキームや自社状況で変わるタイムラインとPMI完了までの期間
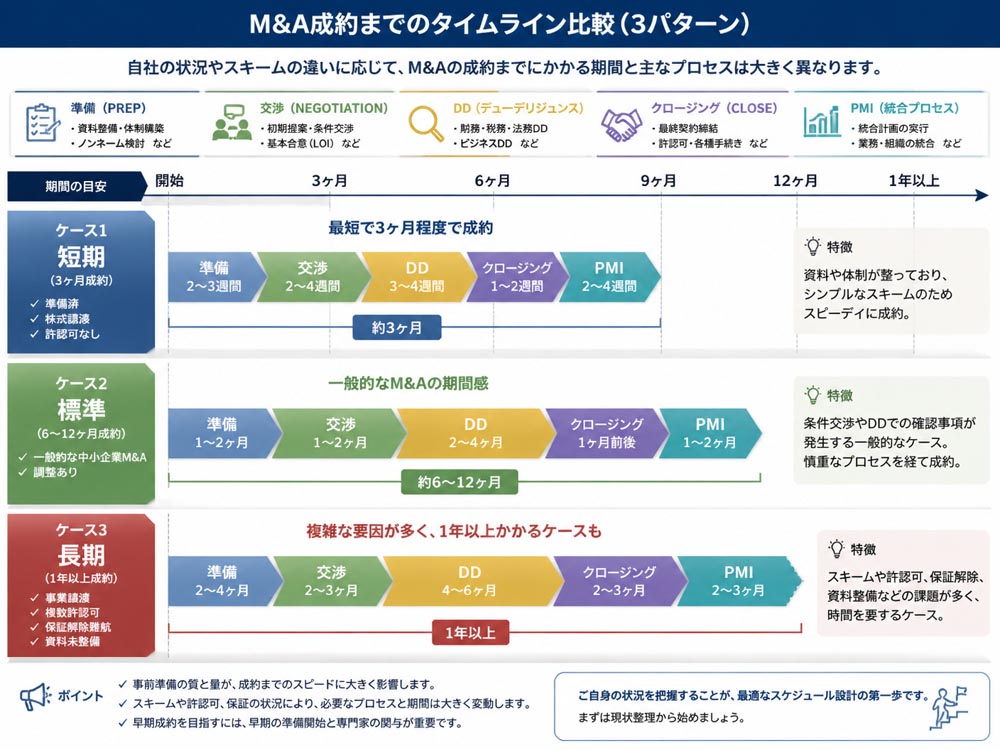
M&Aにかかる期間は、選択するスキーム、許認可の要否、および自社の準備状態によって大幅に変動します。自社の属性に適合した現実的なタイムラインを選択することが成功の鍵です。
 4-1. 株式譲渡と事業譲渡における各工程の標準期間と手続きの相違点
スキームの違いは、手続きのステップ数と所要期間に直接的な影響を与えます。
比較項目 | 株式譲渡スキーム | 事業譲渡スキーム |
|---|---|---|
取引の対象 | 対象会社の株式(法人全体の所有権) | 対象会社が保有する特定の事業資産・負債・契約 |
取引先の同意手続き | 原則不要(COC条項がある契約のみ個別対応) | 譲渡対象となる全取引先との契約移転同意が必須 |
従業員の引き継ぎ | 自動的に継続(雇用主の法人に変更なし) | 全対象従業員からの個別転籍同意書の回収が必須 |
許認可の引き継ぎ | 原則として法人側でそのまま維持可能 | 譲受側での新規取得・承継手続きが必須(数ヶ月要) |
標準的な所要期間 | 6ヶ月〜9ヶ月(簡潔で迅速に進みやすい) | 9ヶ月〜1年6ヶ月(個別同意取得で長期化しやすい) |
スピード重視や手続きの簡略化を最優先する場合は、株式譲渡が第一選択肢となります。
4-2. 許認可の有無や経営者保証の状況が期間に与える構造的影響事業の特性や財務構造が、スケジュールに構造的な影響を及ぼします。
許認可要否の影響:
許認可が不要なIT業や卸売業などに比べ、建設業、一般貨物自動車運送業、産業廃棄物処理業などは、監督官庁への事前相談や審査期間が必要となるため、準備開始からクロージングまで最低でも3〜6ヶ月の追加期間が組み込まれます。
経営者保証の状況:
無担保・無保証の企業、または買い手の信用力のみで即座に借入金の借換が可能な場合は期間を短縮できます。一方で、売り手企業に多額の借入金が存在し、メインバンク以外の政府系金融機関や複数の信用保証協会との協議が必要な場合、調整手続きだけで2〜3ヶ月の期間が費やされます。
会社の準備状態と外部環境によって、スケジュールは主に以下の3パターンに分かれます。
短期ケース(約3ヶ月):売却対象の財務・法務資料が完璧に電子化・整理されており、買収候補が既に特定されていて株式譲渡を選択する場合。許認可や金融機関調整も不要な環境。
標準ケース(6〜12ヶ月):一般的な中小企業M&A。マッチングに2〜4ヶ月を要し、過去の労務管理や税務処理の確認を順次進めながら株式譲渡を行うケース。
長期ケース(1年以上):自社資料の散在・未整備による準備遅延、複数事業の事業譲渡スキーム、許認可の新規取得、名義株の整理、価格折り合いの難航が重なるケース。
自社がどのケースに該当するかを冷徹に見極め、実現可能な計画を立てることが重要です。
4-4. 売却後の事業引き継ぎとPMI統合プロセスを成功させる期間設計M&Aの手続きは対価の決済(クロージング)で完了しますが、買収の真の成功は統合プロセス(PMI)にかかっています。
クロージング後のPMI設計と標準期間:
前オーナー経営者の留任・顧問期間:6ヶ月〜2年(業務の引継ぎ、取引先への挨拶回り、キーマンの離職防止)
ハード面統合(財務・会計・ITシステム・人事制度の統合):6ヶ月〜1年
ソフト面統合(企業文化・経営理念・組織意識の融合):1年〜3年
売り手経営者は、売却完了後も一定期間は顧問や役員として社内に留まり、事業が軌道に乗るまで伴走するスケジュールをあらかじめ考慮しておく必要があります。
5. 会社売却のスケジュール管理に関するよくある質問(FAQ) 5-1. 売却完了までに最短で成約できる期間はどの程度ですか売り手側の資料整備が完璧であり、買収候補先が既に決定しているスモールM&Aや株式譲渡であれば、最短で1〜3ヶ月程度での成約が可能です。
ただし、買収監査(DD)を省略・簡略化する過度なスピード成約は、売却後の表明保証違反リスクや瑕疵発覚による損害賠償請求のリスクを跳ね上がらせるため、慎重な検討が必要です。
5-2. 事前準備なしで開始した場合の遅延リスクはどのくらいですか財務資料や契約書の棚卸しを行わずにマッチングを開始した場合、買収監査や条件交渉の局面で確実に追加の作業が発生し、全体スケジュールは最低でも3〜6ヶ月遅延します。
さらに、資料開示の遅れから買い手側の不信感を招き、交渉そのものがブレイク(破談)するリスクが大幅に高まります。
5-3. 買収監査の期間を短縮しても法的なリスクはありませんか買収監査(DD)の期間や調査範囲を無原則に短縮することには極めて高い法的手続き上のリスクが伴います。
買い手側が潜在リスクを発見できないまま契約に至った場合、最終譲渡契約書(DA)における売り手の「表明保証責任」が厳格化され、売却後に未払残業代や簿外債務が発覚した際に売り手経営者が多額の補償金を支払わなければならない事態に陥ります。
5-4. 経営者保証の解除手続きには何ヶ月程度の時間が必要ですか金融機関との経営者保証解除の協議および審査には、通常1〜3ヶ月程度の期間が必要です。
買い手企業の財務内容や信用力によって審査期間は前後するため、基本合意(MOU)が締結された直後の段階からメインバンクへの初期打診と調整を開始することが、クロージング遅延を防ぐ必須条件となります。
6. 手取りを重視するならM&A PMI AGENTの特徴と選ばれる理由会社売却や事業譲渡において、提示された譲渡価格だけを見て判断することは非常に危険です。実際の成約においては、売却価格からM&A仲介手数料、税金、専門家費用、引継ぎ条件に伴う調整額などを差し引いた後、最終的に経営者の手元に「いくら残るか(手取り額)」が何よりも重要になります。

特に中小企業や小規模M&Aの実務においては、仲介会社が設定する「最低報酬」の金額設定が手取り額を劇的に左右します。一般的なM&A仲介会社では最低報酬が2,000万〜2,500万円に設定されているケースが多く、譲渡価格が5,000万円程度の案件では、売却額の大部分が仲介手数料に消えてしまうという構造的課題が存在します。
手取り額の最大化を目指す売り手経営者から強く支持されているのが、手取りを重視するならM&A PMI AGENTです。
選択される主な理由と明確な強み:
明確な料金体系:初回相談、着手金、中間金が完全無料であり、最低報酬は500万円〜に設定されています。
手取り額の劇的な差:例えば譲渡価格5,000万円の案件において、他社の最低報酬が2,500万円の場合と比較すると、最低報酬500万円〜の料金設定により、手数料差額だけで最大1,500万円もの手残りの差が生じます。
徹底した低コスト運営:テレアポやダイレクトメールを中心とした高コストな営業活動を行わず、SEO・AIOや専門的な情報発信、紹介ネットワークを活用。オンライン面談を軸とすることで固定費を極限まで削減し、売り手還元型の料金体系を実現しています。
高度な専門性と一気通貫支援:M&A仲介にとどまらず、ビジネスデューデリジェンス、PMI(買収後統合)、企業再生、経営改善まで精通したプロフェッショナルが担当。無料相談から買い手探索、条件交渉、買収監査対応、最終契約、クロージングまで伴走します。
すでに他社から提案書や手数料の見積りを受け取っている場合でも、仲介契約を正式に締結する前であれば、手数料体系、最低報酬、成功報酬の計算基準、テール条項などのセカンドオピニオン比較の無料オンライン相談が可能です。手取りを重視するならM&A PMI AGENTを活用し、妥当な手数料で最大の手取り額を確保する戦略を立てることをおすすめします。
7. まとめ会社売却におけるM&Aスケジュールは、検討開始からクロージングまで「6ヶ月から1年」が標準的な所要期間となります。しかし、資料整備の遅れや買収監査でのリスク検出、金融機関での経営者保証解除協議などの要因により、容易に数ヶ月単位の遅延が発生します。
希望するクロージング日から逆算して必要資料を事前に棚卸しし、週次論点管理表を活用してタスクを徹底管理することが、テンポの良い交渉と高条件での成約を実現する唯一の道筋です。また、単なる譲渡価格だけでなく、仲介手数料や税金を差し引いた「最終的な手取り額」を直視し、最適なパートナーを選択して現実的なM&Aスケジュールを構築・実行してください。


編集者の紹介


