ミニマムタックス税制の2027年改正に備えM&Aの手取りを残す手法
本ページの更新日について
公開日:2024年8月31日最終更新日:2026年10月6日
2027年分からのミニマムタックス税制改正は、自社株式をM&Aで売却するオーナー経営者の税引後手取り額に極めて深刻なインパクトをもたらします。本記事では、控除額縮小と税率引き上げがもたらす増税の構造から、売却時期別の詳細な手取りシミュレーション、役員退職金や組織調整を活用した手取り最大化の手法まで、論理的かつ具体的に解説します。
1. 2027年に改正されるミニマムタックス税制がM&Aの手取りに与える影響 1-1. 特別控除額1億6,500万円と税率30%がもたらす増税の仕組みミニマムタックス(特定の基準所得金額の課税の特例)は、超高額所得者の税負担率低下を是正する目的で導入された制度です。令和8年度税制改正により、2027年(令和9年)分以後の所得税からその課税枠組みが劇的に強化されます。
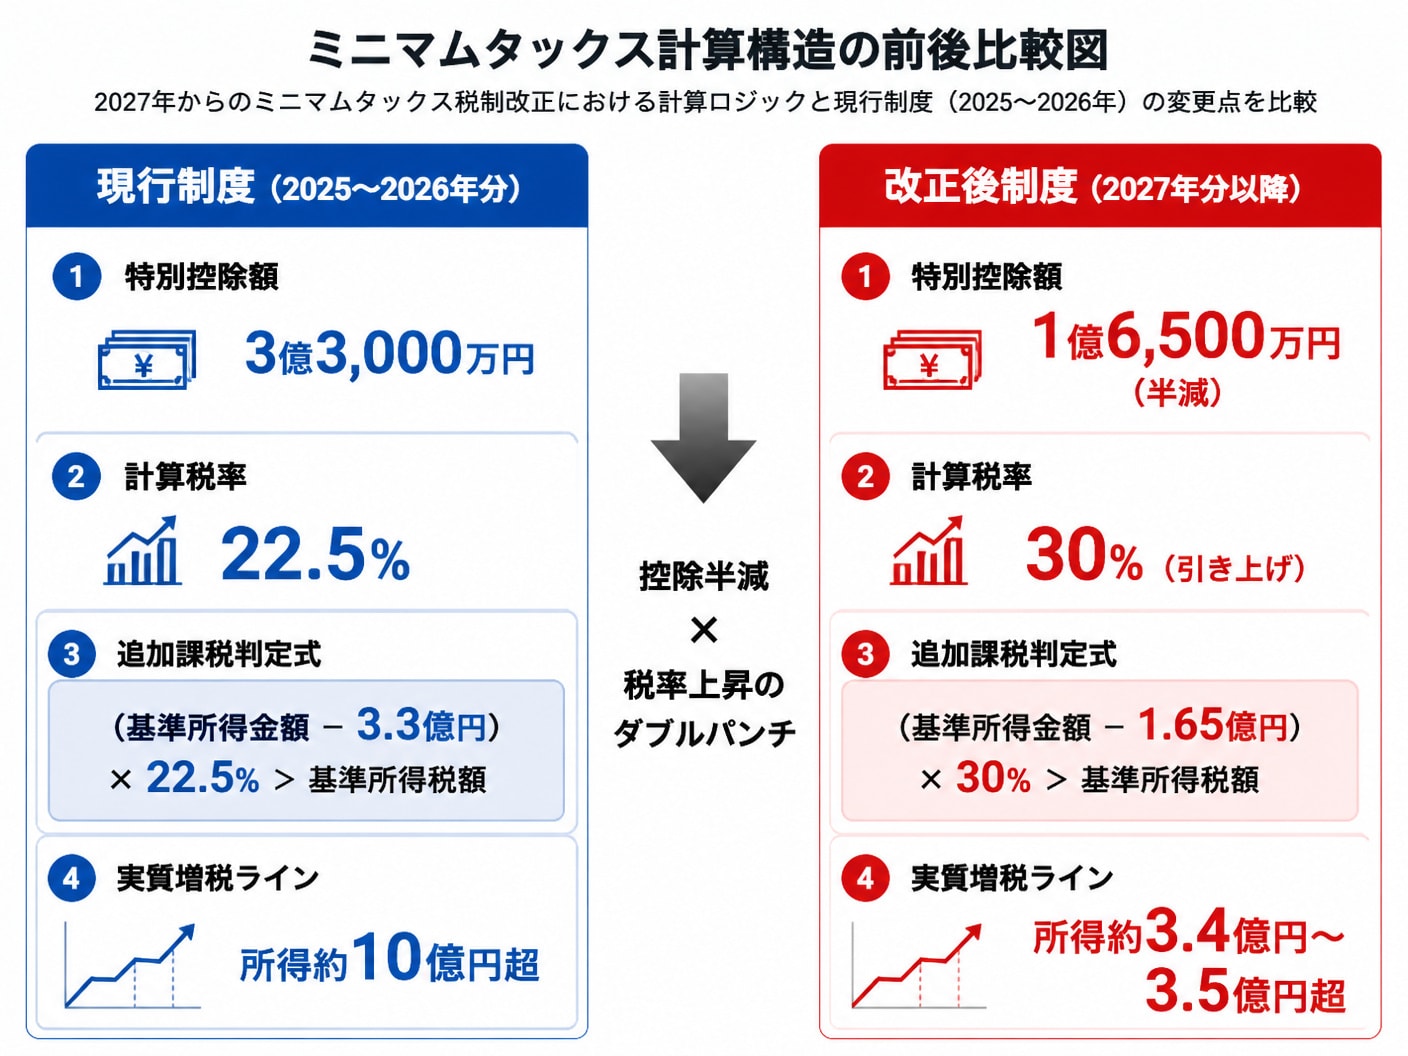
改正の核心は、追加納税の計算基礎となる特別控除額が「3億3,000万円」から「1億6,500万円」へと半減し、計算税率が「22.5%」から「30%」へと引き上げられる点にあります。この「控除の圧縮」と「税率の上昇」という二重の強化により、従来は対象外だった中堅規模のM&A取引であっても、多額の追加課税が発生する構造へと変化します。
1-2. 基準所得金額の合算ルールと現行制度との違いを表で徹底比較ミニマムタックスの判定基準となる「基準所得金額」は、単一の株式譲渡益だけで計算するものではありません。給与所得や事業所得などの総合課税所得に加え、確定申告不要制度を選択した特定口座内の配当や上場株式の譲渡益もすべて合算して算定されます。
比較項目 | 現行制度(〜2026年12月31日) | 改正後制度(2027年1月1日〜) |
|---|---|---|
適用開始年分 | 2025年分・2026年分の所得税 | 2027年分以後の所得税 |
特別控除額 | 3億3,000万円 | 1億6,500万円(半減) |
計算税率 | 22.5% | 30%(給与最高税率の3分2水準) |
判定計算式 | (基準所得金額 − 3.3億円)× 22.5% | (基準所得金額 − 1.65億円)× 30% |
実質増税判定ライン(分離課税のみ) | 所得 約10億円超〜 | 所得 約3.4億〜3.5億円超〜 |
現行制度では譲渡益が約10億円を超えなければ追加課税が生じにくかったのに対し、2027年以降は所得約3.4億〜3.5億円付近から追加納税が顕在化します。申告不要制度を利用しても基準所得金額の捕捉からは逃れられない点に十分な注意が必要です。
1-3. 売却対価と株式譲渡益の違いが引き起こす課税判定の勘違いオーナー経営者が陥りやすい最大の誤解は、M&Aの「売却対価(取引金額)」そのもので課税判定を行ってしまうことです。ミニマムタックスの判定対象は、売却対価から株式の「取得費」および「譲渡費用」を差し引いた後の「株式譲渡益(所得金額)」です。
創業オーナーの場合、資本金が小さく取得費が額面通り(あるいは全体の5%の概算取得費)となり、譲渡対価の大部分がそのまま譲渡益に直結するケースが少なくありません。課税判定の勘違いを防ぐためには、以下の要素を正確に区別して算出する必要があります。
株式売却対価:買受企業から支払われる総取引額
株式譲渡益:売却対価 − (取得費 + 仲介手数料等の譲渡直接費用)
基準所得金額:株式譲渡益 + 同一年の給与・配当・不動産等の各種所得の合計
実際のM&Aにおいて、売却時期を「2026年中」にするか「2027年以降」にするかで、手取り額にどれほどの格差が生じるかを検証します。ここでは、取得費および譲渡費用控除後の株式譲渡益が5億円(他所得なし、個人株主1名)のモデルケースで試算します。
計算項目 | 2026年中に実行(現行制度) | 2027年以降に実行(改正後制度) |
|---|---|---|
株式譲渡益 | 500,000,000円 | 500,000,000円 |
通常の所得税額(本税15%) | 75,000,000円 | 75,000,000円 |
基準所得税額(付加税含む) | 76,575,000円(復興2.1%) | 76,575,000円(復興・防衛2.1%) |
ミニマムタックス計算額 | 38,250,000円(判定:追加ゼロ) | 100,500,000円(判定:上乗せ発生) |
追加納税額(所得税本税加算) | 0円 | 23,925,000円 |
税合計(住民税5%=2,500万円含む) | 約101,575,000円 | 約126,000,000円 |
最終手取り金額 | 約398,425,000円 | 約374,000,000円 |
譲渡益5億円の案件において、2027年以降の売却では約2,443万円(付加税調整後)の追加税負担が発生します。同一の事業価値・売却価格であっても、時期の選択だけで手取り額の約6%が消失する計算になります。
2-2. 譲渡益10億円超の規模で発生する億単位の税額差異シミュレーション譲渡益が10億円、20億円と拡大する大型M&Aにおいては、税額差異は億単位の領域に達します。基準所得金額が跳ね上がることで、30%の計算税率の影響が極限まで増幅されるためです。
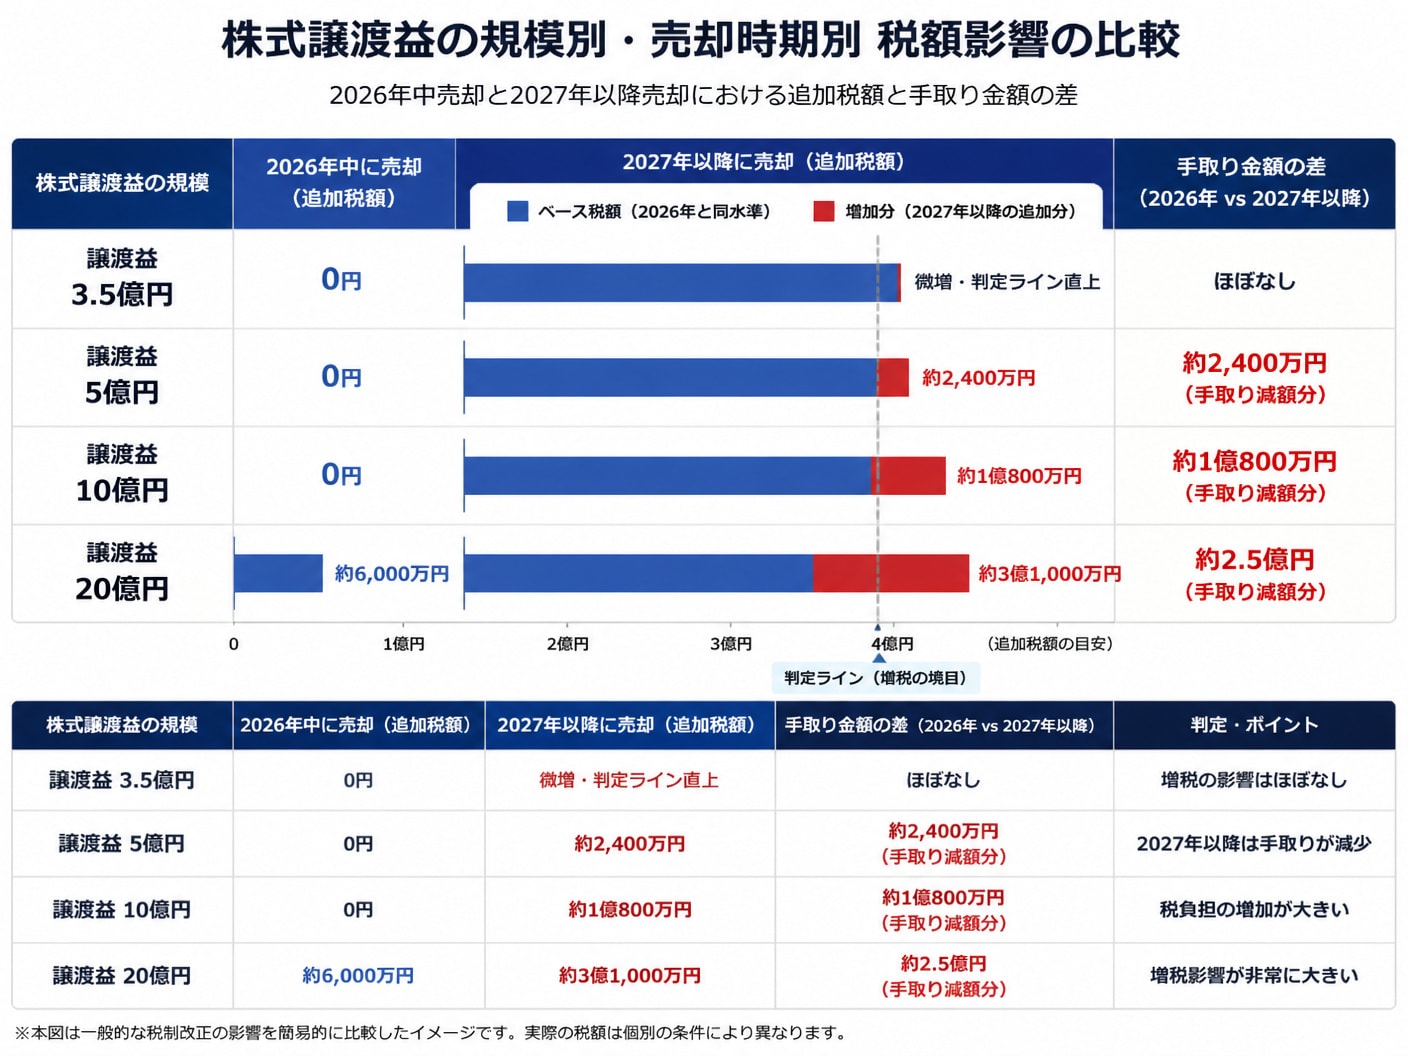
譲渡益10億円の場合、現行制度では追加納税がほぼゼロ(約750万円)であったのに対し、2027年以降は追加納税が約1億800万円へと急増します。さらに20億円規模の案件では、手取り額の差が約2.5億円にまで拡大し、事業価値の創出努力が一瞬の税制変更によって相殺されるほどのリスクを孕んでいます。
2-3. 契約締結日と効力発生日による所得帰属年の決定プロセス売却時期の判別に際して極めて重要なのが、税務上の「所得の帰属年」の決定ルールです。税務上、株式譲渡所得の収入計上時期は原則として「株式の引渡しがあった日(効力発生日・決済日)」とされています。
ただし、権利確定主義の観点から「売買契約の締結日(効力発生日)」を基準として申告することも認められています。2026年12月に契約を締結しクロージングが2027年1月にずれ込むような年末取引では、契約条項の設計によって適用年分が分かれるため、実務上の細心の配慮が必要です。
原則(引渡日基準):2027年1月クロージング = 2027年分所得(新制度適用)
例外(契約日基準):2026年12月契約締結 = 2026年分所得として申告可能な場合あり
注意点:停止条件付き契約の場合、条件成就日がいつになるかで帰属年が決定する
ミニマムタックスの追加課税を回避し手取りを残す最も効果的な手法の一つが、譲渡対価の一部を「役員退職金」として支給する取引構造への変更です。M&Aの際、買収対価から退職金相当額を差し引いて株価を引き下げ、同時に会社から創業者へ退職金を支払います。
退職所得は他の所得と分離して計算され、勤続年数に応じた退職所得控除を差し引いた後、原則「2分の1」を乗じた金額に累進税率が適用されます。最高税率(45%)が適用された場合でも実効税率は約22.5%にとどまり、ミニマムタックスの30%計算と比較して著しく有利な税負担構造を創出できます。
ただし、役員退職金の金額が税務上の「適正額(勤続年数×最終月額報酬×功績倍率)」を超過した場合、過大額として損金算入が否認されるリスクがあります。顧問税理士と連携のうえ、株主総会議事録や退職金規程を厳格に整備するプロセスの徹底が不可欠です。
3-2. 複数の株主への分散譲渡が個人単位の課税判定に与える影響ミニマムタックスは「法人ごと」でも「世帯単位」でもなく、あくまで「個人単位(確定申告を行う納税者1人ごと)」で判定されます。この原則を活用し、M&Aの前に株式を親族等へ適正に分散させておく手法が考えられます。
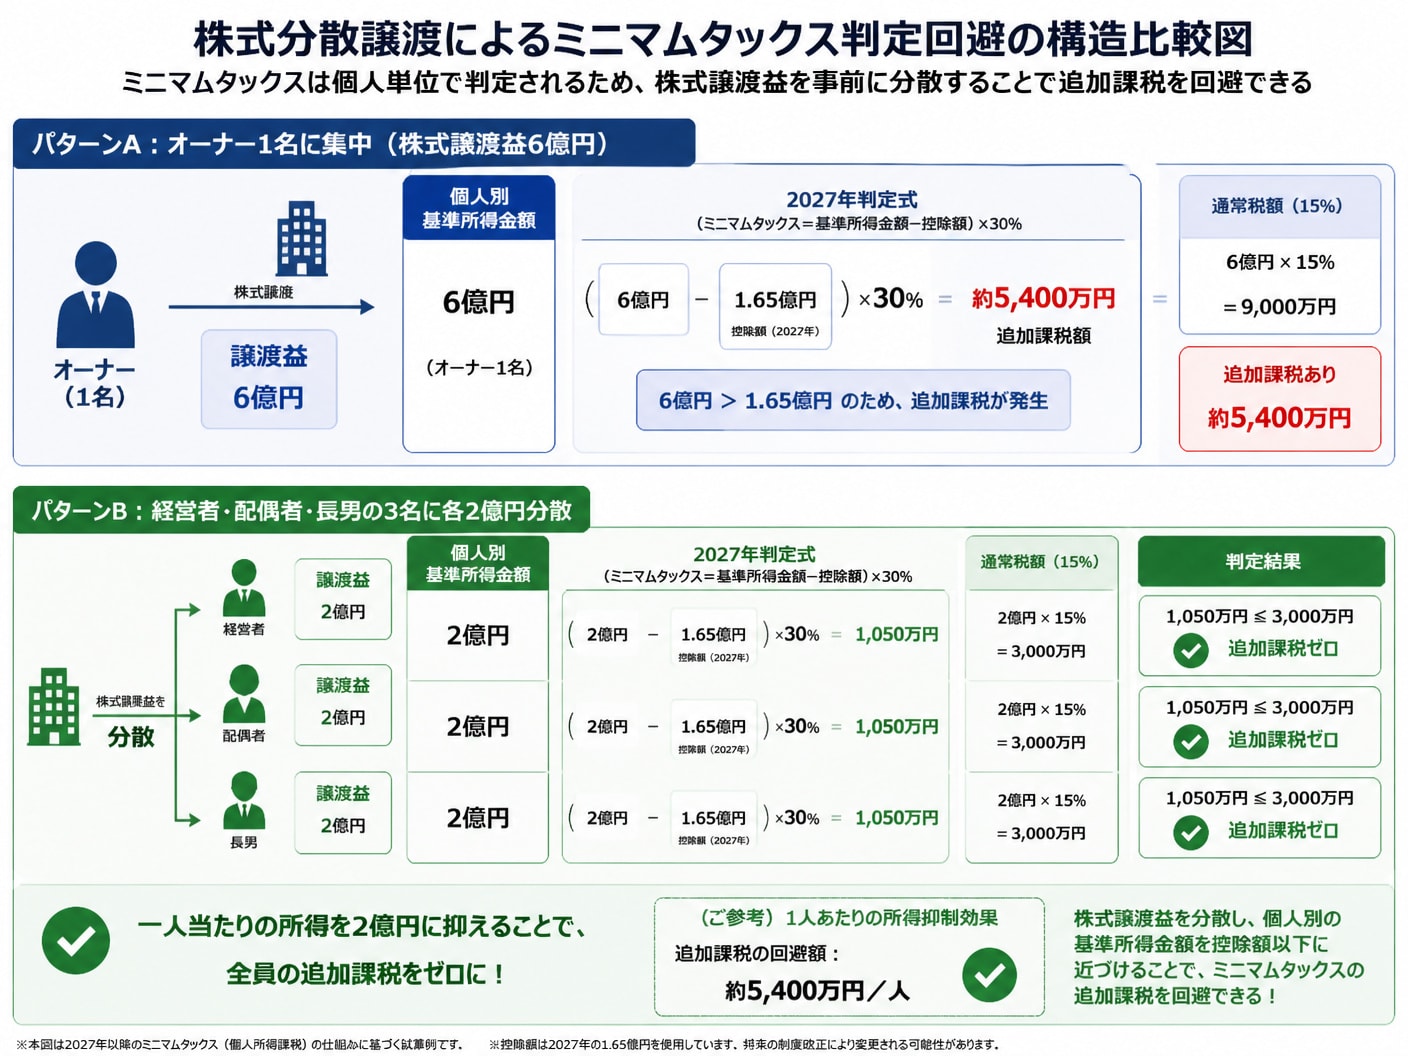
例えば、譲渡益6億円の株式をオーナー1名が受領した場合、2027年以降は約5,400万円の追加課税が発生します。しかし、相応の年数をかけて事前に生前贈与や相続時精算課税制度を活用し、経営者・配偶者・長男の3名に均等(各2億円)に分散していた場合、各個人の基準所得金額分が判定控除額(1億6,500万円)の近傍となり、追加課税負担を激減させることが可能です。
3-3. 事業譲渡における法人税率と株主への資金還流コストの構造分析株式譲渡ではなく「事業譲渡」を選択した場合、譲渡益は対象会社(法人)に帰属し、法人税(実効税率約30〜34%)が課されます。一見すると株式譲渡の通常税率(約20.315%)より不利に思えますが、ミニマムタックスの強化によってその税率差は大幅に縮小します。
スキーム | 法人段階の課税 | 株主個人への還流コスト | 実質総税率の目安 |
|---|---|---|---|
株式譲渡(2027年以降・ミニマム適用) | 課税なし | 個人への直接入金(最大約35.63%) | 約 30.6% 〜 35.6% |
事業譲渡(役員退職金で還流) | 法人税 約30〜34%(損金算入で相殺可) | 退職所得(1/2課税+退職控除) | 約 20.0% 〜 32.0% |
事業譲渡(配当で還流) | 法人税 約30〜34% | 総合課税配当(最高55%累進) | 約 50.0% 〜 65.0%(極めて非効率) |
事業譲渡で得た資金を、法人の損金となる「役員退職金」として株主個人へ還流させるスキームを組めば、法人税を圧縮しつつ個人の税率も低く抑えられます。取引規模や企業の保有資産構成によっては、株式譲渡よりも事業譲渡のほうが最終手取り額で逆転勝利を収めるケースが存在します。
4. 税理士やアドバイザーと検討すべき実務上のリスクと事前準備 4-1. 売却期日を急ぐことで発生する買収価格の大幅な減額リスク
2027年からの制度改正による増税を回避するため、「2026年12月末までにM&Aを絶対に完了させる」と焦ることは、経営上きわめて危険な罠となり得ます。売却期日を売り手都合で硬直化させると、買い手企業との交渉において致命的な不利を被るためです。
期日を最優先する姿勢を買い手に見透かされた場合、デューデリジェンス(意向表明後の詳細調査)の段階で不要な減額交渉(デューデリ減額)を突きつけられたり、買い手に有利な表明保証条項を呑まされたりするリスクが高まります。税金で2,000万円を節約できたとしても、買収価格自体を5,000万円減額されては本末転倒です。
売り手は専門家の支援を受け、税金と取引コスト・手取りの関係を総合的に分析することが大切です。手取りを増やす会社売却・M&A仲介サービスなどの経験豊富な仲介会社を比較検討し、価格交渉の主導権を握り続ける交渉構造を維持することが重要です。
4-2. 資産管理会社への株式譲渡における否認リスクと贈与税の注意点M&A直前に個人保有の自社株式を「自らが設立した資産管理会社(プライベートカンパニー)」へ現物出資または譲渡により移管し、ミニマムタックスの個人課税を回避しようとするスキームには、極めて高い税務否認リスクが伴います。
税務署は同族会社の行為計算否認規定(所得税法157条)を適用し、単に税負担軽減のみを目的とした不自然な取引構造を否認する強力な権限を有しています。また、移管時の株式評価額が適正な時価から乖離している場合、思わぬみなし贈与課税や受贈益課税が発生するため、数年前からの計画的アプローチでなければ成立しません。
4-3. 買い手側の受入条件を踏まえた取引構造の協議と必要資料一覧役員退職金の支給や事業譲渡へのスキーム変更を行う場合、買い手企業の承諾が不可欠です。買い手側にとっては「買収資金の振込先が分かれる」「買収後の貸借対照表(B/S)の純資産額が変わる」などの実務的影響が生じるためです。
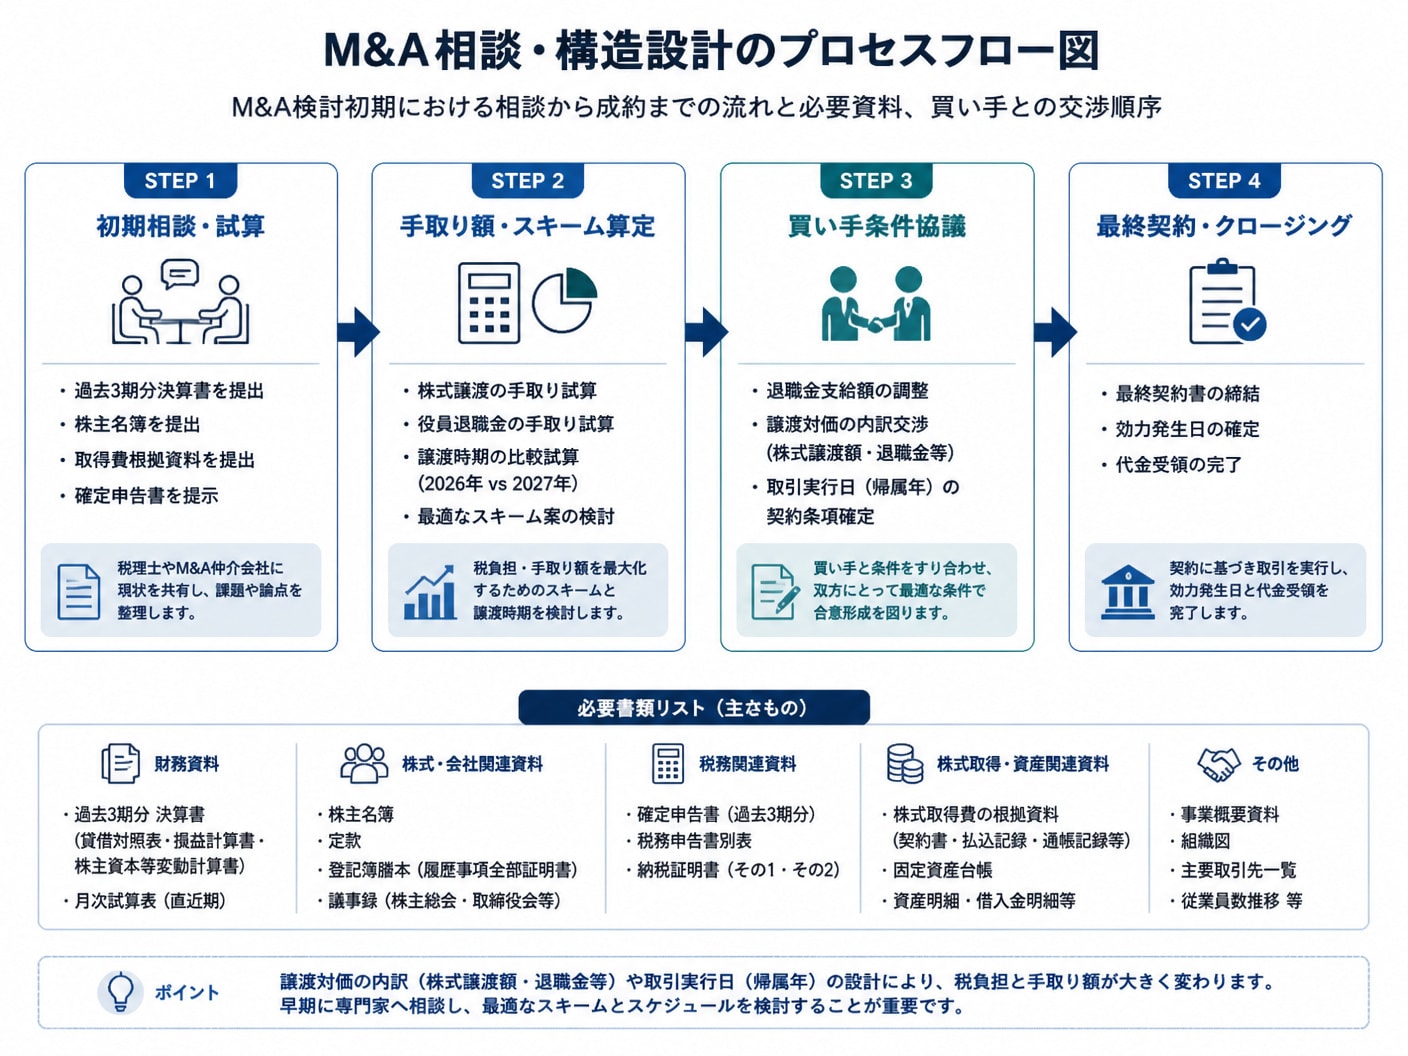
税理士やM&Aアドバイザーとの初回相談をスムーズに進め、迅速にシミュレーションを行うためには、事前に以下の一次資料を漏れなく集約しておくことが推奨されます。
過去3期分の決算書および勘定科目内訳明細書:純資産および営業利益の把握
株主名簿および設立時の出資証憑:株主ごとの持分比率と取得費(原価)の証明資料
過去の確定申告書(オーナー個人):他の総合課税所得や分離課税所得の有無の確認
役員退職金規程および役員名簿:勤続年数と退職金支給枠の算定基礎データ
売却対価(取引額)が3億円であっても、直ちに追加課税の対象になるとは限りません。株式の取得費が1,000万円で譲渡費用が2,000万円かかっている場合、株式譲渡益は2億7,000万円となります。
2027年以降の控除額(1億6,500万円)を超過するものの、他に所得がなく通常所得税額(15%=4,050万円)を計算すると、ミニマム計算額(3150万円)を上回るため、このケースでは追加課税は発生しません。
5-2. 株主が家族内に複数いる場合は会社単位で判定されますか会社全体の売却対価ではなく、あくまで「株主個人ごとの確定申告所得」で判定されます。
例えば、会社が総額6億円で買収された場合でも、創業者である父親が60%(3.6億円)、長男が20%(1.2億円)、長女が20%(1.2億円)を保有していれば、1.2億円を受領するお子様2名は2027年以降の判定控除額(1億6,500万円)を下回るため、ミニマムタックスの追加課税は発生しません。
6. 大手より手数料を抑えて手取りを残す「手取りを増やす会社売却・M&A仲介サービス」2027年のミニマムタックス改正に伴い税負担の増加が不可避となるなか、オーナー経営者が最終手取り額を最大化するためには、税金対策だけでなく「M&A仲介手数料の削減」に目を向けることが決定的に重要です。大手M&A仲介会社の場合、高い広告費や人件費が転嫁され、最低報酬が2,500万円に設定されているケースが少なくありません。
これに対し、中間コストを徹底排除した仲介会社を選択することで、直接的に数千万円単位の手取り額を防御することが可能です。
手取りを増やす会社売却・M&A仲介サービスは、売却価格のみならず「仲介手数料・税金・引継ぎ条件を差し引いた手取り額の最大化」を第一義に掲げる仲介サービスです。代表がWEB事業出身でありSEO・AIO自社運用による広告費抑制、テレアポ・DMを排除した集客、オンライン面談中心の低コスト運営を徹底。
これにより「着手金無料」「中間金無料」「最低報酬500万円〜」という圧倒的な料金体系を実現しています。例えば譲渡価格5,000万円〜3億円規模の案件において、他社最低報酬2,500万円との比較で最大2,000万円もの手数料差額を生み出し、そのまま売り手の手取り額として還元されます。
手数料が低いからといってサポートの質が損なわれることはありません。同サービスでは、M&A仲介に加え、ビジネスDD(詳細調査)、PMI(統合プロセス)、企業再生の実務経験を豊富に持つ専門家メンバーが売り手経営者の参謀として直接伴走します。
売却可能性の診断から、株式譲渡と事業譲渡の選択、役員退職金を組み込んだ最適なスキーム設計、さらには他社提案書に対するセカンドオピニオンまで対応しています。「売却価格から手数料と税金を引いたあとの本当の手取り金額」に徹底的にこだわりたい経営者にとって、きわめて強力な選択肢となります。
7. まとめ2027年分からのミニマムタックス税制改正は、特別控除額が1億6,500万円へ半減し税率が30%へ引き上げられることで、譲渡益3.5億円以上のM&A売却に直接的な手取り減をもたらします。2026年中の売却完了を目指すか、役員退職金の活用や株式分散といった構造最適化を図るかが勝敗の分かれ目となります。
税額試算と仲介手数料の圧縮を同時に進め、早期に専門家と協働して手取り最大化の戦略を構築してください。
編集者の紹介