事業売却の費用を徹底解説|手数料・税金・手取り額の計算方法

本ページの更新日について
公開日:2025年2月26日最終更新日:2026年9月1日
事業売却において手元にいくら残るかを把握するには、仲介手数料だけでなく税金や法的手続き費用を含む資金流出の全体像を理解する必要があります。売却価格別の手取りシミュレーションからコスト削減策まで客観的データに基づき解説します。
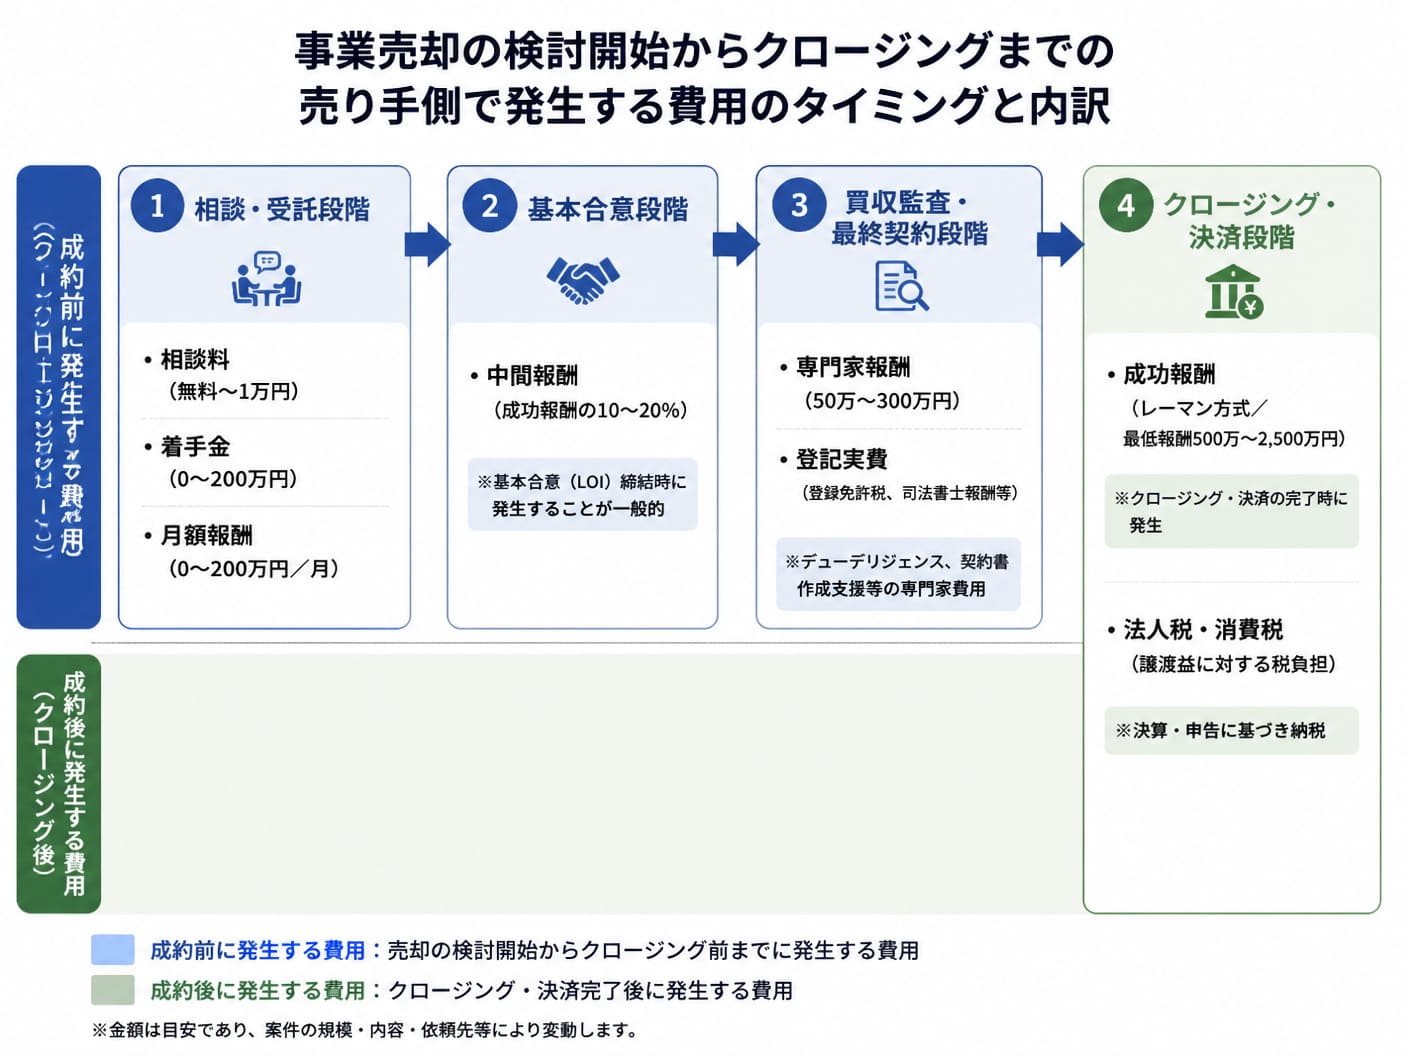
1. 事業売却にかかる費用の全体像と売り手が支払う手数料の相場事業売却における売り手側の費用負担は、M&A専門家へ支払う仲介手数料や各種手数料、国や自治体へ納める税金、法的手続きの専門家報酬の3つに大別されます。これらは取引の進捗に応じて異なるタイミングで流出するため、契約前から時系列で資金計画を立てておくことが不可欠です。
 1-1. 着手金や月額報酬など成約前にも発生する費用の実態
M&A仲介会社やアドバイザーに依頼する際、最終的な成約に至る前の準備・交渉段階から発生する費用が存在します。具体的には、正式契約時に支払う着手金、毎月発生する月額報酬(リテイナーフィー)、基本合意締結時に支払う中間報酬などです。
費用項目 | 金額相場 | 発生時期 | 返金規定 |
|---|---|---|---|
相談料 | 無料〜1万円 | 初回相談時 | 対象外 |
着手金 | 無料〜200万円 | 秘密保持・仲介契約締結時 | 破談時も返金不可 |
月額報酬 | 無料〜200万円/月 | 支援期間中毎月 | 破談時も返金不可 |
中間報酬 | 無料〜500万円(成功報酬の10〜20%) | 基本合意書締結時 | 最終破談時も返金不可 |
これらの費用は成約に至らなかった場合でも原則として返金されません。交渉が長期化すると月額報酬が積み重なり、売却前に多額の資金が流出するリスクがあるため、料金体系の事前確認が極めて重要です。
1-2. 成功報酬の計算で使われるレーマン方式の基準と適用率M&Aの成功報酬額は、取引規模に応じた階層別の累進料率である「レーマン方式」を用いて算出されるのが一般的です。基準となる金額に対して金額帯ごとに異なる料率を掛け合わせ、その合計額が手数料となります。
基準額の階層 | 適用料率 |
|---|---|
5億円以下の部分 | 5.0% |
5億円超〜10億円の部分 | 4.0% |
10億円超〜50億円の部分 | 3.0% |
50億円超〜100億円の部分 | 2.0% |
100億円超の部分 | 1.0% |
算出時の注意点は、計算の基準額に何を採用するかによって手数料額が大きく異なる点です。「株式価値(売却対価)」を基準にするか、「企業価値(株式価値+有利子負債)」や「移動総資産(株式価値+負債総額)」を基準にするかで、同じ料率であっても支払額に数百万円以上の差が生じます。
1-3. 仲介会社とFAで異なる料金体系と返金規定の比較ポイント売り手と買い手の間に立ち中立的な立場で交渉をまとめる「M&A仲介会社」と、売り手側のみの助言者として利益最大化を図る「FA(ファイナンシャル・アドバイザー)」では、料金体系と役割が異なります。仲介会社は双方から手数料を受領する両手取引が多く、FAは片手取引のため成功報酬の設定が高めに調整される傾向があります。
M&A仲介会社:売り手・買い手の双方から仲介手数料を取得。完全成功報酬型を採用する企業が増加傾向。
FA(助言会社):依頼主の一方のみから報酬を取得。月額報酬や中間金が発生する契約形態が多い。
返金規定の差異:着手金や中間報酬、買収監査費用は破談時でも返金されない契約が標準的。
破談時の損失を回避するためには、基本合意前の中間金支払いが発生するタイミングや、途中解約時の違約金規定を事前契約書で細部まで精査することが求められます。
2. 事業譲渡と株式譲渡の税率差から試算する売却後の手取り額
売却手法が「事業譲渡」か「株式譲渡」かにより、課される税金の種類と税率が大きく異なります。事業譲渡では法人に対して課税され、株式譲渡では株主である個人または法人に課税されるため、最終的な手取り額に直結します。
2-1. 売却価格から法人税と消費税を算出する具体的な計算手順事業譲渡の場合、売却によって生じた譲渡益(譲渡対価から譲渡対象資産の帳簿価格を差し引いた額)に対して法人税等(実効税率約30〜34%)が課されます。他事業での赤字や経費と相殺した後の最終利益が課税対象です。
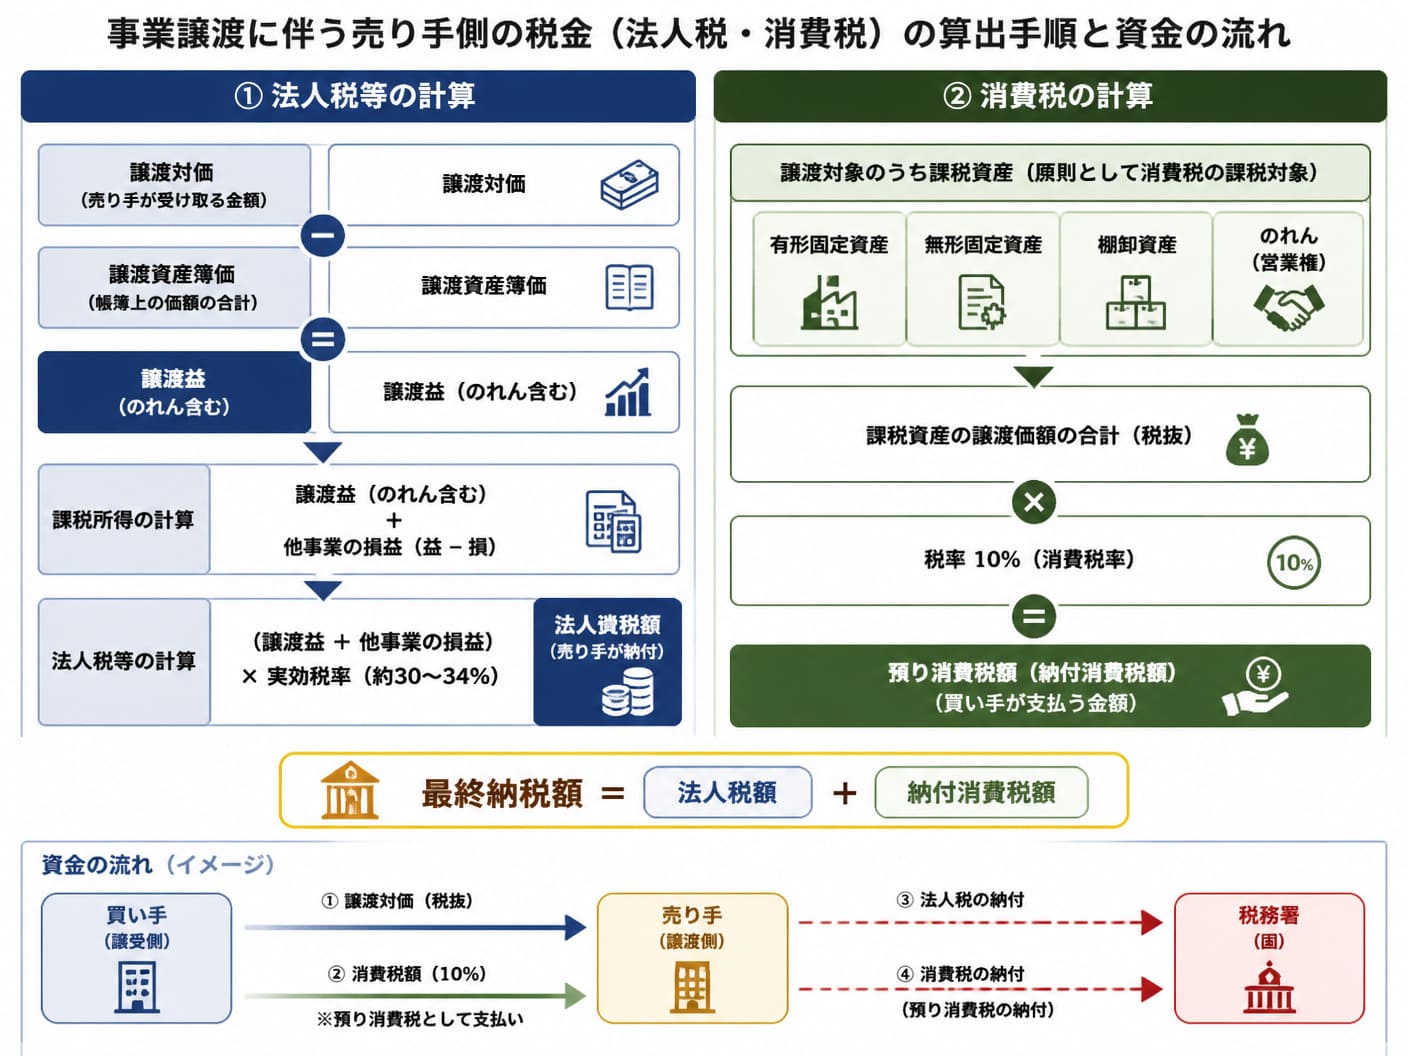
さらに、事業譲渡では譲渡対象となる資産のうち「課税資産」に対して10%の消費税が課されます。不動産のうち土地、有価証券、売掛金などの債権は非課税資産ですが、建物、機械設備、棚卸資産、および営業権(のれん)は課税対象です。買い手が消費税分を上乗せして支払う形を取り、売り手が後日納付します。
2-2. 譲渡益を相殺できる繰越欠損金を活用した税負担軽減の手法売り手企業に過去の赤字に由来する「繰越欠損金」が蓄積されている場合、事業売却によって発生した大きな譲渡益と相殺することが可能です。これにより、課税所得を圧縮し、法人税等の支払額を合法的にゼロまたは大幅減額に抑えられます。
繰越欠損金の相殺効果:自社に1億円の繰越欠損金があり、事業譲渡益が1億円生じた場合、課税所得は0円となり法人税負担が大幅に軽減される。
役員退職金の支給:売却益を原資として創業者や役員に退職慰労金を支給することで、法人の損金(経費)に算入し、法人税を削減しつつ個人側の税率も抑える。
法人の税務状態や過去の損益推移を事前に整理しておくことで、売却時期の調整や退職金スキームの設計といった高度な節税施策を実行できます。
2-3. 売却価格別における税引後手取り額のシミュレーション比較取引価格が1,000万円、5,000万円、1億円の3つのケースにおいて、仲介手数料(最低報酬等の影響を含む)と税金(実効税率33%と仮定)を差し引いた場合の手取り額を試算します。なお、事業譲渡で簿価ゼロの事業(のれん相当)を売却した前提とします。
売却価格 | 仲介手数料(例) | 法人税等(33%換算) | 差し引き最終手取り額 |
|---|---|---|---|
1,000万円 | 500万円(最低報酬適用) | 165万円(手元利益に対して) | 335万円 |
5,000万円 | 500万円(最低報酬適用) | 1,485万円 | 3,015万円 |
10,000万円(1億円) | 500万円(レーマン方式5%) | 3,135万円 | 6,365万円 |
売却価格が小規模な場合、仲介会社が設定する「最低成功報酬(500万〜2,500万円)」の存在によって、手取り額の割合が著しく圧迫される点に注意が必要です。
3. 成約を左右するデューデリジェンスと契約登記の実務負担
事業売却の取引を確定させるには、仲介手数料以外にも各種専門家へ支払う実務費用が発生します。買収監査(デューデリジェンス)への対応費用や不動産・許認可の移転に伴う登記費用が代表例です。
3-1. 弁護士や公認会計士へ支払う専門家報酬の相場と内訳事業売却の実務において、弁護士による法務チェックや公認会計士・税理士による事前財務チェックを個別に依頼する場合、専門家報酬が発生します。標準的な依頼費用は1分野あたり数十万円から数千万円規模まで変動します。
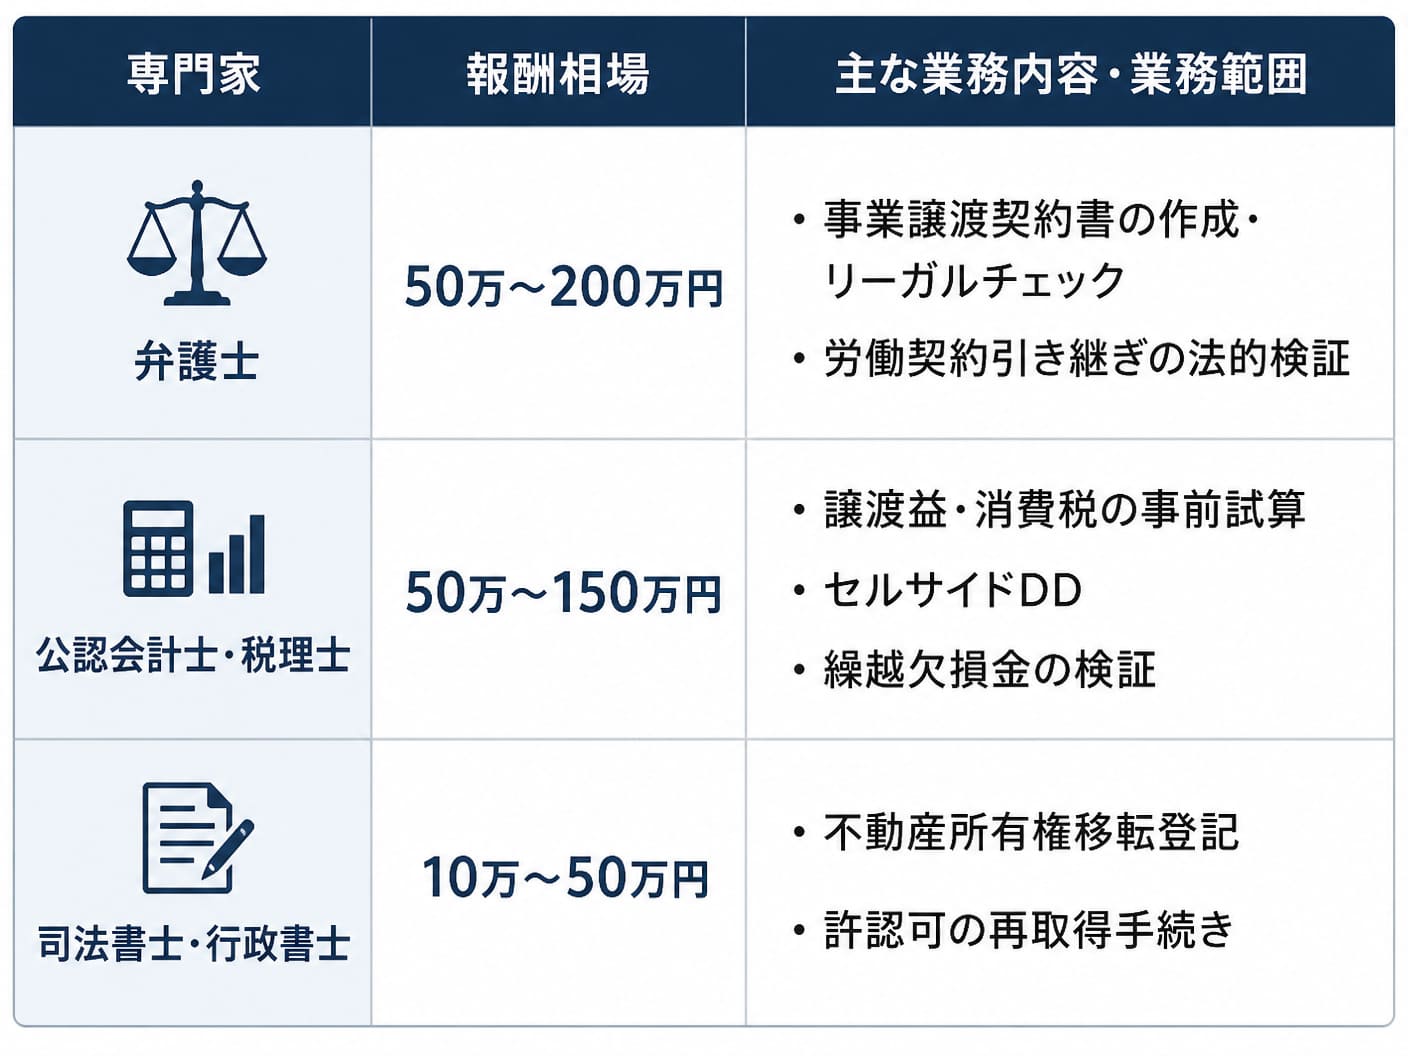
買い手側が実施するデューデリジェンス費用は原則買い手負担ですが、売り手側も契約書のチェックや過酷な資料開示要請に対応するための弁護士費用を用意しておく必要があります。
3-2. 不動産名義変更や許認可再取得に伴う登記費用と実費事業譲渡では、会社丸ごとを引き継ぐ株式譲渡とは異なり、資産や契約を個別に移転させる手続きが必要です。事業に含まれる不動産、車両、特許権などの名義変更登記費用および登録免許税が流出します。
登録免許税(不動産):売買による所有権移転登記の場合、固定資産税評価額に対して原則2.0%(土地は時限措置で軽減される場合あり)。
許認可申請費用:許認可の再取得や変更届出に伴う行政書士報酬および行政手数料。
株主総会開催費用:事業譲渡の重要性に応じた株主総会招集手続きや公告費用。
対象事業に含まれる資産や権利関係が複雑なほど、移転に必要な実費と諸手続きの手間が増大します。
3-3. 買収監査で予期せぬ費用増大を防ぐための事前準備と対応買収監査(DD)の段階で労務上の問題や簿外債務のリスクが発覚すると、売却価格の大幅な減額要求に繋がるだけでなく、追加の法務・会計調査費用が発生してしまいます。
未払い残業代の調査:過去の勤怠データや労働契約を事前点検し、労務リスクを未然に把握・整理する。
契約書の不備解消:主要取引先との契約書における「チェンジ・オブ・コントロール条項(経営権移転時の解約規定)」の有無を確認しておく。
事前セルサイドDDの実施:自社側で簡易的な財務・法務チェックを済ませ、減額要因を先回りして解消する。
買い手からの指摘を受けてから対応するのではなく、事前に問題点を洗い出して対策を講じることで、交渉の優位性を保ち余分な調査費用の流出を防げます。
4. 事業の売却費用を大幅に削減する相談先の比較と交渉手順
実務経験の浅い経営者が最も陥りやすい失敗は、仲介会社の料金体系を十分に比較せず、不必要な固定費用や高額な最低報酬を支払ってしまうことです。相談先を精査することで手取り額を大幅に増やせます。
4-1. 相見積もりで確認すべき着手金無償化と最低報酬の罠仲介会社を選定する際は、必ず複数の会社から料金表と見積もりを取得して比較検討する必要があります。表面上の「完全成功報酬型」という表現だけで判断するのは危険です。
チェック項目 | 一般的な注意点 | 手取り額への影響 |
|---|---|---|
着手金・月額報酬 | 成約しなくても発生し返金されない | 固定費として資金を直接圧迫 |
中間報酬の有無 | 基本合意時点で発生し破談時も戻らない | 成約前の不確定リスクが高まる |
最低成功報酬額 | 500万〜2,500万円と会社ごとに大きな開きがある | 売却価格が数千万円の場合、手取りの大部分が失われる |
特に売却価格が5,000万円以下の中小規模案件では、最低成功報酬の金額設定が手取り額の大部分を決定づけるため、慎重な比較が要求されます。
4-2. 小規模案件でマッチングサイトや公的機関を活用する選択肢年商数千万円クラスや売却金額が数千万円規模の小規模M&Aにおいては、大手仲介会社に依頼すると手数料負けするリスクが高まります。そのため、公的機関やオンラインプラットフォームを活用することが有効な選択肢です。
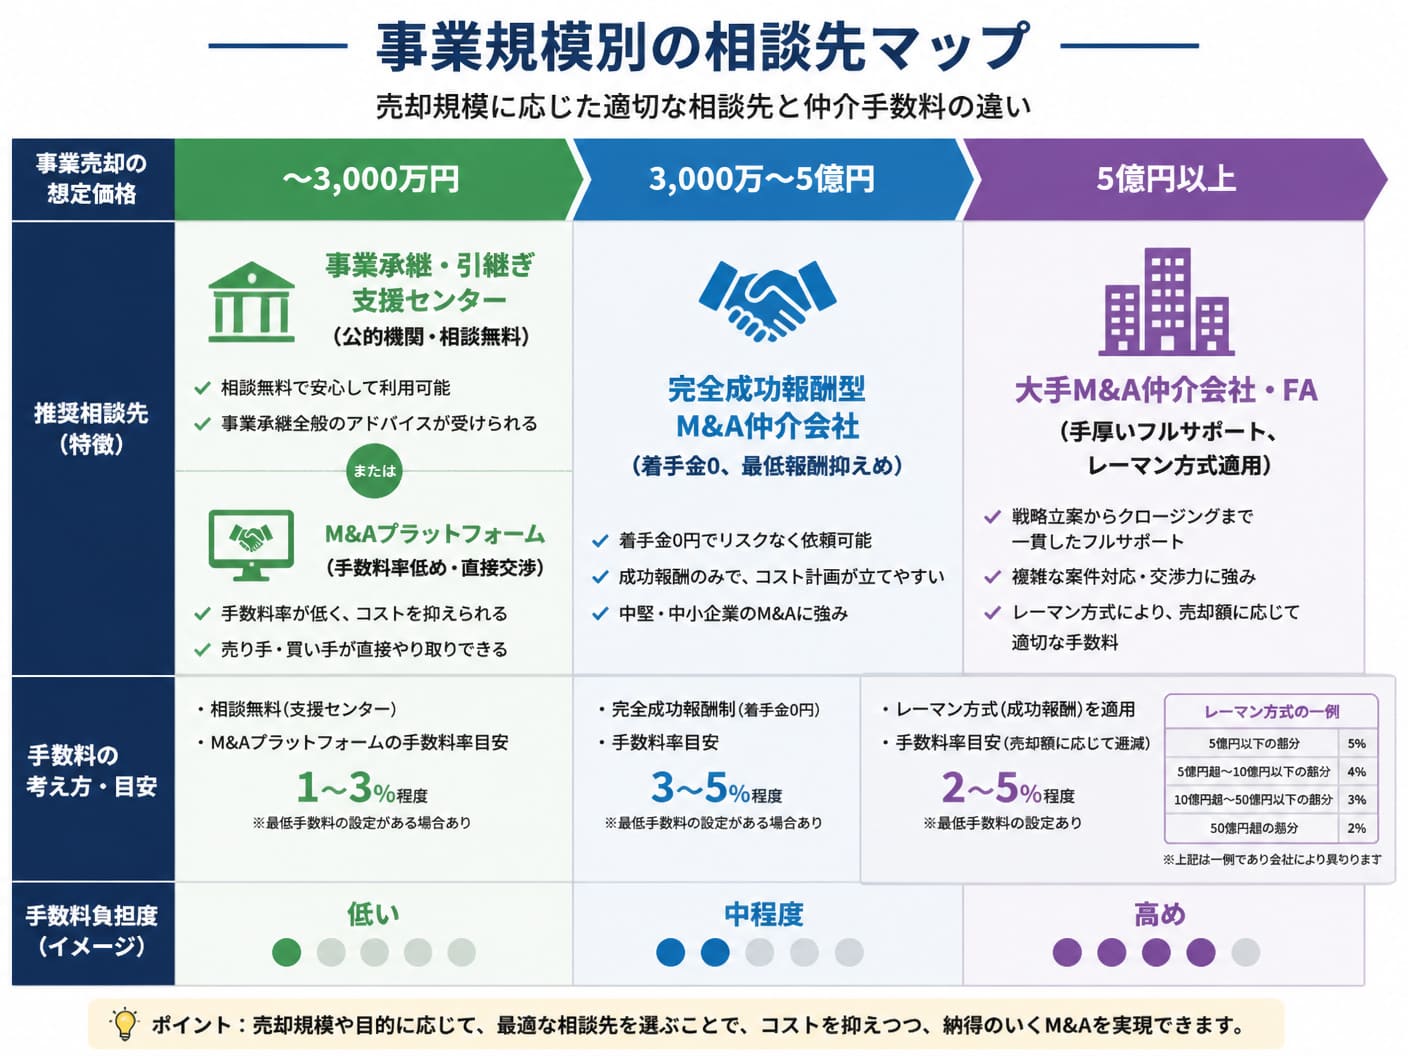
都道府県ごとに設置されている「事業承継・引継ぎ支援センター」は公的機関であり、無料で相談が可能です。また、M&Aプラットフォームを活用して買い手と直接マッチングを行うことで、中間コストを最小限に抑える手法も普及しています。
4-3. 成功報酬の発生時期と基準額をめぐるトラブル回避の技術契約を結ぶ前の段階で、成功報酬がどのタイミングで確定し、何の金額を基準に計算されるかを書面で明確に取り決めておくことがトラブル回避の鉄則です。
基準額の明確化:「譲渡対価(株式価値)」を基準とするか、「移動総資産」とするかで合意を取る。後者の場合、負債が多い企業は手数料が跳ね上がる。
発生時期の特定:最終契約締結かつ買収対価の決済(クロージング)が完了した時点を成功報酬発生の条件と明記させる。
競業避止義務や表明保証の範囲:過度な負担が課されないよう、契約調印前に弁護士を入れて調整する。
アドバイザーとの契約書(秘密保持契約・仲介契約)の締結時こそが、手数料条件の交渉を行える唯一かつ最大の機会です。
5. 事業売却の費用に関するよくある質問事業売却を検討する経営者から頻繁に寄せられる専門家費用や税金面での疑問について回答します。
5-1. 成約しなかった場合でも発生する費用や仲介手数料はあるかM&A仲介会社や専門家との契約内容によって異なります。完全成功報酬型のサービスを選んでいる場合は、成約しなかった際に仲介会社へ支払う成功報酬は発生しません。しかし、着手金や月額報酬、基本合意時点の中間金、弁護士・公認会計士への個別相談料やデューデリジェンス対応のために発生した専門家費用は、売却が破談に終わった場合でも一切返金されません。
5-2. 売り手側がデューデリジェンス費用を負担するケースはあるか買収監査(デューデリジェンス)の費用は、買収対象を調査する買い手側が負担するのが一般的な実務の原則です。ただし、売り手側が自社の法務や財務のリスクを事前洗い出し(セルサイドDD)して円滑な売却を目指す場合や、自社から専門家に開示資料の作成を依頼する際の手数料は売り手側の自己負担となります。
5-3. 個人事業主が事業譲渡する際の税金と費用の違いは何か個人事業主が事業譲渡を行う場合、法人税ではなく個人所得税(総合課税または分離課税)が課されます。譲渡する資産の種類によって所得区分が異なり、土地建物は譲渡所得(分離課税)、棚卸資産や減価償却資産は事業所得、営業権(のれん)は譲渡所得(総合課税)として計算されます。また、仲介会社に支払った仲介手数料は、譲渡所得の計算上、必要経費として差し引くことが可能です。
6. 手取りを増やす会社売却・M&A仲介サービスで事業売却の費用負担を軽減できる理由事業売却において最終的に経営者の手元に残る資金を最大化するためには、売却価格の交渉だけでなく仲介手数料等のコスト構造を見直すことが極めて重要です。大手M&A仲介会社では、莫大な広告費や営業人件費、多層的な組織維持コストが手数料に上乗せされており、最低成功報酬が2,500万円前後に設定されているケースも珍しくありません。
この構造が売り手企業の手取り額を大きく圧迫する要因となっています。
手取りを増やす会社売却・M&A仲介サービス(M&A PMI AGENT)は、売却価格そのものにとどまらず、仲介手数料・税金・引継ぎ条件を総合的に差し引いた「最終手取り額」の最大化をコンセプトに掲げています。代表がWEB事業出身であり、SEOやAIO(AI検索最適化)を自社運用することで広告費を劇的に抑制し、テレアポやDMに頼らない効率的な集客を実現。
さらにオンライン面談を中心とした運営形態により固定費を限界まで削減しています。

この低コスト構造により、着手金無料・中間金無料・最低報酬500万円〜という極めて有利な料金体系を実現しています。例えば、譲渡価格5,000万円の事業売却において、他社の最低報酬が2,500万円の場合と比べると、手数料差額だけで最大2,000万円もの資金が手元に残る計算となります。
また、M&A仲介にとどまらず、ビジネスDD、PMI(ポスト・マージャー・インテグレーション)、企業再生の実務経験を持つ専門メンバーが対応するため、買い手の探索精度や取引の質を落とすことなく手取り額を増やす支援が可能です。契約前のセカンドオピニオンとして他社提案書の手数料比較や手取り額の試算を行う無料オンライン相談も提供されています。
7. まとめ事業売却の費用は、仲介会社へ支払う手数料(着手金・月額報酬・中間金・成功報酬)、譲渡益に対する法人税や消費税、不動産登記や専門家への報酬など多岐にわたります。手元に残る最終金額を増やすためには、成功報酬の計算基準や最低報酬額を明確に把握し、完全成功報酬型のサービスや公的支援を賢く選択することが重要です。
契約前のシミュレーションを入念に行い、コストを最適化した資金計画を進めましょう。


編集者の紹介