パーソナルジムの家賃はいくらまで?売上・利益・損益分岐点から逆算する方法
パーソナルジム開業において物件選びの致命的な失敗を防ぐには、売上や損益分岐点から適正な固定費を逆算する視点が欠かせません。安全な家賃上限の算出手順と実践的な資金計画を論理的に解説します。
1. パーソナルジムにおける家賃の上限は目標売上の10〜15%に抑えるのが鉄則パーソナルジム経営において、事業の継続性を担保するための家賃上限は目標月商の10%から15%以内に収めることが業界の構造的な鉄則です。家賃は毎月無条件で流出する固定費の筆頭であり、この比率を超過すると集客の変動に対する店舗の耐性が著しく低下します。
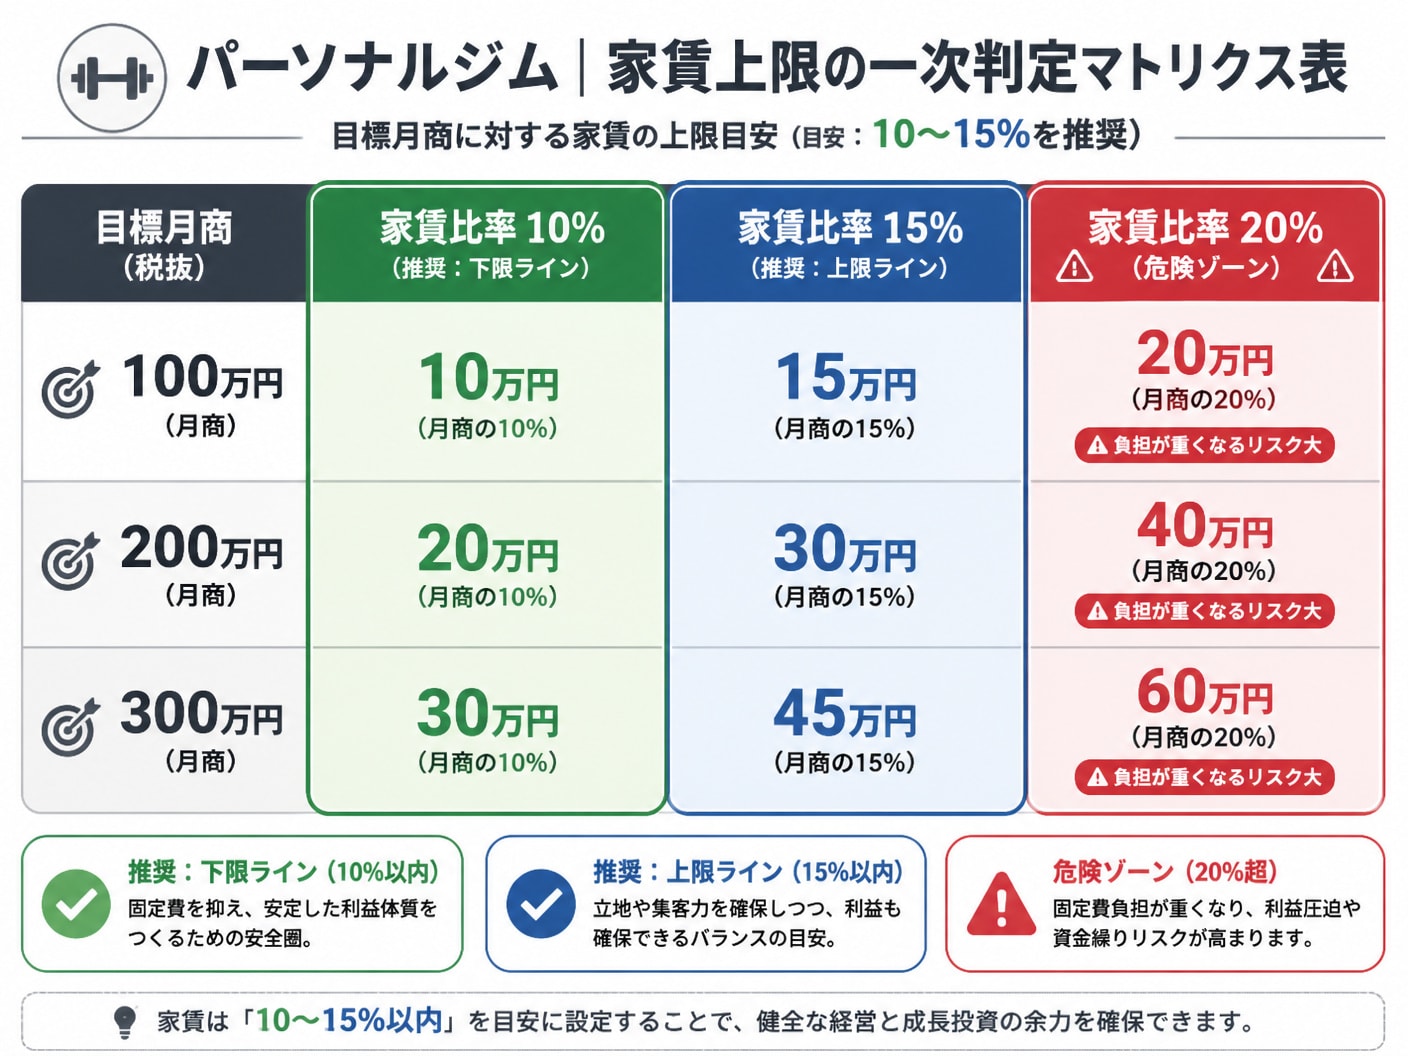
1-1. 許容比率から逆算する家賃上限の一次判定式物件候補を検討する第一段階では、設定した目標月商に対して許容家賃比率10〜15%を乗じる一次判定式を用いて上限額を算出します。月商200万円を目指す店舗であれば、許容家賃は20万円から30万円の範囲内に絞り込まれます。
目標月商 | 家賃比率10%(推奨) | 家賃比率15%(上限) | 家賃比率20%(危険) |
|---|---|---|---|
100万円 | 10万円 | 15万円 | 20万円 |
200万円 | 20万円 | 30万円 | 40万円 |
300万円 | 30万円 | 45万円 | 60万円 |
家賃比率が20%に達すると、集客が下振れした際に人件費や広告費を直接圧迫し、わずかな売上低下で営業赤字に転落する構造的リスクを抱え込むことになります。
1-2. 専有面積と共益費を含めた実質占有コストの算出法物件比較において募集図面に記載された表面上の賃金のみで採算を判断することは極めて危険です。共益費、管理費、水道光熱費の固定基本料、看板使用料など、毎月必ず発生する固定支出を合算した実質占有コストで評価しなければなりません。
表面賃料:契約上の基本月額家賃
共益費・管理費:ビル全体の維持管理費用
固定付帯費:看板掲載料、ゴミ処理費、アンテナ利用料など
たとえば賃料25万円の物件であっても、共益費3万円とゴミ処理代5,000円が加算されれば実質占有コストは28万5,000円となり、必要月商の引き上げを余儀なくされます。
1-3. セッション最大枠数から逆算する時間キャパシティ基準パーソナルジムの売上上限は、トレーナーの労働時間とセッション枠の数によって物理的に拘束されます。目標売上という希望的観測だけでなく、提供可能な月間最大セッション数から時間キャパシティ基準で家賃負担を評価する必要があります。
1セッションあたりの単価が8,000円、トレーナー1名の月間最大提供数が120枠の場合、理論上の最大売上は96万円です。このキャパシティに対して家賃が20万円であれば、最大売上に対する家賃比率は20.8%となり、1人運営としては過大な固定費負担となります。
目標達成時の売上だけでなく、物理的な提供枠に対して家賃が何枠分のセッション収入に相当するかを把握することが、破綻しない固定費設計の鍵となります。
家賃比率による一次判定を通過した物件は、第二段階として損益分岐点売上高と必要セッション枠の計算による精密な収支検証を行います。売上高から変動費を除いた限界利益が、家賃を含む固定費全体をどれだけの枠数で回収できるかを論理的に弾き出します。
2-1. 家賃を含む固定費と決済手数料などの変動費を分離する正確な損益分岐点を算出するためには、店舗の支出を売上の増減に関わらず発生する固定費と、売上に比例して増減する変動費へ厳密に分解する必要があります。パーソナルジムにおける主要なコスト構造は以下の通り分類されます。
費用区分 | 主要な該当項目 | 収支上の性質 |
|---|---|---|
固定費 | 店舗家賃・共益費、固定人件費、システム月額料、固定広告費 | 売上がゼロでも毎月定額で流出する費用 |
変動費 | クレジットカード決済手数料、物販仕入原価、売上歩合報酬、アメニティ費用 | 売上高やセッション数の増加に応じて増加する費用 |
水道光熱費のように基本料金と従量料金が混在する費目は、基本料金分を固定費、使用増加分を変動費として按分計上することで計算の精度が高まります。
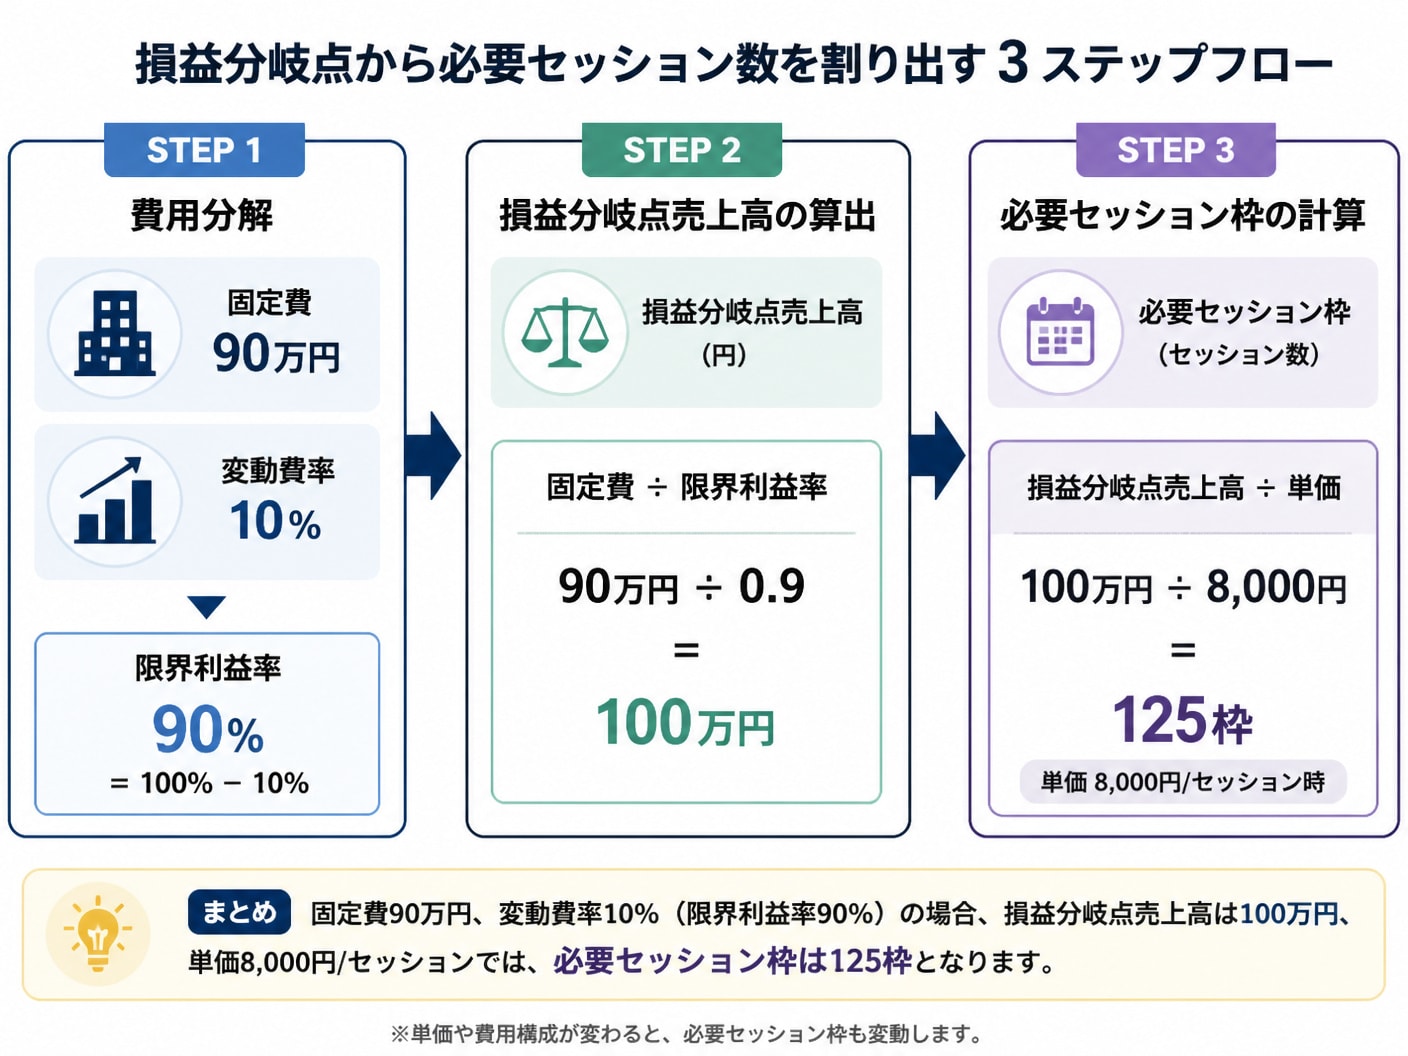
2-2. 損益分岐点売上高を弾き出す限界利益率の計算式変動費を差し引いた後に手元に残る割合を示す「限界利益率」を算出することで、損益がプラスマイナスゼロとなる損益分岐点売上高が導き出されます。計算式は「限界利益率=(売上高-変動費)÷売上高」です。
決済手数料4%やアメニティ等を含めた変動費率が10%(限界利益率90%)の店舗において、家賃25万円を含む総固定費が90万円かかる場合をシミュレーションします。この場合の損益分岐点売上高は「90万円 ÷ 0.9 = 100万円」となります。
売上100万円に達して初めて利益がゼロとなり、これを1円でも上回った分から営業利益が発生する構造を正確に把握しなければなりません。
2-3. 固定費を回収するために必要な月間セッション枠の算出金額ベースの損益分岐点売上高を弾き出した後は、現場のオペレーションに落とし込むために必要セッション枠数へ変換します。損益分岐点売上高を1セッションあたりの平均単価で除算することで求められます。
損益分岐点売上高が100万円、1セッションあたりの平均実効単価が8,000円である場合、黒字化に必要な月間セッション数は「100万円 ÷ 8,000円 = 125枠」と算出されます。
月22日営業の場合、1日あたり平均5.68枠のセッションを消化してはじめて家賃と固定費が相殺される計算となり、この枠数が現実的に達成可能かを評価します。
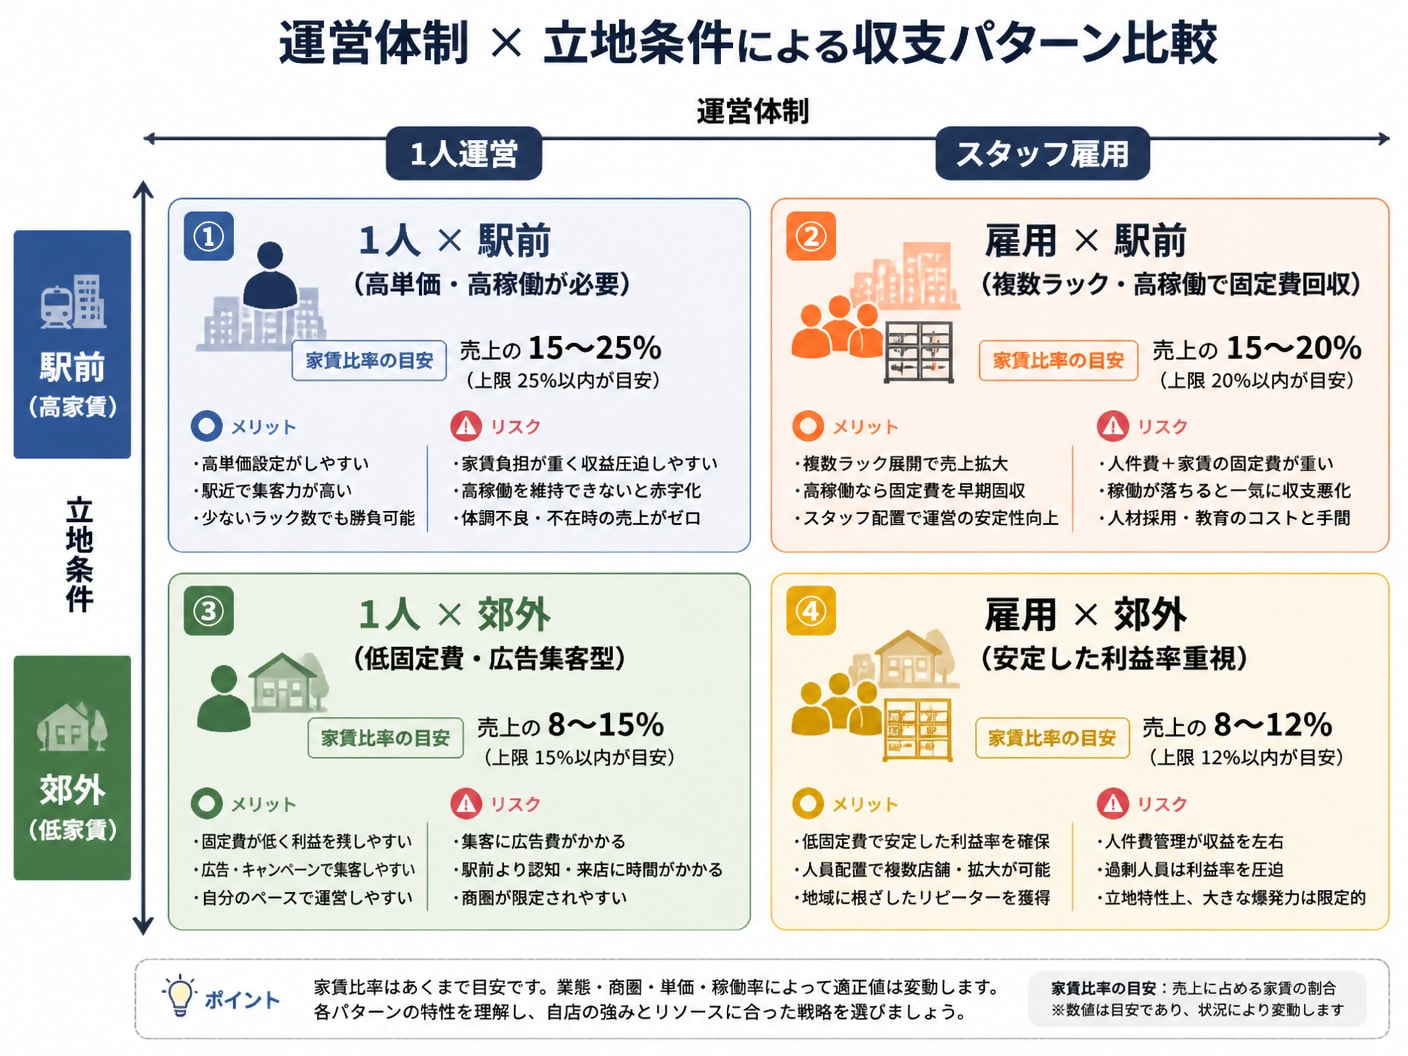
パーソナルジムにおける家賃の妥当性は、オーナー1名で運営するかスタッフを雇用するか、あるいは駅前高家賃か郊外低家賃かという運営体制と立地戦略の組み合わせによってダイナミックに変化します。
3-1. 1人運営型における固定費抑止と利益確保のバランスオーナー兼トレーナーが1名で運営する独立開業型モデルでは、人件費という最大の固定費が発生しないため、家賃を抑えることで極めて高い利益率を達成できます。一方、個人の労働時間がそのまま売上の天井となる構造的限界が存在します。
月間最大稼働枠が100枠(単価8,000円で売上上限80万円)の場合、家賃上限を10万〜12万円以下に抑えることで、固定費全体を20万円前後に維持し、毎月50万円以上の営業利益を確保する安全設計が可能となります。
3-2. スタッフ雇用型で人件費と高い家賃を両立させる条件複数名のトレーナーを雇用し、複数のセッション枠やマルチラックを同時に稼働させるモデルでは、重い固定人件費と大きめの店舗面積に伴う高額な家賃が同時にのしかかります。
トレーナー2名を雇用し固定給60万円、家賃40万円、その他固定費40万円で総固定費が140万円となる場合、限界利益率85%・単価8,000円での損益分岐点は約206枠となります。複数ラックの同時稼働率が60%を超えなければ利益が出ないハイリスク・ハイリターンな構造です。
3-3. 駅前高家賃物件が集客力と売上増に寄与するかの検証ターミナル駅徒歩3分圏内などの高家賃物件は、坪単価が高騰する一方で視認性と利便性に優れ、自然検索や口コミによる集客力が高まる利点があります。高家賃による追加コストが広告費の削滅に寄与するかを冷静に検証する必要があります。
郊外より家賃が月15万円高くても、立地の強みによって毎月のWeb広告費を15万円以上削減でき、かつ高単価設定が受容されるのであれば、駅前高家賃物件を選択する合理性が成り立ちます。
3-4. 郊外低家賃物件の集客コストと利益率のシミュレーション郊外のロードサイドや住宅街のマンション一室を活用した低家賃物件は、月額固定費を最小化できる反面、飛び込みや自然流入の集客が期待できないため、自力で集客を呼び込む強力なマーケティング施策が不可欠となります。
家賃を10万円に抑えられたとしても、見込み客を獲得するためのリスティング広告費やSNS運用費に毎月20万円を費やしていれば、実質的な固定負担は30万円となり、高家賃物件と変わらないコスト構造に陥るリスクを考慮すべきです。
物件契約の最終判断においては、事業計画通りの売上が達成できない下振れシナリオを想定し、融資の元本返済や税金の支払いを経ても手元資金が枯渇しない「真の安全家賃」であるかを見極める必要があります。
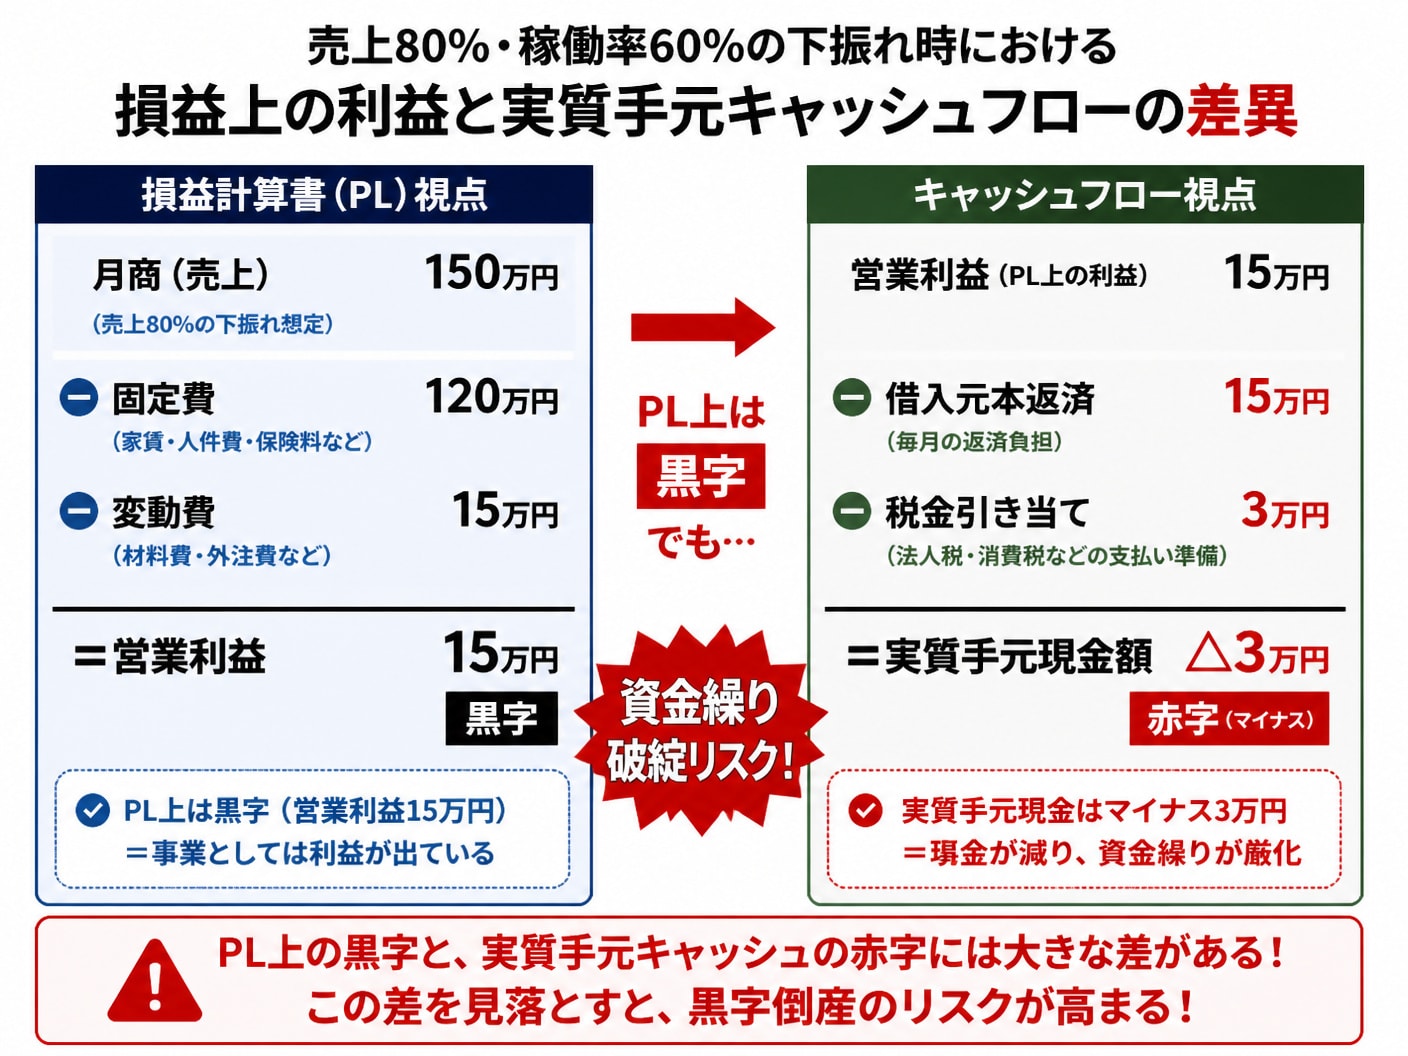
4-1. 稼働率60%に低下した際の資金繰りと破綻リスク開業直後や競合店舗の参入、季節的要因によって予約稼働率が計画の80%から60%へと急落した場合、売上の減少に対して家賃などの固定費は一切減少せず、収支をダイレクトに圧迫します。
満額想定で月商200万円(稼働率80%)を前提に家賃30万円(比率15%)の契約を結んだ場合、稼働率が60%(売上150万円)に落ち込むと家賃比率は20%へ急上昇します。固定費が回収できず手元資金が毎月流出する破綻メカニズムをシミュレーションしておくことが不可欠です。
4-2. 借入元本返済と税金支払いを考慮した安全家賃の基準損益計算書(PL)上で営業利益がプラスであっても、金融機関からの創業融資に対する「元本返済」は経費にならないため、キャッシュフロー上の赤字が発生する黒字倒産の危険が存在します。
営業利益が月20万円出ていても、毎月の借入元本返済が15万円、将来の納税引き当てが5万円あれば、手元残金はゼロになります。安全家賃の設定にあたっては、「営業利益>借入元本返済額+納税予測額」を確実に維持できる水準まで固定費を低く抑える必要があります。
4-3. 契約前に確認すべき物件の占有コストチェックリスト賃貸借契約の調印前に、月々の家賃以外の契約条件や退去時のリスクを含めた占有コスト全体を網羅的にチェックすることが必須です。
フリーレント期間:開業前の内装工事期間中の家賃が免除されるか
敷金・保証金償却条件:退去時に返還されない償却割合と原状回復範囲
更新料および特約事項:更新時の事務手数料や賃料改定規定の有無
契約時のフリーレント交渉により開業初期の数ヶ月間の家賃負担をゼロに抑えることができれば、初期の運転資金を大幅に温存することが可能となります。
 5. パーソナルジムの家賃選びでよくある質問
パーソナルジムの物件選定や家賃設定において、経営者や独立予定のトレーナーから頻繁に寄せられる疑問とその解決策を解説します。
5-1. 家賃比率が20%を超えても経営が成り立つ条件はあるか高付加価値化によってセッション単価を1万5,000円以上に設定できるブランド力がある場合や、リピート率が極めて高く広告宣伝費がほぼゼロで運用できる店舗であれば、家賃比率20%超でも高い営業利益率を維持することが可能です。
また、有人セッションを行わない時間帯をレンタルジムとして貸し出すなど、スペースの稼働率を時間軸で拡張するビジネスモデルを構築できる場合も例外的に高い家賃を許容できます。
5-2. 売上が落ちた場合でも家賃を払い続けるための対策とは集客が下振れした際の家賃支払いを維持するためには、開業時に固定費の最低6ヶ月分から1年分に相当する運転資金を現預金として手元に確保しておくことが最大の防御策です。
あわせて、アメニティのグレード調整や業務委託比率の引き上げなど、売上低下時に即座に削減できる変動費化の仕組みを普段から構築しておくことが推奨されます。
6. 家賃負担で撤退を検討する際のパーソナルジムM&A・売却サービスの活用法パーソナルジムの運営において、想定以上の競合激化や固定家賃の重圧により資金繰りが圧迫され、撤退や事業整理を検討せざるを得ない局面が発生することがあります。その際、単純な廃業を選択すると、内装の解体や原状回復工事費用、器具の処分費用などの多額な持ち出しが発生するリスクを抱えることになります。
このような家賃負担や撤退リスクに直面した経営者にとって、既存の店舗資源を有効に第三者へ引き継ぐ選択肢となるのがパーソナルジムM&A・売却サービスです。
株式会社M&A PMI AGENTが提供するパーソナルジムM&A・売却サービスは、相談料、着手金、中間金が無料で成約するまで費用が発生しない完全成功報酬型を採用しており、最低仲介手数料は500万円(税抜)に設定されています。
1店舗のみを運営する個人事業主や、利益が少ない赤字店舗であっても相談が可能であり、原状回復費用などの廃業コストを回避して事業譲渡を実現できる点が大きな強みです。
譲渡に際しては、会員データや継続率、トレーナーの雇用体制、賃貸借契約などの重要資料の整理からデューデリジェンス(DD)対策まで一貫して支援を受けられます。EBITDAマルチプル法(3〜5倍目安)を用いた適正な譲渡価格の算定や、譲渡後の引き継ぎ(PMI)までサポートされるため、現場離脱や別事業への集中を目指すオーナーの出口戦略として極めて有力な手段となります。
7. まとめパーソナルジムの家賃上限は目標月商の10〜15%を基本としつつ、限界利益率から導き出す損益分岐点と物理的な最大セッション枠から逆算して検証することが経営の命運を分けます。
表面賃料ではなく共益費を含めた実質占有コストを把握し、売上80%下振れシナリオや借入返済を含めたキャッシュフローに耐えうる安全な固定費設定を徹底してください。
編集者の紹介