ジムの損益分岐点は?計算方法と黒字化に必要な会員数・売上の考え方
ジムの開業や運営において、黒字化の境界線となる損益分岐点と必要会員数を正しく算出することは事業存続の絶対条件です。固定費・変動費の厳密な区分から業態別の収支シミュレーション、資金繰り設計まで客観的な数値で解説します。
1. ジムの損益分岐点を計算する方法と黒字化に必要な会員数の導き方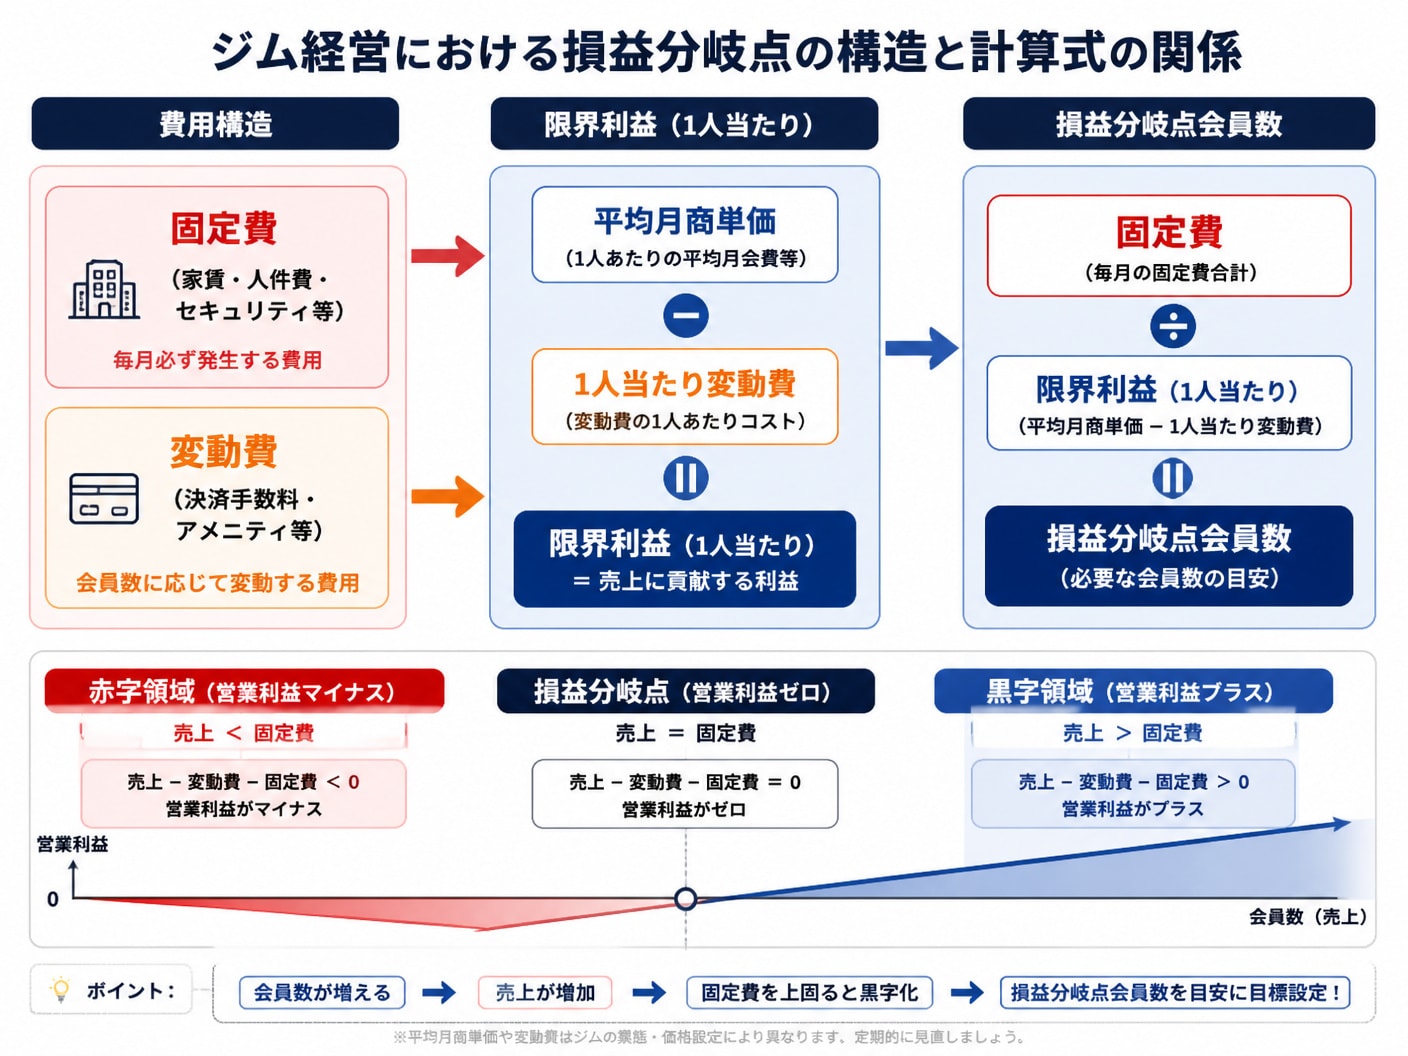 1-1. 毎月の赤字を回避する境界線と固定費・変動費の切り分け手法
損益分岐点とは、売上高と総費用が等しくなり、営業利益がちょうどゼロになる売上ラインを指します。ジム経営におけるコストは、会員数の増減に関わらず毎月一定額が発生する「固定費」と、会員数や利用頻度に直接連動して変動する「変動費」の2種類に大別されます。この両者を厳密に区分することが、正確な収支試算の第一歩です。
費用項目 | 分類 | 具体的な内訳・判断基準 |
|---|---|---|
物件賃貸料・共益費 | 固定費 | 毎月定額の賃料。売上歩合賃料の場合は変動費に按分 |
人件費(基本給) | 固定費 | 常勤スタッフやトレーナーの固定給および社会保険料 |
セキュリティ・システム費 | 固定費 | スマートロック、監視カメラ、会員管理システム月額料 |
決済手数料 | 変動費 | クレジットカードや口座振替の利用料(売上高の3.5〜5.0%程度) |
アメニティ・消耗品費 | 変動費 | タオル洗浄代、シャンプー、ペーパータオル等(利用者数に比例) |
固定費と変動費の境界があいまいな場合、例えば電気代のように「基本料金(固定費)」と「使用量に応じた従量料金(変動費)」が含まれるものは、過去の実績値に基づき按分して計上する必要があります。
1-2. 会員1人あたりの限界利益と限界利益率を算出する基本算式損益分岐点を正確に計算するためには、会員1人が店舗にもたらす実質的な利益である「限界利益」の算出が不可欠です。限界利益は「平均月商単価 − 会員1人あたりの月額変動費」で求められ、この数値が固定費を回収する原資となります。限界利益率(限界利益÷平均月商単価)が高ければ高いほど、少ない会員数で固定費を回収できる構造が完成します。
具体的な計算例として、毎月の固定費が90万円、会員1人あたりの平均月商単価が8,000円、会員1人あたりにかかる月額変動費が800円の店舗を想定します。この場合の限界利益は7,200円(8,000円 − 800円)となり、限界利益率は90%(7,200円 ÷ 8,000円)となります。
損益分岐点会員数は「固定費900,000円 ÷ 限界利益7,200円 = 125人」と導き出されます。
損益分岐点売上高は「固定費900,000円 ÷ 限界利益率0.9 = 1,000,000円」となり、月商100万円に達した時点で本業の損益が均衡します。
1-3. 決済手数料や無料期間を加味した実効単価による現実的な計算会費の表面上の額面だけで損益分岐点を計算すると、実際の収支との間に大きな乖離が生じます。実際のジム運営では、クレジットカード決済手数料(3.5%〜4.5%程度)や、初月無料キャンペーン、割引クーポンの適用により、手元に入る単価(実効単価)が低下するためです。
例えば、定価が月額8,000円であっても、年間の無料期間分やキャッシュバック施策を平準化し、決済手数料4.0%(320円)を差し引くと、現実的な実効単価は7,200円程度まで減少します。単価の引き下げは分母となる限界利益を直接縮小させるため、必要会員数を大きく押し上げる要因となります。
現実的な損益分岐点を導き出すためには、過去のキャンペーン適用率や決済手段の構成比率を組み込んだ「割引後・手数料控除後の実効単価」を計算のベースに設定しなければなりません。
2. 4つの業態別に見る損益分岐点売上高と必要会員数の完全比較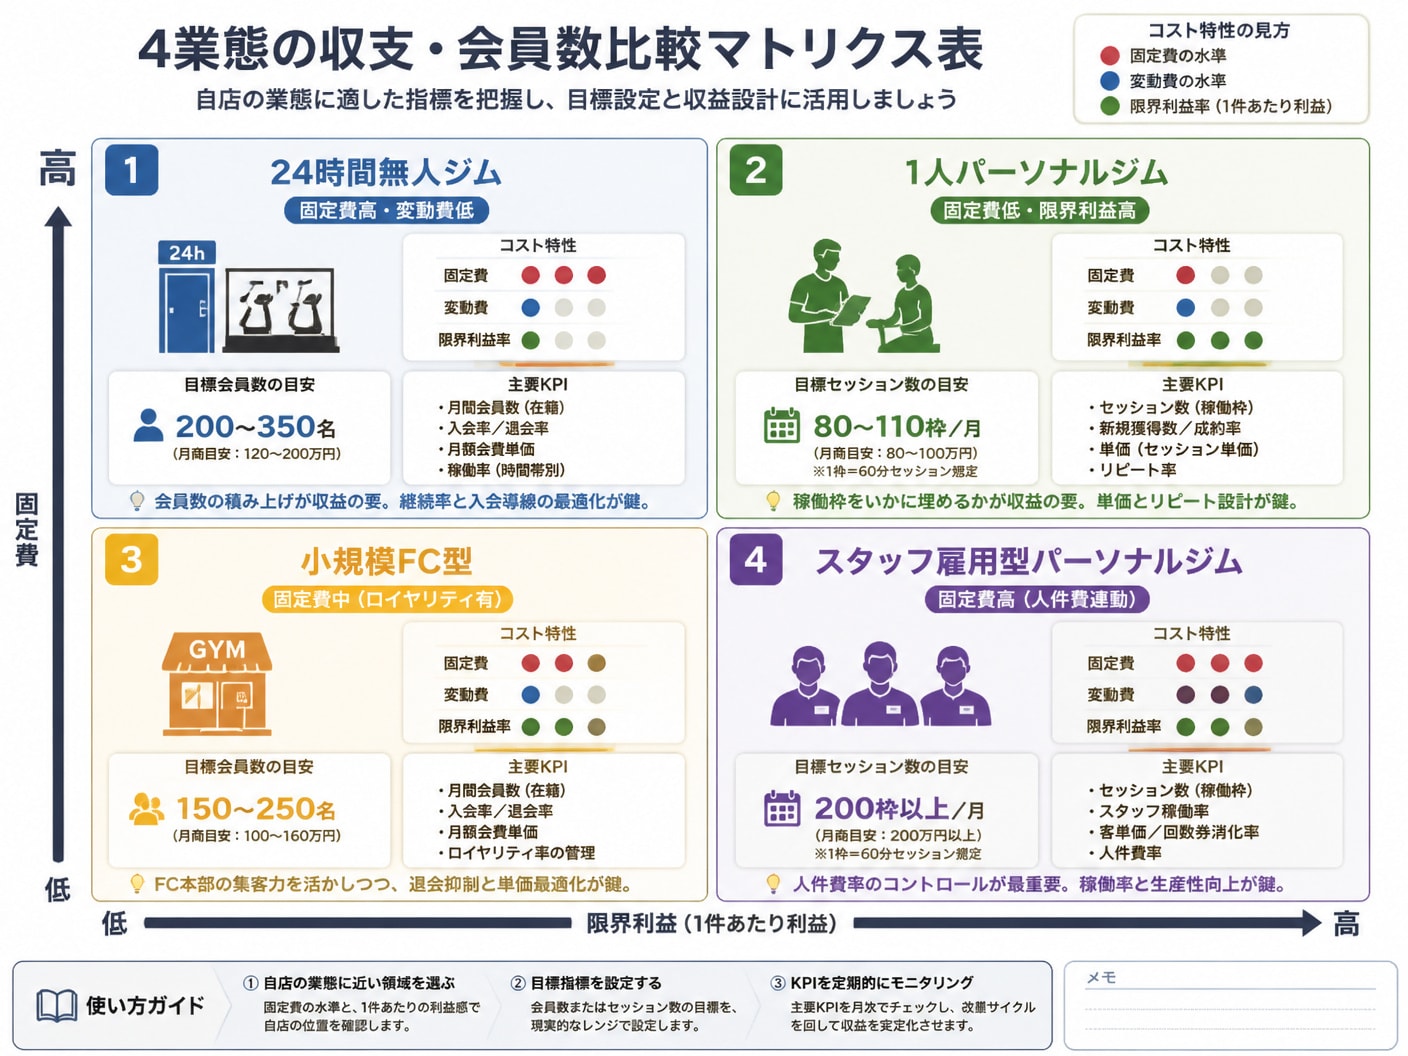 2-1. 24時間型無人ジムにおける固定費構造と損益分岐点会員数
24時間型無人ジムは、人件費を極限まで抑制できる反面、セキュリティシステム維持費、遠隔監視カメラ費用、加盟フランチャイズ等のシステム利用料、高額なマシン機器のリース代が重い固定費としてのしかかります。
矢野経済研究所の調査によると、2025年時点で全国のフィットネス施設のうち24時間型が36.3%を占めており、激しい競合環境下でのコストコントロールが求められています。
標準的な店舗モデルとして、賃料80万円、リース料60万円、セキュリティ・光熱費・販促費で110万円がかかり、毎月の固定費合計が250万円となるケースを想定します。月会費単価を7,000円(変動費・手数料控除後の限界利益6,500円)と仮定した場合、損益分岐点会員数は「2,500,000円 ÷ 6,500円 = 約385人」となります。
会員数が300人に留まっている場合は月間約55万円の赤字を計上しますが、450人に達すると月間約42万円の営業利益が発生するストック型ビジネス特有の損益構造を描きます。
2-2. パーソナルジムの稼働率上限から算出する限界利益モデルトレーナーがマンツーマンで指導するパーソナルジムでは、物理的なセッション枠の上限が売上の天井を決定します。1人運営のパーソナルジムの場合、営業時間とトレーナーの体力的な上限から、月間の最大提供セッション数は100〜120枠程度に限定されます。
例えば、1セッションあたりの単価が8,000円、1日5枠×月22日稼働(月110枠)の場合、満員時の最大月商は88万円(8,000円 × 110枠)です。家賃15万円、水道光熱費・システム費等15万円で固定費が30万円、セッション連動の消耗品や決済手数料等の変動費が売上の10%(8.8万円)かかる場合、限界利益率は90%(7,200円/枠)となります。
このモデルでの損益分岐点セッション数は「固定費30万円 ÷ 7,200円 = 41.7枠」となり、月間42回(稼働率約38%)のセッションを実施できれば黒字化に達します。
2-3. 小規模スタジオとフランチャイズ加盟店の収支モデル比較小規模スタジオやフランチャイズ(FC)加盟店では、本部へ支払うロイヤリティの算定方式が損益分岐点の位置を左右します。ロイヤリティには「毎月一定額を支払う固定制」と「売上高の一定割合を支払う歩合制」が存在します。
項目 | 固定ロイヤリティ型FC | 売上歩合ロイヤリティ型FC |
|---|---|---|
費用の性質 | 固定費に加算(例:月額15万円) | 変動費に加算(例:売上の5%) |
限界利益率への影響 | 限界利益率は高水準を維持 | 限界利益率が低下する |
損益分岐点会員数 | 分岐点ラインは高めだが超えた後の利益が大きい | 分岐点ラインは低いが利益の伸びが緩やか |
適した経営戦略 | 会員数を大量獲得できる広い商圏・強固な立地 | 会員獲得数が限られる狭小商圏・スモール運営 |
固定ロイヤリティ型は会員数が増加するほど利益率が向上するため、スケールメリットを追求する店舗に適しています。
2-4. スタッフ雇用型店舗における人件費の感度分析と黒字化ライン複数名のトレーナーやスタッフを雇用する店舗形態では、人件費が最大の固定費変動要因となります。人件費の増加はダイレクトに損益分岐点会員数を引き上げるため、慎重な感度分析が必要です。
トレーナー3名を雇用し、1人あたり月額基本給30万円(社会保険料・手当込で35万円)、合計105万円の人件費が発生するパーソナルジムをシミュレーションします。
家賃40万円、その他固定費50万円を加えた総固定費が195万円、セッション単価8,000円(変動費800円、限界利益7,200円)である場合、黒字化に必要な月間セッション数は「1,950,000円 ÷ 7,200円 = 271回」となります。
スタッフ3名の最大稼働枠が月間390枠(1人130枠)とすると、全体稼働率が69.5%を超えなければ黒字化を達成できません。人件費の固定化リスクを回避するためには、基本給を低めに抑え、セッション数に応じた歩合給(変動費化)を組み合わせる人件費設計が有効です。
3. 営業利益とキャッシュフローのズレを埋める12か月資金繰り設計
 3-1. 借入金返済と税金の支払いが招く黒字倒産のメカニズムと対策
損益計算書上で営業利益が黒字であっても、手元の現金が底をついて倒産する「黒字倒産」の危険性は常に存在します。損益計算における「経費」と、実際の資金繰りにおける「現金支出」には明確な乖離があるためです。
最大のズレを生む要素は、金融機関からの融資に対する「借入金元本の返済」です。元本返済は経費(損金)にならないため損益計算書上の利益を減らしませんが、金庫からは確実に現金が流出します。さらに、利益に対して発生する法人税等の支払いも翌期に現金で出ていきます。
日本政策金融公庫の調査データによれば、小規模フィットネスクラブの自己資本比率中央値はマイナス領域にあり、借入金依存度が高い構造が見て取れます。
営業利益が月間30万円出ていたとしても、毎月の借入元本返済が40万円あれば、キャッシュフローは毎月10万円のマイナスとなります。黒字化ラインの計算時には「営業利益=ゼロ」ではなく、「営業利益 = 借入元本返済額 + 税金支払予測額」となる真の目標売上高を設定しなければなりません。
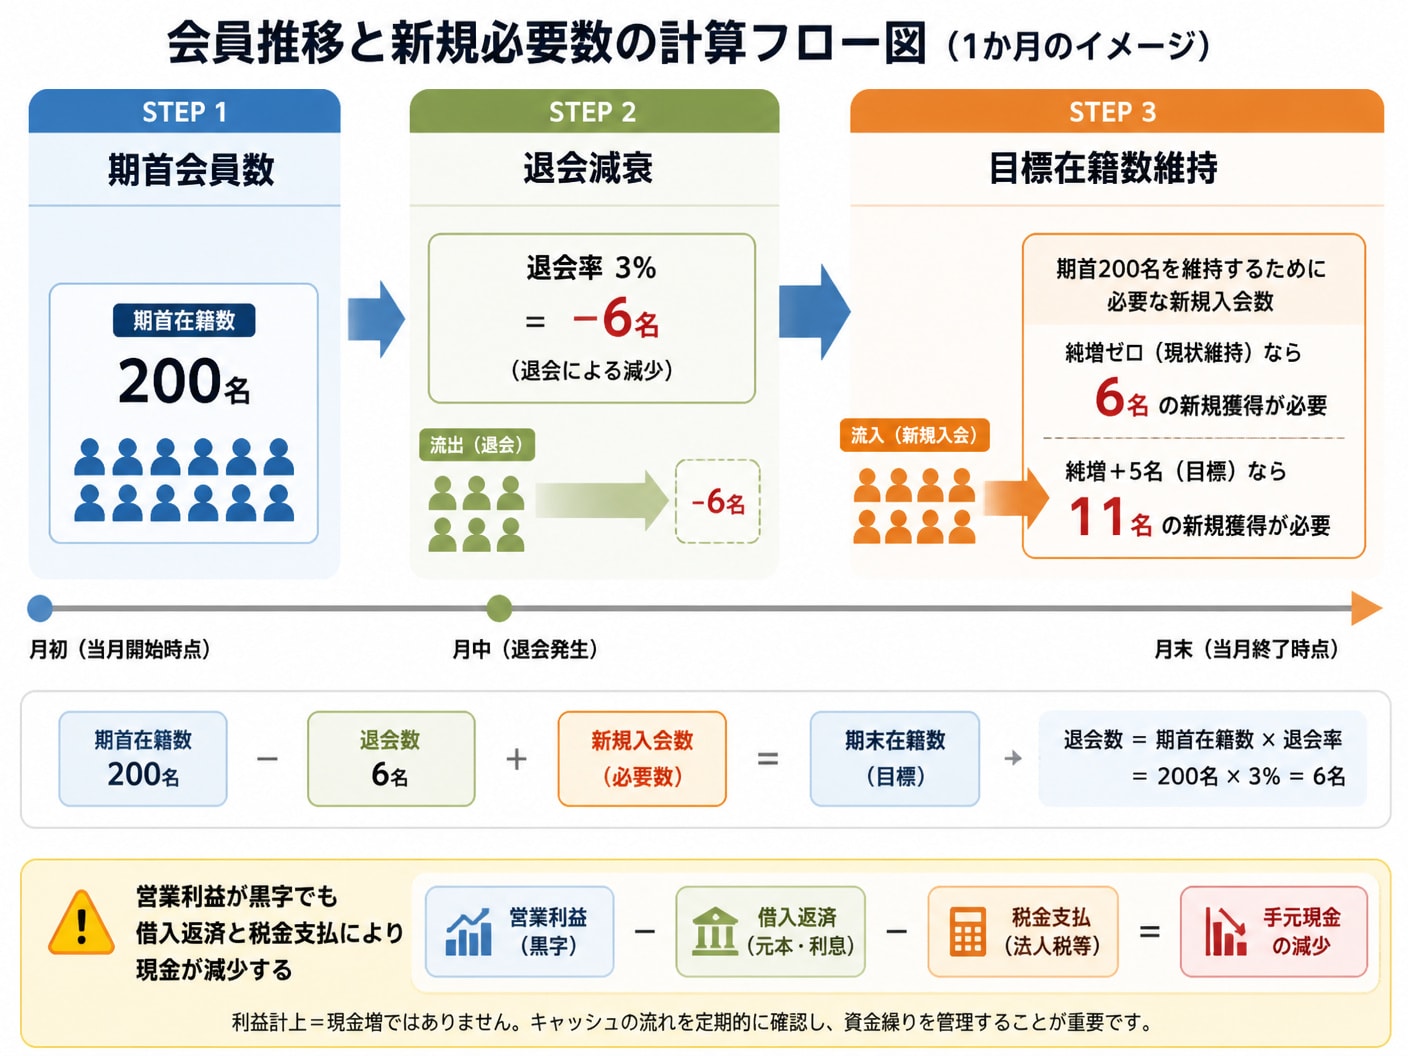
3-2. 退会率を加味した必要新規入会数の逆算シミュレーション会員制ジムの収益は、穴の開いたバケツに水を注ぐようなストック構造を持っています。どれほど新規会員を獲得しても、毎月一定の割合で発生する退会者によって総会員数は自然減衰します。
現在の在籍会員数が200名、月次退会率が4.0%のジムを例にとると、毎月自動的に8名の会員が退会します。現在の会員数(損益分岐点レベル)を維持するだけでも、毎月最低8名の新規入会を継続して獲得し続けなければ赤字に転落します。
仮に年間で会員数を50名増加(純増)させたい場合、毎月約4.2名の純増が必要となるため、月間「8名(補充) + 4.2名(純増) = 約13名」の新規獲得目標が弾き出されます。
退会率は季節要因やオープンからの経過月数によって動動するため、過去の実績データに基づいた月別の退会予測数を資金繰り計画に組み込むことが必須です。
3-3. 顧客獲得単価と会員1人当たり限界利益による広告費上限設定新規会員を獲得するための広告宣伝費は、顧客獲得単価(CAC)と会員1人あたりの平均継続期間から算出される「顧客生涯価値(LTV)」のバランスによって投資上限を決定します。際限のない広告費投入は固定費を膨らませ、損益分岐点を際限なく引き上げてしまいます。
会員1人あたりの月額限界利益が7,000円、平均継続期間が10ヶ月の場合、会員1人が生涯にもたらす限界利益(LTV)は70,000円となります。健全なジム経営において、CAC(獲得単価)はLTVの3分の1以下、かつ回収期間を3〜4ヶ月以内に収めるのが適正な投資水準とされます。
このケースでは、回収期間を3ヶ月と設定した場合、許容できる顧客獲得単価(CACの上限)は「7,000円 × 3ヶ月 = 21,000円」となります。新規獲得1人あたり21,000円を超えるWeb広告費やチラシ作成費をかけると、資金繰りを急速に圧迫するリスクが高まります。
4. ジムの黒字化に向けた売上の考え方と損益分岐点を下げる構造改革
 4-1. 固定費を圧縮し限界利益率を高める省人化システム導入手法
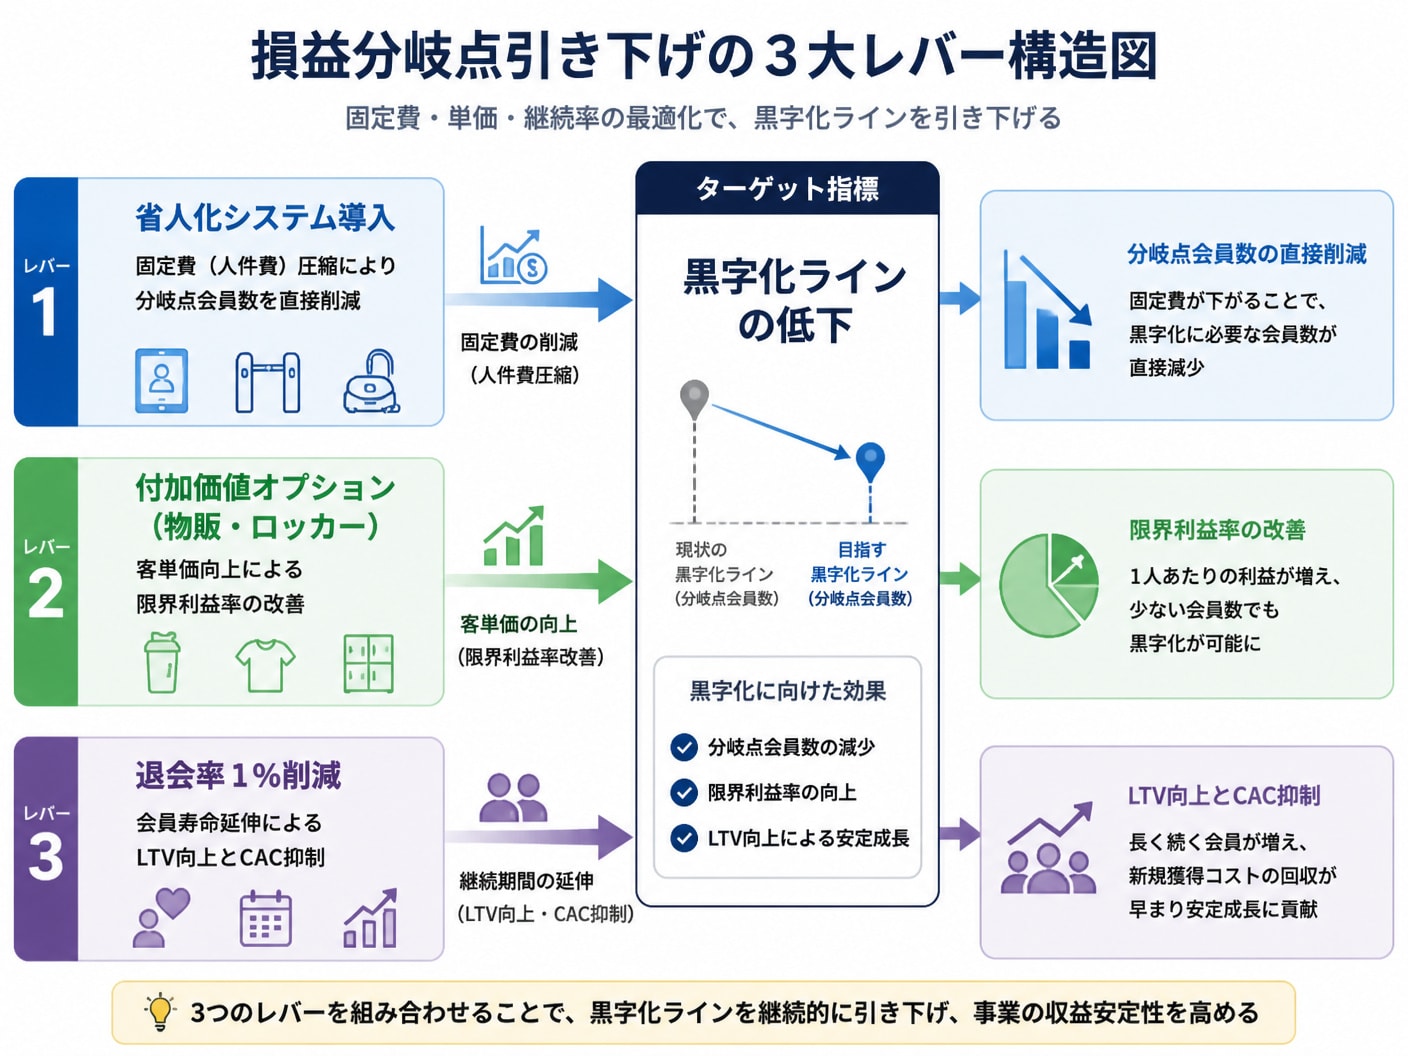
黒字化を容易にする最も確実なアプローチは、売上向上を目指すことではなく、損益分岐点そのものを引き下げる構造改革です。その中核となるのが、最新のITシステムを活用した省人化・無人化オペレーションへの移行による固定費の削減です。
スマートロックによる自動入退館管理、防犯カメラによる遠隔監視、キャッシュレス決済付き自動会員管理システムを導入することで、フロントスタッフの常駐人数を大幅に削減できます。例えば、月額人件費60万円(スタッフ2名分)をシステム利用料月額5万円に置き換えることができれば、毎月55万円の固定費削減が実現します。
固定費が55万円圧縮され、会員1人あたりの限界利益が7,000円である場合、損益分岐点会員数はそれだけで「550,000円 ÷ 7,000円 = 約79人」も引き下がります。固定費の低廉化は、不況や競合参入に対する事業の耐性を劇的に強めます。
4-2. 会費以外の付加価値サービス開発による客単価底上げ戦略限界利益率を高めるもう一つのレバーは、基本会費を変更せずに会員1人あたりの平均単価(客単価)を底上げする付加価値施策です。仕入れ原価の低いオプションサービスを拡充することで、売上の増加がそのまま高い限界利益として積み上がります。
プライベート契約ロッカー(月額1,100円〜2,200円:粗利率約95%)
水素水サーバー・プロテインサーバー月額飲み放題(月額1,100円〜1,650円:粗利率約80%)
タオル・ウェアのレンタルオプション(月額2,200円:粗利率約85%)
パーソナルトレーニング都度利用チケットやオンライン栄養指導(1回5,500円〜)
全会員の30%が月額1,500円のオプションを契約した場合、全体平均の客単価は450円底上げされます。会員数が300人の店舗であれば、月間45万円(年間540万円)の純粋な限界利益が上乗せされ、損益分岐点達成への強力な推進力となります。
4-3. 退会率を1パーセント削減した際にもたらされる財務インパクト退会率のわずかな改善は、新規集客コストの削減と在籍期間の延伸を通じて、極めて大きな財務上のインパクトをもたらします。マーケティングにおける「5原則」の通り、既存顧客の維持コストは新規獲得コストの数分の一で済むためです。
会員数300名、月会費8,000円のジムにおいて、月次退会率が5.0%から4.0%へ1.0ポイント削減された場合の影響をシミュレーションします。退会者は毎月15名から12名へ3名減少します。年間で換算すると36名分の退会が阻止される計算です。
この36名分の会員を新規獲得するために必要な広告宣伝費(CACを20,000円と仮定)は年間72万円です。さらに、残留した36名が支払う年間の会費収入は345万6千円(36名 × 8,000円 × 12ヶ月)となり、合計で年間約417万円相当の利益改善インパクトが店舗にもたらされます。
5. ジム経営の損益分岐点と収支計算に関するよくある質問 5-1. 開業初期の運転資金は最低何ヶ月分を用意すべきかジム開業時には、オープン初月から損益分岐点会員数に達することは極めて稀であり、黒字化に達するまでに通常6ヶ月から12ヶ月程度の期間を要します。そのため、開業資金とは別に「固定費の最低6ヶ月分〜1年分」の運転資金を手元に確保しておくことが経営上の鉄則です。
毎月の固定費が200万円の店舗をオープンする場合、会員数がゼロから損益分岐点まで徐々に立ち上がる期間の累積赤字を補填するため、最低でも1,200万円(200万円 × 6ヶ月)の運転資金キャッシュを用意する必要があります。
運転資金が不足すると、黒字化ラインに達する前に資金繰りがショートし、集客施策を打つことすらできずに廃業へ追い込まれるリスクが高まります。
5-2. 損益分岐点シミュレーションは税込と税抜のどちらで行うか損益分岐点のシミュレーションおよび収支計画は、原則としてすべて「税抜価格」で統一して計算を行う必要があります。消費税は預かり金であり、事業者の純粋な売上や費用ではないためです。
税込で計算を行うと、会費収入に含まれる消費税(10%)を実際の売上と誤認し、損益分岐点会員数を実際よりも少なく見積もってしまう過誤が発生します。また、開業から一定期間後に免税事業者から課税事業者へ転換した際、消費税の納付によって手元資金が急激に圧迫される事態に陥ります。
ただし、実際の資金繰り表(キャッシュフロー計算)を作成するフェーズにおいては、消費税の入金時期と納税時期のタイムラグを反映させるため、税込での現金推移を確認する二段階の計算管理が推奨されます。
6. 損益分岐点を下回る赤字店舗の撤退費用を抑えるパーソナルジムM&A・売却サービスパーソナルジムM&A・売却サービス(株式会社M&A PMI AGENTが運営)は、損益分岐点を下回り赤字に苦しむジムオーナーの事業撤退・譲渡を強力に支援します。着手金や中間金は完全無料で、成約するまで一切の費用が発生しない完全成功報酬型(最低仲介手数料500万円・税抜)を採用しています。
1店舗のみを運営する小規模ジムや個人事業主、赤字店舗であっても相談可能で、高額な原状回復費用や設備処分費用といった廃業費用をかけずに事業を第三者に引き継ぐことが可能です。
本サービスでは、EBITDAマルチプル法(3〜5倍が目安)や営業利益別のシミュレーションを用いて適正な売却価格を算定し、社名を伏せた匿名概要書によって最適な買い手候補へ迅速に打診します。
さらに、売却時にボトルネックとなりやすい会員データ(継続率・退会率)の整理、トレーナー体制(雇用・業務委託)の引き継ぎ、回数券残高や賃貸借契約の整理、デューデリジェンス(DD)対応から譲渡後のPMI(経営統合)まで一貫したサポートを提供します。
集客競争の激化や後継者不足、別事業への資源集中など、事業撤退を検討する経営者の選択肢として極めて有効なソリューションです。
7. まとめ
ジム経営における損益分岐点の把握は、単なる会計上の試算ではなく、事業を存続させ利益を最大化するための経営判断の土台です。「固定費 ÷(平均月商単価 − 1人当たり変動費)」の算式を用い、実効単価と正確な費用分けに基づいたリアルな必要会員数を導き出す必要があります。
家賃やセキュリティ費用などの「固定費」と決済手数料などの「変動費」を厳密に区分する
表面上の会費ではなく、割引や手数料を考慮した「実効単価」で限界利益を算出する
営業利益だけでなく、借入元本返済と税金を考慮した「キャッシュフロー基準」で目標を設定する
スマートロック等の省人化システム導入や付加価値施策により損益分岐点そのものを下げる
自店舗の数値モデルを今すぐ計算シートに当てはめ、黒字化に向けた具体的な集客目標とコスト削減施策を実行に移してください。

編集者の紹介