パーソナルジム売却の全手順|2026年最新の相場・事例・成功ポイント
本ページの更新日について
公開日:2025年12月16日最終更新日:2026年10月22日
パーソナルジムの売却を成功させるには、自社に合った譲渡スキームの選択と適切な相場・税金の把握が不可欠です。適切な売却手法を選ぶことで、手元に残る資金を最大化し、従業員や顧客の引き継ぎもスムーズに行えます。
経営課題や後継者不在で撤退・譲渡を検討する際は、専門的な知見を持つパーソナルジムM&A・売却サービスを活用し、早期に準備を進めることが高値成約への近道となります。
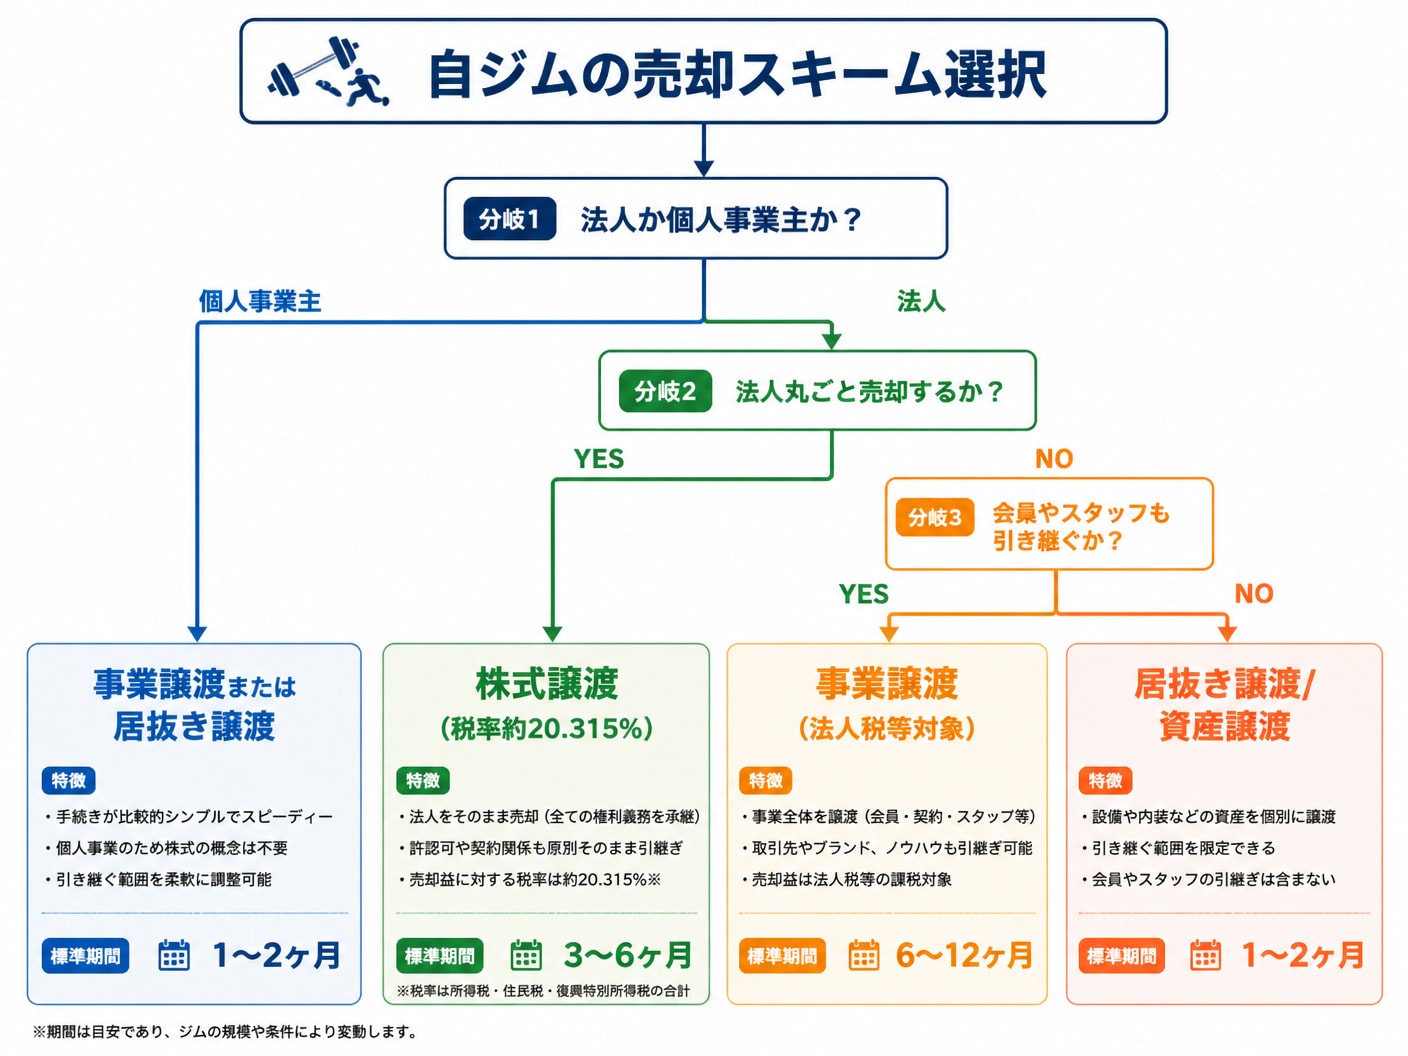
1. パーソナルジムの売り方と譲渡スキームの選び方パーソナルジムの売却において、最初の重要な判断は自店舗の経営状況に適した「譲渡スキーム」を選定することです。売却スキームによって、対象となる資産の範囲、必要な手続き、生じる税金、そして最終的な手元資金が大きく変動します。
売却手法は大きく分けて「居抜き譲渡」「資産譲渡」「事業譲渡」「株式譲渡」の4種類が存在します。各手法の特徴を理解し、目的や事業形態(法人・個人事業主)に合わせて選択しましょう。
| 比較項目 | 居抜き譲渡 | 資産譲渡 | 事業譲渡 | 株式譲渡 |
|---|---|---|---|---|
| 対象範囲 | 内装・一部設備のみ | マシン・備品等の有形資産 | 会員・従業員・ノウハウ等事業全体 | 法人(会社)の経営権全体 |
| 手続き負担 | 非常に軽微 | 比較的軽微 | 中程度(各契約を個別に再締結) | 軽微(株主変更手続き等) |
| 契約承継 | 賃貸借契約を新規締結 | 個別資産の売買契約 | 顧客・従業員・賃貸契約を個別承継 | すべての契約が自動的に継続 |
| 税務・手残り | 譲渡益(法人税等/所得税) | 譲渡益(法人税等/所得税) | 法人税等(約30〜34%) | 申告分離課税(約20.315%) |
| 適するケース | 赤字・即時撤退・設備処分 | マシン等の有形資産のみ売却 | 一部店舗の売却・個人事業主 | 複数店舗・黒字法人の一括譲渡 |
| 標準期間 | 1〜2ヶ月 | 1〜2ヶ月 | 3〜6ヶ月 | 6〜12ヶ月 |
個人事業主や特定店舗のみを売却したい場合は「事業譲渡」または「居抜き譲渡」が適しています。一方、法人全体を売却して手取り額を高めたい場合は「株式譲渡」が最適な選択肢となります。
 2. 売却相場の目安と算定例・公開案件比較

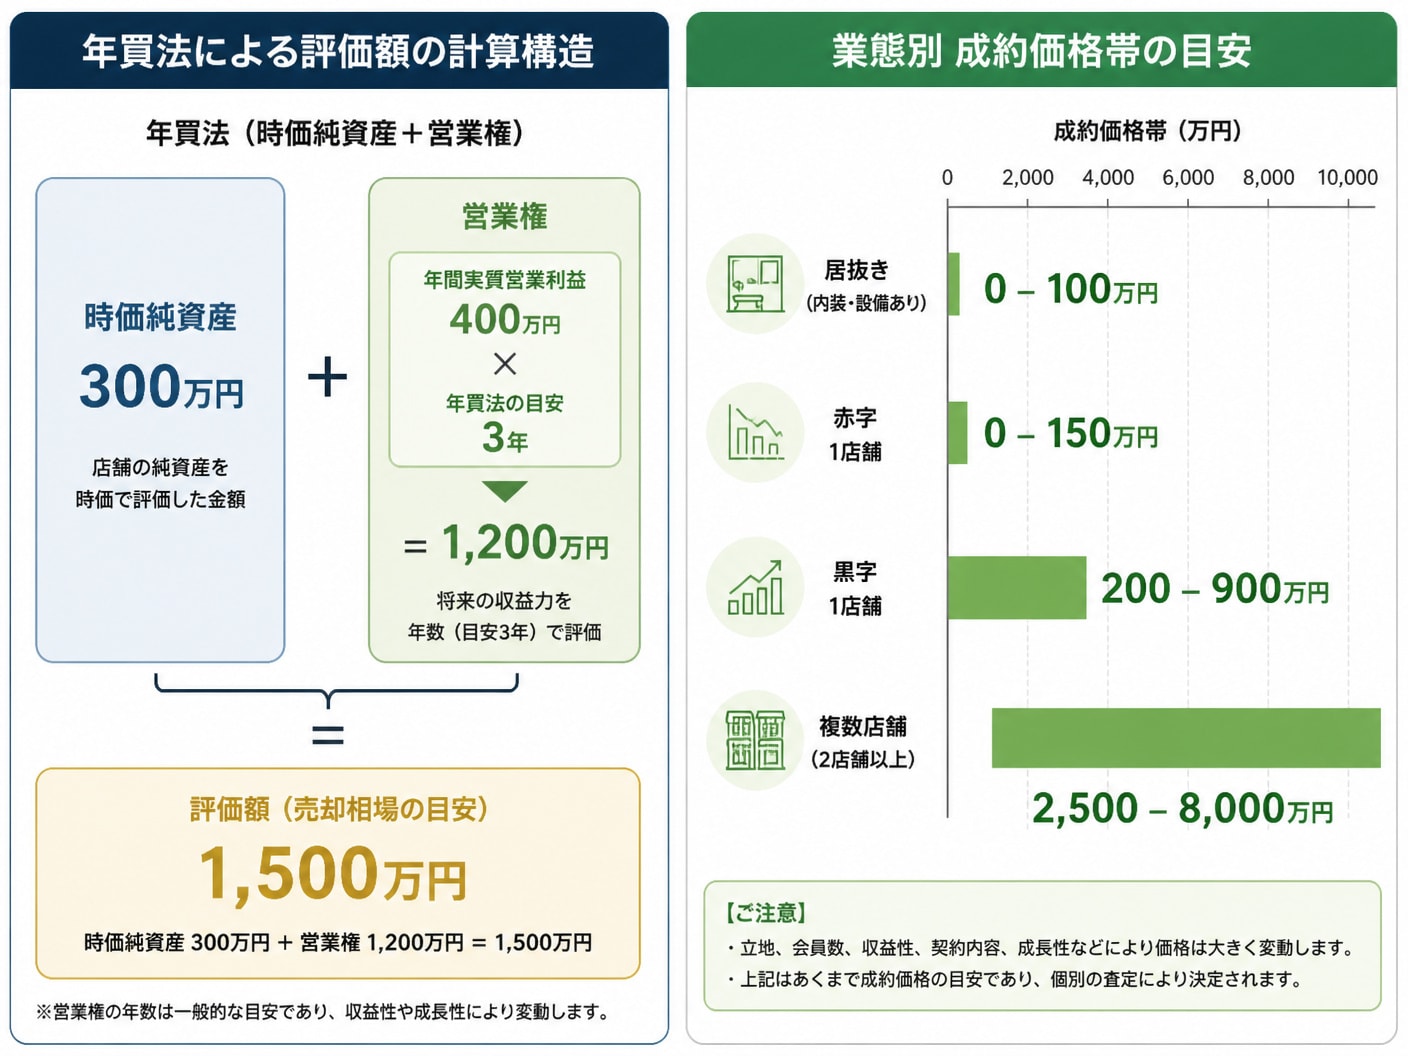
パーソナルジムの売却価格は、主に「時価純資産+営業権(実質営業利益の2〜5年分)」で算出される年買法や、EBITDA倍率(3〜5倍)を用いて評価されます。
例えば、時価純資産が300万円、年間実質営業利益が400万円のジムにおいて営業権を3年分と試算した場合、査定価格は「300万円 +(400万円 × 3年)= 1,500万円」となります。
なお、M&Aプラットフォーム等に掲載される売却希望価格(公開価格)と実際の成約価格には差が生じる傾向があります。店舗規模や黒字・赤字ごとの相場感を把握しておくことが重要です。
| 区分・類型 | 店舗数・規模 | 公開案件の価格帯 | 想定成約価格帯 | 主な評価要因・特徴 |
|---|---|---|---|---|
| 1店舗(黒字) | 1店舗(会員30〜50名) | 300万〜1,200万円 | 200万〜900万円 | 会員継続率、立地、トレーナー定着 |
| 複数店舗(黒字) | 3〜5店舗(法人) | 3,000万〜1億円 | 2,500万〜8,000万円 | 組織化の度合い、ストック収益、本部機能 |
| 赤字店舗 | 1店舗(集客不振) | 50万〜300万円 | 0万〜150万円 | 立地条件、内装状態、会員基盤の有無 |
| 居抜き・撤退 | 1店舗(造作譲渡) | 0万〜200万円 | 0万〜100万円 | 内装の状態、マシン年式、原状回復回避 |
実際の成約事例として、2024年3月にパーソナルジム「LIMIT」が株式会社REJUVENATEへ事業譲渡され、都内6店舗がReViNaグループへ組み込まれました。複数店舗の譲渡では、買収側のドミナント戦略と合致することでスムーズな成約につながります。
また過去には、大手RIZAPがスポーツ用品販売のビーアンドディーを買収した事例や、ヤマノホールディングスからスポーツ事業の譲渡が行われた事例もあり、買い手企業の事業目的によって評価額は変動します。
 3. 売却後の税金と最終手取り額のシミュレーション

パーソナルジム売却時の手取り額を最大化するには、株式譲渡と事業譲渡で異なる課税構造を正しく把握しておく必要があります。譲渡スキームの選択次第で、手元に残るキャッシュに大きな差が生じます。
株式譲渡の場合、個人株主の売却益に対して20.315%の申告分離課税が適用されます。一方、事業譲渡では売却益が法人の利益にカウントされ、実効税率約30〜34%の法人税等が課税されます。
| 比較項目 | 株式譲渡(個人株主の場合) | 事業譲渡(法人所有の場合) |
|---|---|---|
| 課税対象 | 株主個人の譲渡益(売却価格 − 取得費) | 法人の事業譲渡益(譲渡額 − 譲渡資産簿価) |
| 適用税率 | 20.315%(所得税15%+住民税5%+復興0.315%) | 法人税等実効税率(約30〜34%) |
| 消費税の有無 | 非課税 | 課税資産(設備・のれん等)に課税 |
| 受取先 | 株主個人に入金 | 売却企業(法人)に入金 |
具体的な試算として、売却益が1,000万円発生した場合の最終手取り額を比較します。
- 株式譲渡の試算:売却益1,000万円 × 税率20.315% = 税額約203万円。株主個人の手取り額は約797万円となります。
- 事業譲渡の試算:売却益1,000万円 × 法人税率約33% = 税額約330万円。法人の手残りは約670万円となります(役員退職金等での個人還元時は別途税金が発生)。
繰越欠損金がある法人の場合、事業譲渡益と相殺して税負担を大幅に抑えられるケースもあります。実際の税額計算や手続きは、必ず税理士等の専門家に確認しましょう。
4. 買い手企業が評価する主要KPIと属人性排除の準備
買い手企業が査定で最も重視するのは、「売却後も再現性をもって収益を出せるか」という点です。評価を高めるためには、主要なKPIの可視化とオーナー・特定トレーナーへの属人性の排除が重要となります。
買収監査や査定時に精査される主なKPIと、その評価基準は以下の通りです。
- 会員数と継続率(LTV):平均継続月数が10ヶ月以上、または月次解約率(チャーンレート)が5%未満であれば、安定したストック収益基盤として高く評価されます。
- トレーナー定着率と稼働率:離職率が低く稼働率が70%前後で安定している店舗は、引き継ぎ後の採用・教育コストが低い優良案件と判定されます。
- 紹介比率と集客チャネル:新規獲得の30%以上が紹介や自社Web集客で占められている場合、広告費高騰に対する耐性があると評価されます。
- 家賃比率・リース残高・未消化回数券:売上に対する家賃比率が15〜20%以内であるか、高額なマシンリース残高や未消化回数券の負債リスクがないかが確認されます。
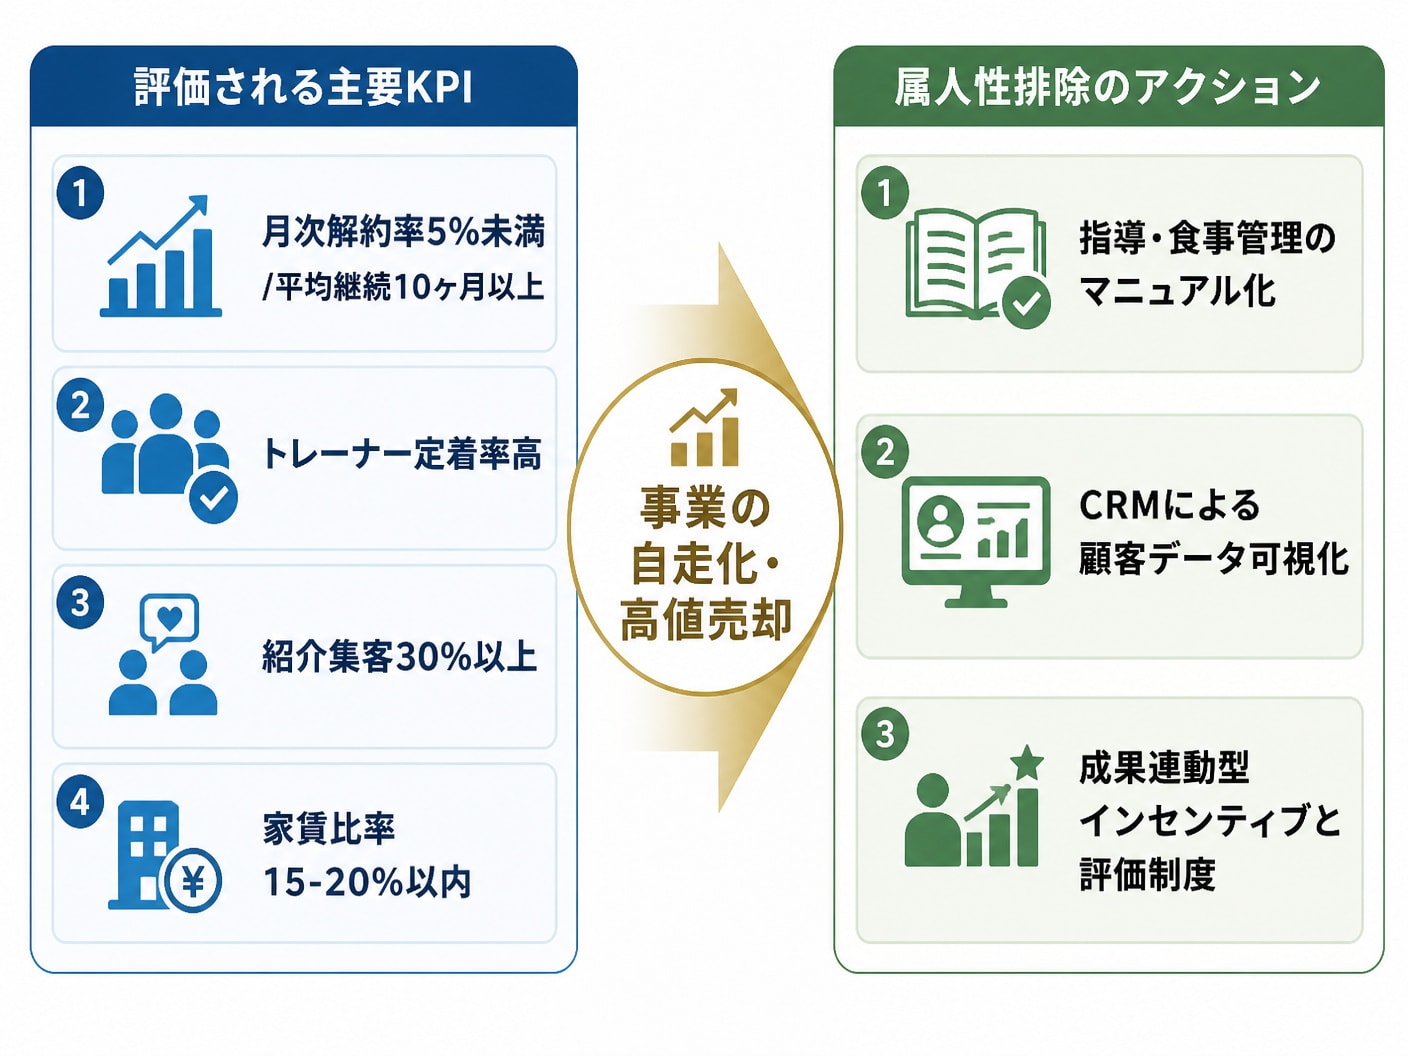
高値売却を実現するためには、指導マニュアルの作成やCRM(顧客管理システム)による数値管理を徹底し、特定の個人に依存しない「自走する組織」を構築することが不可欠です。
赤字店舗の場合でも、約6ヶ月かけて広告費や固定費の見直しを行い、紹介施策を強化して単月黒字化を達成することで、買い手にとって魅力的な案件へと改善できます。
5. 売却と廃業・閉店の比較(原状回復と手残り額の違い)
ジムの撤退を決断する際、「廃業・閉店」よりも「売却(M&A・居抜き譲渡)」を選択する方が、手元に残る資金や関係者への影響面で圧倒的に有利になります。
廃業を選択すると、原状回復費用や解約違約金、処分費用など多額の自己負担が発生します。一方、売却を選択すれば撤退コストを買い手側に引き継いでもらい、さらに譲渡対価を受け取ることができます。
| 比較項目 | 廃業・閉店した場合 | 売却・譲渡した場合 |
|---|---|---|
| 原状回復費用 | 全額自己負担(坪5万〜10万円程度) | 買い手がそのまま承継(負担ゼロ) |
| 設備・マシン | 廃棄費用が発生(または格安処分) | 譲渡資産として買い取り評価 |
| リース残債 | 一括返済が必要 | 買い手への名義変更・引き継ぎ |
| 従業員雇用 | 解雇手続き・退職金の支払い | 原則そのまま雇用継続 |
| 会員対応 | 退会案内・未消化分の返金処理 | サービス継続(退会不要) |
| 手元資金 | マイナス(多額の持ち出しが発生) | プラス(譲渡益・手残りが生じる) |
15坪程度の店舗を閉める場合、原状回復費や処分費で150万〜300万円ほどの費用負担が一般的です。仮に売却価格が100万円であっても、撤退費用を回避できるため実質的に数百万円規模のメリットが得られます。
6. 売却の全体フローと期間短縮・引き継ぎ実務
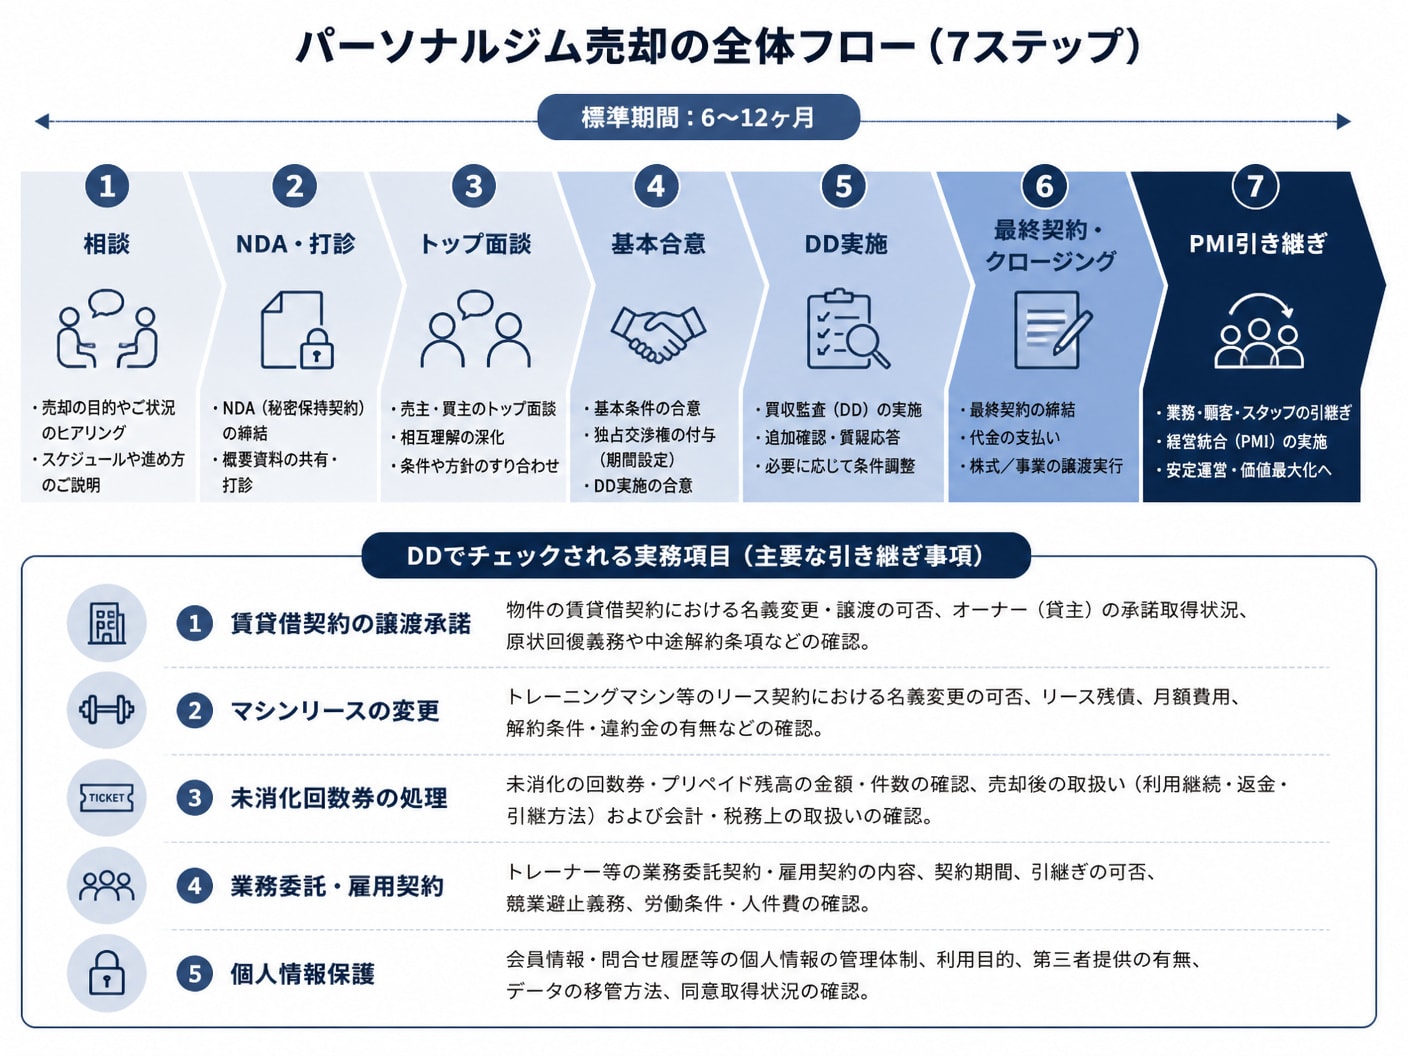
パーソナルジムの売却手続きは、一般的に6〜12ヶ月程度の期間を要します。スムーズな進行と期間短縮のためには、全体の流れを把握して事前準備を整えることが肝要です。
複雑な契約や査定をスムーズに進めるには、パーソナルジムM&A・売却サービスのようなプロの支援を受けるのが効率的です。
売却手続きの基本ステップは以下の7段階で構成されます。
- 専門家への相談・簡易査定:仲介会社へ相談し、概算評価や売却戦略を策定。
- 秘密保持契約(NDA)締結と匿名打診:情報を厳重管理した状態で、買収候補企業へ打診。
- トップ面談:買い手企業の経営者と面談し、理念や引き継ぎ条件を相互確認。
- 基本合意書(LOI)の締結:売却価格やスケジュールに合意し、独占交渉権を設定。
- デューデリジェンス(買収監査)の実施:公認会計士や弁護士が財務・法務・運営リスクを精査。
- 最終譲渡契約(DA)締結とクロージング:最終条件を確定し、契約締結・代金決済・名義変更を実行。
- PMI(経営統合)と引き継ぎ:会員・スタッフへの告知、システム移行、運営の引き継ぎ。
売却期間を短縮(最短1〜3ヶ月)するための必須条件として、「賃貸借契約書・決算書・会員データの即時開示準備」「未消化回数券の明確化」「早期引き継ぎへの協力姿勢」が挙げられます。
特に買収監査(デューデリジェンス)では、以下の7項目が厳格に精査されます。
- 賃貸借契約書:譲渡・名義変更に関する大家・管理会社の承諾可否
- マシンリース契約:リース残債の有無と引き継ぎ・一括清算の条件
- 未消化回数券残高:前受金処理と買い手側との負担割合の調整
- トレーナー契約:雇用または業務委託の区分、競業避止義務の有無
- 会員データ保護:個人情報の引き継ぎに関する同意取得状況
- 未払債務の有無:社会保険料、残業代、未払い金の精査
- FC加盟条件:フランチャイズ本部の譲渡承認ルールや再加盟金の発生有無
必要書類や契約関係を事前に整理しておくことで、交渉の停滞を防ぎ、高値成約を引き寄せることができます。
7. パーソナルジム売却に関するよくある質問(FAQ) 7-1. Q1. 個人事業主でもパーソナルジムを売却できますか?
はい、売却可能です。個人事業主の場合は「事業譲渡」という手法を用い、店舗設備、マシン、会員基盤、屋号などを買い手へ譲渡します。株式譲渡は利用できませんが、事業譲渡によってまとまった手元資金を確保できます。
7-2. Q2. 赤字の店舗でも買い手は見つかりますか?赤字店舗であっても売却できるケースは多々あります。立地条件が良い場合や、内装・設備が揃った居抜き物件として新規出店コストを抑えたい買収側が存在する場合、スムーズに取引が成立します。
7-3. Q3. 店舗の賃貸借契約はスムーズに引き継げますか?賃貸借契約の引き継ぎには、ビルオーナーや管理会社の事前承諾が必要です。株式譲渡であれば法人が継続するため問題になりにくいですが、事業譲渡や居抜き譲渡では新規契約または名義変更が必要となるため、早めの相談が推奨されます。
7-4. Q4. 未消化の回数券や前受金は誰が負担しますか?未消化回数券の取り扱いは、売却価格の調整で解決するのが一般的です。例えば未消化分が100万円ある場合、その金額分を売却価格から差し引いて買い手へ引き渡すか、買い手が引き継いでサービス提供を行う契約を結びます。
7-5. Q5. 従業員や会員にはいつ売却を告知すべきですか?最終譲渡契約(DA)が締結され、クロージング(決済)日程が確定したタイミングで告知するのが基本です。基本合意の段階で早期告知してしまうと、情報漏洩やトレーナーの離職、会員の動揺・退会につながるリスクがあるため注意してください。
8. パーソナルジムM&A・売却サービスで事業価値を最大化する出口戦略
パーソナルジムの売却(M&A・事業譲渡)は、競争が激化する業界において、創業者利益の獲得、後継者不足の解消、廃業コストの回避を実現する有効な出口戦略です。
成功の鍵は、自社に最適な譲渡スキームの選定、正確なKPIの可視化、そして属人性を排除した組織体制の構築にあります。
株式会社M&A PMI AGENTが運営するパーソナルジムM&A・売却サービスは、パーソナルジムに特化した専門仲介サービスです。
パーソナルジムM&A・売却サービスなら、1店舗のみの個人事業主や赤字店舗でも相談が可能で、着手金や中間金が一切かからない「完全成功報酬型」でサポートを受けることができます。最低仲介手数料は500万円(税抜)に設定されており、価格査定から匿名での打診、デューデリジェンス対応、成約後のPMI(経営統合)まで一貫して支援してくれます。
自店舗の適正な価値を把握し、後悔のない売却を実現するために、まずは完全成功報酬型のの無料査定を活用してみてはいかがでしょうか。


編集者の紹介