M&AのデューデリジェンスとPMIとの関係|結果を100日計画へつなぐ
本ページの更新日について
公開日:2025年10月7日最終更新日:2026年9月1日
M&Aにおける買収の失敗は、事前調査であるデューデリジェンスと買収後の経営統合(PMI)の分断によって生じます。調査結果をPMI計画や最終契約に正しくつなげ、買収後の価値を最大化する手法を徹底解説します。
1. 統合成否を分けるM&AにおけるデューデリジェンスとPMIの密接な関係 1-1. 買収リスクを洗い出すDDと企業価値を高めるPMIの根本的な違いデューデリジェンス(DD)は過去の経営状態から潜在的な法的・財務的リスクを見つけ逃す健康診断であり、減点方式での価格検証が主な役割となります。これに対しPMIは、未来の成長を見据えて戦略や組織、システムを再構築し、企業価値を向上させる処方箋の実行プロセスです。
調査視点の根本的な相違を理解しないままディールを進めると、守りの調査だけに偏り、価値創造の設計が置き去りになります。ディールを安全に閉じる視点と、買収後に事業を拡大させる視点は全く別物であることを認識しなければなりません。
項目 | デューデリジェンス(DD) | PMI(経営統合) |
|---|---|---|
視点・時間軸 | 過去〜現在の実態解明(守り) | 将来の成長・価値創造(攻め) |
主要目的 | 簿外債務や法的リスクの抽出、価格妥当性の検証 | シナジー実現、組織・業務・システムの統合 |
評価方式 | ディールブレイク要素を見極める減点方式 | 事業価値を高める加点方式 |
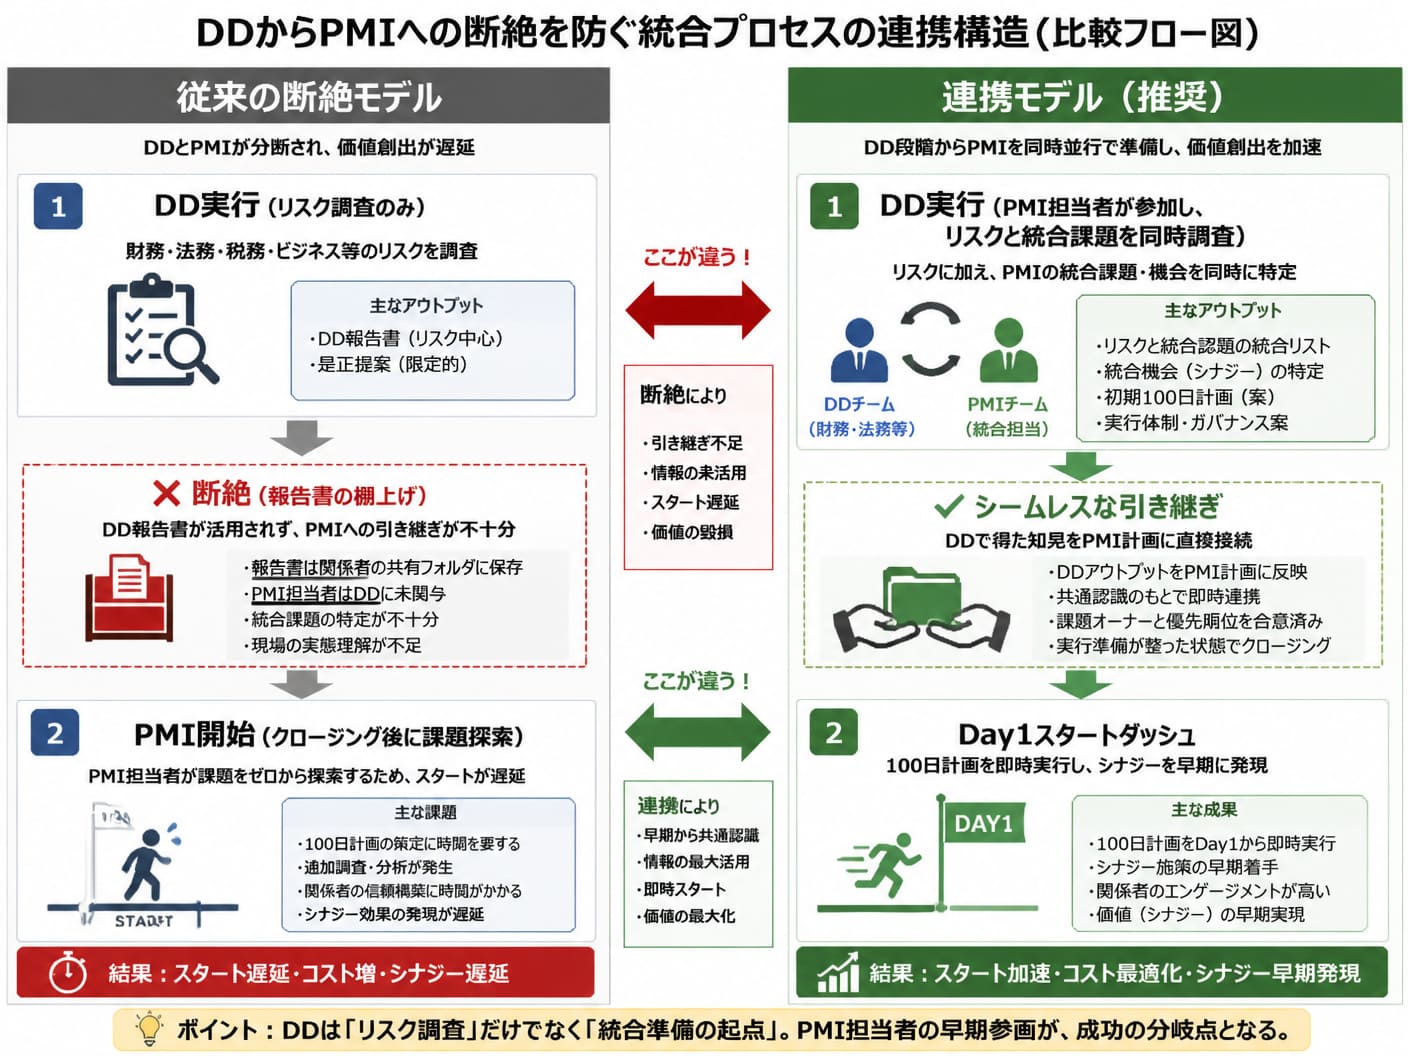
多くの買収現場では、DD報告書が契約成立後に棚上げされ、PMI担当者がゼロから課題を探し始めるという深刻な断絶が発生しています。この課題を解決するためには、DDの実施段階からPMI推進メンバーを調査チームに組み込み、現場の運用実態をリアルタイムで共有することが不可欠です。
クロージング後に本格的な調査を開始するようでは、キーマンの離職や顧客の離反を防ぐスタートダッシュには間に合いません。DDにおけるヒアリングの場を「リスク調査」としてだけでなく、「統合後の課題抽出会議」として同時に機能させるアプローチが効果的です。
 1-3. 中小企業のM&Aで簡易DDとスモールPMIを連携させる費用対効果
リソースが限定される中小企業のM&Aにおいては、数千万円規模のフルDDや大手主導のPMIを導入することは現実的ではありません。事業継続の致命傷となる簿外負債や未払残業代、経営者の属人性といった重要領域に絞った「簡易DD」の実施が極めて効率的です。
得られた結果をもとに、重要施策だけに絞り込んだ「スモールPMI」を設計することで、費用を極力抑えつつ統合効果を獲得できます。限られた予算を無駄にせず、投資対効果を最大化するための賢明な実務判断が求められます。
2. リスク発見から価値評価まで網羅する主要DD領域と調査の進め方 2-1. 財務と税務のDDで未払債務や簿外負債を発見し企業価値を適切に評価
財務・税務DDの命題は、決算書上の数字を表層的に追うことではなく、実質的な稼ぐ力を示す「正常収益力」を見極めることです。過去の取引データや勘定科目を詳細に精査し、過剰な役員報酬や一時的な利益調整を排除して実態数値を算定します。
また、未払残業代や社会保険料の未払い、将来的な追徴課税リスクなどの簿外負債を徹底的に洗い出します。ここで把握した実質的な負債額は、買収提示価格の直接的な減額根拠として交渉テーブルへ持ち込むことが可能になります。
正常収益力の算出による実質EBITDAの算定と評価
未払残業代や退職給付引当不足などの潜在的簿外負債の検出
繰越欠損金の引継ぎ可否および将来の税務リスクの特定
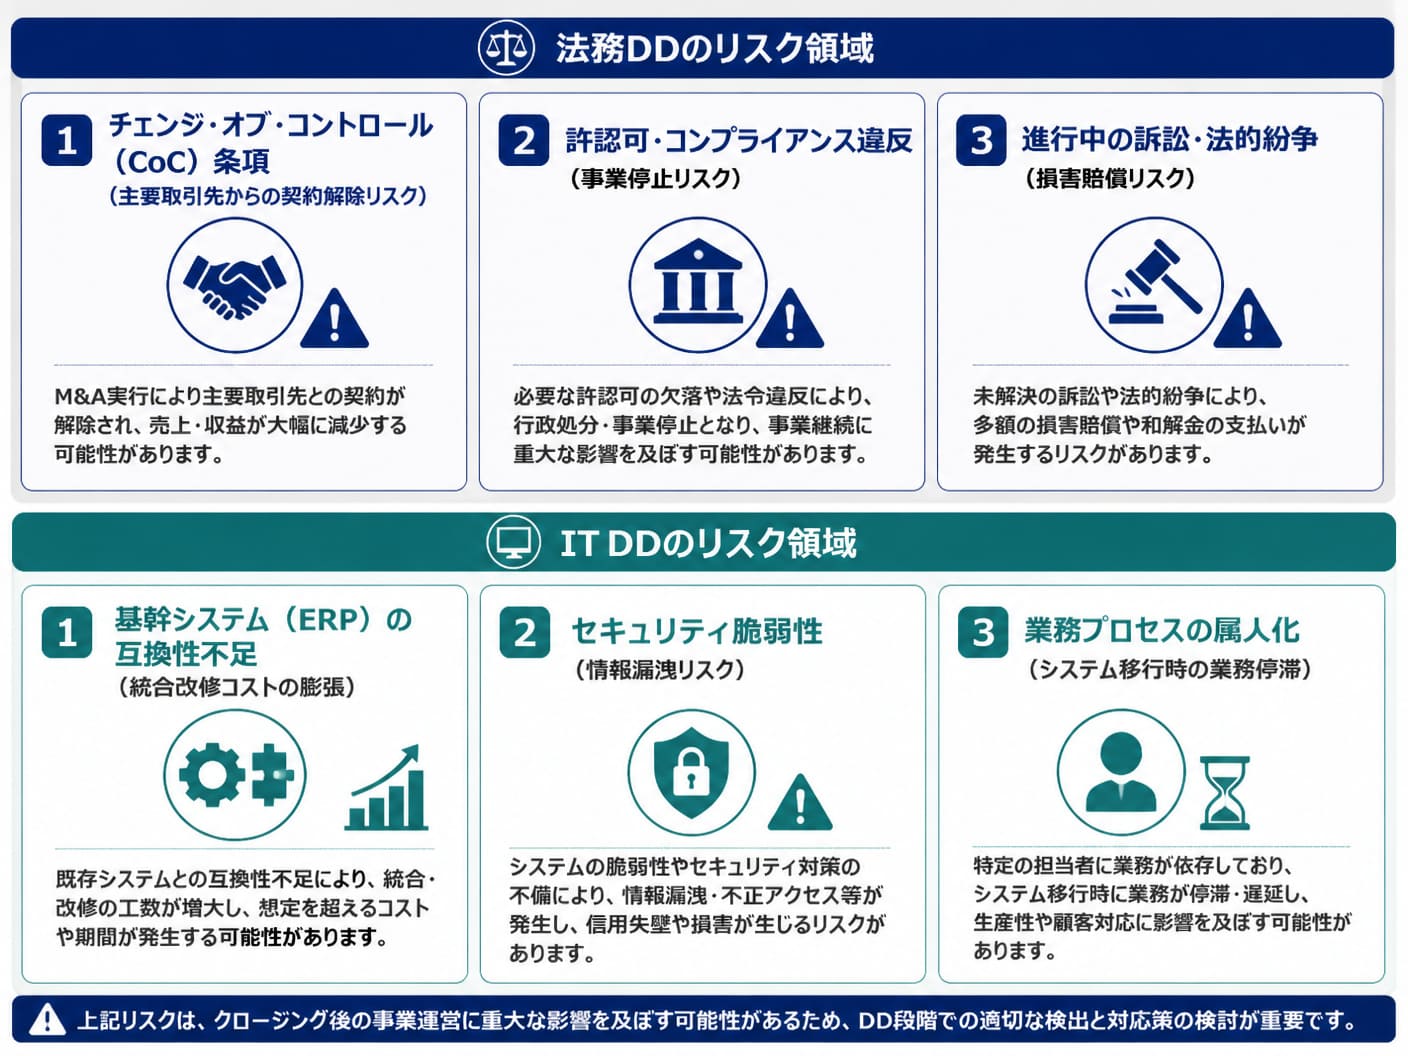
法務DDでは、株主構成の整合性や過去の重要契約における法的課題のほか、株主変更によって契約解除事由が発生するチェンジ・オブ・コントロール条項の有無を確認します。事業継続を脅かす許認可の維持条件や、進行中の訴訟リスクを網羅的に特定することが防衛策となります。
一方のIT DDでは、基幹システム(ERP)の互換性やセキュリティの脆弱性を可視化します。統合後に想定外のシステム改修コストが発生したり、運用スキルのギャップから業務停滞を引き起こしたりする障害を事前に洗い出します。
 2-3. 人事と事業のDDで人材離職の懸念とシナジー創造のボトルネックを把握
人事DDにおいては、給与体系や評価制度の格差に加え、現場の文化の違いから生じるキーマンの離職リスクを定量・定性の両面から特定します。特に中核を担う技術者やトップ営業マンの意向調査を慎重に行い、買収後の人材流出を防ぐ枠組みを作ります。
事業DDでは、対象企業の強みや競合優位性を分析すると同時に、サプライチェーンや営業網の重複によるボトルネックを特定します。仕入先や販売先との取引関係を精査し、買収後に期待するクロスセルや共同調達が本当に実現可能か検証します。
2-4. 外部専門家と社内プロジェクトチームが協働するDDの効率的な実施手順効率的な調査を達成するには、公認会計士や弁護士といった外部専門家と、買い手企業の社内チームの役割分担を明確に定義することが必須です。数値の精密な計算や法的判断は専門家に委ね、現場のオペレーションや業務適性は自社担当者が直接現地で確認します。
双方が得た分析結果を持ち寄り、定期的な進捗会議で情報を集約することで、偏りのない立体的な調査レポートが完成します。外部の専門知識と内部の業務視点を融合させることが、無駄のない意思決定を可能にします。
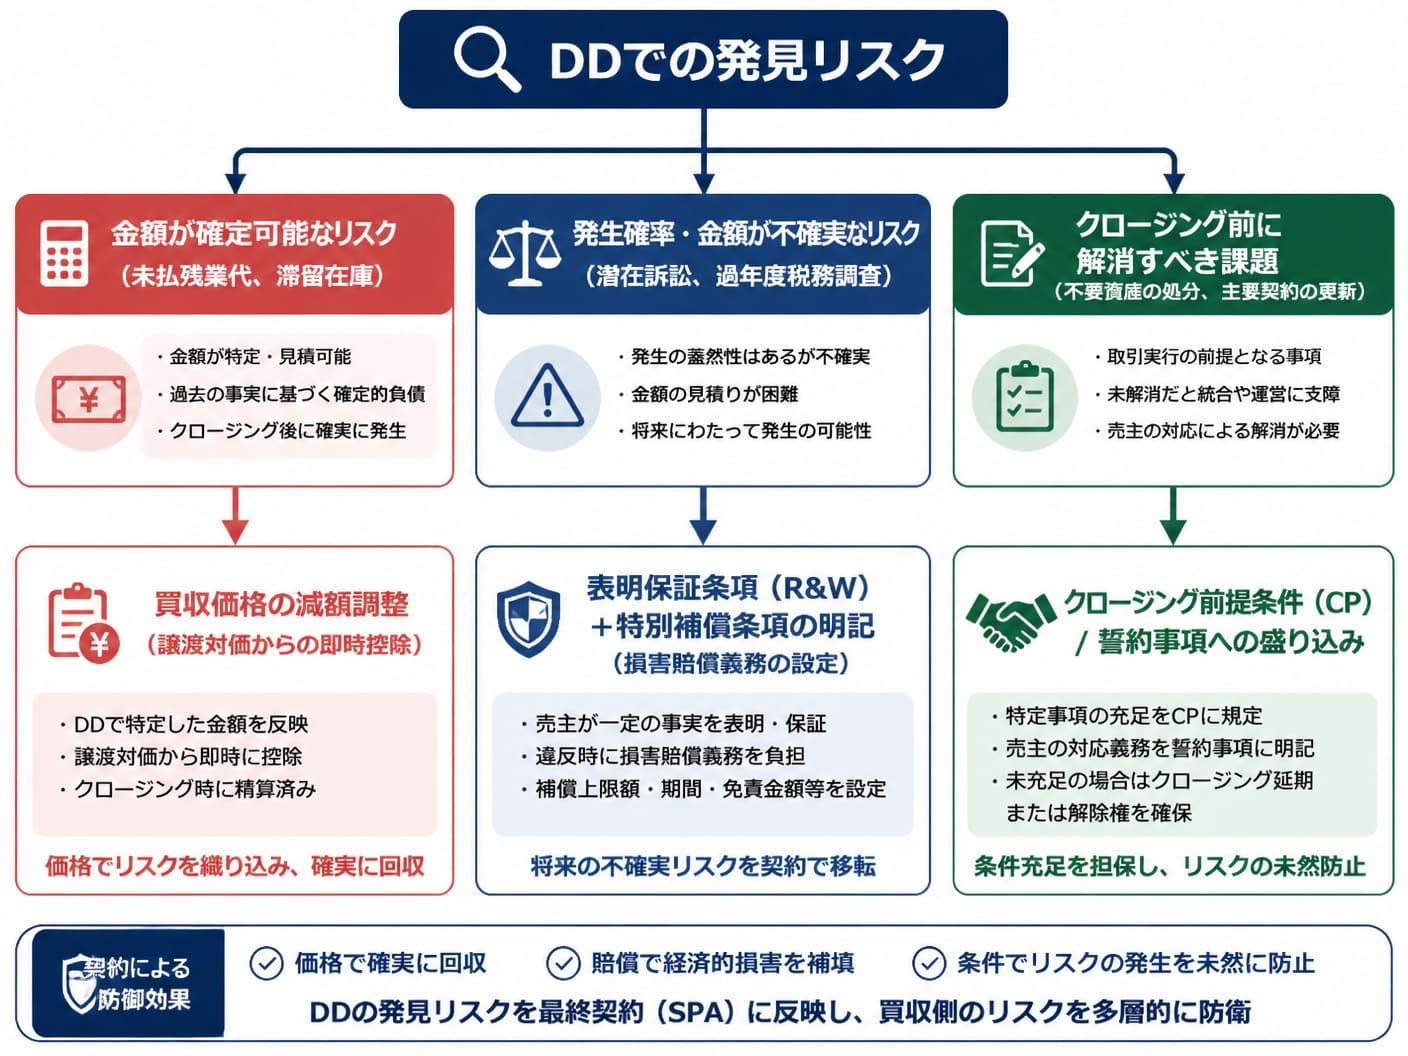
3. DDの調査結果を買収価格や契約条項およびPMI計画へ反映する技術 3-1. 発見した潜在リスクの重要度評価に基づき買収価格の減額交渉を断行
DDによって発見された潜在リスクは、評価マトリクスを用いて客観的な金額へと換算する必要があります。不良在庫の評価減や未払残業代など、確実性の高いリスク項目はそのまま修正資産(時価純資産)へ反映させ、買収価格からの直接減額(価格調整)を強く主張します。
減額交渉を有利に進めるためには、感情論を排し、専門家が作成した詳細なレポートと試算根拠を提示することが決定打となります。根拠ある数値を突き付けることで、売り手企業との認識のズレを埋め、合理的な価格での合意に到達できます。
DDでの発見事項 | リスクの影響金額(試算) | 交渉における反映手法 |
|---|---|---|
未払残業代および未加入社会保険 | 確定額+遅延損害金相当額 | 譲渡代金からの直接減額(100%控除) |
滞留在庫・回収不能売掛金 | 実質評価損相当額 | 時価純資産の修正による株式価値の引き下げ |
老朽化設備の更新費用 | 将来の改修見積額 | 買収後の追加投資負担として価格低減を要求 |
金額の特定が困難な偶発債務や将来の税務調査リスクに対しては、最終契約書(SPA)の表明保証条項(R&W)や特別補償条項を活用して自社を守ります。売り手に対して「開示されていない重要な負債が存在しないこと」を保証させ、違反時の補償義務を明記します。
さらに、クロージング前に売り手側で解決すべき課題(特定契約の再締結や不要資産の処分など)については、クロージング前提条件や誓約事項(コベナンツ)として設定します。契約条項による防御壁を多層的に構築することがリスク管理の要です。
 3-3. DDチームからPMIチームへ情報と課題を完全引き継ぐ体制の構築
調査終了後に最も避けるべきは、DDレポートの「読みっぱなし」による現場への課題伝達漏れです。これを防止するために、DDを担当した専門家・社内メンバーからPMI実行チームへの「引き継ぎ会議」を必ず設計・開催します。
調査で得られた定量・定性データを整理した「リスクマトリクス」と「統合課題一覧表」を公式ドキュメントとして手渡します。課題の優先度、想定される障害、担当部門を明確にした状態で引き継ぐことが、PMIの精度を決定づけます。
4. M&Aにおけるデューデリジェンスの成果をPMIへ引き継ぐ100日計画 4-1. 経営組織や業務プロセスおよびITシステムを統合する具体的な対象範囲
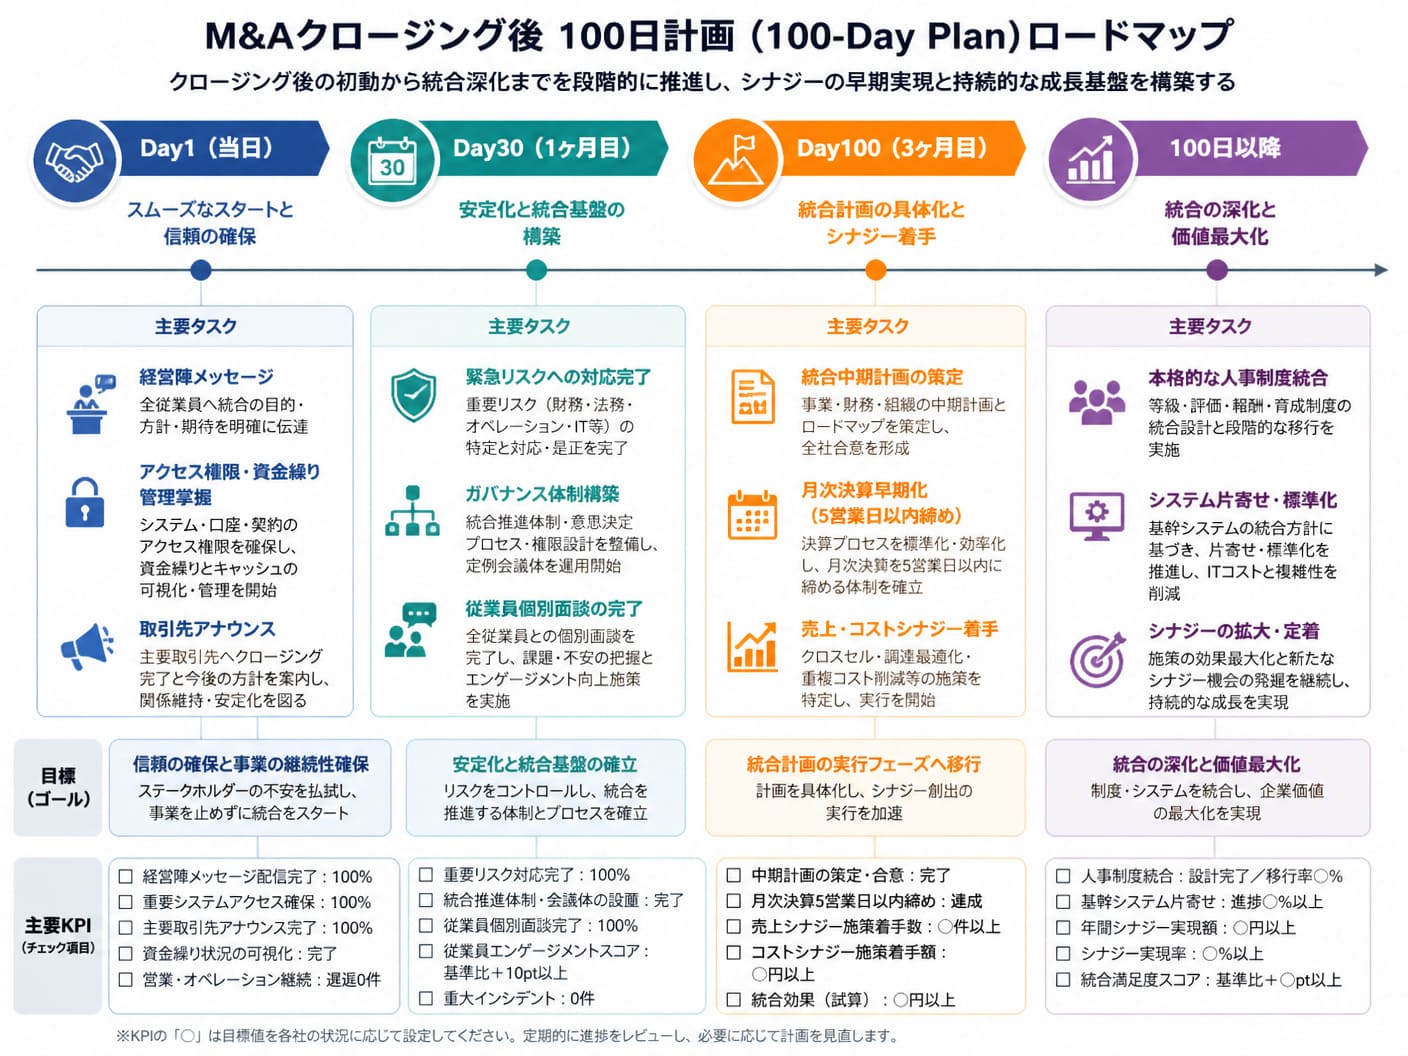
クロージング後の統合施策は、ガバナンス、管理会計、人事制度、業務オペレーション、ITインフラの5領域に分類して整理します。すべての領域を一斉に完全統合しようとすると現場が混乱するため、緊急性と投資対効果に基づく優先順位付けが必須です。
例えば、ガバナンスと月次決算の統合はDay1直後から最優先で着手し、評価制度や基幹システムの完全統合は1〜2年をかけて段階的に進めます。切り分けの基準を明示することで、現場の負担を最小限に抑えられます。
4-2. クロージング前の準備からDay1を乗り切る緊急対応と初動タスク買収効力発生日であるDay1を混乱なく乗り切るためには、事前に緻密な初動タスクリストを準備しておく必要があります。全従業員に対する経営陣からのメッセージ発信、顧客や取引先への報告、銀行口座の署名権限の変更など、事業継続に直結するオペレーションを固めます。
特にDay1当日は、売り手企業の従業員に不安を与えない配慮と同時に、資金繰りの管理権限と承認フローを迅速に把握することが最優先課題となります。初日のトラブルゼロが、その後の統合推進における信頼関係の根幹となります。
4-3. Day30およびDay100で達成すべきマイルストーンとKPIの設定方法統合プロセスを計画通り進めるため、Day30(1ヶ月目)とDay100(約3ヶ月目)の節目で達成すべき具体的目標を設定します。Day30では主にガバナンスの浸透と資金管理の把握、緊急リスクへの対処完了をマイルストーンとします。
Day100においては、中期事業計画の策定、早期シナジー施策の実行、月次決算早期化の完了などを定量指標(KPI)として追跡します。測定可能なKPIを設定し、定期的なPDCAを回すことで、統合計画の形骸化を防ぎます。
 4-4. キーパーソン離職やシステムトラブルを防ぐ失敗パターンからの逆算
PMIの失敗例で最も顕著なのは、買収直後の強引なルール変更に伴うキーマンの離職や、検証不足によるシステム統合障害です。このような事態を避けるため、DD段階で検知した予兆をもとに、逆算的な事前防衛策を講じる必要があります。
キーマンに対してはインセンティブ設計や明確な役割の提示によるリテンションプランを早期に提示し、IT移行においては旧システムの並行稼働期間を設けることで混乱を未然に防ぎます。想定される失敗例をリスト化し、対策を先回りして打つことが成功の鉄則です。
5. M&AにおけるDDとPMIに関するよくある質問 5-1. Q1. DDで発見された不都合な事実を理由に買収を断念すべき基準は何か?致命的なコンプライアンス違反、回復不可能な粉飾決算、あるいは主要許認可の取り消しリスクなど、自社のリソースでは解決できない「ディールブレーカー」が発覚した場合は、即座に買収断念(ディールブレイク)を判断すべきです。
一方、未払残業代や老朽化設備などの課題は、買収価格の減額や契約書での補償条項設定によってリスクを売り手側に転嫁できるため、価格調整の範囲内としてディールを継続する判断が一般的です。
5-2. Q2. 売り手企業のリソースが不足している場合のPMI進め方はどうするか?売り手企業の管理部門が脆弱でITリテラシーや人員が不足している場合、売り手側の自主性に期待したPMIは確実に頓挫します。このようなケースでは、買い手側から専任のプロジェクト担当者を現地へハンズオン出向させる体制が必須です。
自社の実務リソースを直接投入して業務フローの標準化を支援するか、外部のPMI専門コンサルタントを期間限定で派遣し、強固な推進体制を買い手主導で構築することが解決策となります。
5-3. Q3. PMIの専門家やコンサルタントを起用する際の費用の目安はいくらか?PMIコンサルティングの費用は、対象企業の規模や統合スコープによって変動しますが、プロジェクト単位の固定報酬制や、実働時間に応じたタイム&チャージ制(月額100万〜500万円程度)が一般的です。
費用を抑えるためには、全業務を丸投げするのではなく、100日計画の策定やDay1の初動準備など重要な初期フェーズに限定して外部アドバイザーを起用し、実行タスクは社内チームへ内製化していくアプローチが推奨されます。
6. DDやPMIまで一気通貫で支援する「手取りを増やす会社売却・M&A仲介サービス」M&Aの成功において、事前調査であるDDの精度と統合プロセスであるPMIの連動が不可欠であることは言うまでもありません。しかし、多くの経営者が直面するのは、M&A仲介会社の高額な手数料や、クロージング後のサポート不足という現実的な壁です。そうした課題を構造から解決するのが、手取りを増やす会社売却・M&A仲介サービスです。
大手M&A仲介会社の場合、膨大な広告費や営業人件費が手数料に転嫁され、最低報酬が2,500万円以上に設定されているケースも珍しくありません。一方、本サービスでは代表がWEB出身でSEO・AIOを自社運用して広告費を徹底抑制。
テレアポやDMに頼らず、オンライン面談を中心に運営コストを削減することで、「着手金無料・中間金無料・最低報酬500万円〜」という圧倒的な低コスト体系を実現しています。例えば譲渡価格5,000万円の案件であれば、他社と比較して手取り額に最大2,000万円もの大きな差が生まれます。
さらに、単に安さを追求するだけでなく、支援を担当するメンバーはM&A仲介・ビジネスDD・PMI・企業再生の実務経験を豊富に備えた専門家集団です。買収リスクの洗い出しから価格調整の根拠提示、クロージング後のPMIを見据えた支援まで、売り手・買い手双方の立場に立った手取り額最大化の伴走を行います。
セカンドオピニオンとしての他社提案書の手数料比較も無料オンライン相談で受け付けているため、無駄なコストを抑えつつ健全なディールを推進したい経営者にとって頼れる選択肢となります。

M&AにおけるデューデリジェンスとPMIは、独立したプロセスではなく、一貫した価値創造ストーリーの前後半です。DDで抽出した過去のリスクや課題を、最終契約の調整や価格交渉へ正確に反映させ、そのまま最初の「100日計画」へと引き継ぐ構造が買収成功の絶対条件となります。
過去の健康診断であるDDを、未来の処方箋であるPMIの設計図として最大限に活用すること。そして、Day1からの初動タスクと明確なKPI設定を愚直に実行することこそが、統合リスクを抑え、当初思い描いたシナジーを確かな現実へと変える確実な道筋です。

編集者の紹介