M&Aで行うデューデリジェンスの資料準備|必要書類と代替策を解説
本ページの更新日について
公開日:2025年9月27日最終更新日:2026年8月31日
M&Aの基本合意後におけるデューデリジェンス(DD)は、買い手がリスクと企業価値を検証する最重要プロセスです。資料準備の遅れは買収価格の減額や交渉白紙化を引き起こすため、主要領域の必要書類と効率的な収集手順を網羅的に把握することが成功の鍵となります。
1. M&Aのデューデリジェンスで資料準備を急ぐべき理由と全体の流れ 1-1. 買収監査で開示を求められる主要6分野と経営指標の確認ポイント買収監査において開示を求められる主要分野は「財務・税務・法務・労務・事業・IT」の6領域であり、買い手側の専門チームは企業の正常収益力と潜在的リスクを定量・定性の両面から厳格に評価します。準備資料の精度がそのまま自社の経営管理体制の評価に直結するため、抜け漏れのない整備が求められます。
調査分野 | 主な確認資料 | 買い手専門チームの監査視点・注視指標 |
|---|---|---|
財務調査 | 決算書、試算表、勘定科目内訳書 | 正常収益力の実態、実質純資産額、運転資本の季節変動 |
税務調査 | 確定申告書、税務調査修正申告書 | 追徴課税リスク、過去の税務指摘事項、繰越欠損金の有無 |
法務調査 | 定款、登記簿謄本、重要取引契約書 | チェンジオブコントロール(COC)条項、法的紛争リスク |
労務調査 | 就業規則、賃金台帳、36協定届出 | 未払い残業代の潜在債務、社会保険の加入適正性、離職率 |
事業調査 | 顧客別売上構成、事業計画書 | 特定顧客への依存度、市場における競合優位性、成長性 |
IT調査 | システム構成図、ライセンス契約書 | インフラ老朽化に伴う更新投資費用、セキュリティ管理体制 |
これらの主要領域において、表面的な財務数値だけでなく背後に潜む簿外負債や契約上の制約を見極めることが、買い手企業による買収監査の主たる目的となります。
1-2. 基本合意後から最終契約前の30日間で進める担当部署別スケジュール基本合意締結から最終契約までの限られた約30日間で膨大な資料開示を完了させるには、総務・経理・現場の役割分担を明確にし、週単位で進捗を追う実行計画が不可欠です。担当部署ごとのボトルネックを早期に解消しなければ、調査期間の延長や買収側の熱意低下を招く恐れがあります。
1〜10日目(初期整理フェーズ):総務および経理が中心となり、会社の基礎資料(定款・登記簿・過去5期分の決算書)の抽出と、全社的な必要資料の棚卸しを実施。
11〜20日目(部門収集・レビューフェーズ):各事業現場から顧客取引契約やITシステム資料を回収。社内プロジェクトチームと専門家が不備や欠損を精査。
21〜30日目(開示・質疑応答フェーズ):仮想データルーム(VDR)へ資料をアップロードし、買い手からの質問管理表(Q&A)に対する回答を即座に作成・更新。
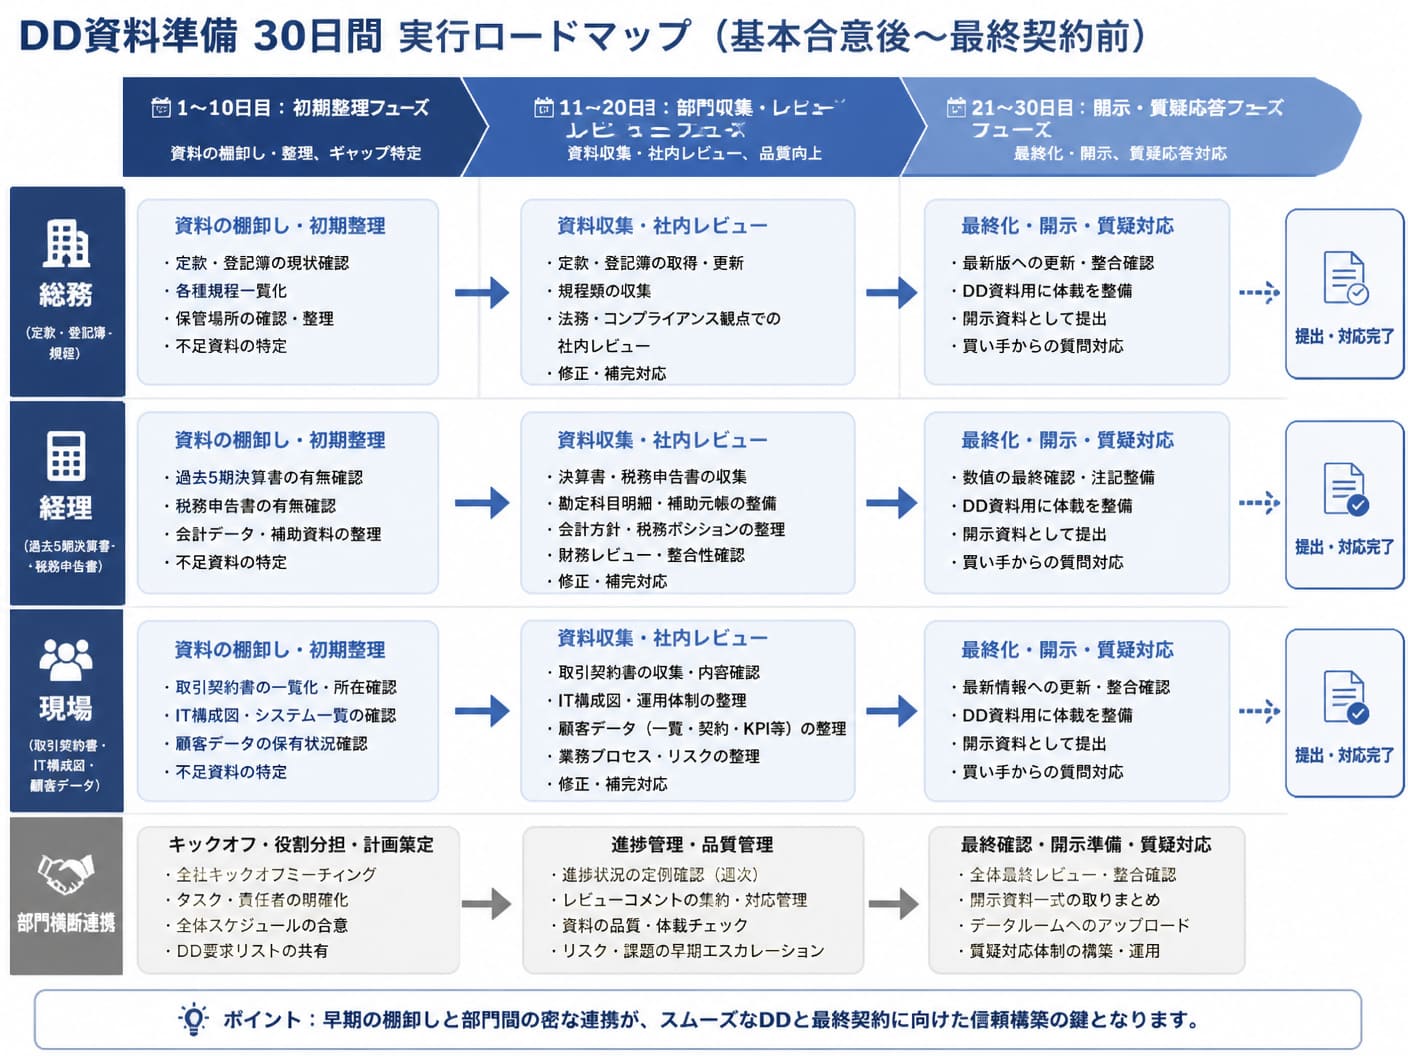
各部署が連携して並行作業を推進することにより、開示漏れを防ぎながら買い手からの追加要求にタイムリーに応じられる体制が整います。
1-3. 契約手法の違いによる開示範囲の比較と業種別における追加項目株式譲渡と事業譲渡では権利義務の包括承継か個別移転かというスキームの差があるため、求められる提出書類の範囲が大きく変化します。また、自社が属する業種独自の資産や法規制に応じた追加資料の要求に対しても事前の想定が必要です。
区分 | 株式譲渡スキーム | 事業譲渡スキーム |
|---|---|---|
基本開示範囲 | 対象会社の全権利義務(株主名簿、全契約、過去の税務履歴など全般) | 譲渡対象となる事業・資産・負債に直接関連する個別契約や目録 |
業種別追加資料(製造業) | 工場設備台帳、品質管理記録、公害・環境関連規制の遵守証明書 | 対象工場の機械設備明細、個別メンテナンス契約、環境評価書 |
業種別追加資料(IT業) | 自社プロダクトのソースコード著作権帰属証明、クラウド契約一式 | 対象サービスの開発委託契約書、移行予定のサーバー構成図 |
業種別追加資料(サービス業) | 全店舗の不動産賃貸借契約書、特定野外活動や衛生関連の許認可証 | 譲渡対象店舗の賃貸借契約の譲渡承諾書、店舗別損益明細 |
契約スキームの特性や自社の業界構造を理解した上で資料を分類しておくことが、無駄のない効率的なデューデリジェンスの進行を可能にします。
2. 財務や法務を含む各領域の必須書類と未整備時における代替策 2-1. 財務および税務調査で提出を求められる過去5期分の決算関連資料
財務および税務調査を円滑に通過させるためには、過去5期分を中心とした決算報告書や税務申告書一式を迅速に開示する準備が必要です。計算書類の数値と現場の実態に差異がある場合は、補足説明資料を事前に添付することで買い手の不信感を拭い去ることができます。
財務核心資料:過去5期分の貸借対照表(B/S)、損益計算書(P/L)、キャッシュフロー計算書(C/F)、株主資本等変動計算書、勘定科目内訳明細書、総勘定元帳。
税務関連資料:過去5期分の法人税・地方法人税・消費税の確定申告書控え、税務調査結果通知書、修正申告書、納税証明書。
直近業績資料:直近12〜24か月分の月次試算表、資金繰り実績・予定表、売買売掛金の年齢表(滞留債権明細)。
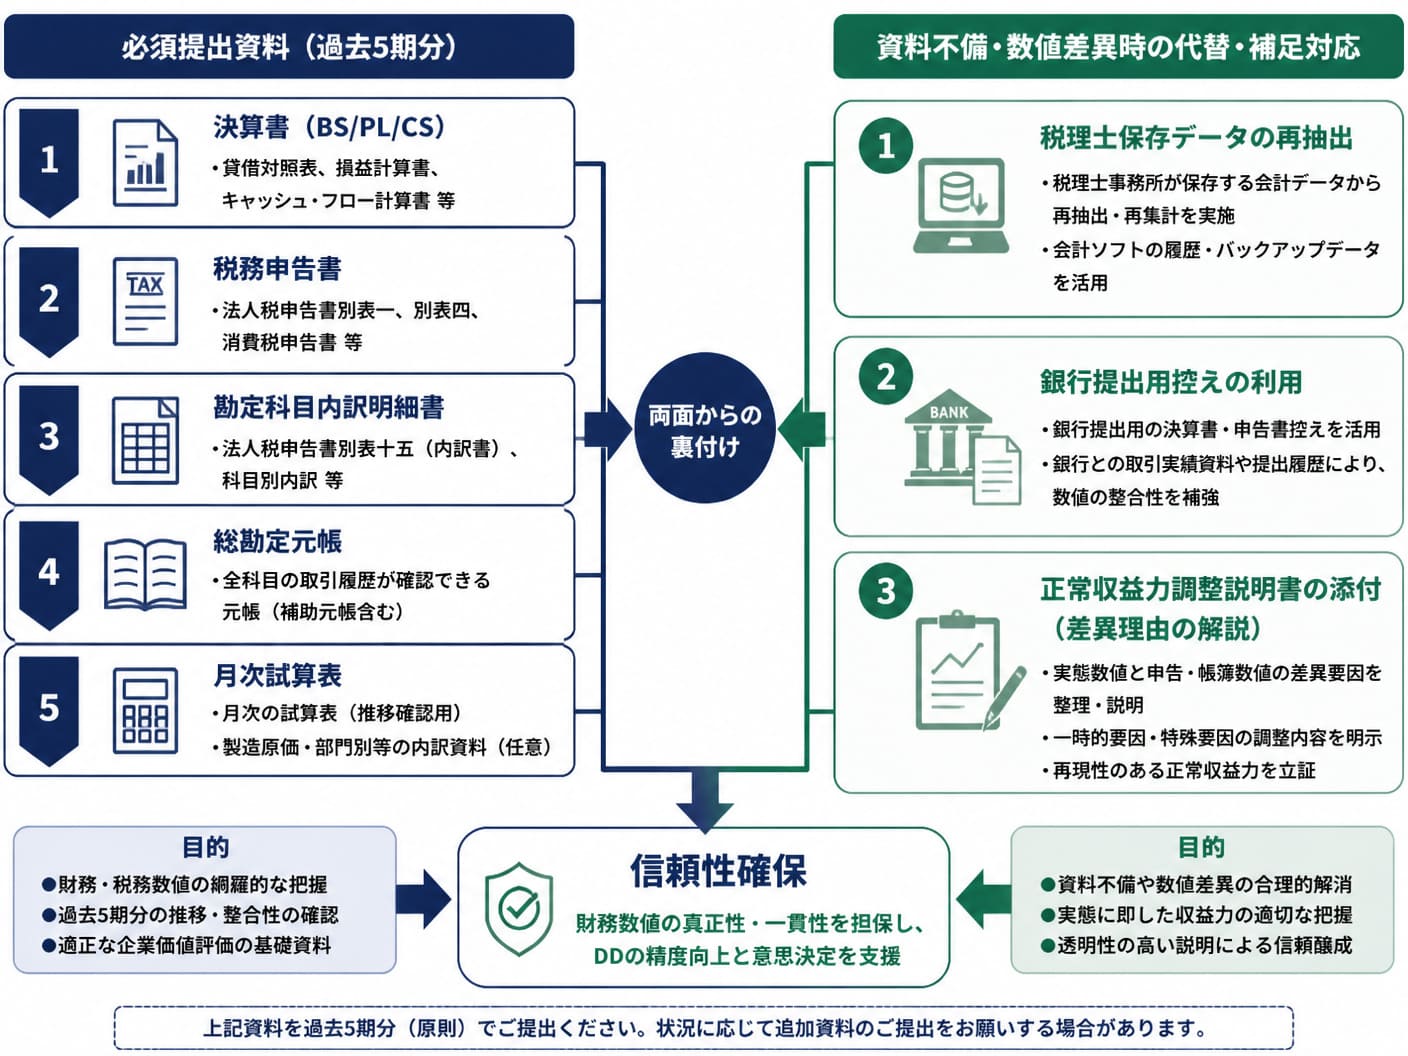
万が一、過去の決算資料や帳簿の原本が欠損している場合は、顧問税理士が保管する電子データや提出済みの確定申告書控えから再作成し、正確性を証明します。
2-2. 株主総会議事録や主要契約書を網羅する法務関係のチェックリスト法務デューデリジェンスでは、自社の権利義務関係の明確性と法的健全性を証明するため、設立時から現在に至る組織法務資料と主要な取引契約書を漏れなく提示しなければなりません。特に経営権の移転に伴う契約解除条項の有無は、買収価格に直結する重要論点です。
法務資料カテゴリ | 必須チェック項目・必要書類 | 未整備・欠損時の実務代替策 |
|---|---|---|
会社基盤資料 | 現行定款、登記事項証明書、株主名簿、株式異動履歴 | 法務局での最新証明書取得、株主確定に関する法務意見書の作成 |
機関決定資料 | 過去5期分の株主総会議事録、取締役会議事録、重要稟議書 | 紛失時は過去の決算書や決議内容を裏付ける関係者の追認書を作成 |
取引関係契約書 | 主要顧客・仕入先との基本契約書、代理店契約書、秘密保持契約 | 口頭合意の取引について主要取引先から確認書(覚え書き)を取得 |
権利・設備資料 | 不動産賃貸借契約書、所有不動産登記簿、許認可証一式 | 契約相手方からの契約書原本写しの再取得、行政機関への再発行申請 |
契約書内にチェンジオブコントロール(COC)条項が含まれている場合は、買収完了までに相手方の書面同意を得るための手順をあらかじめ策定しておくことが不可欠です。
2-3. 労務管理と事業構造の健全性を証明する各種規程と取引関連資料労務および事業デューデリジェンスにおいては、未払い残業代をはじめとする潜在債務の有無を検証するための就業規程類と、事業の持続可能性を示す営業データの提示が求められます。これらのデータに透明性を持たせることで、買い手は買収後の統合プロセス(PMI)を具体化できます。
人事労務関連資料:就業規則、給与・賞与規程、退職金規程、36協定届出控え、過去3期分の賃金台帳・タイムカードデータ、労働保険・社会保険加入証明書。
事業性評価資料:顧客別・商品別売上高および粗利益明細、販売価格表、主要仕入先・外注先一覧、中期経営計画書、競合比較分析データ。
リスク・紛争資料:過去の労使トラブル・ハラスメント相談履歴、未払残業代試算表、現在進行中の訴訟やクレームに関する報告書。
勤怠データと給与支給額の整合性を自社で事前に確認し、乖離が存在する場合はあらかじめ理由を整理しておくことが、買収価格の不当な引き下げを防ぐ防衛策となります。
2-4. システム構成図や開発体制の可視化に必要なIT領域の提出資料ITデューデリジェンスでは、業務基盤となるシステムや自社開発ソフトウェアの安全性、および運用体制の透明性を証明する資料の提出が必要となります。M&A完了後のシステム統合や追加投資リスクを見極めるため、買い手側は技術的負債の有無を詳細に調査します。
社内基幹システムおよびネットワーク構成図、ハードウェア・IT資産管理台帳
利用中のSaaS・クラウドサービス契約書、ソフトウェアライセンス一覧と保守契約書
自社開発システムのソースコード管理体制、仕様書、外部委託開発契約書
情報セキュリティ基本方針、個人情報保護規程、過去のシステム障害・インシデント履歴
外部委託先へのシステム開発依存度が高い場合は、開発委託契約における著作権の帰属条項を明確にし、権利関係のトラブルを防ぐエビデンスを提示することが重要です。
3. 書類の遅れや欠落が引き起こす買収価格の減額と交渉頓挫への対策 3-1. 口頭契約や資料未整備時に作成すべき理由書と代替立証の手順
中小企業の現場では契約書が存在しない口頭合意の取引や過去資料の欠損が頻発しますが、これらを放置すると買い手側のリスク認識が増大し、買収断念の原因となります。書面が存在しない場合は、速やかに経緯説明書を作成し、客観的な取引実績データを用いて代替立証を行うことが実務上の鉄則です。
事実関係の整理:契約締結時の経緯、取引条件、現状の運用ルールを担当者へのヒアリングに基づき「経緯説明書(理由書)」として文書化する。
間接証拠の収集:過去の注文書、納品書、請求書、銀行振込口座の入出金履歴を時系列で整理し、継続的な取引実体が存在することを立証明する。
取引先からの確認書取得:重要取引先に対しては、現在の取引条件や契約継続の意向を相互に再確認する簡易的な覚書(確認書)を締結する。
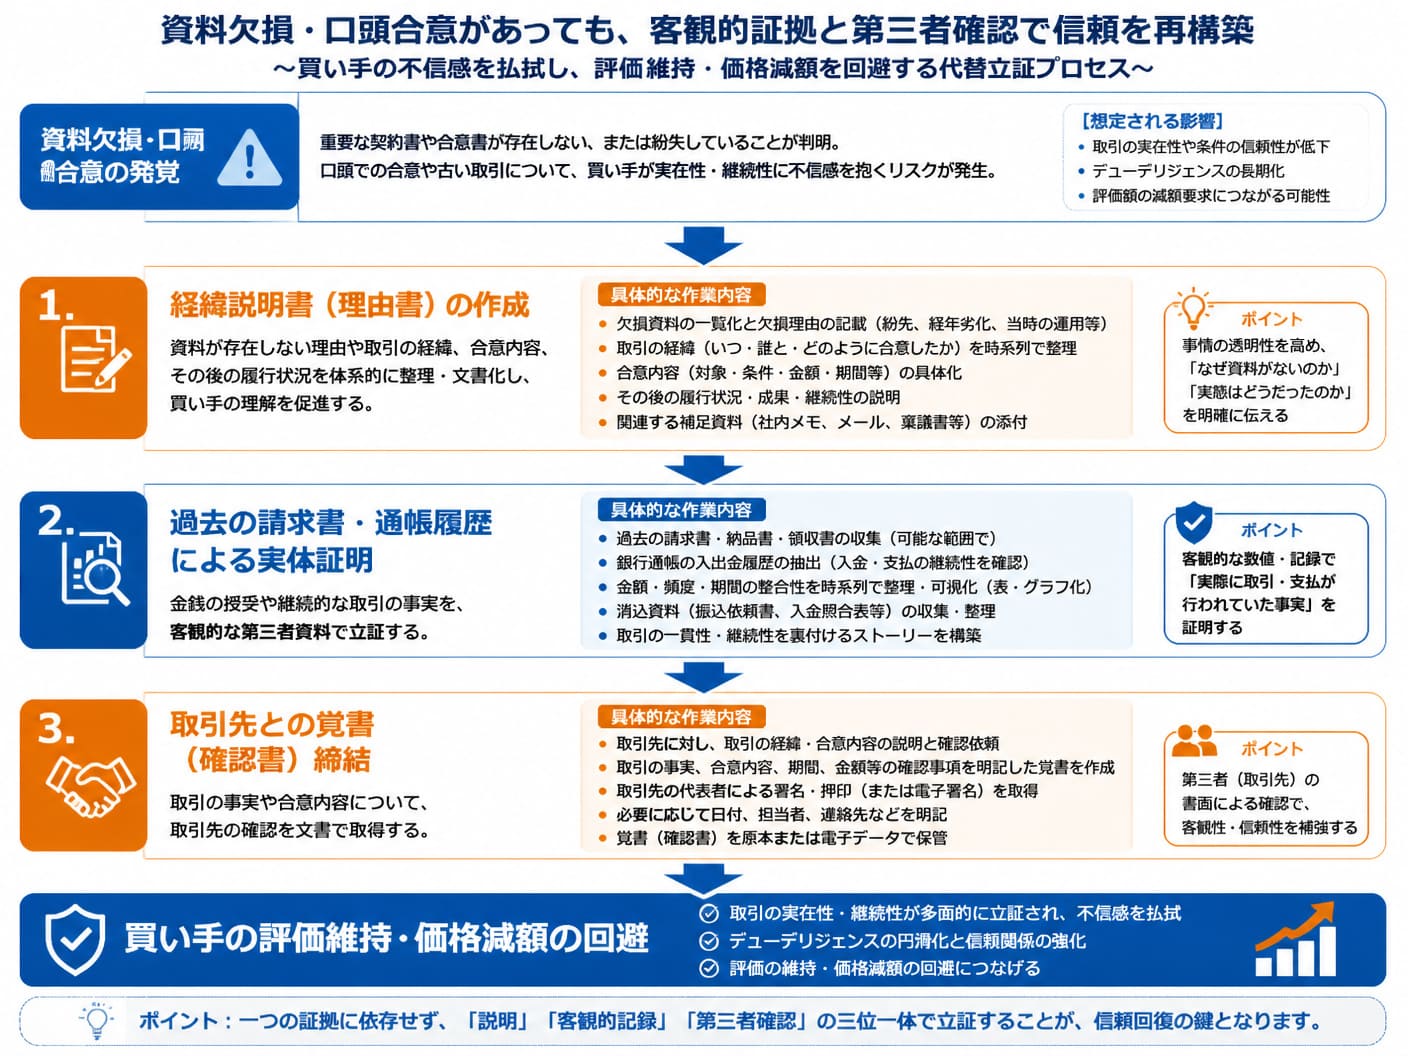
客観的な代替証拠を提示して説明責任を果たすことで、資料不足そのものが企業価値評価に与える悪影響を最小限に抑えることが可能です。
3-2. 過去の申告漏れや簿外負債の事前自己申告による減額交渉の防衛未払い残業代や税務調査による追徴リスクなどの簿外負債を発見した場合、監査段階で買い手側に指摘される前に自発的な自己申告を行うことが価格減額を防ぐ最善の戦略です。隠蔽と捉えられた場合、買収価格の減額にとどまらず、信頼関係の全壊による交渉白紙化を招きます。
事前開示による信頼確保:自ら問題点を開示することで、「経営管理体制に問題はあるが誠実な売却主」としての信頼を獲得し、交渉の主導権を維持できる。
定量的影響額の事前算出:未払い残業代などの簿外債務について、自社の専門家(社会保険労務士や税理士)とともに影響額を精査し、現実的な修正価格を提示する。
是正計画の同時提示:単にリスクを開示するだけでなく、最終契約までにどのように解消・是正するかという具体的なアクションプランを添えて提出する。
自発的な開示と是正案の提示は、買い手側の過度なリスク見積もりを牽制し、不当な大幅減額要求を跳ね返すための力強い論理武装となります。
3-3. 表明保証や補償条項の不利化を防ぐための正確な情報開示手順最終契約書に盛り込まれる「表明保証(自社の財務や法務に関する情報が真実かつ正確であることの保証)」および「補償条項」において売り手側の過重な責任負担を防ぐには、開示事項一覧表(ディスクロージャー・スケジュール)の厳格な作成が不可欠です。開示された事実については表明保証違反の追及を受けないためです。
情報開示の手順としては、まず過去の不祥事、未払金、潜在的訴訟、契約上の不備など、自社にとって不利な情報を含めて全事項を抽出します。次に、それらをカテゴリー別に分類した開示事項一覧表を作成し、関連するエビデンス資料と完全に紐付けて仮想データルーム上に配置します。
買い手に対して「開示事項一覧表に記載された事項については表明保証の対象外とする」旨を契約上明確に合意しておくことで、M&A完了後の想定外の損害賠償請求や補償義務から自社および経営者個人を守ることができます。
4. 秘密保持契約の締結から仮想データルームを活用した段階的開示 4-1. 開示段階ごとの情報制限と個人情報マスキングの具体的な実務秘密保持契約(NDA)を締結済みであっても、デューデリジェンスの初期段階からすべての機密情報を無条件で開示することは情報漏えいリスクの観点から極めて危険です。交渉の進展度合いに応じた段階的開示と、個人情報や営業秘密の適切なマスキング(黒塗り)実務の徹底が求められます。
開示フェーズ | 開示対象資料・範囲 | 情報制限およびマスキング(黒塗り)の具体的手順 |
|---|---|---|
初期検証段階(買収意向表明直後) | 概要財務データ、組織図の要約、主要事業の全体像 | 顧客名、仕入先名、全従業員の氏名・個別給与・住所を完全に黒塗りし、ID化する。 |
詳細監査段階(DD本格化) | 詳細な勘定科目内訳、各種契約書、就業規則・賃金台帳 | 役員・キーパーソン以外の一般従業員名は匿名化。取引先の単価条件など営業秘密を保護。 |
最終契約直前段階(クロージング手前) | 未マスキングの原本契約書、実用データ、個人情報一式 | 最終契約の締結を条件として、限定された権限者のみに限定閲覧を許可し開示する。 |
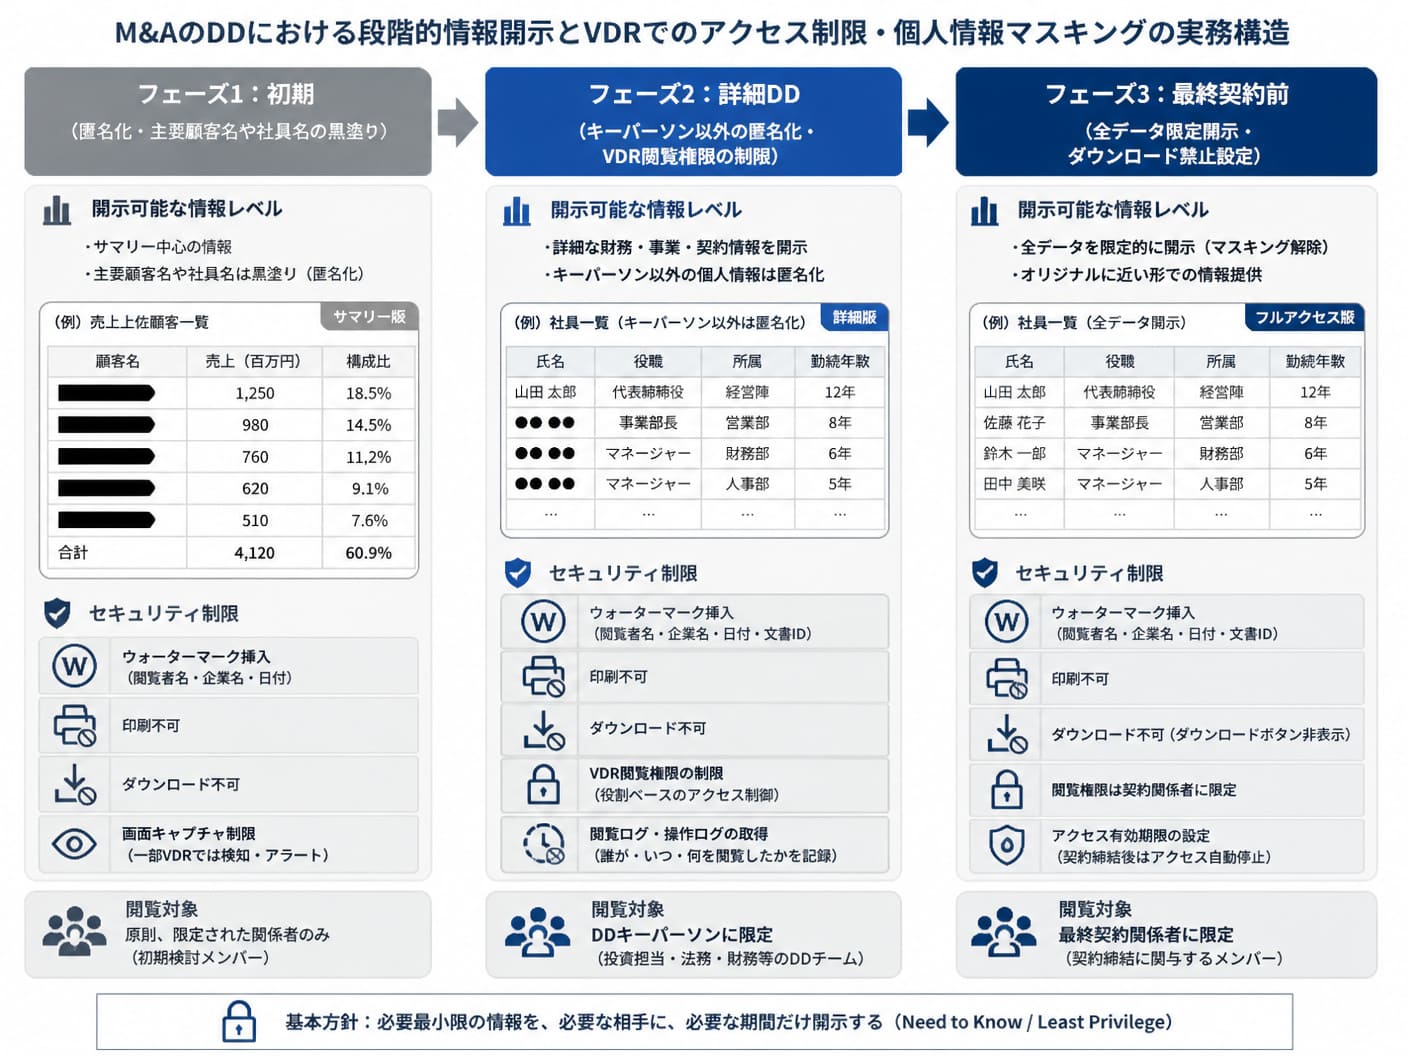
PDF編集ソフトなどを活用して不可逆的なマスキング処理を施すことで、万が一交渉が破談となった場合でも自社の重要顧客や人材情報の流出リスクを物理的に遮断できます。
4-2. ファイル命名規則の統一と質問管理表を用いた進捗管理の手法仮想データルーム(VDR)上に数千ファイルにおよぶ資料をアップロードする際、ファイルの命名規則が乱れていると買い手側の検証作業が停停し、質問の重複や確認漏れが発生します。また、買い手からの追質問に対しては「質問管理表(Q&Aログ)」を一元運用し、回答の整合性を保つことが必須です。
ファイル命名規則の統一:「【分野コード】_【資料名】_【対象期間・基準日】_【バージョン】」の形式で統一する。(例:【財務01】_月次試算表_2025年01月-2025年12月_v1.0.pdf)
フォルダ階層の標準化:財務、税務、法務、労務、事業、ITの6大フォルダを作成し、さらに各配下に必須資料と追加資料を整理して格納する。
質問管理表(Q&A管理):買収側からの質問内容、受付日、自社の回答担当者、回答内容、添付した参照ファイル名を一覧表形式でリアルタイムに記録・更新する。
整然としたデータ管理構造と正確なQ&Aログ運用は、買い手側に自社の管理体制の高さを示し、デューデリジェンス全体の期間短縮と取引の円滑化に大きく貢献します。
5. よくある質問(FAQ) 5-1. 過去の重要書類や契約書の原本が紛失している場合の対処法
過去の重要書類や契約書の原本を紛失している場合は、まず速やかに契約相手方や行政機関に連絡し、写し(コピー)の提供や公的証明書の再発行手続きを行います。
相手方が保管する契約書原本のコピーを受領し、両者の原本相違なしの署名・捺印を受ける。
法務局や官公庁にて、登記事項証明書、定款の認証謄本、許認可証の再交付を受ける。
再発行が不可能な旧契約については、「契約存在に関する覚え書き」を相手方と新たに締結するか、自社で理由書を作成して開示する。
原本の欠損を隠さず、迅速に代替証明を手配する姿勢を示すことで、買い手側からの信頼低下を防ぐことができます。
5-2. 自社の担当部署や従業員に知られずに収集を進める具体的な方法M&Aの検討事実が社内に漏洩すると、従業員の動揺や離職を引き起こすリスクがあるため、最終契約直前まで極秘裏に資料収集を進める運用が不可欠です。
資料収集の担当者は経営陣および限定された極秘プロジェクトチーム(総務・経理の最幹部1〜2名)のみに絞る。
資料抽出の目的名目を「資金調達に伴う銀行提出資料の整理」「定期監査・コンプライアンス点検」などに偽装して現場に依頼する。
社外のパソコンやセキュアなクラウドストレージを使用し、社内ネットワーク上の共有フォルダにDD関連データを保存しない。
情報管理を厳格化し、情報漏えいルートを物理的に遮断することで、社内秩序を保ちながらスムーズに準備を完了させることができます。
6. DD支援と手数料低減で手取りを残す手取りを増やす会社売却・M&A仲介サービスM&Aのデューデリジェンス(DD)を乗り切り、納得のいく会社売却を実現するためには、売却表面価格の高さだけに惑わされず、最終的に経営者の手元に残る「手取り額」を最大化する視点が不可欠です。
手取りを増やす会社売却・M&A仲介サービス(M&A PMI AGENT)は、仲介手数料、税金、買収後の引継ぎ条件を総合的に考慮し、売り手経営者の実質的な手取り利益を最大化する支援を徹底しています。

大手M&A仲介会社では、莫大な広告費やテレアポ営業の人件費、大規模な拠点維持コストが最終的な仲介手数料に転嫁されており、最低報酬が2,500万円以上に設定されているケースも少なくありません。
これに対して当サービスは、自社でのSEO・AIO活用による広告費の徹底抑制、テレアポ・DMに依存しない集客、オンライン面談を中心とした効率的運営により固定費を大幅に削減しています。この構造改革により、「着手金無料」「中間金無料」「最低報酬500万円〜」という圧倒的な低価格体系を実現しました。
例えば、譲渡価格5,000万円の案件において、大手仲介会社の最低報酬が2,500万円であるのに対し、当サービスでは500万円〜となるため、手数料の差額だけで最大2,000万円も手取り額が増加する計算になります。手数料の安さが支援の質を落とすことはありません。
当サービスでは、M&A仲介実務のみならず、ビジネスDD、PMI(買収後統合)、企業再生の豊富な実務経験を持つ専門メンバーが直接担当し、資料整備から買い手の交渉・DD対応まで売り手の立場に立った伴走支援を提供します。
他社からの提案書に対する仲介手数料の妥当性評価や、セカンドオピニオンとしての無料オンライン相談も受け付けています。資料準備の手間を削減しつつ、手取り額を確実に残したい経営者にとって最適な選択肢となります。
7. まとめM&Aのデューデリジェンスにおける資料準備は、単なる手続き上の作業ではなく、自社の価値を守り有利な条件で売却交渉を成立させるための戦略的プロセスです。事前準備の精度が、買収価格の減額防衛やスムーズな成約を左右します。
主要6分野の網羅:財務・税務・法務・労務・事業・ITの必須資料を30日間の計画に沿って優先順位高く収集する。
欠損・リスクへの事前対応:資料の紛失や口頭契約は代替立証でカバーし、簿外負債は事前に自己申告して信頼を守る。
段階的開示と管理徹底:NDA締結後も情報をコントロールし、VDRと質問管理表を用いて迅速に質疑へ対応する。
まずは手元にある財務・法務関係の基本資料の棚卸しから着手し、不足書類の早期再発行や専門家への事前相談を進めていきましょう。
編集者の紹介