
M&A仲介と独立系アドバイザーの違いを比較|手数料と選び方
本ページの更新日について
公開日:2025年5月10日最終更新日:2026年8月31日
M&A仲介やアドバイザーの選定は、企業の将来と経営者の手取り額を大きく左右する決断です。本記事では、独立系アドバイザーと金融機関系・仲介会社の違い、手数料構造、業務プロセス、選定基準を客観的なデータに基づいて構造的に解説します。
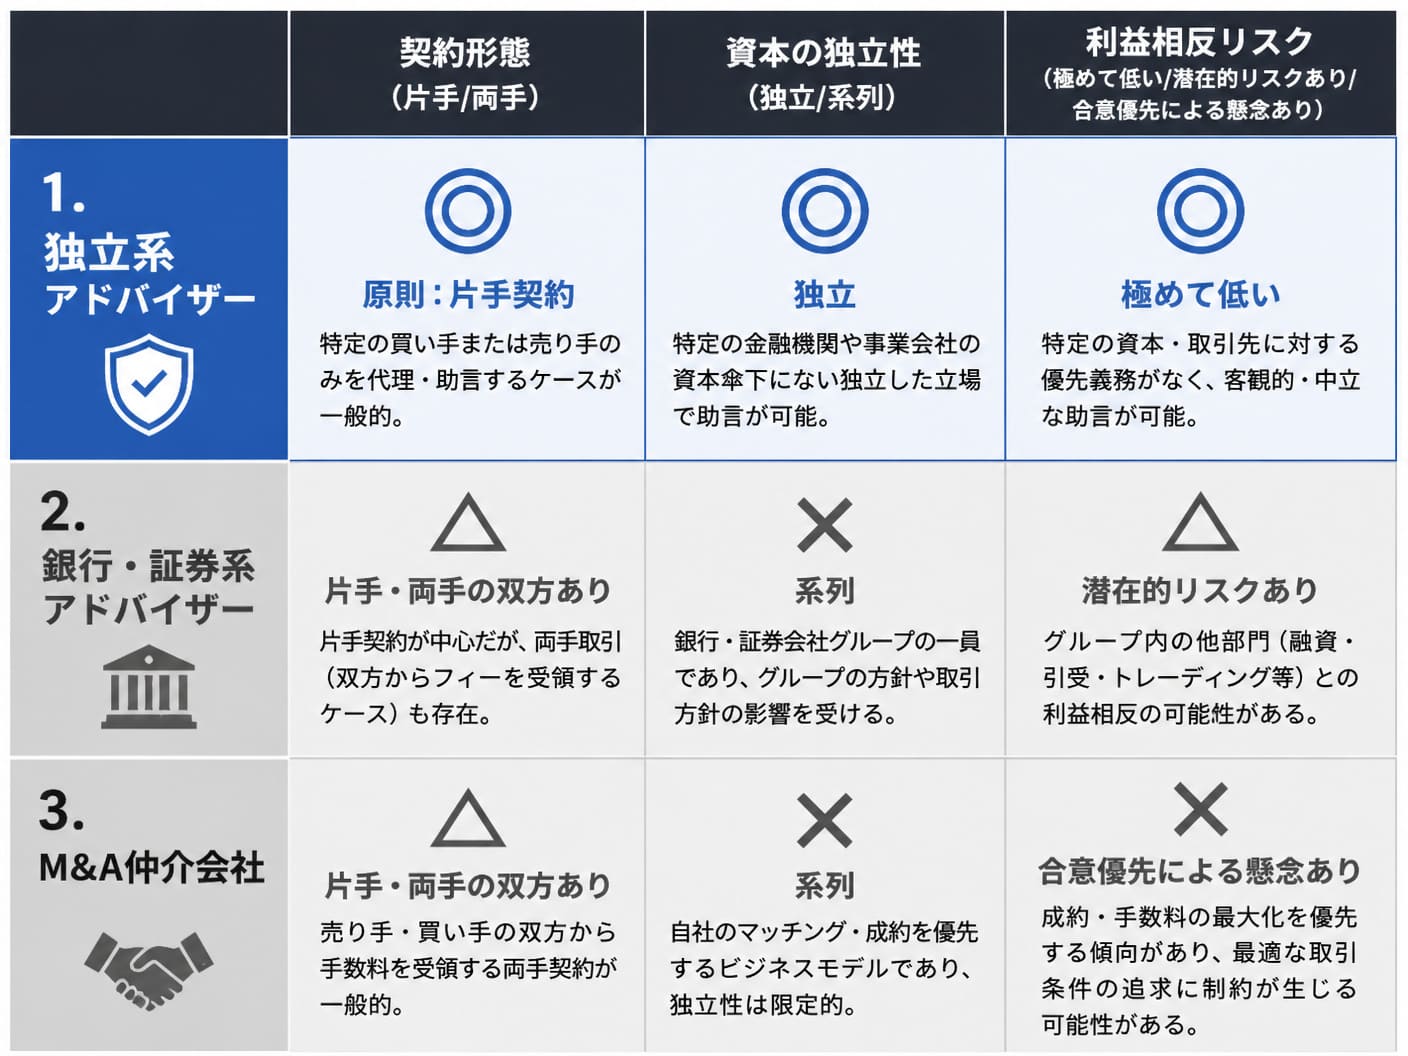
1. 独立系アドバイザーとM&A仲介や金融機関の違いを客観的に比較 1-1. 親会社や系列に縛られない独立系アドバイザーが持つ構造的特徴独立系M&Aアドバイザーの最大の特徴は、特定の大手銀行、証券会社、親会社などの資本傘下に属さない「完全な資本の独立性」にあります。系列企業の利益誘導圧力や、グループ内の融資先・顧客リストの都合に左右されず、純粋にクライアント企業の最大利益を追及できるガバナンス構造を備えています。
意思決定プロセスがシンプルであり、組織の階層に縛られない迅速かつ柔軟な対応が可能です。特定の業界に特化した知識を持つ専門チームを編成しやすく、案件の難易度に応じた高度な支援構造を構築できます。
1-2. 片方のみを支援するFA契約と両手取引を行う仲介形式の相違点M&Aの支援形態には、売り手または買い手のどちらか「一方」のみと契約して利益最大化を図るFA(ファイナンシャル・アドバイザー)形式と、双方と契約して合意形成を主目的とする仲介形式の2種類が存在します。
仲介形式は双方から手数料を得る「両手取引」となるため、本述的に売り手の高値売却ニーズと買い手の安値買収ニーズが衝突した際、利益相反のリスクを抱える構造となります。
一方、FA契約(エージェント方式)はクライアントの代理人として一方の利益のみを追求するため、価格や取引条件の交渉において一切の妥協を行わない強固なポジションを維持できる点が大きな相違点です。
1-3. 銀行系や証券系と独立系の支援体制と利益相反リスクの見極め銀行系アドバイザーは豊富な資金調達支援や強固なネットワークを持つ一方で、自行の既存融資先の意向や事業再生案件の処理、グループ証券会社の利益を優先した提案が行われる潜在的リスクを否定できません。証券系アドバイザーも大企業の資本市場対応や大口ディールに強みを持つ反面、中小規模案件においては対応力が低下する傾向があります。
独立系アドバイザーは特定の金融仲介・融資取引と利害関係を持たないため、公正な客観的評価のもとで純粋な事業シナジーや適正価格を提示できる環境が担保されています。
 2. 費用相場とレーマン方式の基準で変わるM&Aアドバイザーの手数料
2-1. 着手金や月額報酬に成功報酬を合わせた全体の費用体系と相場

M&Aアドバイザーの費用体系は、大きく分けて「初期費用(着手金・月額報酬・中間金)」と「取引成約時に発生する成功報酬」で構成されています。一般的な業界相場として、着手金は50万〜500万円程度、リテイナーフィーと呼ばれる月額報酬は50万〜200万円程度、中間金は成功報酬の10%〜20%前後に設定されることが多い実務構造となっています。
しかし、近年の市場動向として、着手金や中間金を無料とし、クロージング時のみ手数料が発生する完全成功報酬型を採用する独立系アドバイザーも増加しており、依頼側の初期リスク軽減に寄与しています。
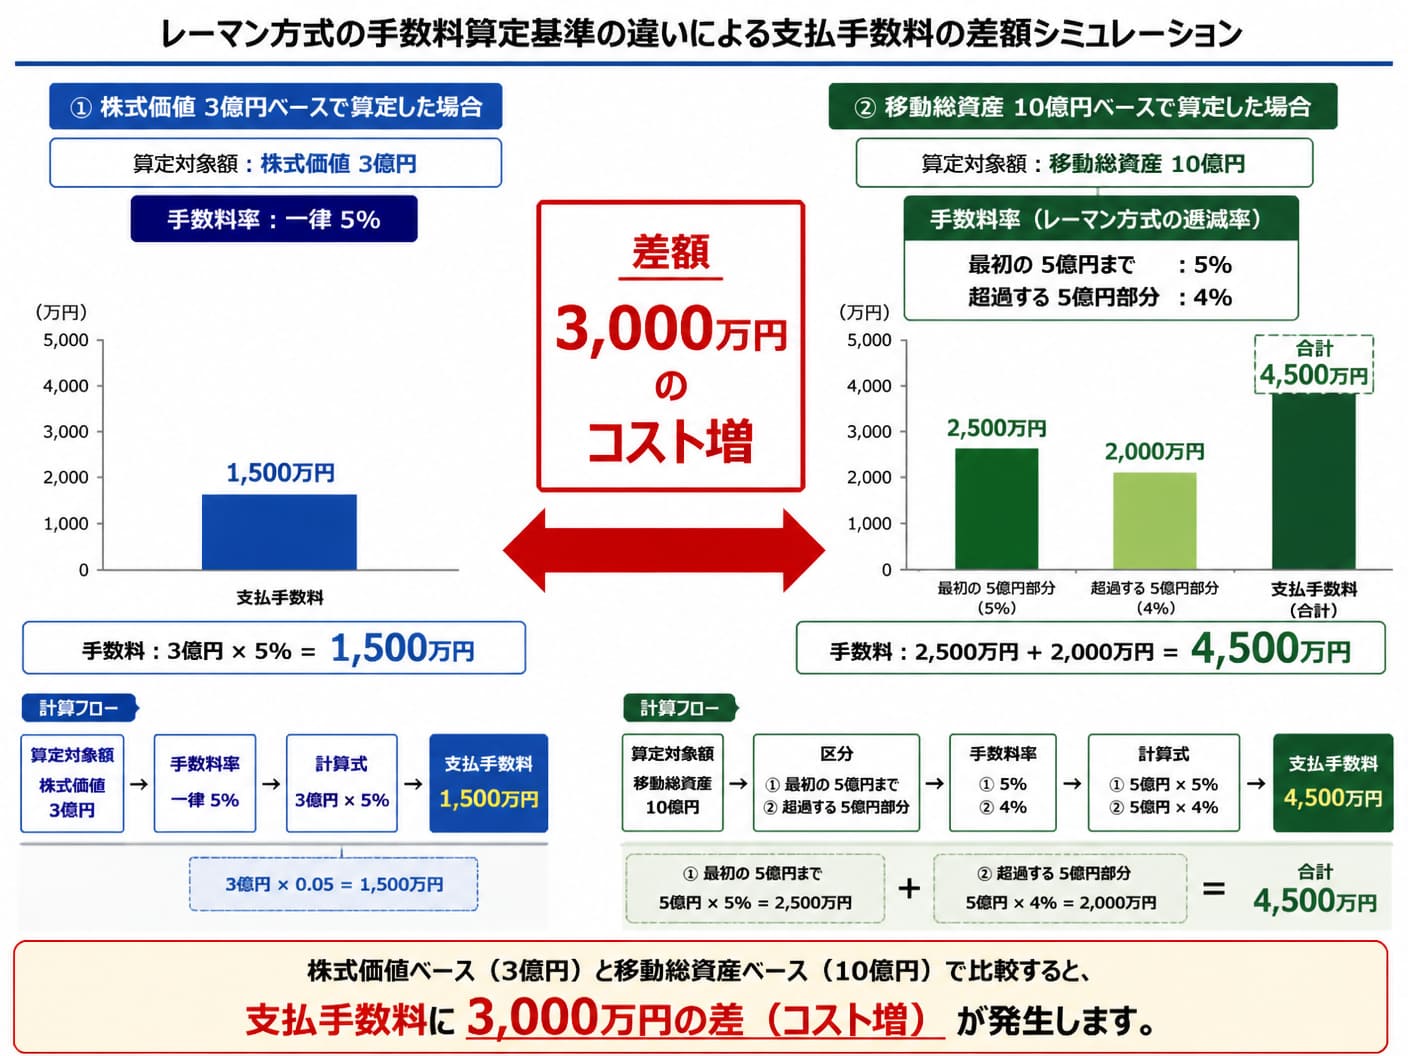
2-2. 株式価値と移動総資産で大幅に差が出るレーマン方式の注意点成功報酬の算定に広く用いられる「レーマン方式」は、基準となる金額に一定の料率(5億円以下の部分5%、5億円超〜10億円以下の部分4%など)を乗じて計算されます。ここで最も注意すべき論点は、報酬算定の基準額が「株式価値(売却額)」か「企業価値(株式価値+負債)」か、あるいは「移動総資産(資産合計)」のいずれであるかという点です。
負債が大きい企業の場合、株式価値ベースではなく移動総資産ベースで計算されると、同一の成約金額であってもアドバイザーへ支払う手数料が数千万円単位で跳ね上がる構造が存在します。
算定基準額の分類 | 定義と特徴 | 手数料への影響度 |
|---|---|---|
株式価値(株価)ベース | 実際の売却・買収価額を基準に計算 | 手数料は最も抑えられる構造 |
企業価値ベース | 株式価値に有利子負債などを加算 | 負債金額に応じて手数料が加算 |
移動総資産ベース | 総資産(負債+純資産)の移動額を基準 | 負債が大きい場合、手数料が激増する |
具体的な手数料の差額を評価するため、株式価値3億円、有利子負債7億円(移動総資産10億円)の企業売却を例に挙げて計算シミュレーションを行います。レーマン方式(5億円以下5%、5億〜10億円以下4%)を適用した場合、株式価値3億円ベースでの成功報酬は1,500万円(3億円×5%)となります。
一方で、移動総資産10億円ベースで算出された場合、最初の5億円分で2,500万円、残りの5億円分(4%)で2,000万円となり、合計手数料は4,500万円にまで達します。基準額の違いだけで3,000万円もの差額が発生するため、契約前の算定基準確認は極めて重要です。
 3. 企業価値評価からデューデリジェンスとPMIまでの業務プロセス
3-1. 案件の初期戦略立案から買収候補企業の選定に至るプロセスの詳細

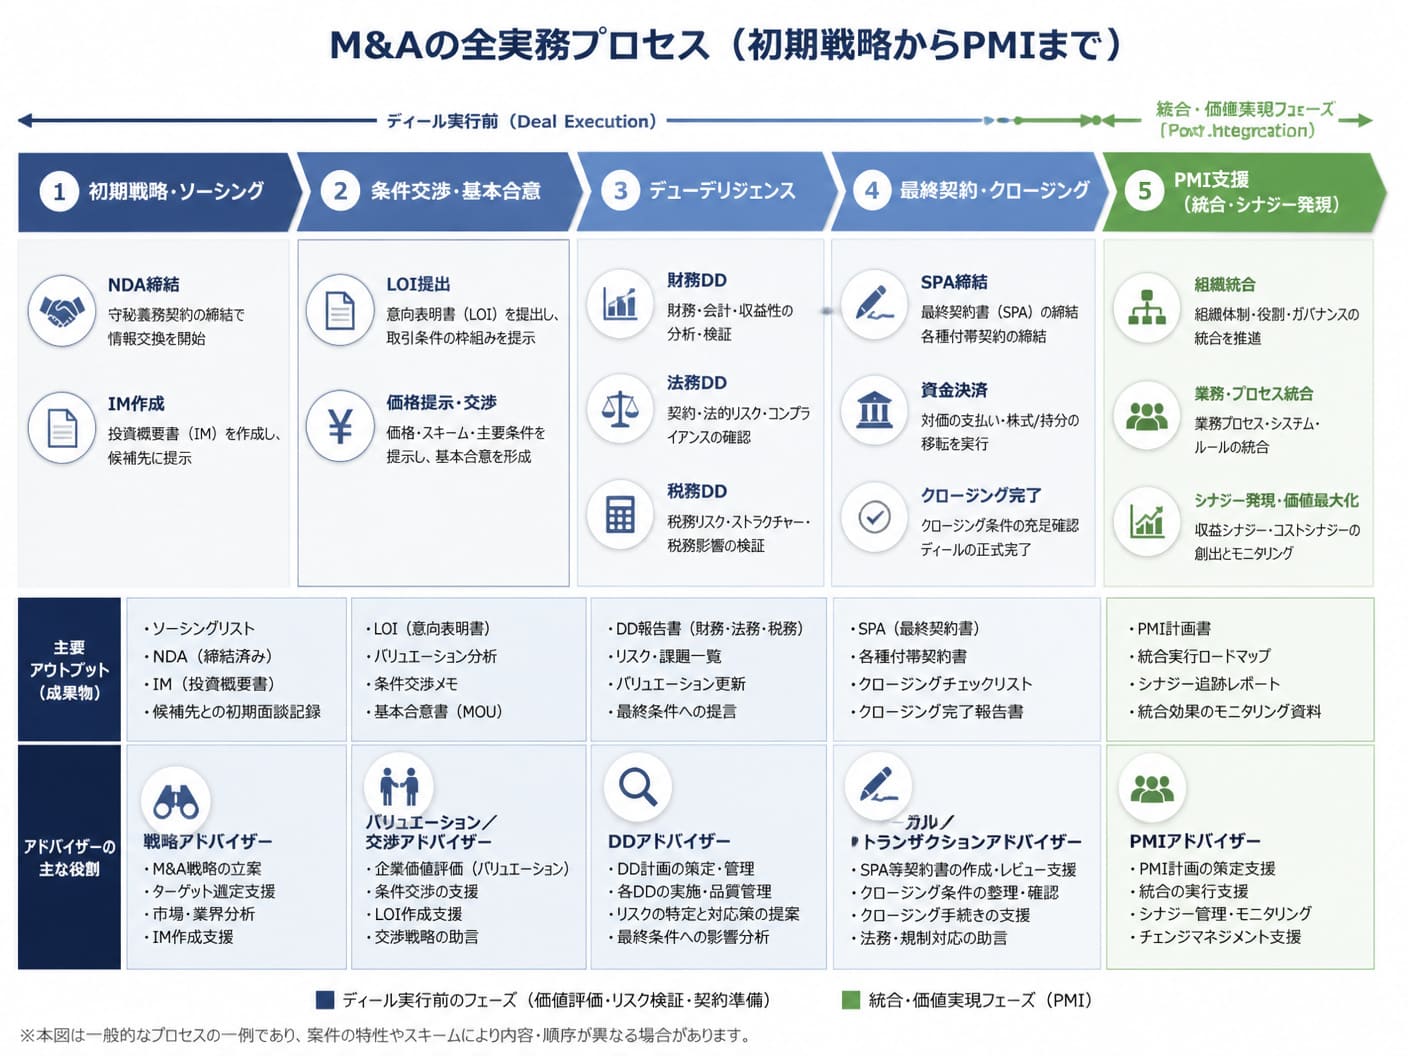
M&A業務の初期段階では、自社の強みや弱みを客観的に整理し、売却・買収戦略の目的を構築することから始まります。次に、企業名を特定されない形に情報を集約した「ノンネームシート」を作成し、広範なネットワークを通じて候補企業の打診を行います。
関心を示した相手企業と秘密保持契約(NDA)を締結した上で、詳細な財務・事業データを開示した「インフォメーション・メモランダム(IM)」を共有し、トップ面談および意向表明書(LOI)の提示へとプロセスを構造的に進めます。
3-2. 企業価値評価とデューデリジェンスでアドバイザーが果たす役割アドバイザーは、DCF法、類似会社比較法、修正純資産法などの手法を用いて客観的な企業価値評価(バリュエーション)を実施し、適正な交渉価格の算出根拠を提示します。基本合意書の締結後は、買い手側が対象企業の詳細な調査を行うデューデリジェンス(DD)フェーズに移行します。
財務、法務、税務、人事などの専門家チームを統括する司令塔として、簿外債務やコンプライアンス違反などのリスク要因を抽出し、それらを最終売買契約書(SPA)の譲渡価格や表明保証条項へ的確に反映させる調整を担います。
3-3. 譲渡完了後の統合プロセスであるPMIまで見据えたサポート体制クロージングによる資金決済と株式譲渡の完了は、M&Aにおける通過点に過ぎず、真の目的達成には統合プロセス(PMI: Post Merger Integration)の成功が不可欠です。PMIでは、経営理念の統合、人事評価制度の統一、業務プロセスやITシステムの集約、取引先の引き継ぎなどが多角的に行われます。
ディール完了と同時に撤退する事業者も多い中、経験豊富な独立系アドバイザーは事前段階からPMIの計画策定を支援し、クロージング後もシナジー創出に向けた伴走支援を提供する体制を構築しています。
 4. 自社の案件に適した独立系アドバイザーを選定するための評価基準
4-1. 単なる成約件数ではなく自社業界での実務実績を正しく評価する方法
アドバイザー選定時、会社全体が掲げる「累計成約件数」というマーケティング数値のみに頼る判断は極めて危険です。M&Aの実務能力は、実際に案件を担当する個人のスキルと、その業界におけるディール経験の深さに直接依存するためです。
自社が所属する業界特有の法規制、商慣行、財務構造、許認可の引き継ぎ要件に関する具体的な知識を有しているか、担当者個人の直近の同業種における成約実績を精査することが極めて重要となります。
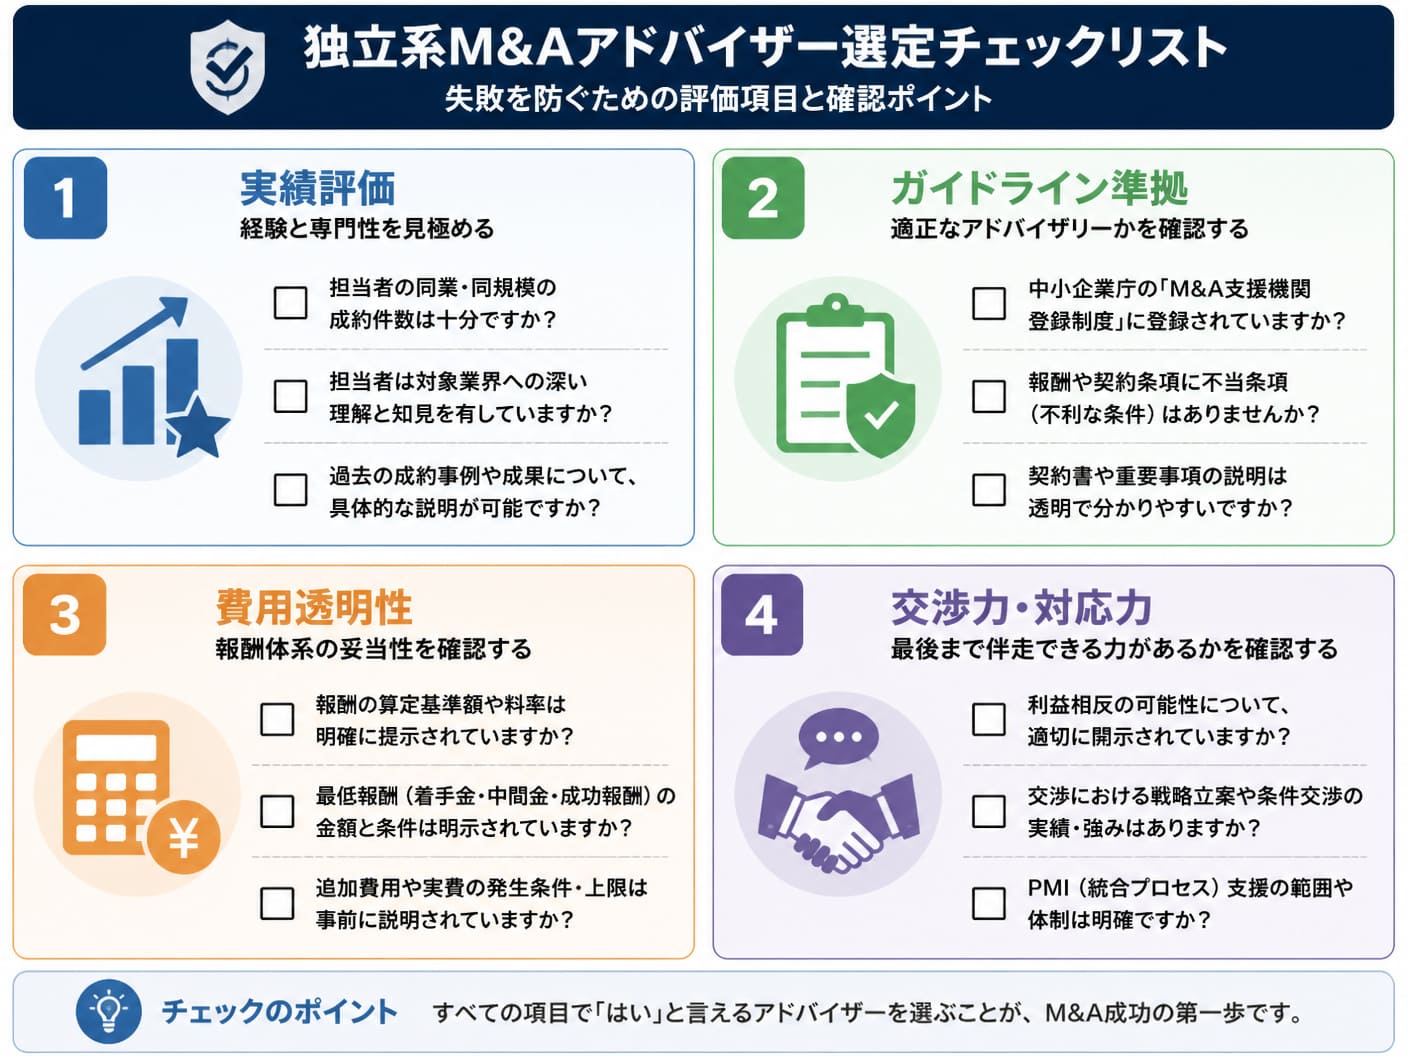
4-2. 中小M&Aガイドラインや支援機関登録制度への準拠状況チェック支援機関の信頼性を担保する基準として、経済産業省および中小企業庁が策定した「中小M&Aガイドライン」の遵守を宣言し、「中小M&A支援機関登録制度」に正式登録されているかどうかの確認が必須です。これらのガイドラインに準拠している機関は、過剰な囲い込みを招く不当な専任契約や、他社への相談を阻害する高額な違約金条項を排除する規律が求められています。
手数料体系の事前開示や利益相反に関する重要事項説明を徹底しているか否かをチェックすることは、トラブル回避の絶対条件です。
4-3. 初回面談時に担当者の交渉力や中立性を見極める具体的な質問項目初回面談では、担当者の交渉力と姿勢を見極めるために構造化された質問を行うことが効果的です。客観的な中立性と実務能力を評価するためのチェック項目を事前に準備し、面談時に明確な回答が得られるか検証してください。
買い手候補企業の探索経路において、特定の相手を優先する誘因が存在しないか
利益相反が生じる局面が発生した場合、どのような具体的フローでクライアントに開示し対応するか
過去に担当した同規模・同業界の案件において、どのような難航局面があり、それをいかに打開したか
 5. 独立系M&Aアドバイザー活用に関するよくある質問(FAQ)
5-1. 小規模な案件でも独立系アドバイザーに相談して問題ないか

年商数千万円〜数億円規模の小規模案件であっても、独立系アドバイザーに相談・依頼することは十分可能です。ただし、実務上のハードルとなるのが各支援機関が設定している「最低報酬(ミニマムフィー)」の存在です。
大手金融機関系や大手の仲介会社では最低報酬が2,000万〜2,500万円程度に設定されているケースが多く、小規模案件では費用対効果が見合いません。一方、最低報酬を500万円前後に低く設定している独立系事業者を選択することで、譲渡額が小規模な案件であっても手取り額を確保したM&Aが実現できます。
5-2. 初期相談の段階で自社の密秘情報が漏洩する危険性への防止策初期相談時における情報漏洩を防ぐためには、情報の開示ステップを厳格に管理することが不可欠です。初回相談の段階では、企業名や詳細な財務データを出さず、業種・地域・大まかな売上規模のみを伝える「ノンネーム(匿名)」の状態で打診を行います。
具体名を含む詳細データを提供する前には、必ず法的拘束力を持つ「秘密保持契約(NDA)」をアドバイザーと締結します。情報提供の範囲を段階的にコントロールする実務運用を徹底することが重要です。
6. 手取りを増やす会社売却・M&A仲介サービスが実現する費用低減と支援体制会社の売却や事業承継を検討する際、経営者が最も重視すべき指標は、額面の売却価格ではなく、手数料や税金を差し引いた最終的な「手取り額」です。大手M&A仲介会社の場合、多額の広告費や営業人件費、ブランド維持コストが仲介手数料に転嫁されており、最低報酬が2,500万円と高額に設定されているケースが少なくありません。
この構造が、経営者の手取り額を圧迫する要因となっています。
手取りを増やす会社売却・M&A仲介サービスは、SEO・AIOを活用したWEB集客により広告費を大幅に抑制し、テレアポやDMに依存せずオンライン面談を中心とすることで運営固定費を削減しています。この低コスト運営により、着手金無料・中間金無料・最低報酬500万円〜という透明性の高い料金体系を実現しました。
例えば、譲渡価格5,000万円の案件において、他社の最低報酬が2,500万円の場合と、本サービスの最低報酬500万円〜を比較すると、手数料の差額分だけで最大2,000万円も手取り額が増加する計算となります。
単に手数料が安価であるだけでなく、M&A仲介、ビジネスDD、PMI、企業再生の実務経験を持つ専門メンバーが担当するため、質の高い買い手探索と交渉支援を提供します。契約前のセカンドオピニオンとしても利用可能です。

M&Aを成功に導き、経営者の手取り額を最大化させるためには、仲介・金融機関・独立系の構造的特徴と利害関係を正しく把握することが不可欠です。資本の独立性、明確な成功報酬の算定基準、自社業界での実務実績を見極め、自社の課題と規模に合致したアドバイザーを選択して意思決定を進めてください。


編集者の紹介


