M&A株主が反対してもスクイーズアウト?手続・価格・期限を確認
本ページの更新日について
公開日:2024年12月24日最終更新日:2026年8月10日
M&Aに反対しても取引全体を必ず止められるわけではありません。ただし、手続の違法性や買取価格の公正さを争う権利は残されています。
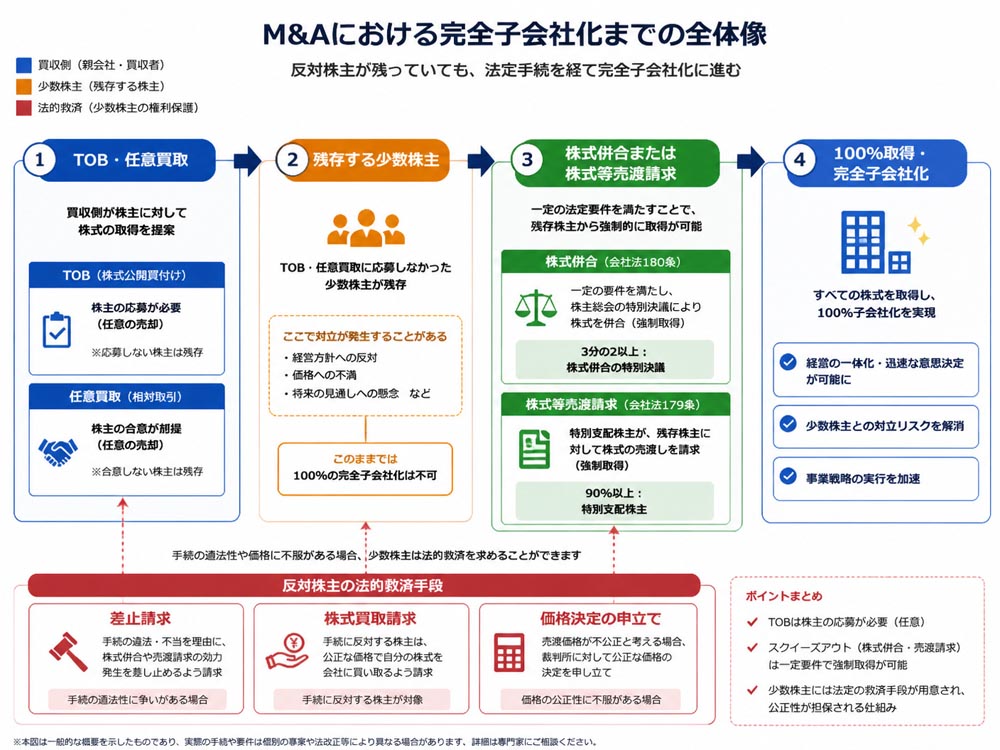
1. M&Aで反対株主をスクイーズアウトする仕組みスクイーズアウトとは、一定の法定要件を満たし、少数株主の同意を得ずに株式を取得する仕組みです。M&Aでは、買収後の完全子会社化や非公開化を実現するために使われます。
反対株主がいても、株主総会の決議や特別支配株主の要件を満たせば、M&A全体が当然に止まるわけではありません。一方、通知、決議、利益相反管理、対価の公正さに問題があれば、差止請求や価格決定の申立てを検討できます。
典型例は、TOBで株式を集めた後、株式併合や株式等売渡請求で残存株主を整理する二段階買収です。上場廃止を伴う非公開化でも、同じ構造が用いられます。
 1-1. 反対株主がいてもM&Aを止められない理由
普通決議は原則として出席株主の議決権の過半数、株式併合などの特別決議は原則として出席議決権の3分の2以上で成立します。したがって、個人の反対表明だけでは決議を覆せない場合があります。
ただし、招集通知の不備や決議要件の不足、著しく不公正な方法があれば別問題です。反対の意思表示は、後の差止めや価格交渉で手続の経緯を示す資料になります。
1-2. スクイーズアウトが必要になるM&Aの場面MBOによる非公開化、TOB後の残存株主整理、親子上場の解消、買収後の完全子会社化で利用されます。非上場会社でも、相続人や元役員、従業員持株会の株式を整理する場面があります。
株主が分散したままでは、株主総会や組織再編の運営に時間がかかります。100%取得は、意思決定だけでなく、統合後の資本政策を設計しやすくする目的もあります。
1-3. 議決権比率から選ぶ手法の判断チャート議決権が90%以上:特別支配株主による株式等売渡請求を検討
3分の2以上90%未満:株式併合による端数株式の現金化を検討
組織再編が中心:株式交換や現金対価株式交換を検討
種類株式の設計がある会社:全部取得条項付種類株式を検討
比率だけでなく、株主総会の要否、資金、会社の定款、上場・非上場の別を確認して選択します。
2. 株式併合と売渡請求の手続期限を比較する
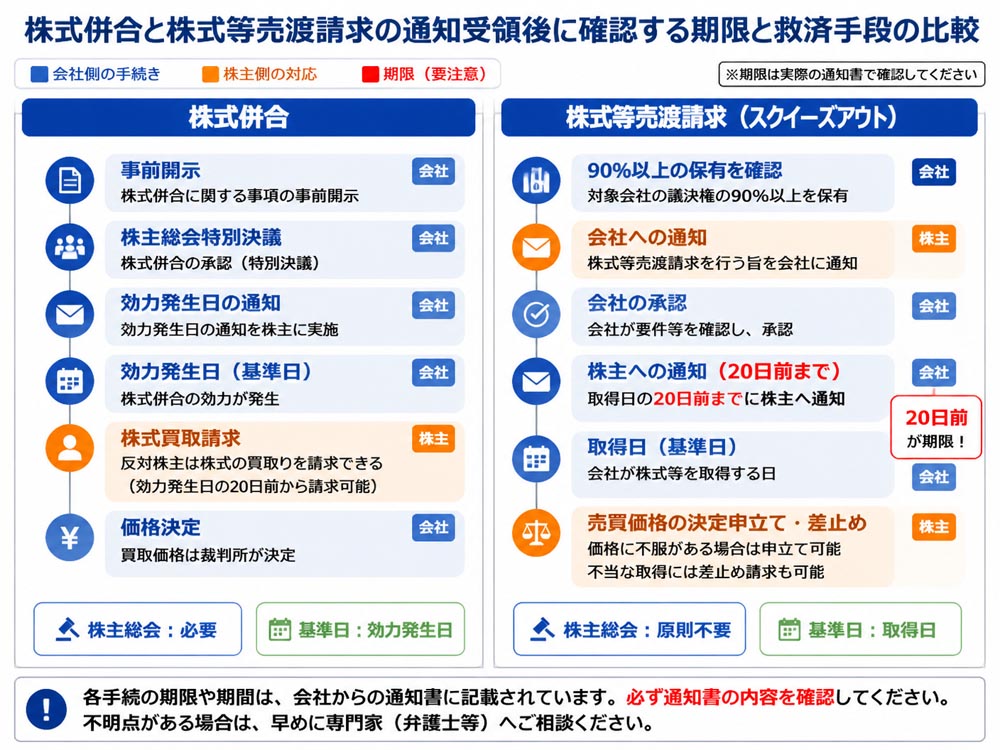
主要な違いは、必要な議決権比率と株主総会の要否です。株式併合は特別決議を要しますが、株式等売渡請求は特別支配株主の要件と会社の承認を前提に、株主総会を経ずに進められます。
手法 | 主な要件 | 総会 | 反対株主の対応 |
|---|---|---|---|
株式併合 | 特別決議 | 必要 | 株式買取請求、価格決定申立て |
株式等売渡請求 | 議決権90%以上 | 原則不要 | 差止め、売買価格決定申立て |
株式交換 | 組織再編の要件 | 原則必要 | 株式買取請求 |
通知や公告の時期は会社の形態と手法により異なります。通知書には効力発生日、取得日、請求期間が記載されるため、受領日に写しを保存し、日付をカレンダーへ転記します。
2-1. 株式併合で端数株式を現金化する流れ取締役会で方針を決め、事前開示書類を備え置きます。その後、株主総会の特別決議で併合比率や効力発生日を決めます。
決議後は株主への通知または公告を行い、効力発生日に併合を実施します。1株未満の端数が生じた場合、端数株式を売却し、その代金を株主へ交付します。
2-2. 株式等売渡請求に必要な特別支配比率特別支配株主とは、原則として対象会社の総株主の議決権の90%以上を保有する株主です。請求者は取得日、売買価格、算定方法などを会社へ通知します。
会社が承認すると、対象会社は少数株主へ取得日の20日前までに通知します。株主総会を省略できる反面、価格や承認手続の公正さが重要になります。
2-3. TOB後の二段階買収で残存株主を整理TOBは、買付条件に応じた株主から任意に株式を取得する制度です。応募しなかった株主が残るため、成立後に株式併合や株式等売渡請求を行う流れが二段階買収です。
TOBに応募しなかったことと、スクイーズアウト後に価格を争うことは別の問題です。通知された手法に応じて、株式買取請求や価格決定の申立てを判断します。
2-4. 反対株主の買取請求期限を手法別に確認株式併合では、事前の反対通知、株主総会での反対、会社への株式買取請求が問題になります。請求期間は効力発生日を基準に定められるため、招集通知と公告の記載を確認します。
株式等売渡請求では、通常の反対株主の株式買取請求ではなく、取得の差止めや売買価格決定の申立てが中心です。取得日の20日前から前日までなど、通知書記載の期間を必ず確認してください。
 3. 反対株主が拒否や差止めを検討する手順
最初に行うべきことは、反対の意思表示と期限の確保です。手続を止められるかだけでなく、価格を争うのか、法的瑕疵を主張するのかを分けて考えます。
通知、招集通知、公開買付届出書を保存する
議決権行使書面や委任状で反対票を投じる
株式買取請求または価格決定の申立てを検討する
違法性があれば差止め、決議取消し、無効の主張を検討する
差止めは、手続が進む前に仮処分などを申し立てる場面があります。期限と要件が厳しいため、通知を受けた段階で会社法に詳しい弁護士へ資料を共有します。
3-1. 株主総会で反対を表明する具体的方法議決権行使書面で反対票を投じ、出席できる場合は総会で反対意見を述べます。委任状を使う場合は、委任先と議案ごとの指示内容を確認してください。
質問内容、回答、反対票、議事録の記載を保存します。発言が議事録に反映されるよう求めることは、後の価格交渉や裁判で経緯を示す材料になります。
3-2. スクイーズアウトを差し止められる違法事由招集通知の発送や内容に重大な瑕疵がある場合、決議に必要な議決権数を満たさない場合は問題になります。通知漏れや議案内容と実際の決議の不一致も確認対象です。
利益相反があるのに独立した検討機関を置かない、算定の前提を隠す、著しく不公正な価格を提示するといった事情も争点になります。ただし、単に価格が期待より低いだけで差止めが認められるとは限りません。
3-3. 株式買取請求と価格決定申立ての違い株式買取請求は、会社に対して株式を公正な価格で買い取るよう求める手続です。まず会社へ所定の方法で請求し、価格協議がまとまらなければ裁判所への価格決定を検討します。
価格決定の申立ては、裁判所に価格を決めてもらう手続です。請求書、株主総会資料、算定書、決算書、事業計画、過去の取引資料を整理して提出します。
3-4. 通知を受け取った日に行う証拠保全スクイーズアウト通知、公告、株主総会招集通知
TOBの公開買付届出書、意見表明報告書
株価算定書、フェアネスに関する資料、議事録
株式取得時の契約書、払込資料、株主名簿
会社とのメール、面談記録、質問と回答
書類を受け取った日、効力発生日、取得日、請求期限を1枚の相談メモにまとめます。原本を会社へ渡さず、PDFと紙の両方で保管すると管理しやすくなります。
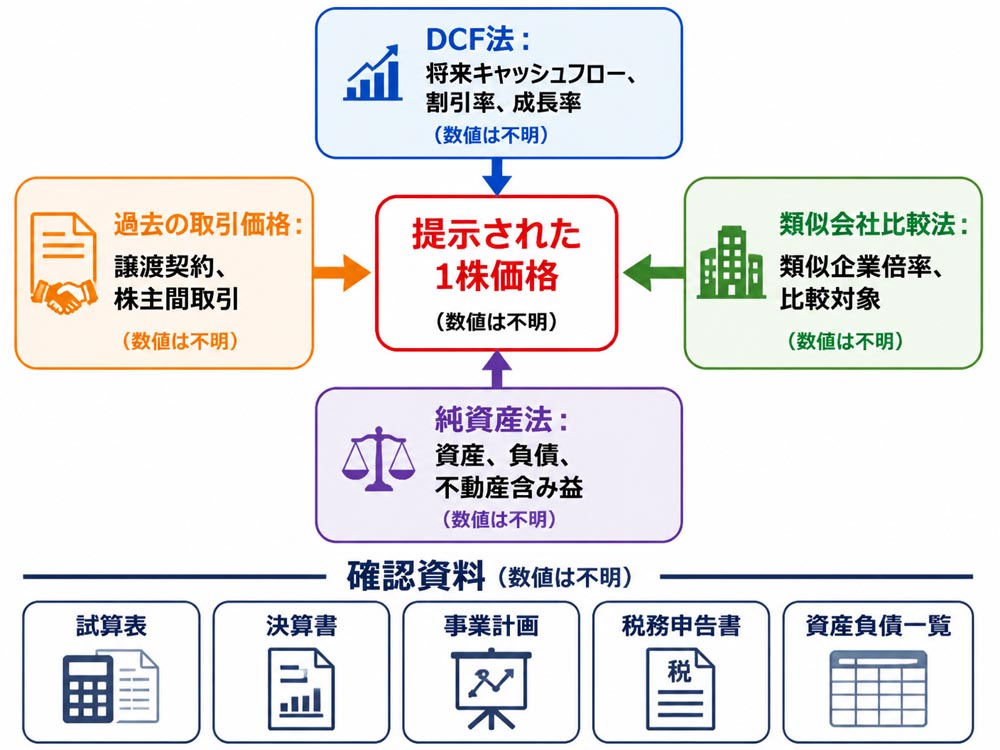
4. 非上場株式の公正な買取価格を検証する非上場株式は市場価格がないため、提示価格だけで適正かどうかを判断できません。会社の収益力、資産、将来計画、過去の取引価格を複数の角度から確認します。
価格検証では、算定方法そのものより、前提の置き方が結果を大きく左右します。例えば、売上成長率、利益率、設備投資、借入金、含み益の扱いが変われば、1株価値も変わります。
4-1. 公正な価格を判断する算定方法の違い方法 | 重視する要素 | 適しやすい会社 |
|---|---|---|
DCF法 | 将来キャッシュフロー | 事業計画と収益予測が作れる会社 |
類似会社比較法 | 類似企業の倍率 | 比較可能な同業会社がある会社 |
純資産法 | 資産と負債の差額 | 不動産など資産を多く持つ会社 |
取引事例比較 | 過去の株式取引価格 | 近い条件の取引記録がある会社 |
収益事業ならDCF法や類似会社比較法、資産保有会社なら純資産法が軸になりやすいものの、単一の方法だけで結論を出すのは危険です。
4-2. 非上場会社で確認すべき価格資料直近の試算表、決算書、税務申告書、資産負債一覧、事業計画、借入明細を確認します。不動産や有価証券を保有する場合は、帳簿価額と時価の差も確認対象です。
株主間契約、過去の株式譲渡契約、買収提案書、類似取引資料も保存します。算定時の事業計画と実績を並べ、売上や利益の予測が過度に低く設定されていないか検証します。
4-3. TOB価格を公正価格の基準にできるかTOB価格は、買付期間、応募状況、プレミアム、第三者算定、少数株主への情報提供を確認するうえで重要な参考資料です。ただし、TOB価格が自動的にスクイーズアウトの最終価格になるとは限りません。
MBOや親子上場解消では利益相反が生じやすいため、特別委員会の検討過程や価格交渉の回数も確認します。非上場会社では、TOB価格がないため別の評価資料が必要です。
4-4. 算定書の数字を弁護士へ照会する質問DCF法の割引率と成長率は、どの資料を根拠にしていますか
ネットデットや運転資本は、どの時点の数字ですか
非事業用資産や含み益を反映していますか
発行済株式数、自己株式、潜在株式の扱いは適切ですか
コントロール・プレミアムや少数株主ディスカウントを使う理由は何ですか
 5. 従業員持株会や相続株主への実務対応
従業員持株会、元役員、相続人が反対する場合は、株式の権利者と議決権の帰属を正確に確認します。形式的に通知を済ませるだけでは、価格や説明不足を巡る紛争が拡大しやすくなります。
買収側は、価格だけでなく雇用、拠点、取引先、統合後の経営方針を説明します。スクイーズアウトは株式を取得できますが、社員や取引先からの信頼まで取得する制度ではありません。
5-1. 従業員持株会の議決権と同意確認持株会規約、理事会や管理者の権限、議決権行使の方法、組合員への通知手順を確認します。退職者の持分処理や、個人名義と持株会名義の区別も重要です。
管理者が独断で議決権を行使すると、後から権限や説明の不足が問題になることがあります。規約に沿った決裁記録と、組合員への説明記録を残します。
5-2. 元役員や相続人株主の資料確認株券、株主名簿、株式取得契約、譲渡制限の有無を確認します。相続が関係する場合は、遺産分割協議書や相続関係資料で現在の権利者を確定します。
元役員には、過去の株式取得経緯や報酬との関係を確認します。通知先を誤ると、決議や取得手続の有効性を争われる可能性があります。
5-3. 買収企業が説明責任を果たす進行管理独立した算定機関、利益相反を管理する委員会、質問窓口、回答記録を設けます。価格の根拠とともに、なぜ完全子会社化が必要かを資料で示します。
通知発送、総会、効力発生日、対価交付を一覧化し、法務・財務・人事の担当者が同じ工程表を使います。説明と期限管理を別々に扱わないことが紛争予防になります。
5-4. スクイーズアウト後のPMIと現場への影響株主整理後は、従業員の離職、取引先の懸念、旧経営陣との関係悪化を想定します。権限移行、雇用方針、拠点維持、主要顧客への説明をPMI計画に組み込みます。
例えば、工場閉鎖や大量離職の噂を放置すると、買収後の企業価値が低下します。管理職、従業員、金融機関、取引先への説明順序を事前に決めておくことが有効です。
6. M&A反対株主とスクイーズアウトのFAQ 6-1. スクイーズアウトは反対だけで拒否できますか反対表明だけで拒否できるとは限りません。決議要件、通知、価格、利益相反管理に問題がある場合は、差止めや決議取消し、価格決定の申立てを検討します。
6-2. 株式併合後の買取請求はいつまでですか株式併合の効力発生日を基準に請求期間が定められます。招集通知、公告、会社からの案内に記載された反対通知と請求期限を確認し、日付は専門家にも共有してください。
6-3. 提示価格が低いとき何を比較しますか算定書の前提、財務実績、事業計画、TOB価格、類似取引、純資産を比較します。価格協議で解決しない場合は、価格決定の申立てを検討します。
6-4. 通知を受けたら誰にいつ相談しますか通知受領日を起点に期限を管理し、早期に会社法に詳しい弁護士へ相談します。通知書、算定書、決算資料、株式取得資料、会社とのやり取りをまとめて共有します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方会社売却や事業譲渡では、提示された譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で比較する必要があります。手取りを重視するならM&A PMI AGENTは、この手取り額の整理を重視するサービスです。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。他社の最低報酬、成功報酬の計算方法、テール条項などを、仲介契約前に比較相談できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。M&A仲介だけでなく、ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい売り手経営者に適しています。

M&Aに反対する少数株主がいても、法定要件を満たしたスクイーズアウトによって取引が進む場合があります。しかし、反対株主には、株式買取請求、価格決定の申立て、差止請求などの手段があります。
通知を受けたら、手法、議決権比率、取得日または効力発生日、請求期限、算定資料を確認します。会社側は、価格だけでなく利益相反管理と説明責任、PMIまで含めて公正なプロセスを設計することが重要です。
期限を過ぎると選択肢が狭まるため、書類を保存し、会社法に詳しい弁護士や評価専門家へ早めに相談してください。


編集者の紹介