M&A企業価値評価・バリュエーション算定方法|3手法の試算と使い分け

本ページの更新日について
公開日:2024年7月3日最終更新日:2026年8月10日
M&Aの企業価値評価は、譲渡価格や買収価格を決める交渉の出発点です。資産、収益力、相場、将来リスクを分けて確認すると、評価額の根拠と手取り額が見えやすくなります。
1. M&Aで企業価値評価を行う意味と価格のつながり企業価値評価、つまりバリュエーションとは、会社が持つ資産や収益力、将来性を金額に置き換える手続きです。M&Aでは評価額をそのまま売買価格とせず、財務・契約・交渉条件を加味して最終価格を決めます。
非上場会社には市場株価がないため、評価方法と前提条件によって結果が変わります。売り手は希望価格の根拠を持ち、買い手は過払いを防ぐために、企業価値評価を交渉前に確認します。
 1-1. 事業価値・企業価値・株式価値を計算で整理
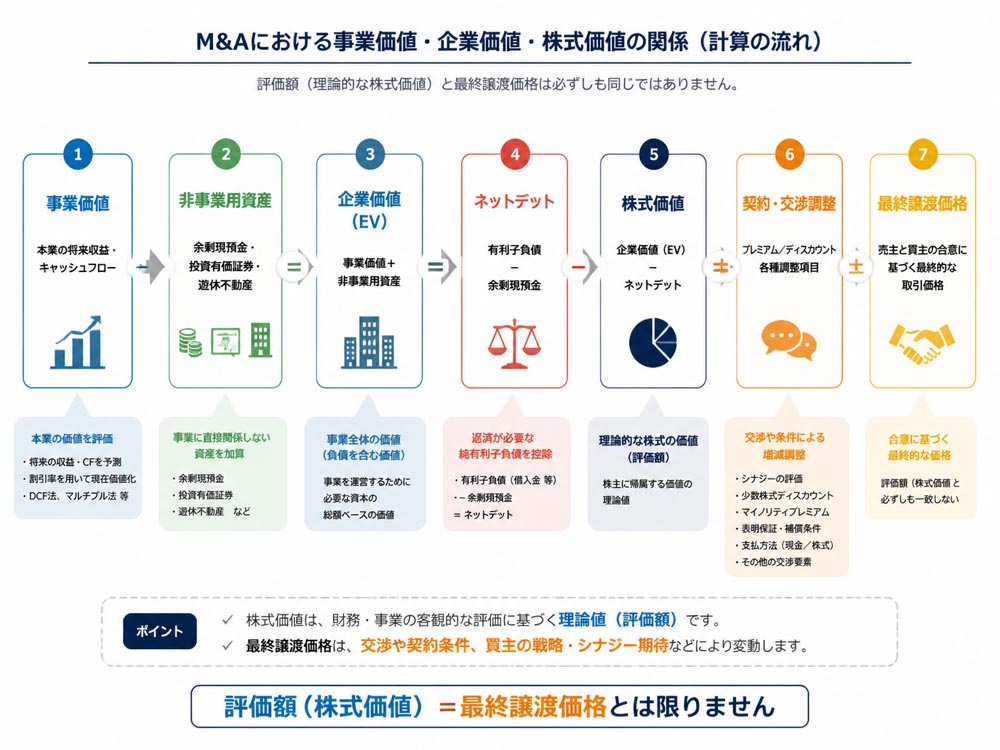
事業価値は本業から生まれる価値です。企業価値は「事業価値+非事業用資産」、株式価値は「企業価値−ネットデット」で求めます。
たとえば、事業価値10億円、余剰現預金1億円、借入金3億円なら、企業価値は11億円、株式価値は8億円です。
1-2. 企業価値から最終譲渡価格へ至る調整項目最終価格には、評価時点の現預金、借入金、正常運転資本との差額を反映します。未払残業代、保証債務、訴訟などの簿外債務が判明すれば、価格は下がる可能性があります。
一方、支配権の取得、独占交渉権、買い手固有のシナジーは価格を押し上げる要因です。支払時期や分割払い、表明保証の範囲も金額と同じように確認します。
1-3. 税務上の株価とM&A交渉価格が異なる理由相続や贈与で使う税務上の株価は、課税の公平性を目的に一定のルールで算定します。第三者間のM&A価格は、将来の収益力、取引相場、買収後の効果を前提にします。
したがって、税務上の株価が1億円でも、M&Aの株式価値が同額になるとは限りません。用途が違う数字を、同じ物差しとして扱わないことが重要です。
1-4. 売り手と買い手で評価額の使い道が変わる売り手は、譲渡価格から税金、仲介手数料、専門家費用、引継ぎ負担を差し引いた手取り額を重視します。希望価格だけでなく、最低限必要な手取り額を先に決めます。
買い手は、買収資金と引受債務を含めた投資額を、何年で回収できるかを検証します。同じ評価額でも、売り手は出口価格、買い手は回収可能性を見ている点が違います。
2. M&Aのバリュエーション算定方法を三分類で比較企業価値の算定方法は、コスト、マーケット、インカムの3つに分類できます。実務では一つに固定せず、複数の結果から評価レンジを作ることが一般的です。
アプローチ | 代表的手法 | 適した企業 | 長所 | 弱点 |
|---|---|---|---|---|
コスト | 時価純資産法 | 資産保有型・成熟企業 | 客観性が高い | 将来性を反映しにくい |
マーケット | 類似会社比較法 | 比較可能な同業がある企業 | 相場を反映できる | 類似会社の選定が難しい |
インカム | DCF法 | 成長企業・計画が精緻な企業 | 将来収益を評価できる | 予測と割引率に幅がある |
時価純資産法は、貸借対照表の資産と負債を現在の時価に修正し、その差額を求める方法です。計算式は「時価評価後の資産−時価評価後の負債」です。
土地や有価証券の含み益、不良在庫、回収不能な売掛金などを反映できます。ただし、顧客基盤や技術力など、帳簿に載らない価値は別途、営業権やのれんとして検討します。
2-2. 類似会社比較法でEVとEBITDA倍率を使う方法類似会社比較法は、事業内容や規模が近い上場会社の倍率を対象会社に適用します。代表的な計算式は「対象会社のEBITDA×EV/EBITDA倍率=事業価値」です。
規模、成長率、利益率、顧客集中度、設備投資負担をそろえないと、倍率の比較は歪みます。上場会社との差を調整せず、平均倍率だけを掛ける方法は危険です。
2-3. DCF法で将来キャッシュフローを現在価値に割り引くDCF法は、将来のフリーキャッシュフローを割引率で現在価値に直し、予測期間後のターミナルバリューを加える方法です。基本式は「各年度のFCFの現在価値+ターミナルバリューの現在価値」です。
売上成長率、利益率、設備投資、運転資本、割引率の前提が評価額を左右します。計画の根拠が弱い非上場企業では、単一金額ではなく複数シナリオで確認します。
2-4. 三手法のメリットと弱点から適用先を選ぶ不動産や設備などの資産が大きい会社は時価純資産法が有効です。同業の比較データが十分なら類似会社比較法、成長計画の裏付けがある会社ならDCF法を軸にします。
従業員10〜300名程度の非上場企業では、時価純資産法に営業権を加え、EV/EBITDA倍率やDCF法を補助的に使う組み合わせが実務的です。
3. 同じ会社を三つの算定方法で試算するケース
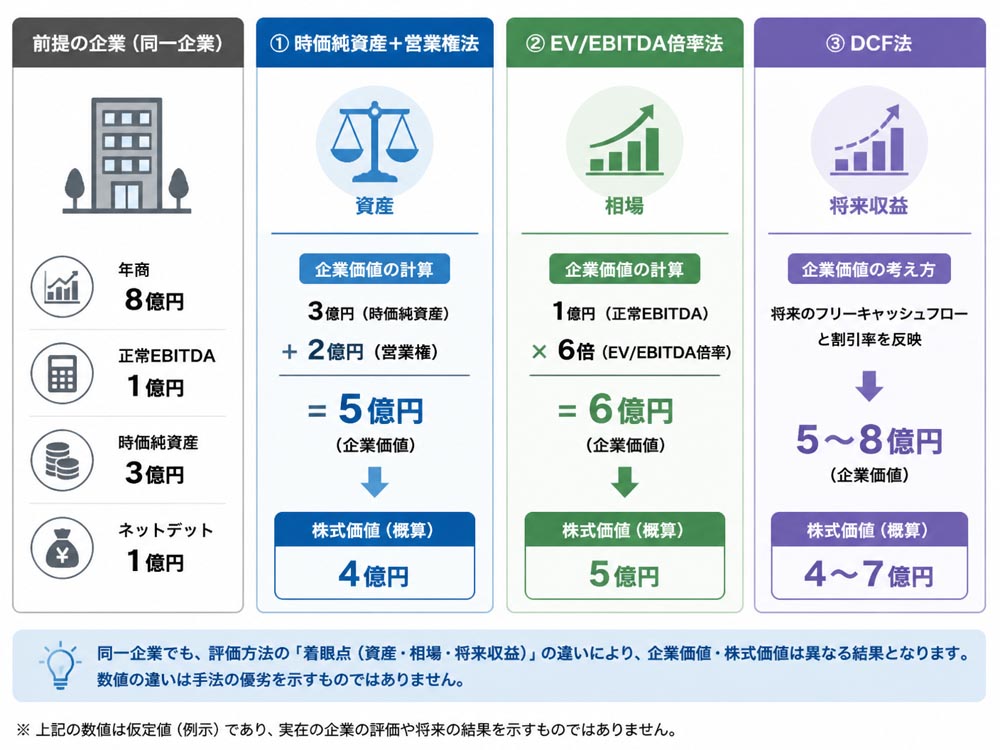
評価額の違いを理解するため、年商8億円、正常EBITDA1億円、時価純資産3億円、ネットデット1億円の会社を仮定します。以下は仕組みを理解するための試算で、実際の相場を示すものではありません。
 3-1. 正常利益とネットデットを調整した試算手順
まず、決算上の利益から一時的な費用、臨時収益、過大な役員報酬、オーナー個人の経費を調整します。たとえば営業利益7,000万円に調整額3,000万円を加え、正常営業利益を1億円とします。
次に、借入金2億円から余剰現預金1億円を差し引き、ネットデットを1億円とします。企業価値6億円なら、株式価値は「6億円−1億円」で5億円です。
3-2. 時価純資産にのれんを加える評価の考え方時価純資産3億円に、正常収益力が生む営業権2億円を加えると、企業価値は5億円になります。営業権は、顧客、ブランド、技術、人材などの超過収益力を表す無形の価値です。
ただし、オーナー個人の営業力だけで利益が生じている場合、退任後も収益が続くかを確認します。のれんの年数を長くするほど評価は上がるため、継続性の根拠が欠かせません。
3-3. EV/EBITDA倍率を業種比較に使う際の注意点正常EBITDA1億円に倍率6倍を適用すると、企業価値は6億円です。ネットデット1億円を控除した株式価値は5億円になります。
同じ業種でも、売上上位10社への依存度、設備投資額、粗利率、成長率で適正倍率は変わります。中央値だけでなく、複数社の倍率レンジと対象会社との差を説明します。
3-4. DCFの成長率と割引率で評価額が変わる仕組みDCF法では、売上成長率が高く、利益率が改善し、投資額が抑えられるほど評価額は上がります。反対に、割引率が高い、または将来投資が大きい場合は現在価値が下がります。
たとえば企業価値を5億〜8億円のレンジで置き、株式価値を4億〜7億円と確認します。成長率、割引率、ターミナル成長率を変えた感応度分析が交渉の材料になります。
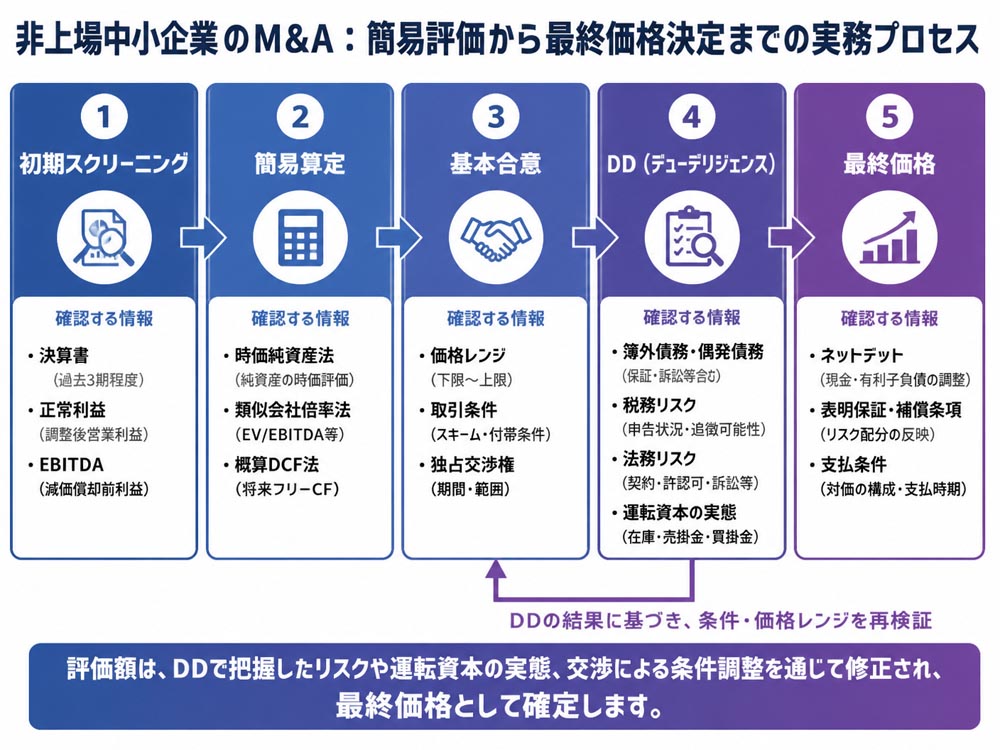
4. 非上場中小企業の評価額を交渉価格へ変える実務実務は、簡易算定、正式なバリュエーション、デューデリジェンス、価格交渉の順に進めます。初期段階では速さを優先し、基本合意後は財務・税務・法務の根拠を深掘りします。
売り手は正常利益と資産の裏付けを整理し、買い手は投資回収と潜在債務を検証します。評価額を一つの答えではなく、前提付きのレンジとして管理すると交渉が安定します。
 4-1. 正常運転資本と簿外債務を確認するチェック項目
運転資本は、売掛金、在庫、買掛金の通常水準を過去数年で確認します。クロージング時に通常水準を下回ると、売り手が資金を抜いたとみなされ、価格調整の対象になることがあります。
未払残業代、社会保険、保証債務、リース、訴訟、許認可違反も確認します。決算書にないリスクは、DDで発見後に価格控除、補償、契約解除条件へ反映します。
4-2. 買収後シナジーを評価額へ二重計上しない方法対象会社単独で生み出す価値をスタンドアローン価値として算定し、買い手固有のシナジーは別管理します。たとえばコスト削減をDCFの利益に入れたうえで、同じ金額を買収プレミアムにも加えると二重計上です。
シナジーは実現時期、必要投資、実現確率を分けて計算します。買い手が支払う上限は、スタンドアローン価値に、買い手が対象会社へ還元する範囲を除いたシナジー価値を加えた金額です。
4-3. 簡易算定と正式バリュエーションの使い分け案件探索や初期スクリーニングでは、正常EBITDAと倍率、時価純資産による簡易算定が適しています。短時間で複数案件を比較できる一方、簿外債務や特殊要因は十分に反映できません。
基本合意後や価格に大きな意見差がある場合は、詳細な事業計画、資産時価、ネットデット、税務・法務リスクを検証します。正式評価は、数字を作る作業ではなく、前提を監査する作業です。
4-4. 評価書の前提条件と数値を検証する実務手順評価書を受け取ったら、正常利益の調整項目、類似会社の選定理由、EV/EBITDA倍率の範囲を確認します。DCF法では、売上成長率、利益率、割引率、ターミナルバリューの根拠が重要です。
さらに、現預金、借入金、未払金、運転資本、のれんの年数を確認します。ベース、強気、弱気の感応度分析があり、前提を変えた場合の評価額を再計算できるかも確認します。
5. よくある質問(FAQ) 5-1. 非上場会社のM&A価格はどの算定方法で決めるか
一つの算定方法に固定せず、時価純資産法、類似会社比較法、DCF法を組み合わせて評価レンジを作ります。中小企業では、時価純資産に正常収益力を示す営業権を加える方法が交渉しやすい傾向です。
5-2. 評価額と実際の譲渡価格がずれるのはなぜか評価額は一定の前提に基づく価額であり、実際の価格は交渉で決まります。買収意欲、競合入札、シナジー、DD結果、表明保証、支払条件、経営者の引継ぎ期間などが差を生みます。
5-3. 企業価値評価を専門家へ依頼するタイミングはいつか売却を考え始めた段階では、仲介会社やFAに相場の初期確認を依頼します。意向表明後は前提を精査し、基本合意後や最終契約前には公認会計士、税理士、弁護士を含めて検証します。
5-4. 買収後シナジーは企業価値へどう反映すべきか対象会社単独の価値と買い手側の投資価値を分けます。シナジーの実現確率と必要投資を差し引き、買い手が支払える上限を算定すると、期待だけで価格が膨らむことを防げます。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方会社売却では、譲渡価格が高くても、仲介手数料、税金、実費、引継ぎ条件を差し引くと手元に残る金額が変わります。したがって、評価額と同時に手取り額を比較する必要があります。
手取りを重視するならM&A PMI AGENTは、売却価格だけでなく「手取り額」を基準にM&A仲介会社や料金体系を比較できるサービスです。初回相談、着手金、中間金が無料で、最低報酬は500万円〜とされています。
他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項、買い手探索方針などを比較できます。オンライン面談中心で、手数料の総額を整理したい売り手に適しています。
また、買い手候補への打診、条件交渉、基本合意、DD、最終契約、クロージングまで支援します。ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい場合は、評価額から実際の手取りまで一続きで確認できます。
具体的な報酬は案件内容、譲渡スキーム、契約条件によって異なります。M&A PMI AGENTの無料オンライン相談で、売却価格だけでなく、税金や費用を差し引いた比較表を作成することが有効です。

M&Aの企業価値評価は、事業価値に非事業用資産を加え、ネットデットや簿外債務を調整して株式価値を求める手続きです。算定方法には、時価純資産法を中心とするコストアプローチ、類似会社比較法によるマーケットアプローチ、DCF法によるインカムアプローチがあります。
非上場中小企業では、正常利益、運転資本、のれん、借入金、買収後シナジーを個別に確認し、複数手法で評価レンジを作ります。まず決算書と資産明細を整理し、専門家へ簡易算定を依頼して、手取り額と投資回収を基準に交渉へ進みます。
編集者の紹介