事業再生計画書の作り方|金融機関を説得し融資継続を掴む数値計画
本ページの更新日について
公開日:2024年12月30日最終更新日:2026年9月5日
資金繰りの悪化や債務超過に直面した企業が金融機関から返済猶予や融資継続を引き出すには、実現可能性の高い事業再生計画書が不可欠です。本稿では、審査を突破する数値計画の組み立て方から金融機関との交渉ノウハウまで徹底解説します。
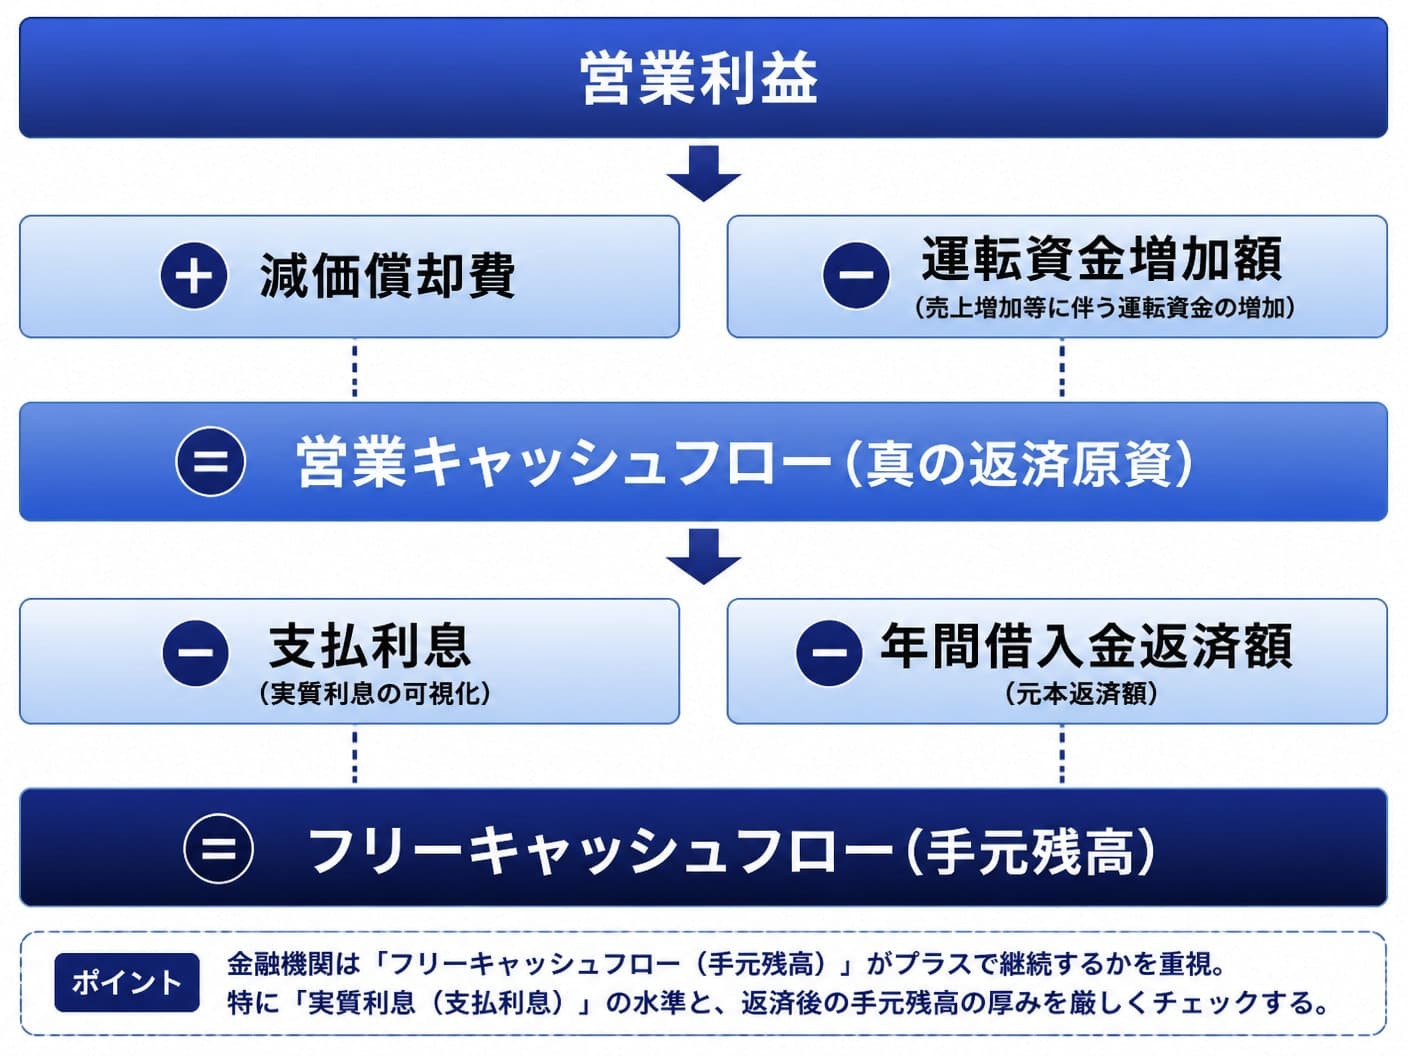
1. 融資継続を掴む事業再生計画書の作り方と金融機関への説得術 1-1. 金融機関が計画書で最重視する返済原資と実質利息の可視化金融機関が融資継続やリスケジュール(返済条件変更)の審査において最も注視するのは、計画期間内に借入金を完済できる返済原資が論理的に構築されているか否かです。返済原資の本質は決算書上の当期純利益ではなく、減価償却費を足し戻し運転資金の変動を考慮した営業キャッシュフローに他なりません。
審査担当者は、本業で創出される現金から金利費用を差し引いた実質的なキャッシュが、年間返済予定額を上回っているかを厳格に計算します。計画書では、インタレスト・カバレッジ・ラシオなどの指標を用いて金利支払い能力を明示し、返済の裏付けとなる現金の動きを構造的に可視化することが求められます。
1-2. 経営改善計画書と何が違うか自社の危機度に応じた選択肢自社の財務危機度によって、策定すべき文書の性質と金融機関側の要求水準は大きく異なります。軽度の赤字や予防的な改善を目指す場合は3年から5年程度の経営改善計画書が用いられますが、深刻な債務超過や返済停止が迫る局面では事業再生計画書が必要となります。
区分 | 経営改善計画書 | 事業再生計画書 |
|---|---|---|
主な対象企業 | 軽度の赤字、資金繰り予備軍 | 債務超過、返済困難な有事企業 |
計画期間 | 3年〜5年 | 5年〜10年以内 |
金融支援内容 | 現状維持、軽微なリスケ | 大幅なリスケ、債務免除、DDS等 |
求められる抜本性 | 既存事業のコスト削減・効率化 | 事業再編、不採算部門からの撤退 |
経費削減や人員整理といった支出抑制策は、出血を止めるための短期的な応急処置に過ぎません。金融機関から長期的な支援を取り付けるためには、コストカットの先にある「本業の稼ぐ力」をいかに回復させるかという成長シナリオの提示が不可欠です。
具体的には、ターゲット層の再定義や高付加価値化による限界利益率の向上など、ビジネスモデルの構造的改革を基本方針に据えます。守りの施策と攻めの施策を両輪で提示することで、単なる延命工作ではない再生への強い意志と論理的妥当性を証明できます。
1-4. 複数行取引やリスケ中など状況別に異なる説明資料の揃え方複数行取引を行っている企業や既にリスケジュール中の企業では、メインバンクと非メインバンクの思惑が複雑に交錯します。金融機関同士の利害調整を円滑に進めるためには、全借入金の返済シェアや保全状況を一覧化したバンクシェア比較表の作成が必須です。
特にリスケ中の企業が追加融資や条件緩和を求める場合、過去の計画と実績の乖離原因を分析した上で、日次の資金繰り実績表および月次予測表の追加提出が要求されます。過不足のない透明度の高い資料開示こそが、金融機関の警戒感を解く最大の鍵となります。
 2. 現状分析から数値計画へ繋げる具体的な事業再生計画書の作り方
2-1. 売上減少と窮境原因を過年度決算から多角的に分解する手法
計画書策定の第一歩は、業績悪化の原因を外部環境のせいにせず、自社の過年度決算数値から構造的に解明することです。過去3期から5期の損益計算書を紐解き、売上高を「客数×客単価」、あるいは「既存顧客離脱率×新規獲得数」へと多角的に分解します。
売上減少の分解:客数減、販売単価の下落、主力製品のプロダクトライフサイクル低下
粗利益率の低下:原材料高騰の価格転嫁漏れ、歩留まり悪化、製品ミックスの変動
固定費の膨張:売上規模に見合わない過剰な人件費、地代家賃、支払手数料の増加
損益計画(PL)を作成する際は、目標とする当期純利益から逆算するのではなく、返済に必要な営業キャッシュフローから積み上げるボトムアップ方式を採用します。売上高の右肩上がりな伸びを前提とせず、まずは実現可能な売上水準を設定することが鉄則です。
減価償却費の非現金支出性を考慮しつつ、売掛金の回収期間や棚卸資産の回転期間に伴う資金寝かせ(運転資金増加)を厳密に見積もります。計算上の利益だけでなく、実際に手元に残る現金が借入金返済額を満たすロジックを確定させてから、必要な営業利益と売上高を算定します。
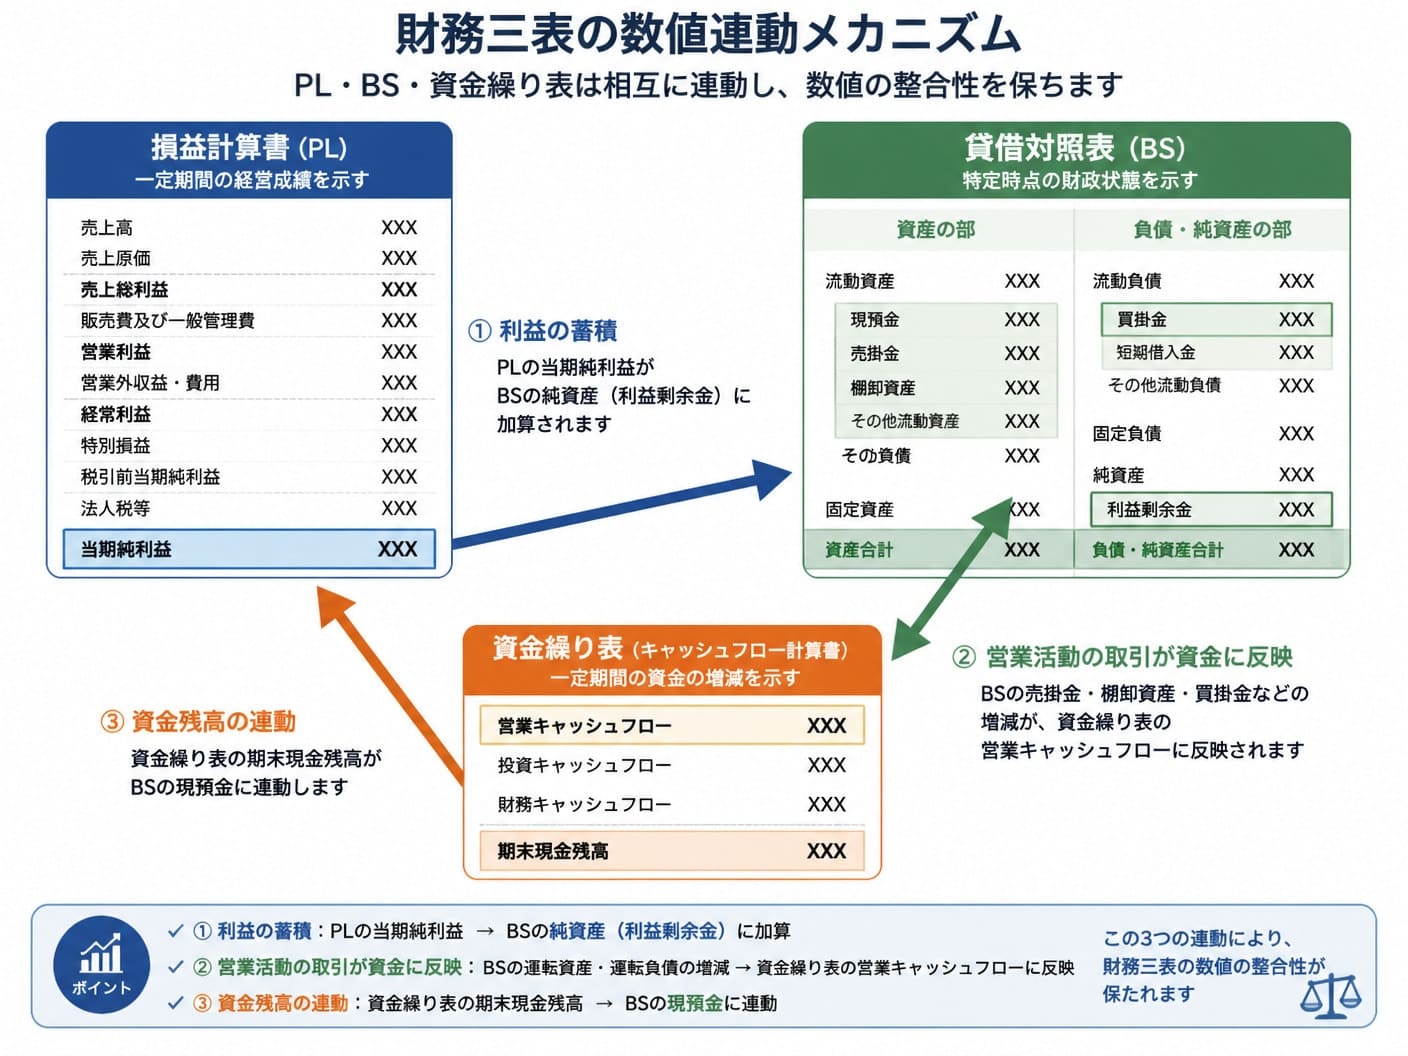
2-3. 損益計算書と貸借対照表および資金繰り表の数値整合性チェック金融機関の審査担当者は、提出された財務三表(PL・BS・CF)の数値間に矛盾がないかを緻密に検証します。PLで計上された当期純利益がBSの繰越利益余剰金に正しく加算されているか、BSの棚卸資産の増加が資金繰り表の営業キャッシュアウトと一致しているかを確認しなければなりません。
チェック対象 | 連動する項目 | 整合性の確認ポイント |
|---|---|---|
PLの当期純利益 | BSの純資産(繰越利益剰余金) | 当期純利益が純資産の増減額と一致しているか |
BSの売掛金・棚卸資産 | 資金繰り表の営業CF | 運転資金の増減がキャッシュ増減に反映されているか |
資金繰り表の期末現金残高 | BSの現金預金 | 資金繰り表の最終残高とBSの現預金が完全一致するか |
数値計画にリアリティを持たせるには、財務目標を現場の日常業務レベルの重要業績評価指標(KPI)にまで分解する必要があります。「売上を前年比10%増加させる」という定性的な目標ではなく、具体的な行動計画と数値を紐づけた対応表を作成します。
例えば、限界利益率を3%改善するために「購入単価5,000円以上の顧客に対するセット販売比率を15%から25%へ引き上げる」といった具体的なアクションを設定します。誰が、いつまでに、どのような手法で実行し、どの数値にインパクトを与えるのかを明示することで、計画の達成可能性は飛躍的に高まります。
 3. 審査の否決を防ぐ数値の整合性検証と金融機関への説得ノウハウ
3-1. 実効性を疑わせる計画書の典型的な失敗パターンと予防策
金融機関から「絵に描いた餅」と一蹴される計画書には、明確な共通点が存在します。根拠のない売上の急回復や、現場の実態を無視した過度な人件費カットが盛り込まれた計画書は、審査担当者の不信感を激化させ、融資やリスケの否決に直結します。
根拠なきV字回復:市場環境や競合状況を無視し、前年比大幅増の売上を提示する
実務を無視したコスト削減:人員削減に伴う作業効率低下や品質悪化のリスクを考慮していない
窮境原因の他責化:「不況」や「原材料高」のみを理由にし、自社の経営施策の失敗に触れていない
財務三表の不整合:損益計算書上は黒字であるにもかかわらず、資金繰り表で現金がショートしている
金融機関との面談では、計画の甘さを突く鋭い質問が浴びせられます。審査担当者は経営者の回答内容から、計画の数値そのものよりも「経営者自身の危機意識」と「実行に対する覚悟」を測ろうとしています。
「計画が未達に終わった場合の経営責任をどう取るのか」と問われた際は、他責の弁明を捨て、役員報酬の削減幅や所有する個人資産の担保提供・売却計画など、痛みを伴う自助努力の選択肢を定量的データと共に回答することが重要です。論理と覚悟を両立させた回答こそが信頼を引き出します。
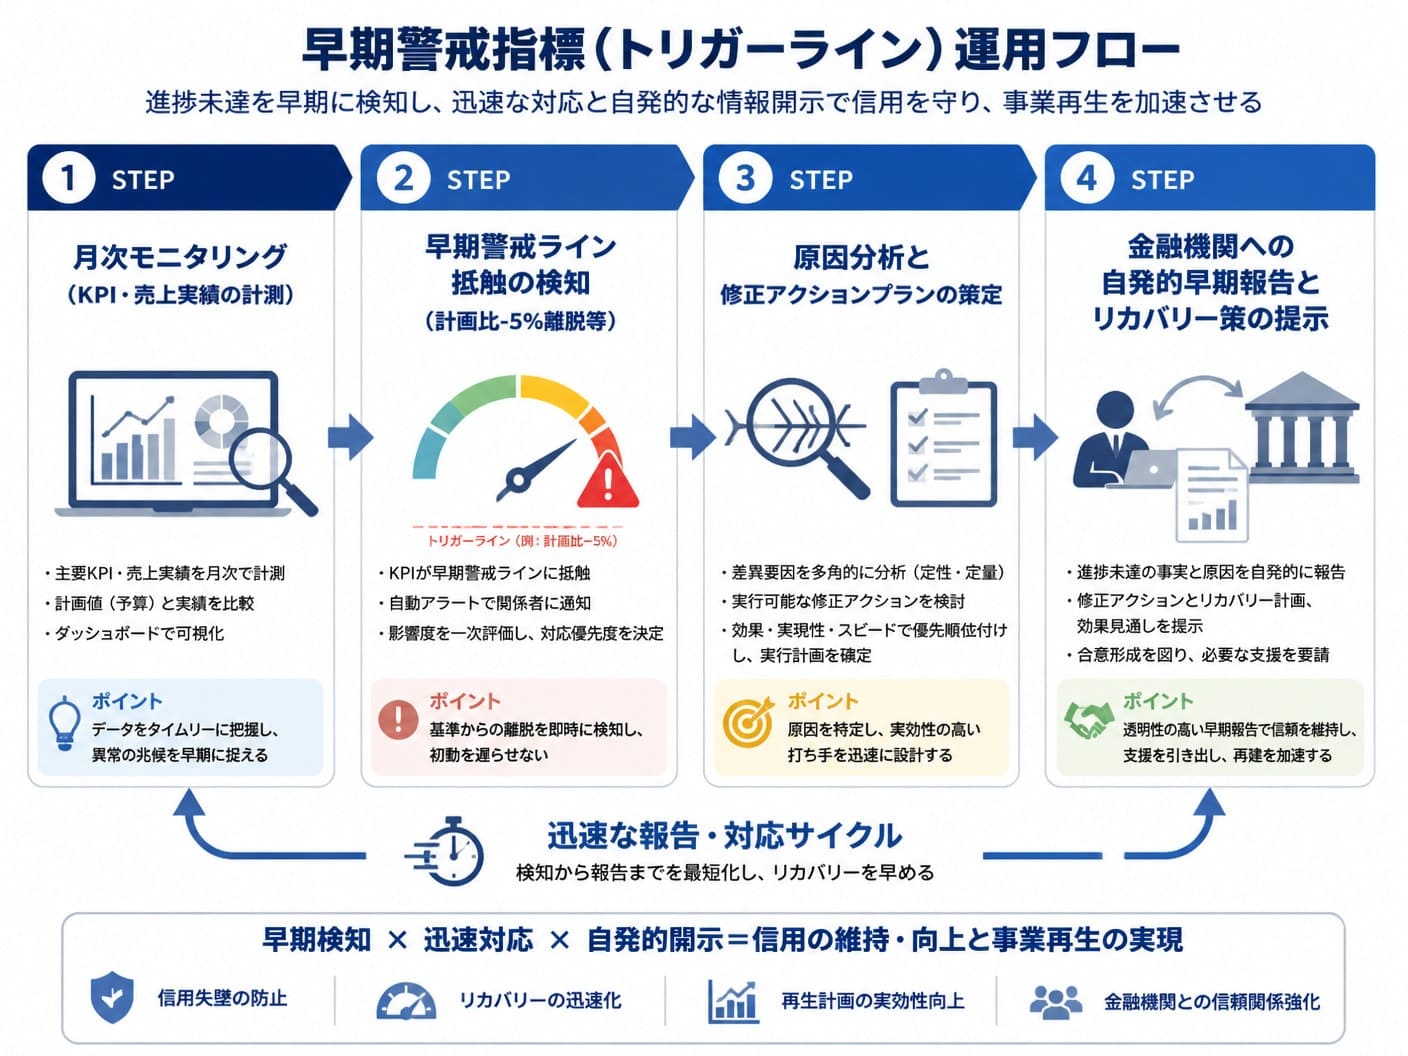
3-3. 進捗未達時に早期警戒指標を用いて金融機関へ再報告する手引き計画策定後の業績が進捗予測から離脱することは珍しくありません。重要なのは、目標未達成が判明した瞬間に隠蔽することなく、あらかじめ設定しておいた早期警戒指標(トリガーライン)に基づき、自発的に報告を行う体制を整えることです。
売上高が計画比マイナス5%に達した段階で警戒アラートを発動し、迅速に要因分析を実施します。試算表と共に「どの施策で挽回するのか」「ワーストシナリオにおける手元資金の猶予期間はいくらか」をまとめた修正アクションプランを添えて報告することで、信用失墜を最小限に防げます。
3-4. リスケ交渉を優位に進めるメインバンクとの定期面談ルール金融機関との関係を対立構造から伴走者へと転換させるためには、定期的な情報開示の型を構築することが極めて有効です。毎月15日までに前月の月次試算表を提出し、四半期に一度は経営者自らが面談を行って計画の進捗状況を報告します。
良いニュースだけでなく、悪化した数値も早期に開示する姿勢を貫くことで、担当者は融資稟議を社内で通しやすくなります。定例報告のプロセスを通じてメインバンクの担当者を自社の再生伴走者として巻き込むことが、リスケ交渉を有利に進める最大の秘訣です。
 4. 認定支援機関の活用法と事業再生を成功に導く制度支援の全貌
4-1. 費用補助を活用して認定経営革新等支援機関の伴走を得る手順
自社単独での再生計画作成や金融機関調整に限界を感じる場合、国が認定した専門家である「認定経営革新等支援機関」のサポートを受けることが非常に有効です。税理士、公認会計士、中小企業診断士などがこの認定を受けており、客観的な財務分析と金融機関交渉のノウハウを提供してくれます。
認定支援機関の選定では、単なる決算作成実績だけでなく、自社の属する業界知識や過去の事業再生・金融調整の支援実績を重視します。公的補助制度を活用すれば、専門家へ支払う計画策定費用の大部分を補助金で賄いながら、高品質な計画書を完成させることが可能です。
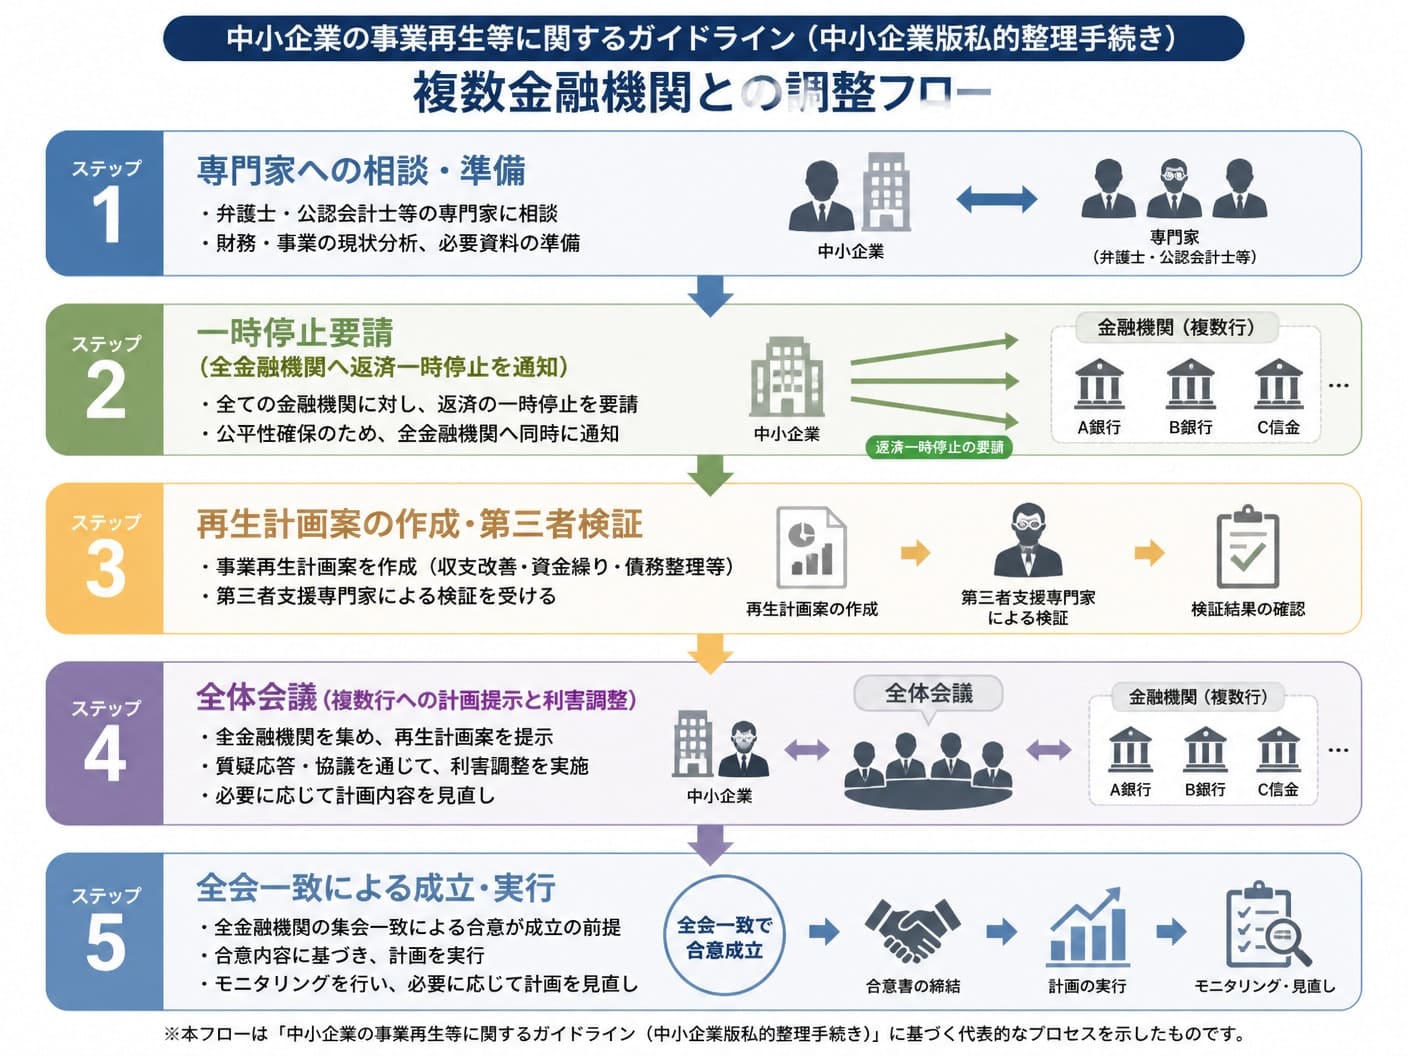
4-2. 中小企業版私的整理ガイドラインに基づいた複数行の利害調整複数の金融機関から借入を行っている企業が再生を図る際、特定の銀行だけに有利な返済条件を設定することはできません。全取引金融機関との間で公平かつ厳正な合意形成を図るために利用されるのが「中小企業の事業再生等に関するガイドライン」です。
一時停止要請の通知:手続き開始に伴い、全金融機関に対して元本返済の一時停止を要請
財産状況の調査と計画案作成:第三者支援専門家の関与のもと、客観的な事業再生計画案を作成
全体会議の開催と合意形成:計画案を提示し、全取引金融機関からの全会一致による同意を獲得
中小企業庁が実施する「経営改善計画策定支援事業(通称:405事業)」は、自力で本格的な計画策定が困難な事業者を資金面と専門家派遣の両面から強力にバックアップする制度です。本制度を利用することで、計画策定からその後のモニタリングにかかる費用支援を受けられます。
支援内容 | 詳細とメリット | 費用補助率 |
|---|---|---|
計画策定支援 | 認定支援機関が財務分析、ビジネスモデル再構築、数値計画策定を伴走支援 | 費用の3分の2(上限額あり) |
伴走モニタリング支援 | 計画成立後、最長3年間にわたり定期的な進捗管理と金融機関への報告を支援 | 費用の3分の2(上限額あり) |
ポータル補助等の活用 | より簡易な早期経営改善計画策定(ポータル活用)にも対応し手元資金を防衛 | 費用の3分の2(上限額あり) |
 5. 事業再生計画書に関するよくある質問(FAQ)
5-1. リスケ中であっても追加融資を引き出せる可能性はありますか
返済猶予(リスケ)中であっても、追加融資(ニューマネー)を引き出せる可能性はゼロではありません。ただし、そのためには単なる運転資金の穴埋めではなく、真に収益性を改善させるための前向きな投資であることを証明する必要があります。
具体的には、新規融資の資金使途が明確であり、その投資によって営業キャッシュフローが確実に増加する根拠を提示しなければなりません。また、十分な担保や保証の保全状況が確保されていることや、経営者の自助努力が示されていることが前提条件となります。
5-2. 経営改善計画書は自社のみで作成可能か専門家必須ですか経営改善計画書を自社のみで作成することは法律上可能です。しかし、金融機関の審査は減点方式で行われるため、専門知識のない自社作成の計画書は数値の整合性や実効性の観点から「絵に描いた餅」と判断されやすいのが現実です。
認定経営革新等支援機関などの公的な第三者機関が策定に関与し、署名・捺印がなされている計画書は、客観性と信頼性が飛躍的に高まります。金融機関の審査ハードルを大幅に下げる意味でも、専門家の伴走を得ることが極めて現実的です。
5-3. 計画初年度に目標が未達成となった場合の対処はどうすべきか計画初年度の数値が目標未達成となった場合、絶対に避けるべきは金融機関への報告を後回しにすることです。報告の遅れは金融機関からの信用を致命的に失墜させ、リスケ継続の拒否や一括返済要求といった最悪の事態を招きます。
目標未達成が判明した時点で速やかに決算・試算表を開示し、未達成となった真の原因(客数減、単価下落、コスト高騰など)を定量的に分解して報告します。その上で、次年度に向けた修正行動計画とリカバリー策を提示し、誠実に対話を重ねることが重要です。
6. 事業再生の選択肢を広げる手取りを増やす会社売却・M&A仲介サービス経営危機に直面した中小企業にとって、事業再生計画書を作成して自力再建を目指す道に加え、会社売却や事業譲渡によるM&Aも極めて有効な経営選択肢となります。自社の強みを持つ事業や資産を他社に承継し、借入金を清算しながら経営者の手元資金を守る戦略的再生が増えています。
会社の売却を検討する際、経営者が最も重視すべきなのは単なる譲渡額ではなく、最終的に手元に残る「手取り額」です。大手M&A仲介会社の場合、膨大な広告費や営業人件費、ブランド維持コストが仲介手数料に転嫁されており、最低報酬が2,500万円以上に設定されているケースも少なくありません。
一方、手取りをおやす会社売却・M&A仲介サービスを展開するM&A PMI AGENTは、代表がWEB事業出身であり、SEO・AIOを内製化して広告費を徹底的に抑制しています。テレアポや大量DMに頼らない集客とオンライン面談を中心とした効率的な運営により、着手金無料・中間金無料・最低報酬500万円〜という業界トップクラスの低コスト料金体系を実現しています。
譲渡価格が5,000万円の案件を例にとると、大手仲介会社の手数料最低報酬が2,500万円であるのに対し、本サービスでは最低報酬が500万円〜となるため、手数料の差額だけで最大2,000万円も売り手経営者の手取り額が増加する計算になります。最低報酬の差が手取り額に直結する現実は、小規模事業者の売却において決定的です。
手数料が低いからといってサポートの質が低下することはありません。M&A PMI AGENTでは、M&A仲介だけでなくビジネスデューデリジェンス(DD)、PMI(統合プロセス)、企業再生の豊富な実務経験を持つ専門メンバーが案件を担当します。売却価格・仲介手数料・税金・引継ぎ条件を総合的に考慮し、売り手目線に立った最大の手取り額を実現します。
無料オンライン相談では、自社の売却可能性や想定譲渡価格の算定、株式譲渡と事業譲渡のスキーム比較はもちろん、他社から提示された提案書の手数料セカンドオピニオン診断も実施しています。事業再生の手立てとして会社売却・事業譲渡を選択肢に含めたい経営者は、手取り額を最大化する専門パートナーへの相談をおすすめします。

金融機関を納得させる事業再生計画書を作成するには、現状分析から導き出された窮境原因を直視し、営業キャッシュフローを起点とした論理的な数値計画と実行可能な行動計画を提示することが不可欠です。自社単独での解決に固執せず、認定支援機関の制度補助やM&Aによる会社売却など多様な選択肢を視野に入れ、早期に再生への第一歩を踏み出しましょう。


編集者の紹介