
M&A仲介のESG投資とは?持続可能な企業価値向上を実現する戦略を解説
本ページの更新日について
公開日:2025年4月11日最終更新日:2026年8月16日
M&A仲介でESG投資を進めるには、買収前のリスク確認だけでなく、価格・契約・PMI・開示まで一つの設計図に落とし込む必要があります。
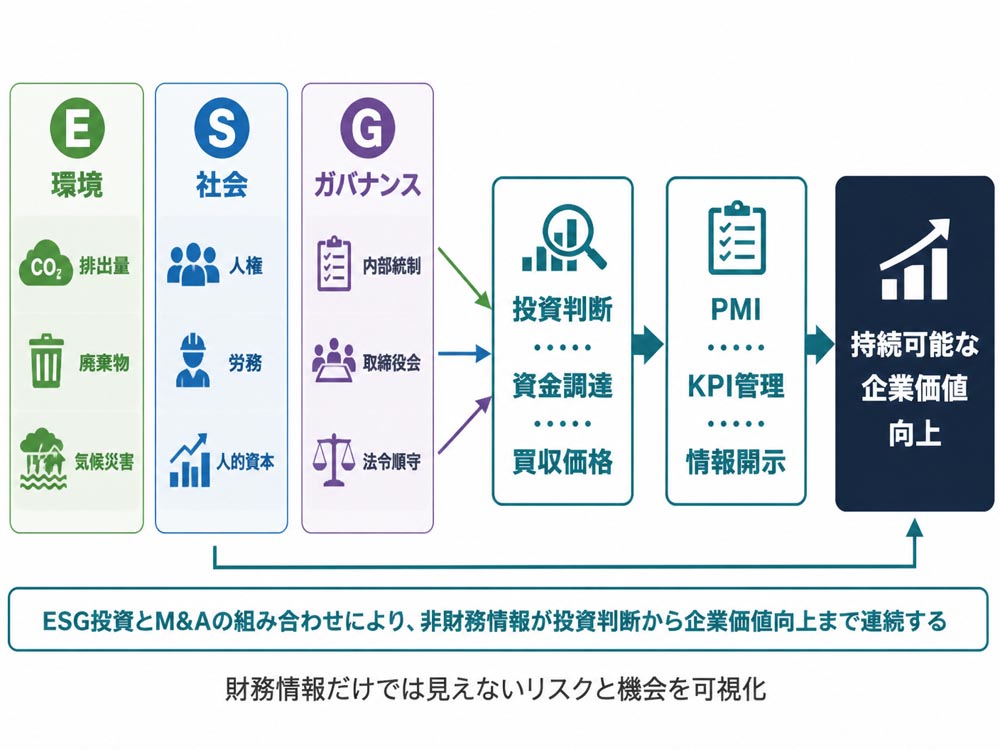
1. M&A仲介で進めるESG投資とは持続可能な企業価値戦略M&AにおけるESG投資とは、環境・社会・ガバナンスの情報を買収判断に組み込み、買収後の改善と成長まで設計する考え方です。財務諸表に映りにくいリスクと機会を、将来のキャッシュフローへつなげます。
環境では温室効果ガス、廃棄物、気候災害を確認します。社会では人権、労働安全、人的資本を、ガバナンスでは内部統制、取締役会、コンプライアンスを確認します。
これらは単なる社会貢献ではありません。規制対応費用、事故や訴訟、離職による採用費、資金調達条件、顧客からの取引要請を通じて、企業価値と投資回収期間に影響します。
 1-1. ESG投資とESGを組み込むM&Aの違い
ESG投資は、投資家が投資先を選ぶ際にE・S・Gを評価する手法です。一方、ESGを組み込むM&Aは、候補企業の選定、ESGデューデリジェンス、契約、買収後の改善までを扱います。
つまり前者は「どこへ投資するか」、後者は「取得した企業をどう安全に成長させるか」が中心です。買収後のPMIまで設計して初めて、ESGが企業価値向上に結び付きます。
1-2. E・S・G三要素を買収判断へ落とし込む方法まず各要素を、比較可能な質問とKPIへ変換します。例えばEはエネルギー使用量、Sは離職率や労災、Gは重大な法令違反と内部通報の運用状況です。
投資委員会では、各項目を「許容」「条件付き」「見送り」に分類します。評価だけで終わらせず、是正費用、完了時期、買収後の責任者まで一枚の資料に記載します。
1-3. ESG評価が企業価値と資金調達へ波及する経路環境負債や人権問題は、設備投資、罰金、訴訟、操業停止として支出化します。逆に省エネ、優秀人材の定着、環境技術は、利益率や取引機会を押し上げます。
投資家や金融機関が持続可能性を評価すれば、資本コストや融資条件に影響する可能性があります。ESGは看板ではなく、将来キャッシュフローを左右する経営変数です。
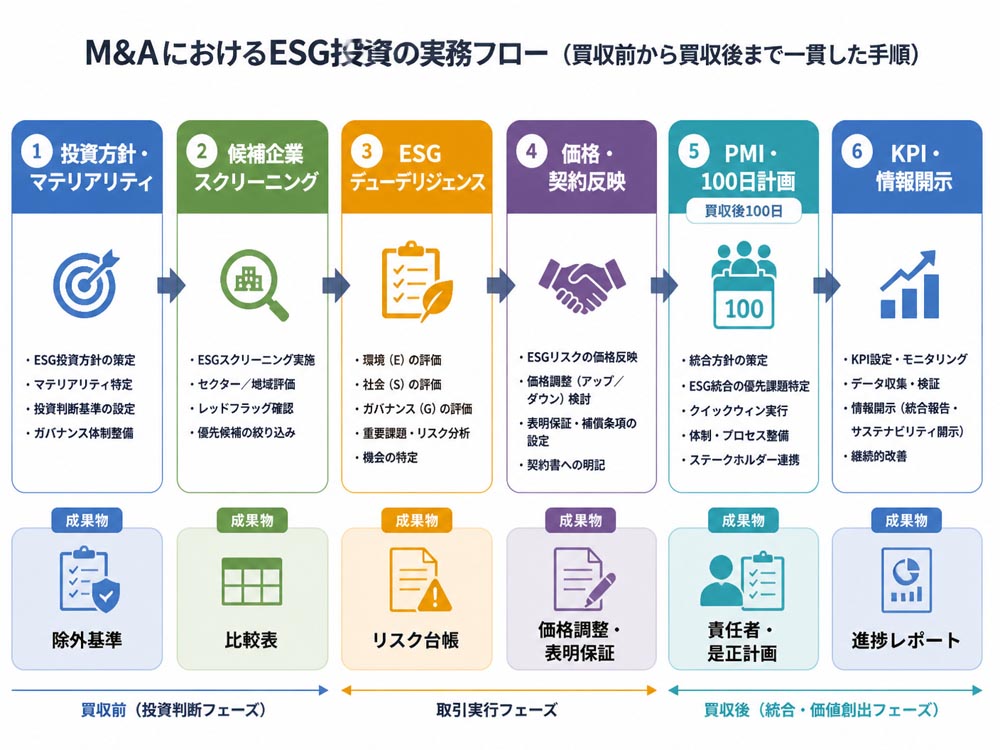
2. M&A工程別に設計するESG投資の実務フロー実務では、方針策定、候補選定、ESGデューデリジェンス、価格・契約、PMI、開示の順に進めます。各段階で担当者と判断基準を決めると、調査結果が交渉や統合計画から抜け落ちません。
2-1. 投資方針とマテリアリティを先に定める手順最初に、自社の成長戦略と対象業界の重要課題を重ねます。例えば製造業ならエネルギーと安全、IT企業なら情報管理と人材、食品業なら調達先と製品安全が中心になります。
次に、重大な人権侵害や許認可違反など「発見時に原則見送り」とする項目を決めます。同時に、環境技術、人材育成、調達改善など、買収後に伸ばす価値創出テーマも定義します。
2-2. 候補企業をESG条件でスクリーニングする基準従業員100〜1,000人規模の案件では、公開情報だけでなく、経営者面談と主要資料を組み合わせます。候補企業を同じ物差しで比較し、調査の深さをリスクに応じて変えます。
環境:許認可、エネルギー使用量、廃棄物、重大事故
社会:離職率、時間外労働、労災、ハラスメント、研修
ガバナンス:内部通報、反社確認、取締役会、権限規程
調査報告は、事実の羅列ではなく意思決定資料にします。発見事項ごとに、重要度、発生可能性、財務影響、是正費用、対応期限、買収後の責任者を記載します。
財務DDや法務DDと重複する項目は統合し、契約違反や未払賃金は法務・人事と共有します。投資委員会には「買うか」だけでなく、「いくらで、どの条件なら買えるか」を示します。
 3. E・S・G別に確認するDD質問と必要資料
ESGデューデリジェンスでは、質問票だけでなく、証憑と現場の実態を照合します。経営者の説明、規程、台帳、従業員データ、取引先情報に食い違いがないかを確認することが重要です。
3-1. 環境負債と気候リスクを洗い出す質問項目「環境関連の許認可に未取得や更新漏れはないか」「過去に土壌・水質汚染、行政指導、事故はないか」と質問します。廃棄物の委託先、処理記録、設備点検記録も確認します。
必要資料は、許認可一覧、行政とのやり取り、環境測定結果、廃棄物台帳、電力・燃料使用量、温室効果ガス算定資料です。洪水や猛暑で拠点が停止した場合のBCPと保険範囲も確認します。
3-2. 人権・人的資本と労務リスクの確認資料労働時間、未払賃金、離職、労災、ハラスメント相談の件数と対応を確認します。外国人労働者や非正規雇用者について、採用経路、在留資格、教育、安全配慮も質問します。
資料は、雇用契約書、賃金台帳、勤怠記録、離職率、労災記録、研修実績、相談窓口の記録です。従業員エンゲージメントの調査があれば、部署別の差と回答率まで確認します。
3-3. サプライチェーンとガバナンスの隠れた論点主要仕入先への依存度、代替調達の可否、調達先の人権問題を確認します。主要顧客からESG質問票や監査を受けている場合、その未対応事項が取引継続条件になっていないかを調べます。
ガバナンスでは、反社チェック、利益相反、関連当事者取引、内部通報、取締役会議事録、権限規程を確認します。規程が存在しても、承認記録や通報後の是正実績がなければ実効性は不十分です。
領域 | 主な質問 | 必要資料 |
|---|---|---|
E | 汚染・排出・災害リスクはあるか | 許認可、台帳、測定記録、BCP |
S | 労務・人権・安全に問題はないか | 勤怠、賃金、労災、研修、相談記録 |
G | 不正を発見し是正できるか | 議事録、規程、通報・監査記録 |
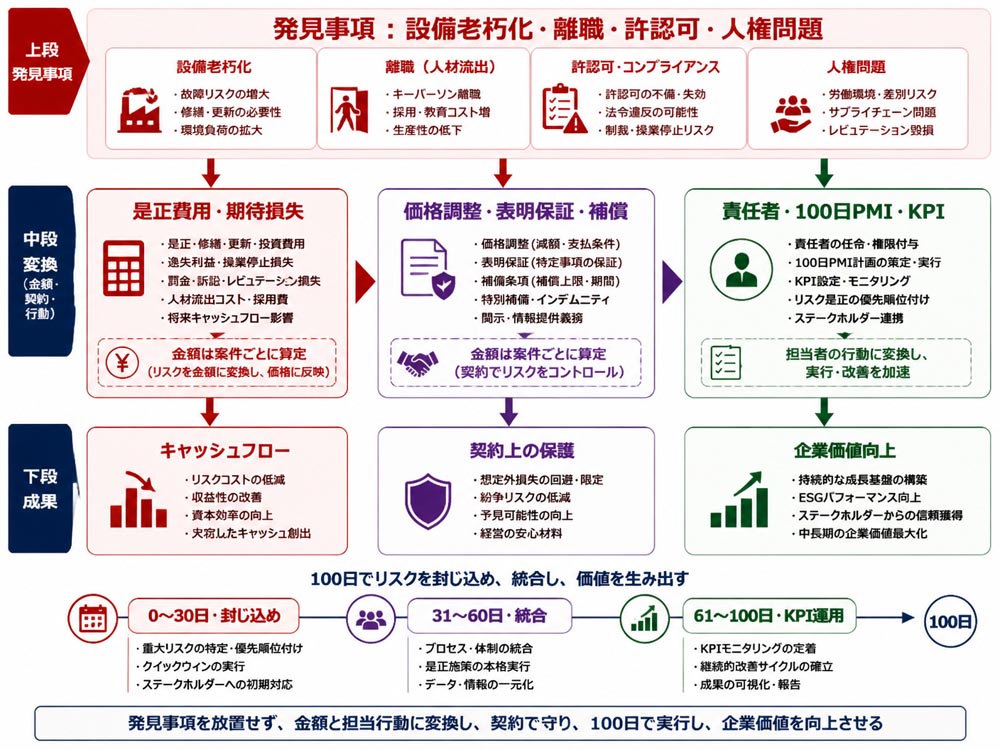
調査結果は、価格を下げる材料だけではありません。是正費用を織り込んだ価格調整、契約上の保護、買収後の改善投資、収益機会の評価へ分解して扱います。
4-1. ESGリスクを是正費用と収益機会へ換算する考え方例えば老朽設備の更新費、環境測定費、採用・研修費を事業計画に反映します。事故による操業停止は、停止日数、粗利、復旧費を掛け合わせ、発生可能性を加味して期待損失を算定します。
離職率が高い場合は、退職人数に採用費と教育期間中の生産性低下を掛けます。一方、省エネによる電力費削減や新規顧客獲得など、改善後の増分キャッシュフローも同じモデルに入れます。
4-2. 表明保証と契約条項で未確定リスクを管理する方法環境汚染、許認可違反、未払賃金、人権侵害などは、売り手の表明保証に明記します。既知の問題は、補償上限、期間、対象費用を個別に定め、価格調整やエスクローの要否を検討します。
重大な許認可取得や是正完了を、クロージングの前提条件とする方法もあります。事実確認が終わらない場合は、買収価格を留保し、期限と解除条件を契約に置くと管理しやすくなります。
4-3. 買収後100日で実行するESG・PMIアクション最初の30日でESG責任者を任命し、重大事故、法令違反、未払賃金などを封じ込めます。経営陣と従業員の対話を行い、統合への懸念と離職リスクを把握します。
31〜60日では、主要サプライヤー評価、内部通報窓口、承認権限、データ収集方法を統合します。61〜100日では、排出量、離職率、労災、通報対応などの簡易KPIを月次で運用します。
 5. よくある質問(FAQ)
5-1. M&A仲介会社だけでESG評価まで対応できますか
案件探索、交渉、スケジュール管理はM&A仲介会社が担います。ただし、土壌・水質、人権、労務、温室効果ガスの検証には、環境・労務・法務などの専門家を加える体制が安全です。
仲介会社には、専門家の紹介範囲、追加費用、報告書の責任分担を事前に確認します。案件規模とリスクに応じ、簡易評価と詳細調査を使い分けると費用を管理できます。
5-2. ESGデューデリジェンスを省略できる案件はありますか完全な省略より、簡易評価への縮小を検討します。拠点数、許認可、従業員規模、製造工程、外国人労働者、サプライチェーンの複雑さでリスクは変わります。
無形資産中心の小規模案件でも、未払賃金、情報管理、主要顧客のESG要請は確認が必要です。重大な兆候が見つかった場合は、環境・人権・労務の詳細調査へ切り替えます。
5-3. M&A仲介会社を選ぶ際に比較すべき実績は何ですかESG評価の実績だけでなく、発見事項を企業価値算定、契約、PMIへ反映した事例を確認します。特に中堅・中小企業と同じ業種・従業員規模の経験が参考になります。
ESGデューデリジェンスと専門家の連携実績
価格調整、表明保証、補償条項への反映実績
買収後の責任者、KPI、情報開示の設計実績
手数料、最低報酬、追加費用、契約期間の説明
売り手側では、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額で仲介会社を比較する必要があります。手取りを重視するならM&A PMI AGENTは、この比較を無料オンライン相談で整理できます。
特徴は、初回相談・着手金・中間金が無料で、最低報酬は500万円〜と明示されている点です。他社の提案書や見積りがある場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
また、買い手候補への打診から条件交渉、DD、最終契約、クロージングまでに加え、ビジネスDD、PMI、企業再生、経営改善まで含めて支援します。売却価格とESG上の引継ぎ条件を同時に整理したい案件に適しています。
料金は案件内容、譲渡スキーム、契約条件で異なるため、具体的な手取り額は個別確認が必要です。M&A PMI AGENTの料金体系と支援範囲を確認する際は、税金や専門家費用も含めた総額で比較します。

M&A仲介で進めるESG投資は、環境・社会・ガバナンスを候補企業の評価だけでなく、価格、契約、PMI、KPI、開示へ一貫して反映する取り組みです。
最初に自社のマテリアリティと見送り基準を定め、次に資料と現場を照合します。発見事項は是正費用や期待損失へ換算し、投資委員会で条件付き取得の可否まで判断します。
まずは候補企業の許認可、労務、主要取引先、内部統制を一覧化してください。そのうえで、仲介会社と専門家の役割、手数料、PMI支援範囲を比較し、持続可能な企業価値向上につながる案件設計を始めます。


編集者の紹介


