
M&A・IT企業のイグジット戦略で株式価値最大化を実現する方法
本ページの更新日について
公開日:2024年11月15日最終更新日:2026年8月18日
IT企業のM&Aは、技術力だけでなく、収益の再現性と権利・人材の整備で売却価格が変わります。株式価値と手取り額を分け、売却前12か月の行動からPMIまで設計します。
1. IT企業のM&Aで設計するイグジット戦略イグジットとは、創業者や投資家が株式を売却し、投資資金回収と利益確定を行う出口戦略です。IT企業では、M&Aによる会社売却、IPO、部分売却を組み合わせる二段階イグジットが主な選択肢になります。
判断の軸は、経営権を維持したいか、いつ現金化したいか、買い手の販路や資金で成長を加速したいかです。売却後も経営を続けるのか、次の事業へ移るのかを、株主ごとに整理する必要があります。
1-1. イグジットで創業者が得る資金と経営上の選択肢株式売却で得る資金は、投資回収だけに使うものではありません。新規事業への再投資、経営者保証の整理、役員退任後の生活資金、従業員の雇用維持にも活用できます。
創業者、役員、投資家では保有株式と目的が異なります。株主間契約や優先株式の条件を確認し、誰がいつ、どの程度を現金化するかを先に合意します。
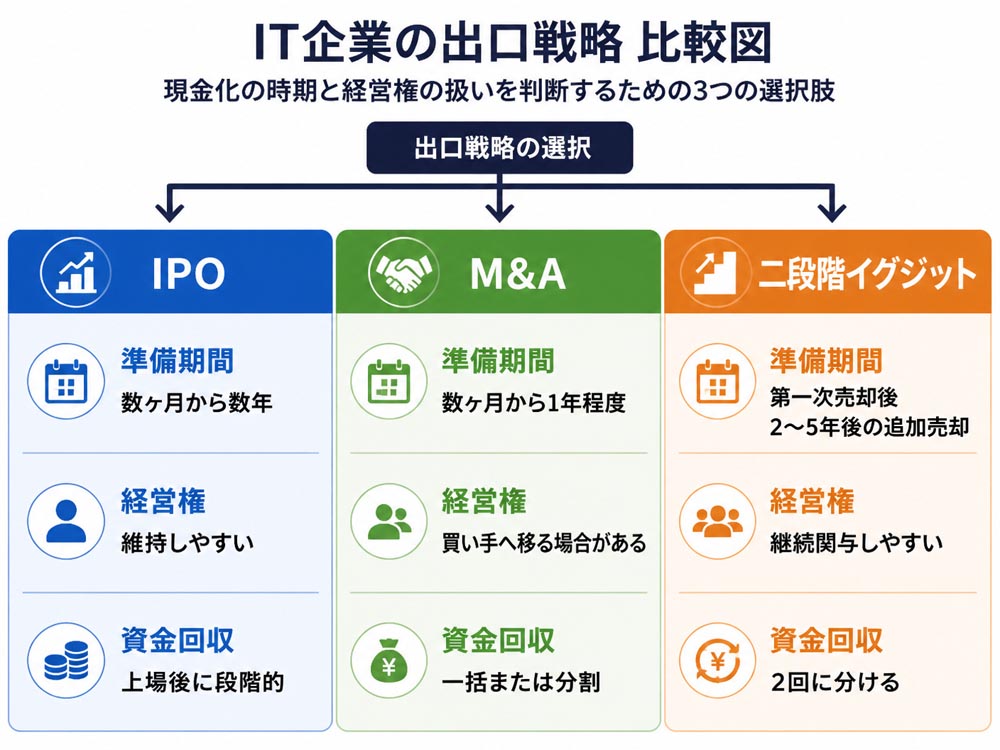
1-2. IPOとM&Aを資金回収と成長速度で比較するIPOは市場から資金を調達しながら経営権を維持しやすい方法です。一方、M&Aは買い手との交渉で企業価値を決め、条件がまとまれば比較的短期間で株式を現金化できます。
項目 | IPO | M&A |
|---|---|---|
準備期間 | 数ヶ月から数年 | 数ヶ月から1年程度 |
経営権 | 維持しやすい | 買い手へ移る場合がある |
資金回収 | 上場後に段階的 | 契約時に一括または分割 |
負担 | 審査・監査・継続開示 | DD・契約交渉・PMI |
評価 | 市場の株価 | EVと買い手シナジー |
二段階イグジットは、株式の一部を先に売却し、残りを将来売却する設計です。創業者は初回売却で資金を得ながら、買い手の販路や人材を使って事業成長を続けられます。
一般的には、第一次売却後も創業者が経営に関与し、2〜5年後を目安に追加売却やIPOを検討します。残存株式の評価方法、売却時期、経営目標、ロックアップを契約で明確にします。
 2. 株式価値を最大化するIT企業の評価設計
企業価値評価では、企業価値、株式価値、売却価格、手取り額を分けて考えます。買い手は収益力だけでなく、成長性、顧客基盤、技術資産、組織の再現性、買収後のシナジーを合算して判断します。
反対に、特定エンジニアへの依存、ソースコードの権利不備、顧客集中、離職率の高さ、未払い残業代、経営者保証などは評価減要因です。優れた技術も、個人が退職すると失われるなら、買い手には資産ではなくリスクに見えます。
2-1. 企業価値から株式価値と手取り額を計算する基本式は「企業価値(EV)−ネット有利子負債=株式価値」です。実際の売却価格は、運転資本の調整、現預金、簿外債務、価格調整条項によって変わります。
創業者の手取り額は、株式譲渡対価に役員退職金などを加え、税金、手数料、借入返済、アーンアウト未達分を差し引いて算定します。税率や支給可否は個別事情で変わるため、税理士へ確認します。
株式価値=EV−ネット有利子負債±運転資本調整
手取り額=譲渡対価+退職金−税金−手数料−返済額SaaSでは、年間経常収益を示すARRが継続収益の規模を表します。売上成長率だけでなく、既存顧客の拡張を含むNRR、顧客解約率、粗利率、顧客獲得効率を並べて確認します。
ARRが大きくても、解約率が高く、更新の見込みが弱ければ評価は安定しません。顧客別ARR、契約期間、更新率、解約理由を月次で管理し、会計上の売上とKPIの差を説明できる状態にします。
ARR:継続契約から得られる年間収益
NRR:既存顧客の増減を含む収益維持率
チャーンレート:一定期間に解約した顧客や収益の割合
粗利率・顧客獲得効率:成長を利益へ変換する力
受託開発やSESでは、稼働率、粗利率、契約継続率、顧客集中度、案件の再現性が評価されます。売上の大半が少数顧客や社長の営業力に依存すると、買い手は将来収益を保守的に見積もります。
改善には、複数年契約、標準工程、チーム単位の受注、案件管理表、顧客別の採算管理が有効です。人月を売る会社から、業界知識や自社プロダクトを継続提供する会社へ変えるほど、収益の再現性を示しやすくなります。
2-4. EBITDAマルチプルと買い手シナジーを分解するEBITDAマルチプル法では、実態に近いEBITDAへ倍率を掛けて企業価値を試算します。IT企業では、成長率、利益率、顧客基盤、技術資産、競争優位、経営者依存の程度が倍率を左右します。
さらに買い手が販路や顧客を持つ場合、自社単独では得られない売上やコスト削減が生まれます。買い手ごとにシナジーを数値化し、複数候補へ提案することで、単純な相場比較を超えた価格交渉が可能になります。
3. 売却前12か月で進める株式価値最大化ロードマップ
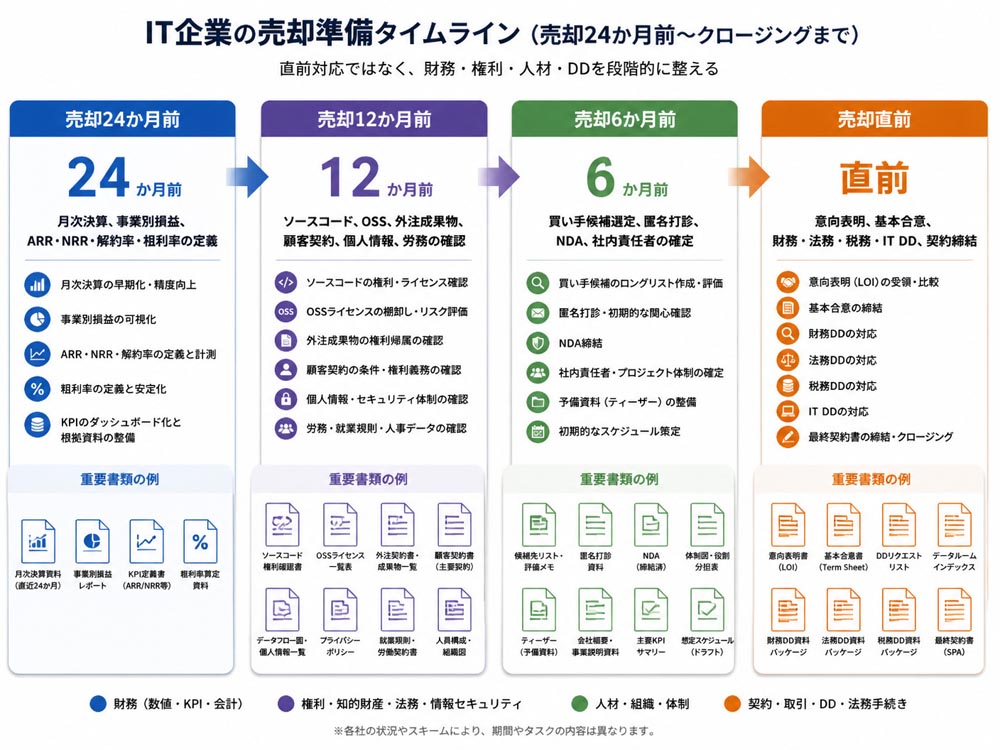
株式価値最大化は、売却直前の利益調整では実現しにくいものです。売却24か月前から管理資料を整え、12か月前に権利・契約・人材のリスクを解消し、買い手が再現性を検証できる状態を作ります。
3-1. 売却24か月前に財務とKPIの基準値を整える月次決算を締める日、勘定科目、売上計上基準、事業別損益を統一します。SaaSならARR、NRR、解約率、顧客獲得効率、受託型なら稼働率、案件粗利、顧客集中度を定義します。
買い手が過去3年程度の推移を追えるよう、月次試算表とKPIを同じ形式で保存します。数字の定義が年度ごとに変わる資料は、料理の途中でレシピが変わるようなもので、検証に時間がかかります。
3-2. 売却12か月前に権利関係と契約リスクを洗い出すソースコードの著作権が自社に帰属しているか、外注先との契約に成果物の譲渡条項があるかを確認します。OSSライセンス、特許、商標、データセット、学習データの利用条件も一覧化します。
顧客契約では、チェンジオブコントロール条項、契約移転の同意、競業避止、秘密保持、個人情報の取扱いを点検します。契約書がない外注や口頭合意は、DD前に書面化できるか相手方へ確認します。
労務面では、未払い残業代、固定残業、裁量労働制、業務委託の実態、社会保険加入を確認します。小さな不備でも、買い手は将来負担として価格調整や補償を求める可能性があります。
3-3. キーマン依存と離職率を下げる組織整備を進めるエンジニアの在籍期間、直近の離職率、採用難易度、担当領域、後継者を一覧化します。特定者しか理解できない仕様や運用を、設計書、テスト記録、障害対応手順に落とし込みます。
権限を分散し、複数人でレビューと顧客対応を行えば、組織としての再現性を示せます。技術力を個人の才能からチームの仕組みへ移すことが、評価減を防ぐ最短ルートです。
3-4. 買い手候補選定からDD回答までを逆算するまず、販路を持つ事業会社、技術獲得を目的とする企業、成長支援を行うファンドなどに分けて候補を作ります。匿名打診、秘密保持契約、トップ面談、意向表明、基本合意、DD、最終契約の順で進みます。
社内では、財務、法務、技術、人事の責任者を決めます。開示資料は、概要資料、詳細資料、機密性の高いソースコードや顧客情報の順に段階開示し、通常業務への影響を抑えます。
 4. IT企業M&Aの譲渡方法と契約条件の選び方
譲渡方法は、会社全体を売る株式譲渡と、対象事業を切り出す事業譲渡に大別されます。価格だけでなく、契約・従業員・債務・許認可・簿外リスクの承継範囲で選択します。
4-1. 株式譲渡と事業譲渡を承継範囲で比較する株式譲渡は会社の株主が変わるため、法人格、従業員、契約、資産をまとめて承継しやすい方法です。手続きが比較的整理しやすい一方、買い手は簿外債務や過去の法令違反も引き継ぐ可能性があります。
事業譲渡は、プロダクトや顧客契約など対象を選べます。ただし、契約移転や許認可、従業員の転籍に個別対応が必要で、事業譲渡契約の範囲を曖昧にすると引き継ぎ漏れが発生します。
4-2. アーンアウトとロックアップで手取りを設計するアーンアウトは、売却後の売上や利益などの目標達成に応じて追加対価を受け取る仕組みです。将来性を価格に反映できる反面、目標定義、会計方針、買い手の経営判断、支払時期を契約で具体化します。
ロックアップは、創業者が一定期間経営に関与する条件です。期間、退任事由、競業避止、株式売却制限、解除条件を確認し、一括対価と将来対価の回収確実性を比較します。
4-3. 役員退職金と税務を含めた手取り額を確認する株式譲渡対価と役員退職金は、法的性質も税務上の扱いも異なります。支給要件、金額の合理性、会社の資金負担、株主構成、金融機関との契約を事前に確認します。
退職金を組み合わせられるかは、役員の在任期間や退任実態などで変わります。売却価格だけを比較せず、税金と手数料を差し引いた最終手取り額で複数案を比べます。
4-4. M&Aのリスクを表明保証と補償条項で管理する表明保証は、財務、税務、労務、知的財産、契約などについて事実を保証する条項です。違反が見つかると、価格調整や補償請求につながるため、未整理の事項は開示資料に記録します。
補償額の上限、期間、免責金額、請求手続き、エスクローの有無を確認します。売却前に問題を隠すより、影響額と改善策を示した方が、交渉の予測可能性は高まります。
5. 買収後のPMIまで見据えた売却成功条件
M&Aは契約締結で終わりません。PMIで人材、顧客、技術、業務を統合し、買い手が想定したシナジーを実現して初めて、売却の価値が確定します。
5-1. PMIでエンジニア流出と顧客離反を防止する買収後90日間は、キーマンとの継続条件、評価制度、開発方針、リモート勤務、顧客への説明を優先します。変更を急ぎすぎると、エンジニアの退職と開発停滞が同時に起きます。
顧客には契約先やサポート窓口の変更、サービス継続性、個人情報の取扱いを説明します。重要顧客は買い手と売り手の責任者が同席し、離反リスクを早期に把握します。
5-2. 技術資産を買い手の事業シナジーへ変換するソースコードやデータを列挙するだけでは、買い手の投資判断を動かせません。自社の技術が買い手の販路、顧客、製品、採用力と結び付くことで、売上増加や開発期間短縮がどう生じるかを示します。
例えば、導入可能な顧客数、追加開発に必要な期間、既存営業網との接続、運用コストの削減額を整理します。技術を「部品」ではなく「成長シナリオ」として提示することが、シナジー・プレミアムにつながります。
5-3. M&A仲介会社とFAを実績だけで選ばない仲介会社は売り手と買い手の双方を支援し、FAは一方当事者の立場で交渉を支援します。弁護士、税理士、会計士は、契約、税務、財務DDなど専門領域を担当します。
選定時は、IT企業のKPIや技術資産を理解できるか、買い手ネットワーク、利益相反、手数料、交渉範囲、PMI支援の有無を確認します。成約件数だけでなく、担当者が自社の再現性を説明できるかが重要です。
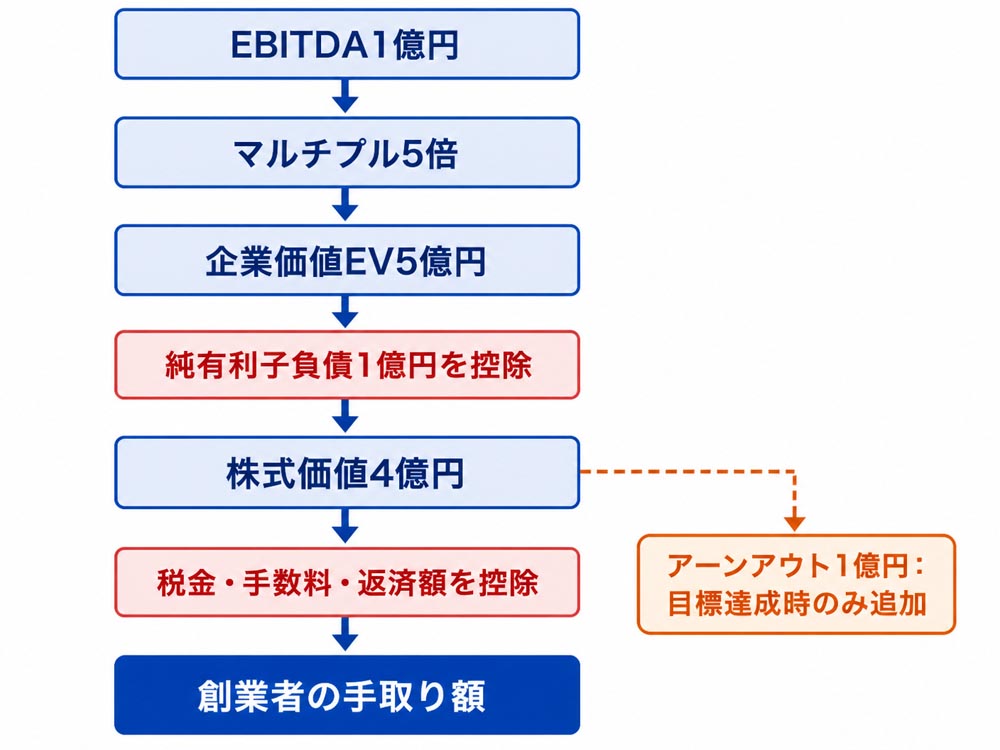
5-4. 仮想ケースで評価額と手取りの差を検証するEBITDA1億円、マルチプル5倍なら、企業価値は5億円です。純有利子負債が1億円なら、単純化した株式価値は4億円になります。
ここから税金や手数料を差し引くため、創業者の手取りは4億円と一致しません。例えば、アーンアウトを1億円設定しても、目標未達なら受け取れないため、確定対価と条件付き対価を分けて資金計画を作ります。
 6. IT企業のM&Aイグジット戦略に関するFAQ
6-1. IT企業はIPOとM&Aのどちらを選ぶべきですか

経営権を維持し、大規模な成長資金を長期的に調達するならIPOが候補です。早期の投資資金回収、買い手の販路活用、経営者の退任を重視するならM&Aが適しています。
6-2. SaaSのARRと利益はどちらが評価されますかARRだけで評価は決まりません。売上成長率、NRR、チャーンレート、粗利率、顧客獲得効率、将来利益の再現性を合わせて確認し、継続収益が利益へ変わる仕組みを示します。
6-3. 売却準備は何か月前から始めるべきですか最低12か月程度を一つの目安にします。財務とKPI、契約、知的財産、人材、ガバナンスを段階的に整えるには時間が必要で、問題を直前に発見すると交渉余地が小さくなるためです。
6-4. エンジニアが退職すると売却価格は下がりますかキーマン依存が強く、顧客や開発への影響が大きい場合は評価が下がる可能性があります。引き継ぎ可能性、ドキュメント、後継者、採用難易度、離職率を示せれば、影響を限定できる場合があります。
6-5. 売却価格と創業者の手取りはなぜ違いますか売却価格は企業価値や株式価値を基準にした金額です。手取り額には、負債、税金、手数料、役員退職金、アーンアウトの未達分、株主間の分配が影響します。
7. おすすめ商品: AI・IT事業の専門M&A仲介サービスの特徴と選び方AI事業やIT事業では、技術価値を財務数値だけで伝えると、買い手との評価に差が生じます。AI・IT事業の専門M&A仲介サービスは、AI事業を積極的に買収する企業とのマッチングを行い、事業規模の大小にかかわらず相談できます。
特徴は、特許、ソースコード、データセットなどの知的財産を整理し、技術価値を踏まえた売却戦略を提案する点です。匿名で初期接触を行うため、売却検討を社内外へ広げる前に、情報漏洩リスクを抑えて買い手候補を探せます。
さらに、開発チームの維持、アーンアウト条項、技術保証を含む契約構造も検討対象です。豊富なネットワークと効率的なプロセスにより最短3か月の成約実績があり、AI技術開発への資金投入や競争激化に課題を抱える企業にも適しています。
相談料は完全無料とされていますが、仲介手数料や成約報酬などの条件は公式案内で確認してください。技術評価、匿名性、買い手候補、契約後の支援範囲を比較して、自社に合う支援先を選びます。
IT企業のM&Aでは、技術力そのものより、継続収益、顧客基盤、権利の明確さ、人材の定着、開発の再現性が株式価値を左右します。企業価値、株式価値、売却価格、手取り額を分けて管理することが出発点です。
売却を考えた時点で、月次決算とKPIを整え、契約・知的財産・労務・人材を点検します。12か月以上の準備期間を確保し、複数の買い手候補へシナジーを示せば、価格と条件の交渉力を高められます。
次に行うべきことは、直近3年の財務資料、主要契約、株主構成、技術資産一覧、従業員情報を一つの台帳にまとめることです。そのうえで、税務・法務・企業価値評価に詳しい専門家へ相談し、IPOを含む出口の選択肢を比較します。


編集者の紹介


