
M&A 負ののれんの計算構造と発生益、簿外債務を見抜くDD

本ページの更新日について
公開日:2024年8月29日最終更新日:2026年8月10日
M&Aで負ののれんが生じた場合、買収対価の安さだけで判断すると、簿外債務や再建費用を見落とします。発生益を実質利益から切り分け、会計・税務・契約・PMIを一体で検証することが重要です。
1. 負ののれんが生じるM&Aの計算構造負ののれんとは、取得対価が、取得した資産と引き受けた負債を時価評価した純額を下回る場合の差額です。企業会計基準第21号では、取得原価が受け入れた資産・負債に配分された純額を下回る不足額を負ののれんと整理します。
買い手から見ると、時価純資産より安く取得したため利益が生じたように見えます。しかし、差額の背景には、将来損失、再建投資、訴訟リスクなどが含まれる場合があります。発生益は、事業が新たに現金を生んだ結果ではありません。
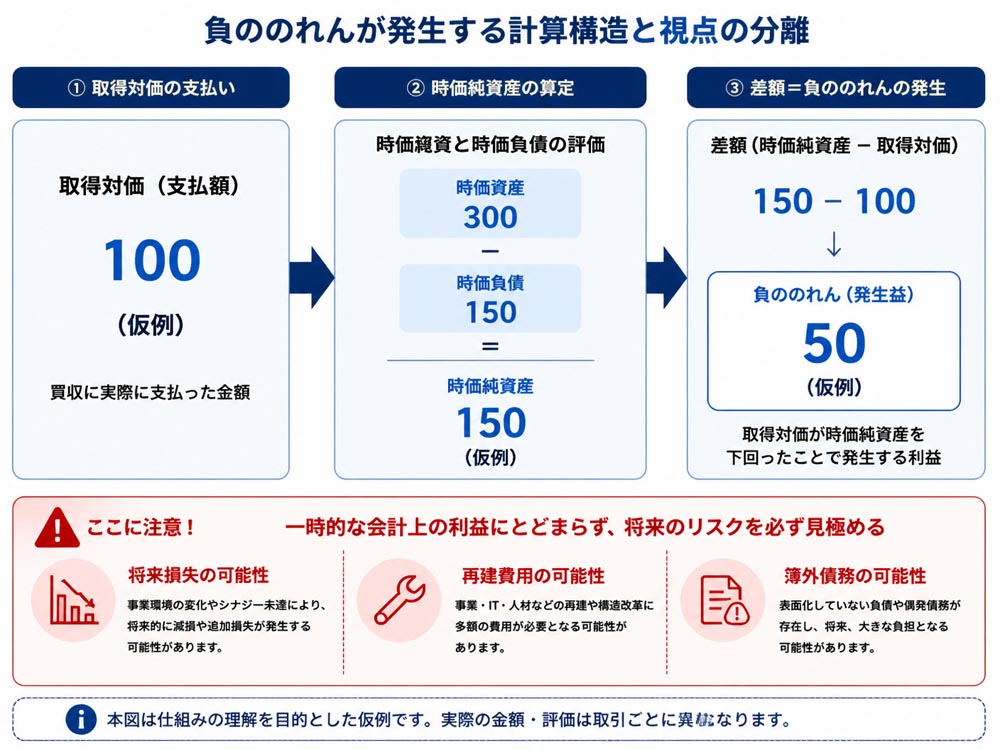 1-1. 取得対価と時価純資産の差額計算
基本式は「負ののれん=時価純資産−取得対価」です。時価純資産150百万円の事業を100百万円で取得すれば、差額50百万円が負ののれん発生益となります。
1-2. 正ののれんと負の差額の性質正ののれんは、ブランド、顧客基盤、技術、人材など将来収益への期待を表します。負ののれんは、資産価値に対して価格を押し下げるリスクや、売り手の急 urgenteな売却事情を反映します。
1-3. 発生益を実質利益から切り分ける方法発生益を除いた営業利益、経常利益、EBITDAを確認し、買収前後のフリーキャッシュフローを比較します。発生益50百万円を除くと赤字になる場合、決算上の利益と継続的な稼ぐ力は明確に分けて評価します。
1-4. 買収価格の妥当性を数値で検証する手順時価純資産、将来損失、再建費用、シナジー価値を別々に試算します。将来損失と再建費用の合計がシナジー価値を上回る場合や、最悪シナリオで資金繰りが12か月以内に行き詰まる場合は、負ののれんが出ても見送る選択が合理的です。
2. 簿外債務が負ののれんを生む経済要因負ののれんは、帳簿上の純資産と事業の実質的な価値に差があるときに生じます。主な原因を、簿外債務、訴訟、赤字、売却圧力、事業継続リスクに分解すると、価格交渉の根拠を説明しやすくなります。
買収対価を下げるだけでは、リスクは消えません。株式譲渡なら対象会社が抱える債務を原則として引き継ぐため、契約上の補償、価格調整、エスクローなどで負担先を定める必要があります。
2-1. 簿外債務と引当不足が価格を押し下げる仕組み未認識の退職給付、未払残業代、役員退職慰労金、保証債務、資産除去債務などは、実質負債として時価純資産を減らします。帳簿上の純資産だけを基準にすると、買収後にその分のキャッシュアウトが発生します。
2-2. 訴訟リスクと将来損失の現在価値評価訴訟や製品保証、環境対応の支出は、発生可能性と金額を分けて評価します。想定損失を現在価値に割り引き、価格調整、表明保証、補償上限、通知期限などの契約条件へ反映させます。
2-3. 赤字経営と再建コストの価格反映売上減少、固定費過多、運転資金不足、顧客離反を分解します。人員整理、設備更新、システム統合、追加運転資金の総額を買収価格から差し引き、再建期間中の資金不足も別に見積もります。
2-4. 売り手の事情と割安取得の見誤り後継者不足、経営者の健康問題、資金繰り、従業員の雇用維持など、売り手側の事情だけで価格が下がる場合があります。一方、顧客流出や競争力低下で事業価値そのものが毀損している場合は、割安取得とはいえません。
3. 日本基準とIFRSで異なる発生益処理
日本基準でもIFRSでも、取得資産・負債の評価を見直した後、負ののれんに相当する差額を利益として認識します。ただし、日本基準には特別利益の区分がある一方、IFRSには特別利益という表示区分がないため、利益階層への影響が異なります。
正ののれんについては、日本基準が20年以内の規則的な償却を求めるのに対し、IFRSは原則として償却せず、減損テストを行います。負ののれんの表示差を正ののれんの処理差と混同しないことが必要です。
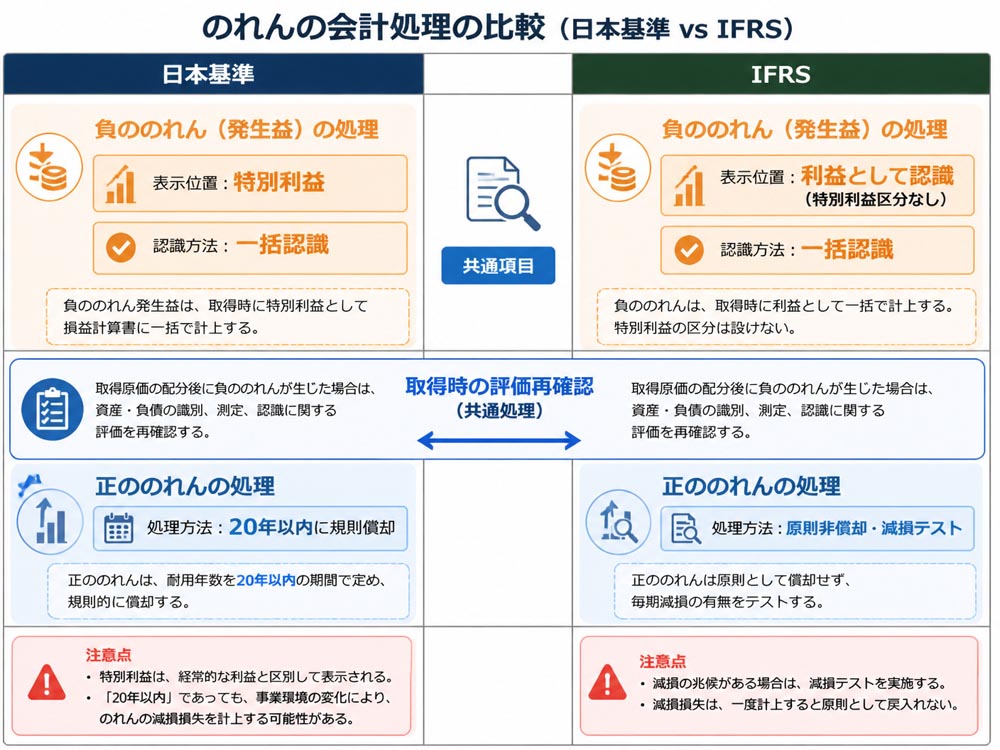 3-1. 日本基準における負ののれん仕訳
時価評価後の資産が200、負債が100、取得対価が80なら、差額20が発生益です。仕訳は、借方に識別可能資産200、貸方に負債100と現金80、負ののれん発生益20を計上する形になります。
重要性がある場合、日本基準では通常、損益計算書の特別利益に表示します。取得年度に一括計上し、負ののれんを貸借対照表へ残して翌期以降に償却する処理は行いません。
3-2. IFRSでの再確認とバーゲン購入益IFRSではバーゲン購入益として、取得日に利益認識します。ただし、認識前に取得対価、識別可能資産・負債の測定、非支配持分の評価などを再確認し、評価誤りや未認識項目がないことを確かめます。
IFRSには特別利益の区分がないため、表示上は営業利益を押し上げる場合があります。投資家向けには、発生益の金額と一時性を注記し、通常の営業活動による利益と区別して説明します。
3-3. 株式譲渡と事業譲渡の決算表示差スキームにより、個別財務諸表と連結財務諸表の処理が変わります。株式譲渡では個別上の投資額が子会社株式となり、連結上で取得対価と時価純資産の差額を認識します。
スキーム | 個別財務諸表 | 連結財務諸表・税務 |
|---|---|---|
株式譲渡 | 子会社株式を計上 | 連結上でのれんまたは負ののれんを認識 |
事業譲渡 | 取得資産・負債と差額を計上 | 税務上の調整勘定を検討 |
合併 | 承継資産・負債を計上 | 合併形態に応じて差額を判定 |
負ののれん発生益は、取得企業が企業結合で取得した資産・負債と対価の差額です。合併差益は、企業結合の形態や共通支配下取引などにより資本取引として扱われることがあり、資本剰余金などとの区分が必要です。
判定時は、取得企業、被取得企業、支配関係、対価の種類、個別か連結かを確認します。名称だけで判断せず、企業結合会計基準と取引契約を照合してください。
4. 税務上の差額負債調整勘定を比較検証会計上の負ののれん発生益と、税務上の差額負債調整勘定は、金額や認識時期が一致しないことがあります。税務では承継した資産・負債の性質に応じて、将来の益金算入時期を調整するためです。
特に事業譲渡では、退職給与負債調整勘定、短期重要負債調整勘定、差額負債調整勘定を区分します。株式譲渡の連結上の負ののれんが、そのまま税務上の差額負債調整勘定になるとは限りません。
4-1. 税務上の資産負債差額を再計算する流れまず、税務上の取得資産と承継負債を洗い出し、時価評価を行います。次に、退職給与債務やおおむね3年以内に発生する重要負債を区分し、残額を差額負債調整勘定として計算します。
4-2. 差額負債調整勘定の益金算入時期差額負債調整勘定の残額は、原則として60か月にわたり月割りで益金へ算入します。会計上は取得年度に一括利益となっても、税務所得への反映は複数年度に分かれるため、申告調整が必要です。
4-3. 会計利益と税務所得を仮数値で比較会計上の発生益が60百万円、税務上の差額負債調整勘定も60百万円と仮定します。会計では取得年度に60百万円を利益計上し、税務では60か月にわたり月1百万円を益金算入するイメージです。
この場合、取得年度の会計利益は大きく増えますが、税務所得への反映は段階的です。ただし、他の調整項目や税効果会計により結果は変わるため、納税額を単純に発生益へ掛けてはいけません。
4-4. スキーム別に異なる税務上の取得価額株式譲渡では、買い手の税務上の取得価額は原則として取得した株式です。事業譲渡では、個々の資産・負債へ対価を配分し、税務上の営業権や調整勘定を検討します。
合併では、適格・非適格の判定や資産負債の引継ぎ方法が影響します。会計上の連結処理だけで税務を判断せず、スキーム別に税務専門家が計算する必要があります。
5. 買収前DDから買収後PMIまでの監視項目負ののれんは割安取得の証拠ではなく、リスクを価格へ先に織り込んだ結果とも考えられます。買収前のデューデリジェンスで原因を特定し、契約で分担を決め、買収後12か月で仮説を検証する流れが必要です。
PMIでは、発生益の金額ではなく、対象事業が計画どおり現金を生むかを確認します。会計利益、営業利益、EBITDA、運転資金、納税、再建費用を月次で追跡すると、問題の早期発見につながります。
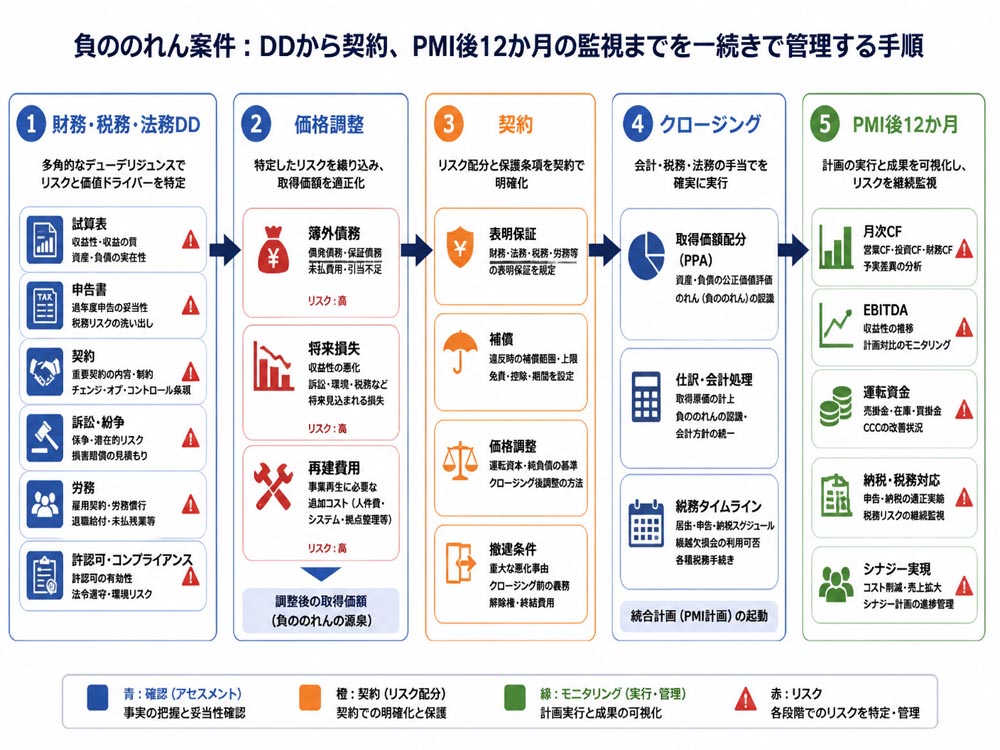 5-1. 財務・税務・法務DDの五段階確認項目
試算表と総勘定元帳を確認する
売掛金、棚卸資産、固定資産を実査する
税務申告、未納税、繰越欠損を確認する
契約、訴訟、労務、保証債務を調査する
許認可、環境、IT、人材の継続条件を確認する
判明したリスクは、価格、表明保証、補償条項、クロージング条件、撤退基準へ反映します。調査結果を報告書で終わらせず、契約とPMI計画へ接続することが重要です。
5-2. 発生益を除いた買収後利益の検証発生益を除いた営業利益、経常利益、EBITDAを月次で確認します。加えて売掛金回収、在庫、買掛金の変化から運転資金を分析し、利益増加が事業改善によるものか、会計処理だけによるものかを判定します。
5-3. 買収後12か月の納税と資金繰り管理月次の資金繰り表に、追加投資、再建費用、運転資金、税負担を組み込みます。差額負債調整勘定の益金算入が続く期間も確認し、会計利益が現金残高を増やさない点を管理します。
5-4. RIZAP事例から見る一時利益と再建負担公表資料を確認する際は、取得時の負ののれん発生益、通常の営業利益、対象会社の収益性、買収後の撤退・再編費用を時系列で並べます。RIZAPでは、2018年3月期の営業利益が約117億円だった一方、2019年3月期は約93億円の赤字となりました。
この事例から、IFRS適用企業では発生益が営業利益を押し上げる可能性を確認できます。買収件数や発生益の増加ではなく、PMI後に継続的なキャッシュフローが生まれたかを検証する必要があります。
6. 負ののれんをめぐる実務FAQと判断基準
負ののれんの判断では、会計上の利益、税務上の所得、契約上のリスク、事業上の収益力を分けて考えます。ひとつの数値だけで買収の成否を決めると、発生益の裏側にある将来負担を見落とします。
6-1. 負ののれんが出た案件は買うべきか発生益の大きさではなく、将来キャッシュフロー、再建費用、潜在債務、シナジーの実現可能性で判断します。最悪シナリオでも資金繰りが維持でき、リスク分担が契約で明確なら検討余地があります。
6-2. 負ののれん発生益は営業利益に含まれるか日本基準では通常、特別利益に表示され、営業利益には含めません。IFRSには特別利益区分がないため、営業利益を押し上げる場合があります。業績比較では発生益を除いた指標も確認します。
6-3. 簿外債務が後から判明した場合の対応まず契約の表明保証、補償条項、通知期限、補償上限を確認します。回収可能性を評価したうえで、会計上の引当、価格調整、開示、税務処理を専門家と検討します。
6-4. IFRS適用企業が仕訳で注意する差異IFRSでは取得原価配分を再確認した後、バーゲン購入益を認識します。連結パッケージでは日本基準との差異、利益表示、注記、正ののれんの減損テストを別々に管理します。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売り手側がM&Aを検討する場合、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を比較する必要があります。手取りを重視するならM&A PMI AGENTは、売却価格ではなく「手取り額」でM&A仲介会社や料金体系を比較できる無料オンライン相談を提供しています。
初回相談、着手金、中間金が無料で、最低報酬は500万円〜です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
オンライン面談を中心に、買い手候補への打診、条件交渉、DD、最終契約、クロージングまで支援します。ビジネスDD、PMI、企業再生、経営改善まで含めて検討したい場合に、売却後の手取りと引継ぎ条件を同時に整理しやすい点が特徴です。
なお、成功報酬の計算基準や実費などは案件内容、譲渡スキーム、契約条件により異なります。料金体系と手取り額を契約前に比較することが、売却価格だけを見て判断するリスクの抑制につながります。

負ののれんは、取得対価が時価純資産を下回る差額です。日本基準では通常、特別利益として取得年度に一括計上し、IFRSでは特別利益の区分がないため営業利益に影響する場合があります。
税務上は差額負債調整勘定などに区分され、原則として60か月で益金算入するため、会計利益と税務所得の時期がずれます。買収前はDD、契約、価格を確認し、買収後12か月は発生益を除く利益とキャッシュフローを追跡してください。
次の実務では、時価純資産、簿外債務、将来損失、再建費用、シナジー価値を一覧化し、最悪シナリオの資金繰りを試算します。数字上の割安さではなく、将来の現金創出力を基準に取引の妥当性を判断することが重要です。


編集者の紹介


