キックボクシングジム売却の価格相場は?手取り額の計算まで解説
キックボクシングジムの売却価格は、月額会費のストック収益性と店舗設備の承継価値によって大きく左右されます。閉店に伴う原状回復費用を回避し、手取り額を最大化させるための算定基準や実務手順を論理的に整理します。
1. キックボクシングジムの売却価格と相場が決まる構造フィットネス型キックボクシングジムの事業価値は、飲食業や小売業のような一過性の売上ではなく、毎月確実に積み上がる月額課金のストック収益を土台として算定されます。初期投資として投じた防音・防振内装や専用ケージ、リングなどの固定設備が、どれだけ後継事業者の初期コストを圧縮できるかも価格形成に直結します。
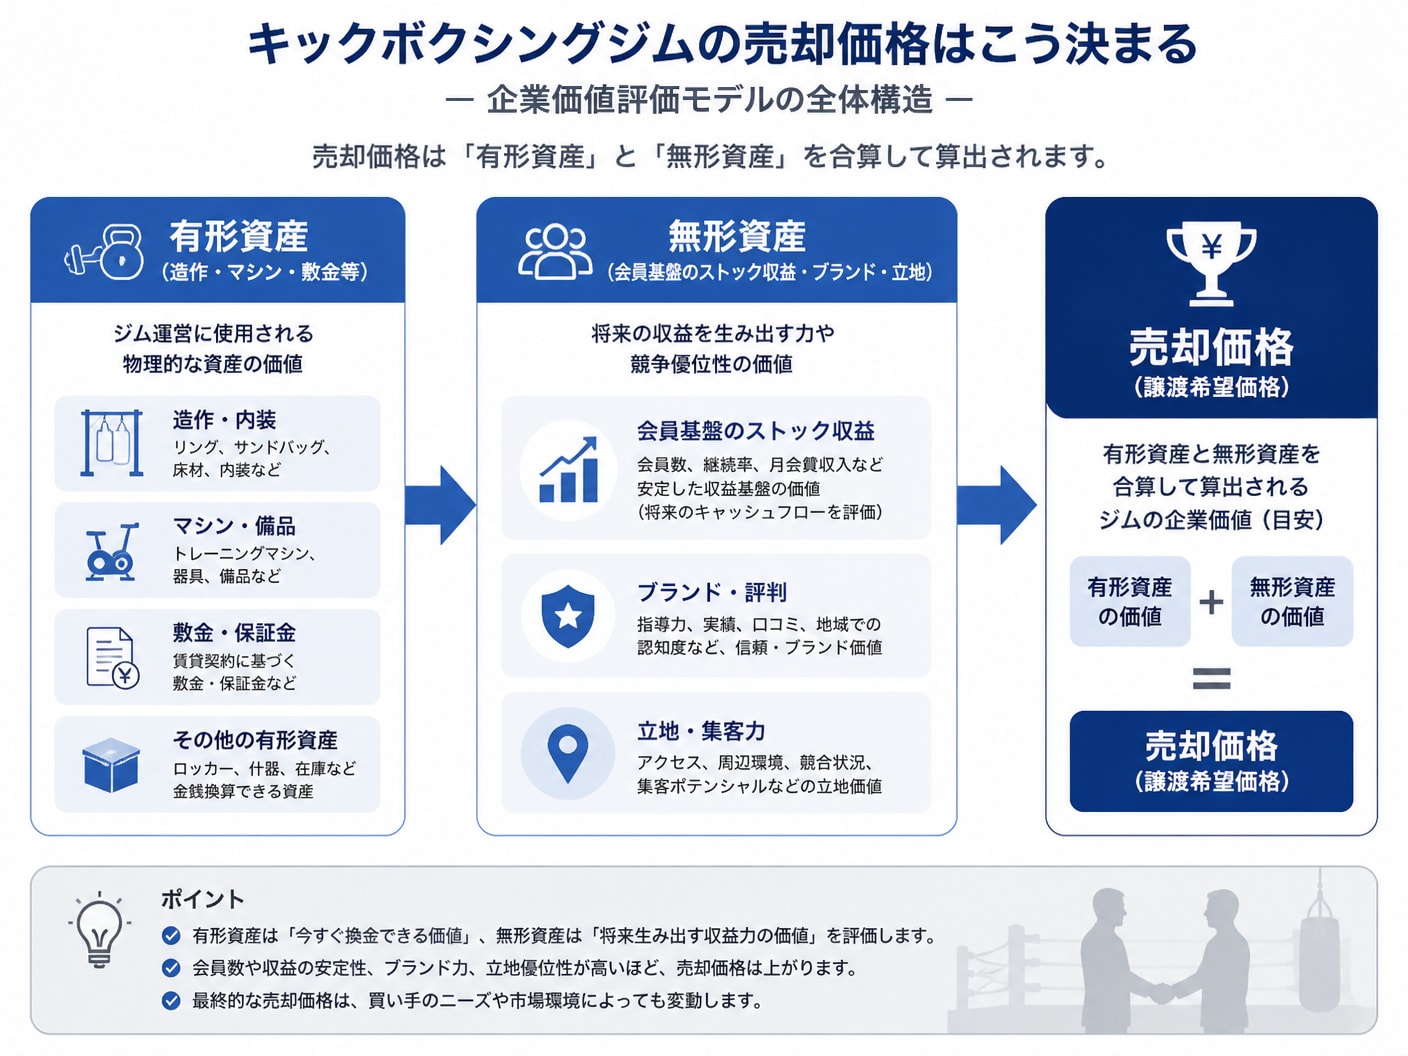 1-1. 営業利益と実質純資産から算出する企業価値評価モデル
中小規模のキックボクシングジムの売却価格は、「修正実質純資産 + 実質営業利益の1〜3年分」で算出する年買法(マルチプル法)を用いるのが業界の実務標準です。実質純資産にはリングやサンドバッグ、空調、シャワー設備などの時価評価額や賃貸借契約の敷金返還請求権が含まれます。
実質営業利益は、オーナー経営者の個人裁量経費や過大・過少な役員報酬を調整した「正常収益力」をベースに試算されます。
評価要素 | 算出対象項目 | 評価の目安 |
|---|---|---|
時価純資産 | トレーニング設備、内装造作、差入保証金 | 設備の残存簿価または再調達原価の10〜30% |
営業権(のれん) | 正常化後営業利益、償却前利益(EBITDA) | 直近営業利益の1〜3倍(継続率や自走度で変動) |
営業利益がゼロまたは赤字の店舗であっても、一定規模の在籍会員と通いやすい立地が確保されていれば、数百万円規模での事業譲渡が成立する実例は少なくありません。買い手企業にとっては、ゼロから新規出店して内外装工事を行い、広告費を投じて初期会員を数十名獲得する時間と初期投資を大幅に節約できるためです。
特に駅近立地や人口密集地にあるジムは、買収初日から予測可能なストック収益が手に入るため、再生型の買い手から魅力的な投資先として扱われます。
1-3. 原状回復を伴う閉店費用と事業売却の経済的損益分岐点賃貸借契約を解除してジムを完全閉店する場合、床の防振マット剥がしやアンカーボルト補修、天井吊り下げ鉄骨の撤去など、一般的なオフィスよりも高額なスケルトン工事費が発生します。30坪から50坪程度のキックボクシングジムを退去する場合、解体工事と産業廃棄物処理で200万〜500万円前後のキャッシュアウトを迫られるケースが一般的です。
設備や内装を引き渡す事業譲渡が成立すれば、高額な原状回復費用をゼロに抑えられるだけでなく、数十万〜数百万円の譲渡対価を獲得できるため、経済的損益分岐点は数百万円単位で売り手に有利へ傾きます。

キックボクシングジムの譲渡スキームには、主に店舗資産や会員基盤を個別に移転させる「事業譲渡」、内装設備のみを引き渡す「造作譲渡」、法人そのものを丸ごと売却する「株式譲渡」の3種類が存在します。どの手法を選択するかによって、課税される税目や税率、発生する諸経費が全く異なるため、最終的な現金手残りを精緻に計算しなければなりません。
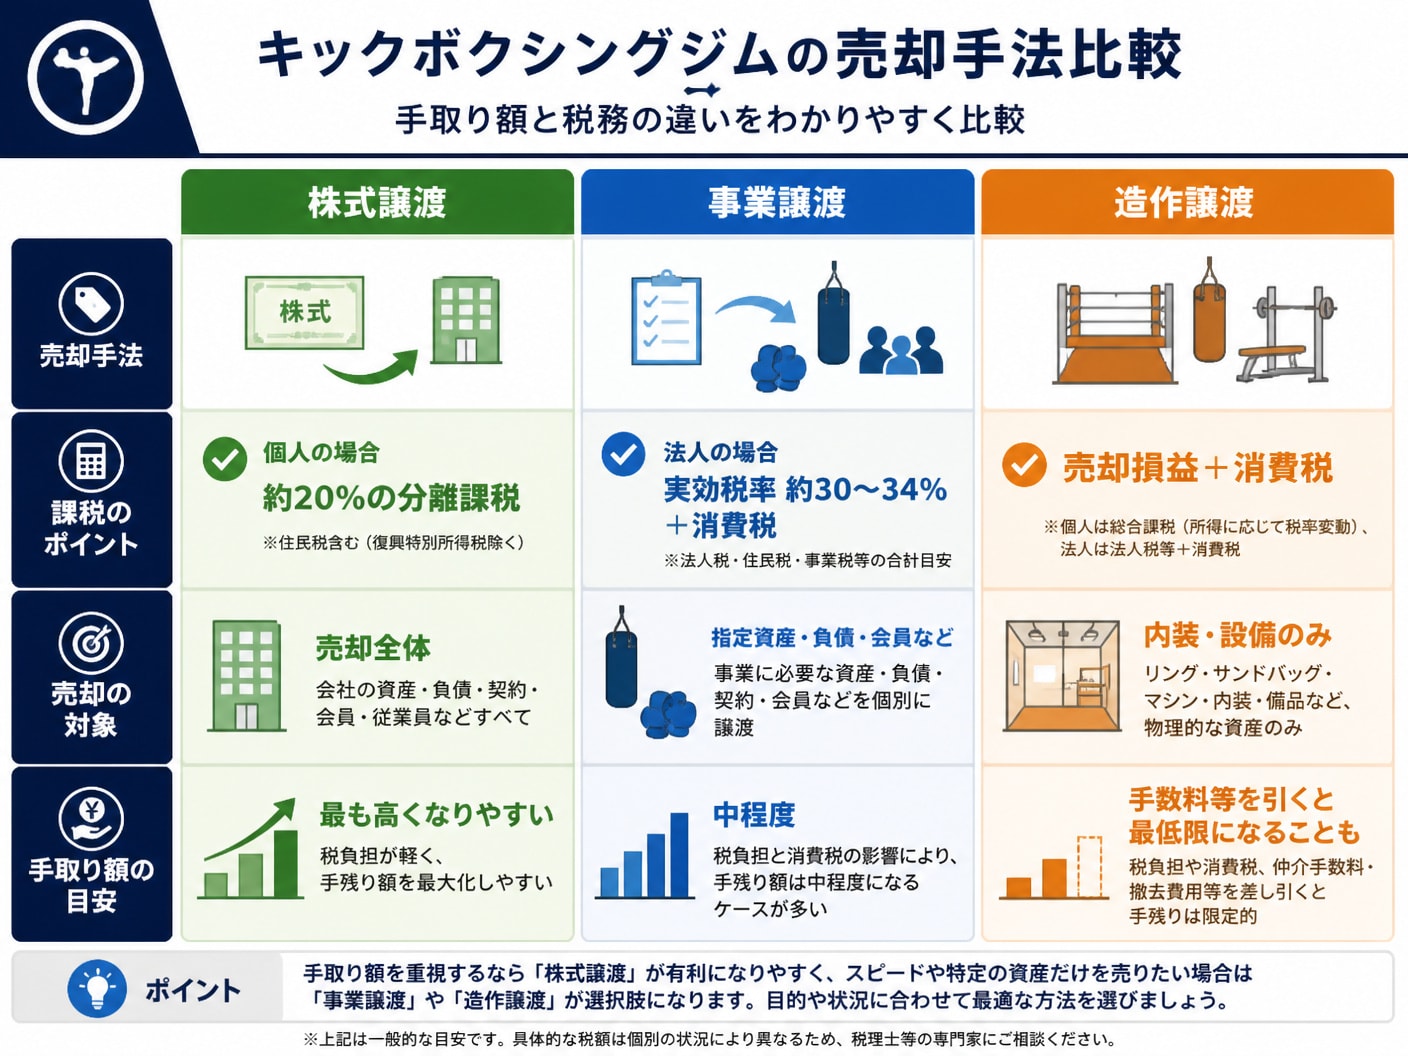 2-1. 事業譲渡と造作譲渡における譲渡価格と税務処理の差異
事業譲渡は、設備機器や内外装に加えて「会員契約」「屋号」「スタッフの雇用関係」といった無形資産(のれん)を一体で譲渡するため、売却価格を高めに設定しやすいスキームです。ただし、譲渡対象となる資産に対して消費税が課税されるほか、法人売却の場合は得られた譲渡益に対して法人税等(実効税率約30〜34%)が適用されます。
一方、造作譲渡は会員やブランドを承継せず有形固定資産のみを売却する形式であり、設備投資額の10〜30%程度が価格相場となるため、手元に残る金額は限定的になります。
2-2. 法人売却による株式譲渡がもたらす税率と手取りの最大化ジムを株式会社等の法人組織で運営しており、法人全体を売却できる状況であれば、株式譲渡を選択することでオーナー個人の手取り額を劇的に増やせます。株式譲渡で発生した譲渡所得に対する課税は、他の所得と区分して計算される申告分離課税であり、所得税・住民税を合わせて約20.315%の固定税率で済むためです。
事業譲渡のように法人税が引かれた後に役員退職金や配当で資金を引き出す二重の手間と税負担を回避できるため、利益剰余金が蓄積している黒字ジムでは最も効率的なイグジット手法となります。
2-3. 仲介手数料や各種諸経費を控除した実質手元残債の試算譲渡希望価格だけで手取りを計算すると、仲介会社への成功報酬やプラットフォーム手数料、引き継ぎに伴う実費によって手元資金が想定を大きく下回るリスクがあります。
小規模M&A市場では、成約額の一定割合(レーマン方式で5〜10%等)だけでなく「最低成功報酬(50万〜100万円程度)」が定められているケースが多く、売却価格が数百万円規模の場合は手数料負担比率が跳ね上がります。
項目 | 売却価格 600万円の事業譲渡 | 売却価格 1,400万円の事業譲渡 |
|---|---|---|
M&A成約手数料(目安) | 約100万円(最低報酬適用) | 約140万円(10%相当) |
専門家・諸手続き費用 | 約20万円 | 約30万円 |
法人税等(譲渡益課税) | 約150万円 | 約380万円 |
実質手元残高(試算) | 約330万円 | 約850万円 |

買い手企業が買収監査(デューデリジェンス)で注視するのは、単なる過去の損益計算書の数字ではなく、将来にわたって安定した現金を稼ぎ出せるかという「事業の再現性」です。キックボクシングジム特有の重要業績評価指標(KPI)を整理し、オーナー不在でも店舗が自走する体制を整えておくことが、査定額の最大化につながります。
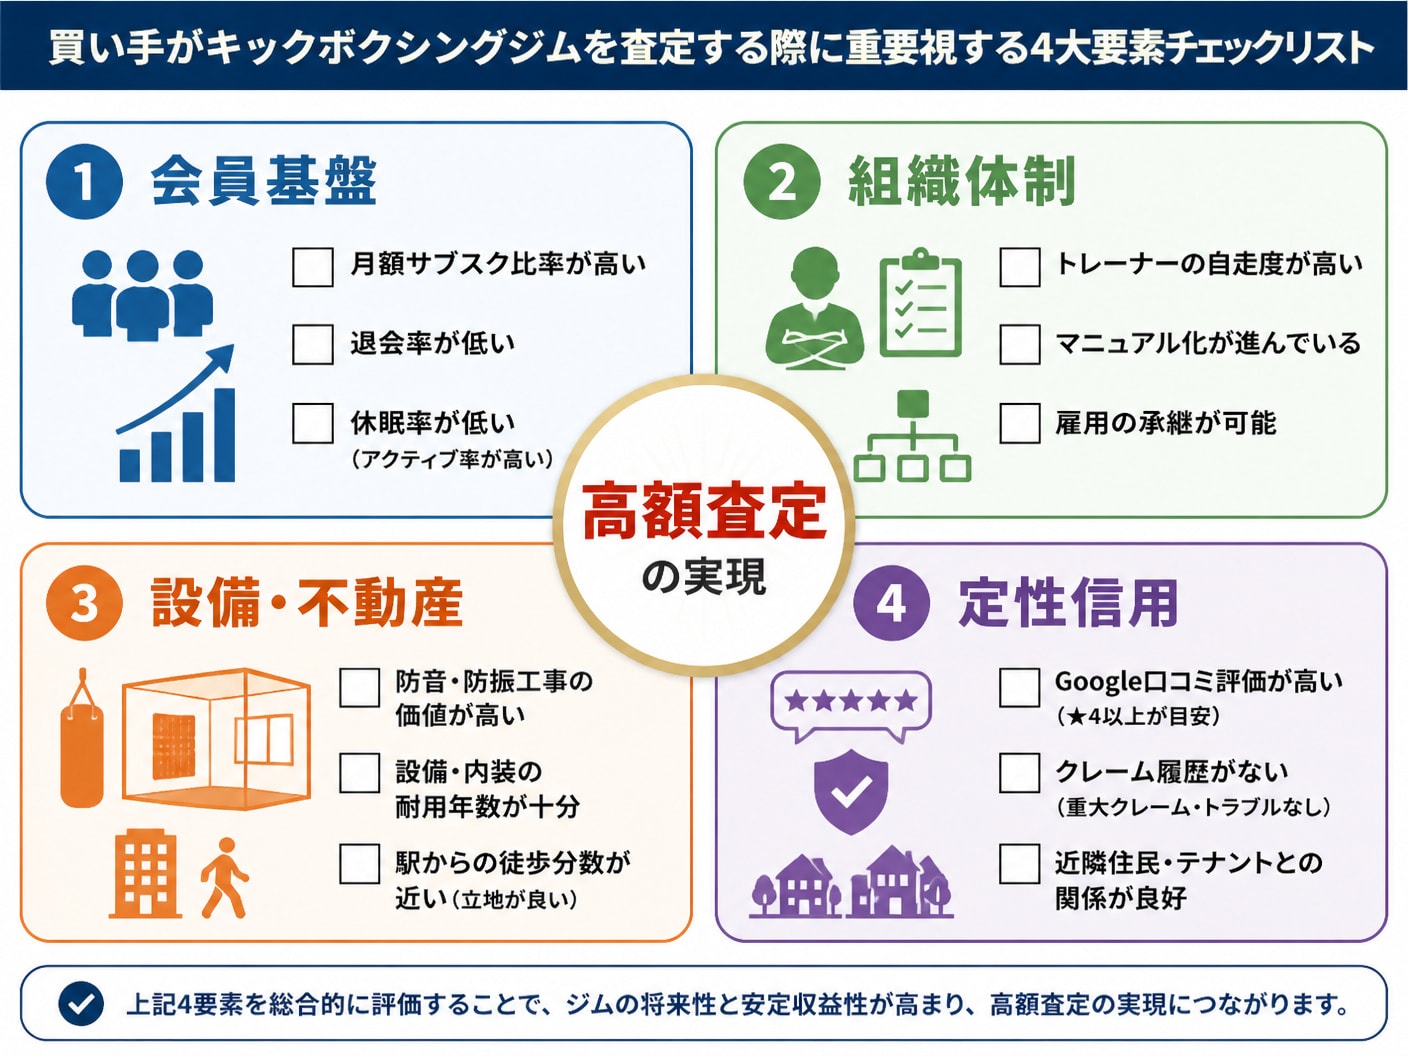 3-1. 会員継続率と月額会費のストック収益が与える査定影響
キックボクシングジムのバリュエーションにおいて最も強力な武器となるのは、口座振替やクレジットカード決済で自動徴収される定額サブスクリプション収入の割合です。チケット制や都度払いの比率が高い店舗は収益の予測可能性が低く見積もられますが、月会費会員の平均継続月数が長く、月間退会率が低水準に抑えられているジムは極めて高い評価を獲得します。
ダイエットや健康維持を目的としたライト層・女性会員の定着率が高い店舗は、競技志向のジムよりも顧客生涯価値(LTV)が安定していると見なされます。
3-2. オーナー指導への依存を排除したトレーナー自走体制多くの個人ジムが直面する売却の障壁が、「カリスマ指導者であるオーナーが辞めたら会員が大量離脱するのではないか」という買い手側の懸念です。代表者自らが全クラスの指導やミット打ちを担当している状態から、アルバイトや業務委託トレーナーでも指導品質を維持できるマニュアル体制へ移行しておくことが不可欠です。
現場の統括業務や予約管理、SNS更新などの日常オペレーションが従業員のみで自走しているジムほど、他業種からの新規参入組を含めた幅広い買い手から高値でのオファーを集められます。
3-3. リングやサンドバッグなど専用設備の残存簿価と立地性キックボクシングジムの出店において最大のハードルとなるのは、重量衝撃に耐えうる床の防振・防音工事や、梁へのサンドバッグ設置補強工事です。これらの特殊インフラがすでに完備されており、近隣テナントとの騒音トラブルがない実績そのものが、買い手にとって数千万円規模の設備投資と同等の価値を持ちます。
さらに、主要ターミナル駅からの徒歩分数や視認性の高さ、夜間でも女性が安心して通える生活動線上の立地であれば、不動産的な希少性として査定額に大きく上乗せされます。
3-4. 買い手が厳しく精査する売却前独自査定チェック項目デューデリジェンスの段階では、財務諸表の数値だけでなく、運営実態に潜む隠れたマイナス要因が徹底的に精査されます。未収会費の滞納状況や、利用規約の同意書管理、Googleマップ上の口コミ評価とその返信対応、ビルの上下階住民からの過去のクレーム履歴などが代表例です。
月額会費の口座振替・カード決済の未収金率が適正水準に管理されているか
Googleビジネスプロフィールの評価が高く、悪質な低評価への適切な対処がなされているか
スタッフの労働時間管理や業務委託契約書が法令に適合した形式で整備されているか
M&A交渉において条件合意に至っても、その後の実務手続きで不備が生じると、土壇場での破談や売却後の損害賠償トラブルへ発展しかねません。賃貸借契約の承継、未消化チケットの引き継ぎ、そして関係者への情報開示タイミングという、ジム売却における3大リスクを的確に制御する必要があります。
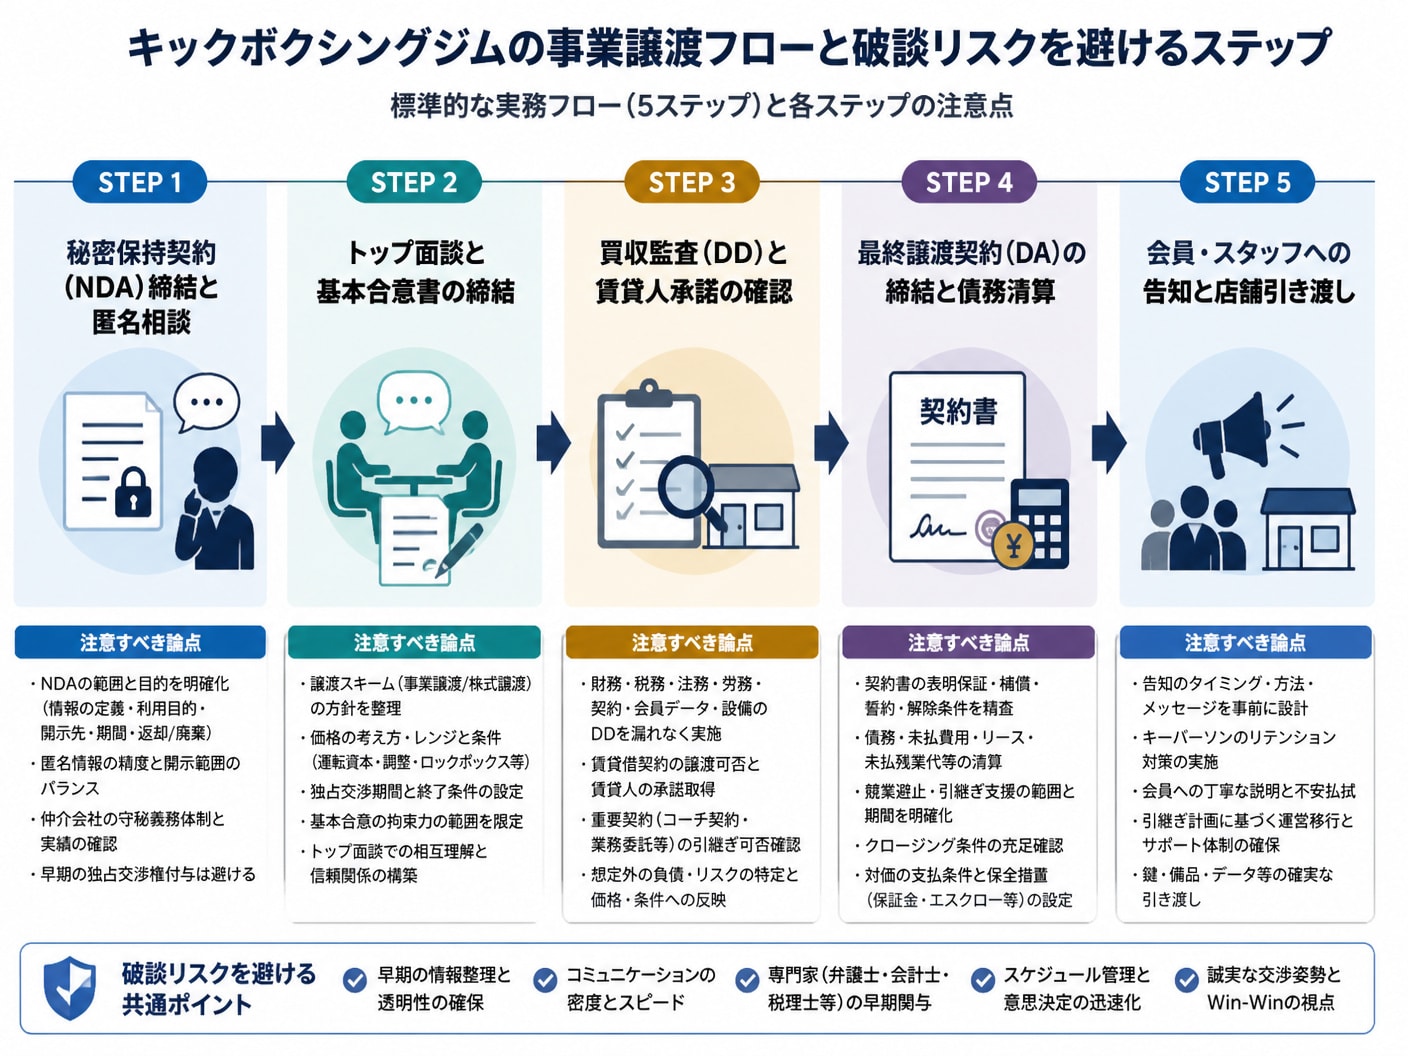 4-1. 賃貸借契約の承継承諾と保証金返還を巡る大家との交渉
事業譲渡において最も交渉が決裂しやすい関門は、ビルオーナー(賃貸人)から「新運営者への賃貸借契約の名義変更または新規再契約」の承諾を取り付ける段階です。店舗の賃貸借契約書には原則として無断転貸・譲渡禁止の特約が盛り込まれており、大家の書面による事前承諾が得られなければジムを物理的に引き渡すことはできません。
買い手企業の資本力や事業計画を丁寧に説明し、売り手が預託している敷金・保証金の返還条件や引き継ぎ方法について、三者間で認識の齟齬がないよう書面化することが必須です。
4-2. 未消化チケットや前受金会費の負債処理と引継ぎ合意パーソナルトレーニングの回数券や、前払いで一括徴収した半年・年間パスポートなどの未消化分は、会計上「前受金」という負債として扱われます。事業譲渡時にこれらの金銭的な扱いを曖昧にしておくと、引き渡し後に「前オーナーが売上を受け取っているのに、新オーナーが無償で指導を提供させられる」という決定的な摩擦を招きます。
未消化分の役務提供コストを売却代金から減額調整するのか、あるいは新運営者へ現金として引き渡すのかを、最終譲渡契約書の中で明確に定義しておかなければなりません。
4-3. 情報漏洩による会員離脱を防ぐ秘密保持と告知の手順売却の検討段階で噂が外部へ流出すると、「ジムが潰れるのではないか」「お気に入りのトレーナーが辞めてしまう」という不安から、既存会員の解約ラッシュが引き起こされます。会員数が激減すれば事業価値そのものが毀損し、買い手から減額要求や買収撤回を突きつけられる事態に陥ります。
交渉中は徹底した秘密保持契約(NDA)を遵守し、既存会員や所属インストラクターへの承継告知は、最終契約が締結され引き渡し条件が完全に確定した直後に一斉実施するのが鉄則です。
5. キックボクシングジムの売却に関するよくある質問ジムの売却を初めて検討するオーナーから寄せられる、現場実務に直結した疑問とその対応策を端的に整理します。
5-1. オーナー兼任トレーナーが抜けても買い手は見つかるか運営マニュアルの整備や外部トレーナーの採用・引き継ぎ期間を契約条件に盛り込むことで、十分に見つかります。売却後1〜3ヶ月程度の移行期間を設け、後任スタッフへの技術指導や会員との関係値の橋渡しを確約すれば、属人性を理由とした大幅な減額リスクを最小限に抑えられます。
5-2. フランチャイズ契約中や赤字でも事業譲渡できるかフランチャイズ(FC)加盟店舗であっても、本部への事前承諾と規定の再加盟手続きを経ることで譲渡可能です。また、赤字店舗であっても、会員基盤や防音設備を活かして自社ブランドの別業態へ転換したいパーソナルジム運営会社や同業他社が、再生型の買い手として成約に至る事例は多数存在します。
初心者向け・女性向け・フィットネス型など、特有の運営モデルを持つ店舗の譲渡を成功させるには、一般的な企業財務の枠組みだけでは捉えきれないジム特有の資産価値を正しく言語化できる専門窓口の活用が極めて有効です。
キックボクシングジムの売却・M&A相談の専門店では、1店舗・小規模・オーナー現場型の運営体制であっても、会員基盤の質や口コミ評価、トレーナー体制を踏まえた現実的な売却可能性を丁寧に整理します。
一般的なM&A仲介では見落とされがちな「一般会員の継続率」「売上構成」「立地や商圏の特性」「防音内装や設備の残存価値」といった現場論点を精査し、相性の良い買い手候補の探索から条件調整、基本合意、デューデリジェンス、最終契約・引継ぎまで段階的に支援を受けられます。
後継者不在に悩むオーナーはもちろん、会員はいるものの先行きに不安を抱えている段階や、集客・採用負担の大きさから売却・継続・閉店の選択肢を比較検討したい場合にも適しています。
初回相談は無料で、店舗名を伏せた秘密厳守のオンライン面談に対応しているため、会員やスタッフへ動揺を与えることなく、安全かつ客観的に自店舗の適正価格と事業価値を見極める第一歩を踏み出せます。

キックボクシングジムの事業売却は、高額な原状回復費用を伴う店舗閉店を回避し、これまで心血を注いで育て上げた会員コミュニティや設備資産を次の世代へ引き継ぐ極めて有効な出口戦略です。売却価格の最大化を目指すには、月額サブスクリプション比率の維持やトレーナー自走体制の構築、そして賃貸借契約の事前確認といった実務要件を着実にクリアしていく必要があります。
後継者問題や他事業への集中を理由に譲渡を検討しているオーナーは、まずは専門の相談窓口を通じて自店舗の客観的な市場価値を把握し、無理のない承継プランを設計することから始めてみてください。
編集者の紹介