エステのM&Aで回数券はどう扱う?減額を防ぐ算定手順を解説
エステサロンのM&Aでは、手元資金の多さではなく回数券に伴う未消化役務の実態が譲渡価格や成約の可否を左右します。前受金の債務性と法的な返金責任を正しく把握することが、円滑な事業承継の第一歩です。
1. エステサロンのM&Aと事業承継で回数券が重要視される理由エステサロンのビジネスモデルは役務提供に先立って代金を回収する前受金構造が一般的です。この仕組みは日々の資金繰りを助ける一方で、M&Aにおいては買い手に対する「将来の施術義務」という負債として顕在化します。
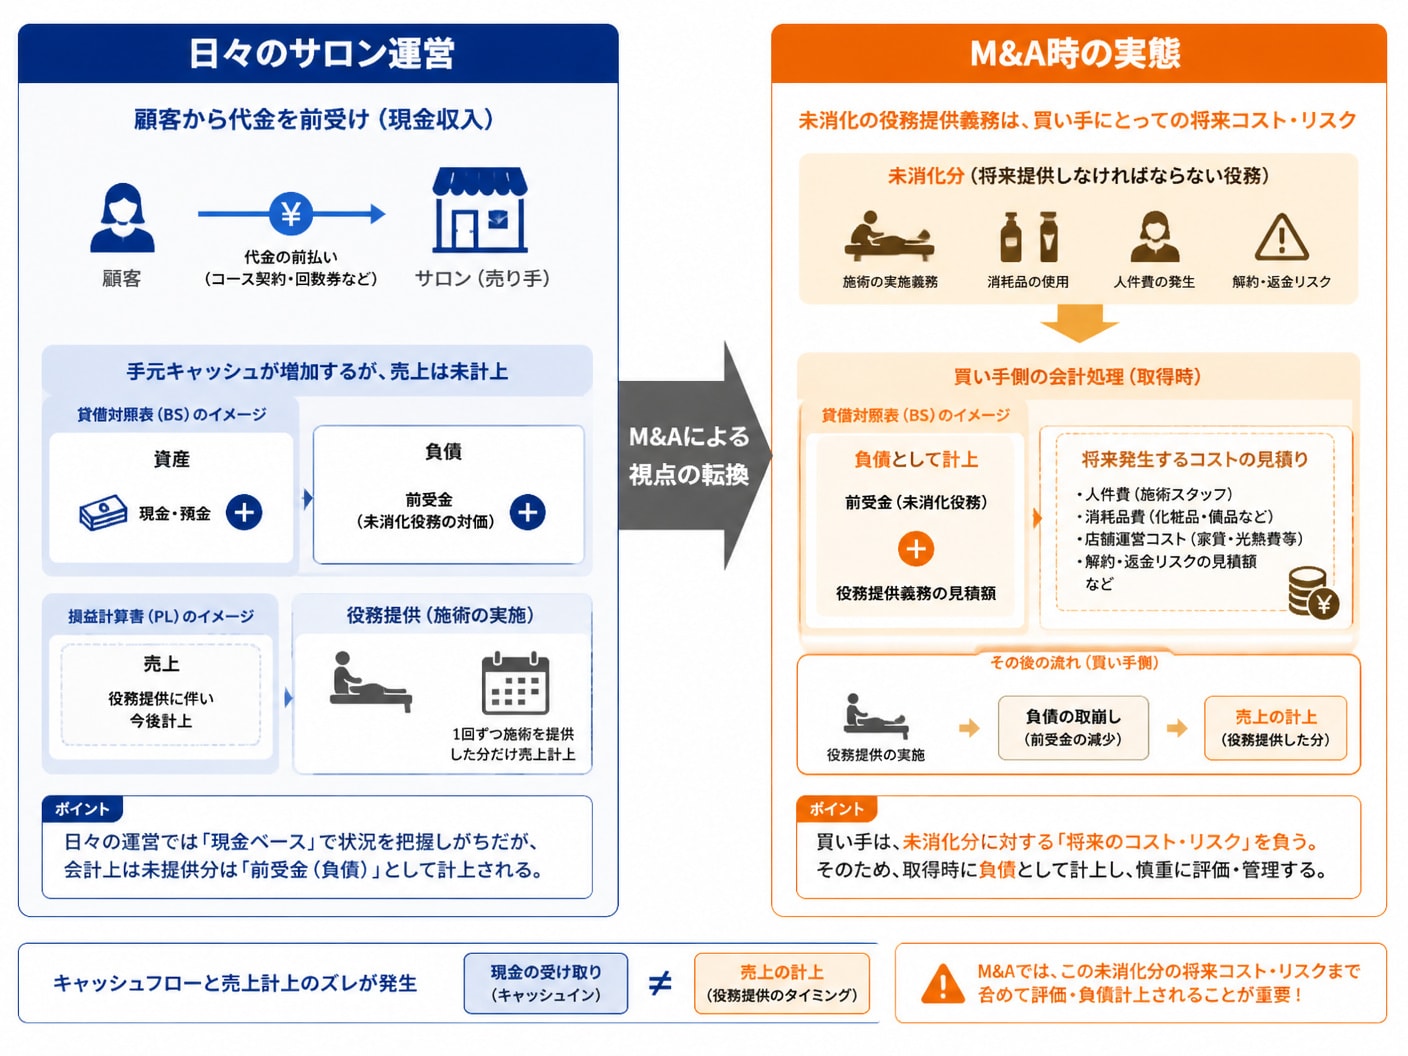 1-1. 買い手と売り手双方における事業買収および売却の真の目的
売り手にとっての売却は、後継者不在の解消やオーナー創業者利益の確保、または不採算事業の整理による選択と集中が主目的です。手元資金を確保しつつ、長年雇用してきたスタッフの職場と顧客への施術環境を存続させる狙いがあります。
買い手側の狙いは、ゼロから集客・採用するコストを省き、確立された顧客基盤と即戦力のエステティシャンを一挙に獲得することにあります。特にメンズエステの需要拡大や既存エリアへのドミナント展開を目指す異業種や大手チェーンにとって、時間を買う有効な戦略です。
1-2. 株式譲渡と事業譲渡で生じる回数券や顧客契約の承継差株式譲渡では法人の株主が変わるだけであるため、未消化役務を含む前受金負債や顧客契約はそのまま新体制へ包括的に引き継がれます。顧客一人ひとりから個別の同意を取り直す必要はありませんが、過去の法令違反や簿外債務のリスクも買い手が丸ごと引き受けます。
事業譲渡では買い手が承継対象の資産や契約を選択できるため、簿外リスクを遮断しやすい利点があります。ただし、契約上の地位を移転するには顧客ごとの個別承継同意が必要となり、同意が得られない場合は売り手側に返金義務が残る点に注意が必要です。
論点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
契約の承継方法 | 包括承継(個別同意は原則不要) | 個別承継(顧客ごとの承継同意が必要) |
未消化役務の債務 | 法人にそのまま残存 | 契約で合意した範囲のみ引き継ぎ |
簿外債務リスク | 買い手が包括承継する | 引き継ぐ対象外のリスクは遮断可能 |
エステティック業において期間が1か月を超え、支払総額が5万円を超える契約は、特定商取引法上の「特定継続的役務提供」に該当します。この要件を満たす場合、サロン側には概要書面および契約書面の法定交付義務が課されます。
消費者は書面交付日から8日以内であれば無条件でクーリング・オフが可能であり、期間経過後も理由を問わず中途解約できます。中途解約時の損害賠償額には上限が定められており、役務提供開始前は上限2万円、開始後は提供済役務対価に加えて「2万円または契約残額の10%のいずれか低い額」となります。
法定書面に不備があればクーリング・オフ期間の起算が進まず、買収後に多額の全額返金請求を受けるリスクを買い手が警戒します。
未消化役務は貸借対照表の前受金残高を一律に差し引くだけでは適正な価格算定ができません。顧客への提供コストや解約確率を多角的に分解し、事業の実態収益力に整合させる緻密な調整が不可欠です。
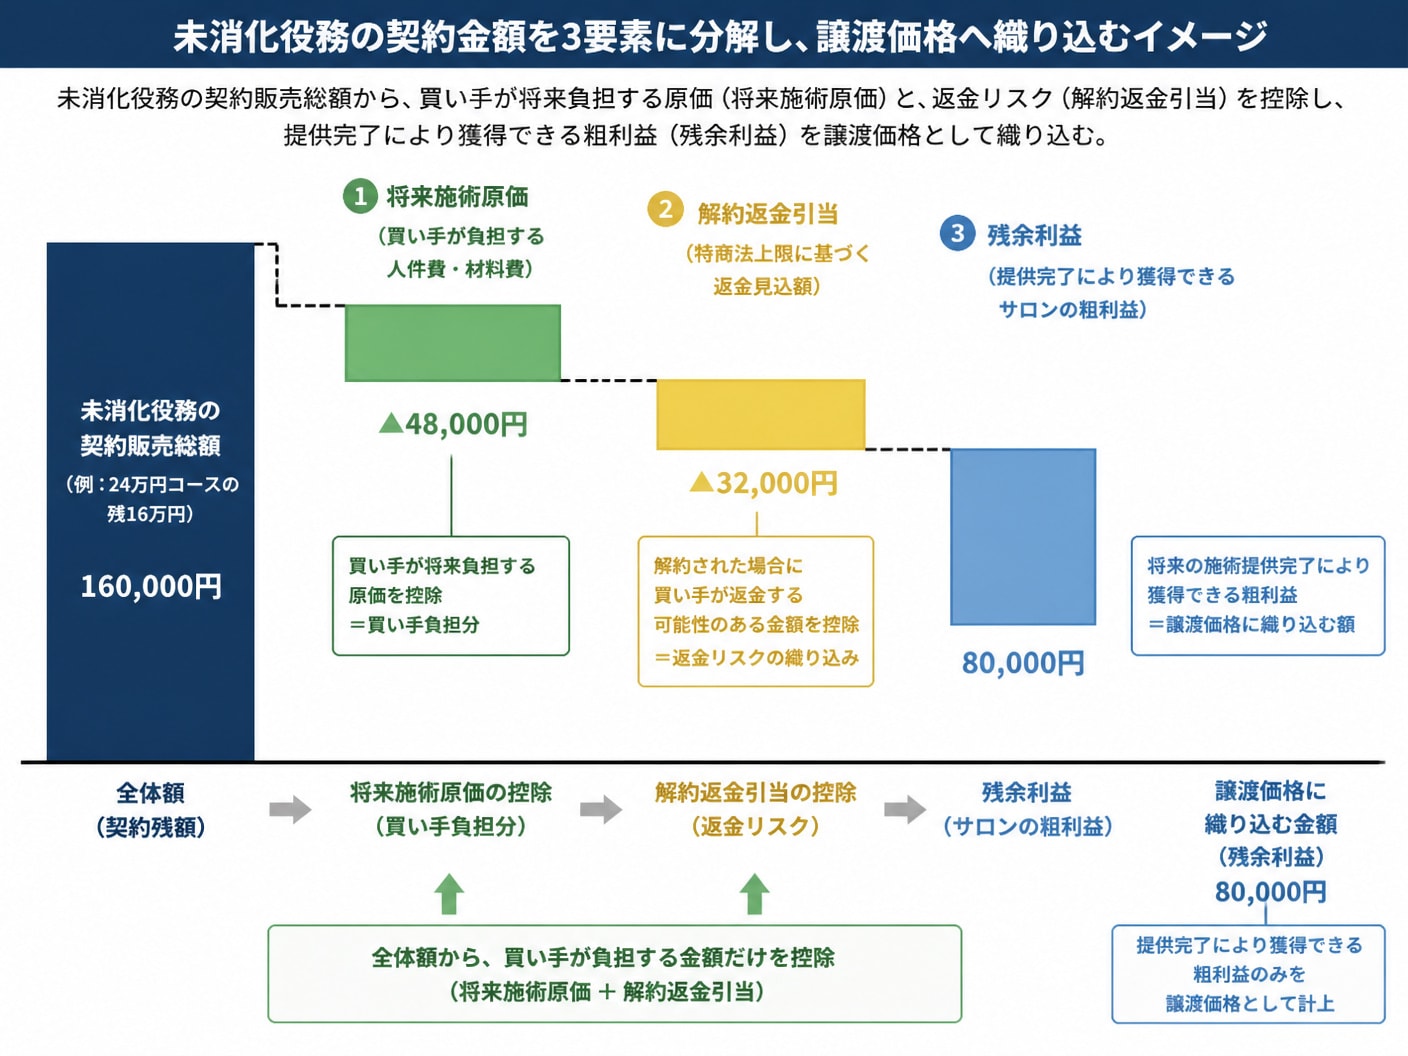 2-1. 販売価額と将来施術原価および返金見込額を三分割する実務
未消化役務の整理では「未消化役務の販売価額」「将来施術原価」「解約時返金見込額」の3つを厳格に切り分けます。これらを混同して処理すると、企業価値評価が歪み交渉決裂の原因となります。
未消化役務の販売価額:契約書面上の総額から提供済み回数分を引いた金額であり、顧客請求権の全体規模を示します。
将来施術原価:買い手企業が残余回数を消化するために実際に要する人件費、化粧品等の消耗品原価、水道光熱費の実費です。
解約時返金見込額:中途解約が発生した際に特定商取引法および契約規約に基づいて顧客へ現金を払い戻す理論上限額です。
たとえば24万円・全12回(1回あたり2万円換算)のコースで4回消化済の場合、未消化販売価額は16万円です。1回あたりの直接原価が6千円であれば残り8回の将来施術原価は4万8千円となり、買い手の実質的な負担はこの原価部分に予約枠の機会費用を加味して算出します。
2-2. 会計の前受金と顧客台帳が不一致となる原因別の点検項目決算書の前受金残高とPOSレジや予約システムの未消化役務データが一致しないケースは日常的に見られます。この乖離を放置するとデューデリジェンスで財務管理能力を疑われ、大幅な価格減額を要求されます。
役務消化の入力漏れ:施術完了時にスタッフが紙カルテへ記載したものの、POSシステムの役務消化ボタンを押し忘れた事象。
キャンペーンや紹介特典:無償付与した無料体験チケットやサービス回数が、有償の未消化役務残高に混ざって集計されている状態。
中途解約の会計未処理:店頭で返金対応を完了したにもかかわらず、会計上で前受金振替の仕訳が計上されていない不備。
照合作業では、期首未消化残高に新規販売額を足し、当月役務提供額・解約額・失効額を差し引いて期末残高を算出する月次ロールフォワードを作成します。
2-3. 正常化営業利益から未消化負債を控除する企業価値評価法エステサロンの価値評価は、一般的に「時価純資産+実質営業利益の2〜5年分」とする年倍法(修正純資産法+営業権)が多く用いられます。しかし、エステ特有の評価実務では、この計算式に未消化役務の負債調整を直接適用します。
オーナー個人の私的経費や役員報酬の過不足を調整して「正常化営業利益」を導出した後、超過収益力を査定します。そのうえで、時価純資産の負債項目に含まれる前受金について、将来施術原価や返金想定額をベースとした実質負債額へ置き換えます。
現金を先受けして利益が一時的に膨らんでいるだけの見せかけの黒字は、正常化のプロセスで厳格に排除されます。
2-4. 有効期限切れチケットや失効予測を査定へ織り込む調整基準利用規約上は有効期限切れとなっている回数券であっても、買い手は全額を債務免除されたものとは評価しません。現場で例外的な期限延長や口頭での猶予が慣例化している場合、事後的な来店要求や返金トラブルのリスクが残るためです。
過去1〜3年分の利用実績データから、期限切れ後に実際に来店した割合や返金トラブルに発展した比率を算出します。この失効実績率を基に、将来発生し得る役務提供負担を引当金として見積もり、企業価値査定へ反映させます。
顧客に対して厳格に権利失効を主張できる契約書面と運用の証跡が揃っていれば、負債控除額を最小限に抑えられます。
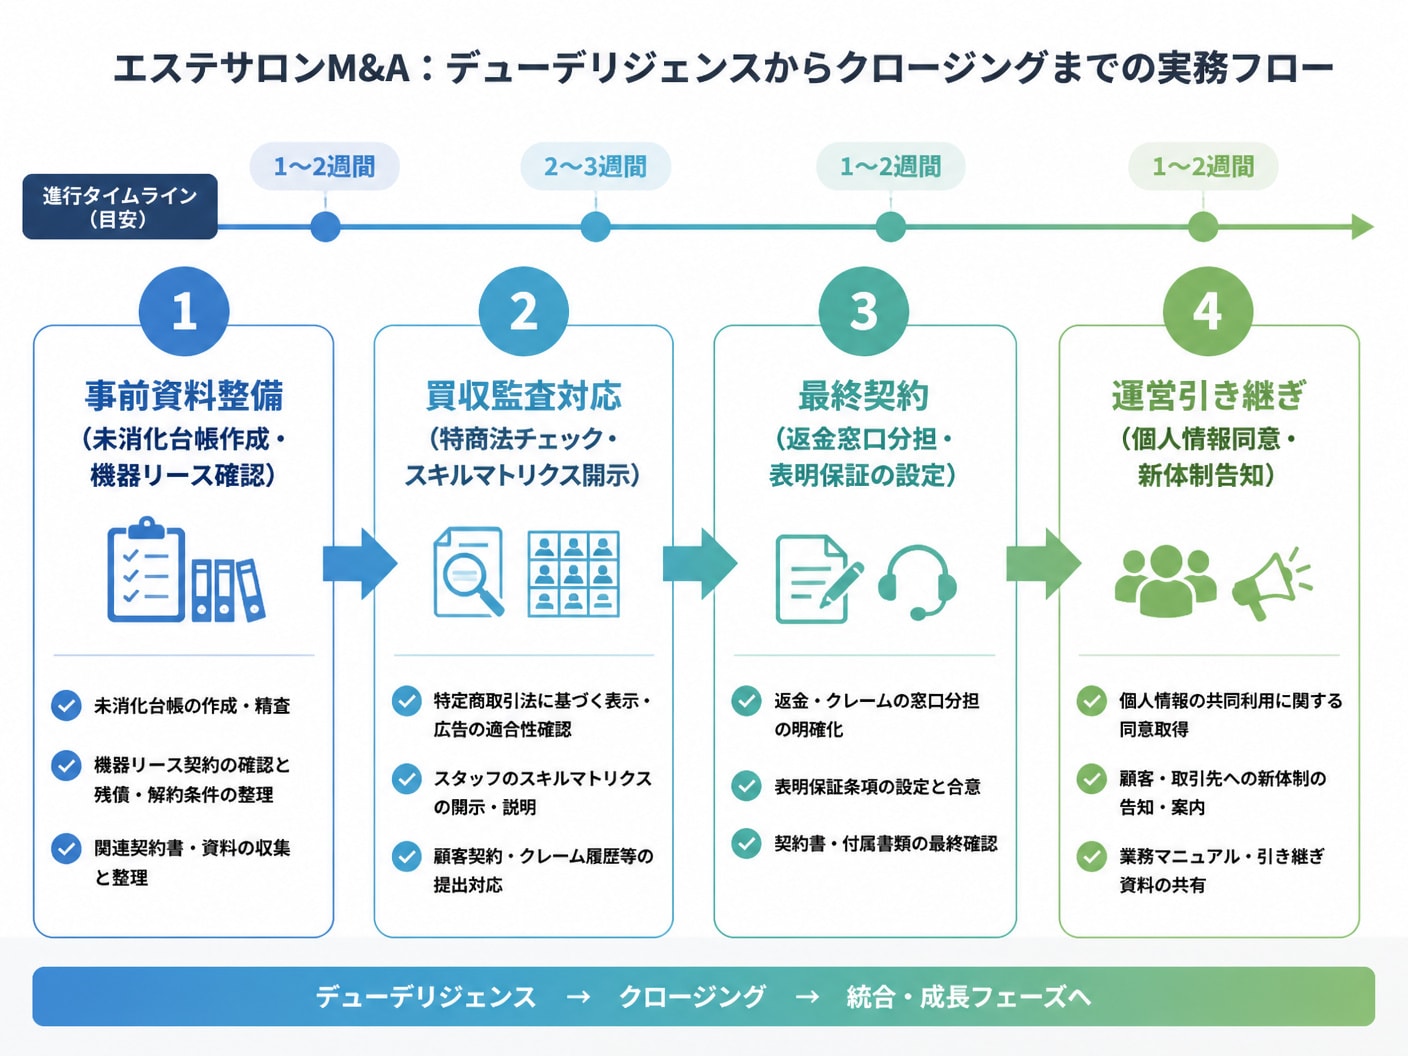
デューデリジェンスを滞りなく通過するためには、紙とデジタルに分散した店舗情報を体系的なデータルームへ集約する必要があります。買い手側の調査視点を先回りし、契約、人事、法令遵守の各領域で整合性の取れた証拠を揃えることが鍵です。
 3-1. 財務や顧客台帳からリース機器まで揃えるべき開示資料
買い手候補およびFAが最初に要求するのは、契約単位で未消化状況が一覧化された役務管理台帳と会計帳簿の突合資料です。あわせて、施術に使用している痩身機や脱毛機が自社所有か、割賦か、リース契約かを明確に区別した機器台帳が求められます。
未消化役務台帳:顧客ID、契約日、コース名、総回数、消化回数、残回数、契約残額、有効期限、支払方法の一覧。
特定継続的役務関係書類:過去に顧客へ交付した概要書面および契約書面の雛形、記入済控えのサンプル、信販会社の決済履歴。
機器・店舗関連書類:美容機器のリース契約書、残債証明書、保守点検記録、店舗賃貸借契約書、原状回復特約の条項写し。
特にリース機器は契約条項に「チェンジ・オブ・コントロール条項(支配権変更条項)」が含まれていることが多く、株式譲渡であってもリース会社の事前承諾が必要になる場合があります。
3-2. 施術スタッフの雇用維持と技術品質を守るスキル棚卸しエステティシャンの離職は未消化役務の消化不能を意味し、顧客の解約ラッシュと売上急減を直接引き起こします。属人的な技術に依存した運営から脱却するため、スタッフごとのスキルマトリクスを策定して買い手へ提示します。
どのスタッフがどのマシンを操作でき、どの手技を単独で提供できるかを一覧化することで、買い手は買収後の稼働維持を正確に見通せます。また、歩合給の計算式や指名手当の体系をあらかじめ文書化しておくことも重要です。
引き継ぎ期間中のオーナーの関与度合いや、技術講習の引き継ぎスケジュールを事前に設計することがスタッフの不安を和らげます。
3-3. カルテや施術写真を含む個人情報を適法に移転する手続き施術前後のビフォーアフター写真やカウンセリングシート、肌トラブルの履歴は個人情報保護法における要配慮個人情報に該当し得ます。事業譲渡によってこれらを別法人へ引き渡す場合、利用規約やプライバシーポリシーの改定と適切な移行手続きが欠かせません。
事業譲渡であっても事業の承継に伴う個人データの提供は第三者提供の例外規定が適用されますが、利用目的の範囲内でのみ利用が認められます。承継後に買い手が別目的でデータを利用する場合は、事前に顧客本人からの個別同意取得が必要です。
デューデリジェンスの段階では、顧客カルテの氏名や連絡先をマスキングしたサンプルを開示し、情報漏洩を防ぎます。
3-4. 施術の提供義務と返金窓口の担当を明確にする最終契約条項最終譲渡契約書(SPA)においては、未消化役務を「誰が」「いつまで」提供し、中途解約時の返金を新旧オーナーのどちらが金銭負担するかを厳密に定式化します。曖昧な取り決めはクロージング後の重大な紛争要因となります。
一般的な実務では、事業譲渡実行日までに受領した前受金相当額を売り手から買い手へ引き渡すか譲渡対価から控除し、以後の施術および返金窓口はすべて買い手が引き受けるスキームが採られます。加えて、過去の違法な勧誘や書面不備に起因する解約損害については売り手が補償する表明保証条項を設けます。
トラブル時の窓口対応マニュアルと責任分担を契約書別紙に明記しておくことが、事業運営の停滞を防ぐ防波堤となります。
エステサロンの売買現場では、未計上負債の扱いや売却告知後の解約リスクについて売り手と買い手の双方が激しい議論を交わします。実務上頻出する3つの疑問について、標準的な解決基準を解説します。
4-1. 簿外の未消化役務が存在すると譲渡価格は減額されるのか会計帳簿に計上されていない未消化役務がデューデリジェンスで判明した場合、原則として譲渡対価から減額されます。買い手にとっては予定外の施術原価負担や返金リスクが生じるためです。
減額幅は未消化販売額の全額ではなく、将来の施術原価や過去の解約返金実績率を基準に算出されることが一般的です。ただし、帳簿の信頼性が著しく損なわれたと判断されれば、案件自体がブレイクするリスクもあります。
4-2. 売却公表後に顧客から解約返金を求められた際の費用負担オーナー交代の告知に伴い顧客から返金要望が急増した場合、最終契約書で定めた基準日とリスク分担条項に基づいて負担先を決定します。引き渡し前に発生した解約は売り手負担、引き渡し後の解約は承継資産を受け取った買い手負担とするのが基本です。
ただし、事前の説明義務違反や運営方針の独断変更など買い手側の責めに帰すべき事由がある場合は、買い手が全額を負担するよう契約で規定します。
4-3. 有効期限切れの回数券も買収側への引継ぎ対象となるのか規約上有効期限を過ぎた回数券であっても、過去に期限延長を受け入れていた経緯があるサロンでは、顧客台帳上に引継ぎ対象として残す必要があります。買い手が現場で突如厳格に失効を告げると、悪質なクレームや行政通報へ発展しかねません。
失効分のうち再来店が予想される一定割合を算定し、クレーム予防のための代替メニュー案内や失効引当金としての価格調整を行って引き継ぎます。
5. 回数券や既存顧客の承継を相談できる美容サロンのM&A・事業譲渡の専門仲介エステや脱毛、ネイルなどの美容サロンにおけるM&Aは、店舗設備や内装の売買にとどまらず、顧客・会員、スタッフ、ブランド、運営ノウハウ、収益力といった無形資産を適切に評価して引き継ぐ高度な専門実務です。一般的な仲介会社では判断が難しい未消化役務の負債性や特定商取引法への適合性も、サロン業界に特化した知見があれば適正な企業価値として整理できます。
美容サロンのM&A・事業譲渡の専門仲介を提供するM&A PMI AGENTは、1店舗の小規模サロンから複数店舗を展開する事業者まで、後継者不在の事業承継やオーナー引退、事業の選択と集中に伴う売却を包括的に支援しています。
M&A、デューデリジェンス(DD)、承継後の経営統合(PMI)の一貫した視点から、事業譲渡と株式譲渡のスキーム比較や、スタッフの雇用・既存会員を含めた承継スキームを提案します。
売却方針が確定していない検討初期の段階であっても、顧客・会員や運営体制を事業価値として可視化する現状整理から相談が可能です。秘密保持契約の締結後に段階的な情報開示を行い、匿名情報での買い手候補探索からスタッフや顧客への伝達方法の設計まで、事業の継続性を最優先にした支援体制が整っています。初回オンライン相談は無料で全国から利用できます。
6. まとめ:適切な役務管理がエステサロンの譲渡価値を高める未消化役務や前受金の透明性を高め、正確な台帳と法令遵守を確立することが、エステサロンを希望価格で安全に承継するための最大の武器となります。
\ 美容サロンの売却をご検討中の方へ /
エステ・脱毛・ネイルサロンの売却について、事業価値の整理から買い手候補の探索までサポートします。
詳細はコチラ
編集者の紹介