ジムの開業資金はいくら必要?初期費用・運転資金・融資を解説
ジム開業に必要な資金は、店舗規模や業態によって300万円から数千万円まで大きく変動します。無計画な資金調達は黒字化前の資金枯渇を引き起こすため、初期費用と運転資金を明確に分離した緻密な計算が不可欠です。本記事では、損益分岐点から逆算する資金計画と融資攻略のロジックを解説します。
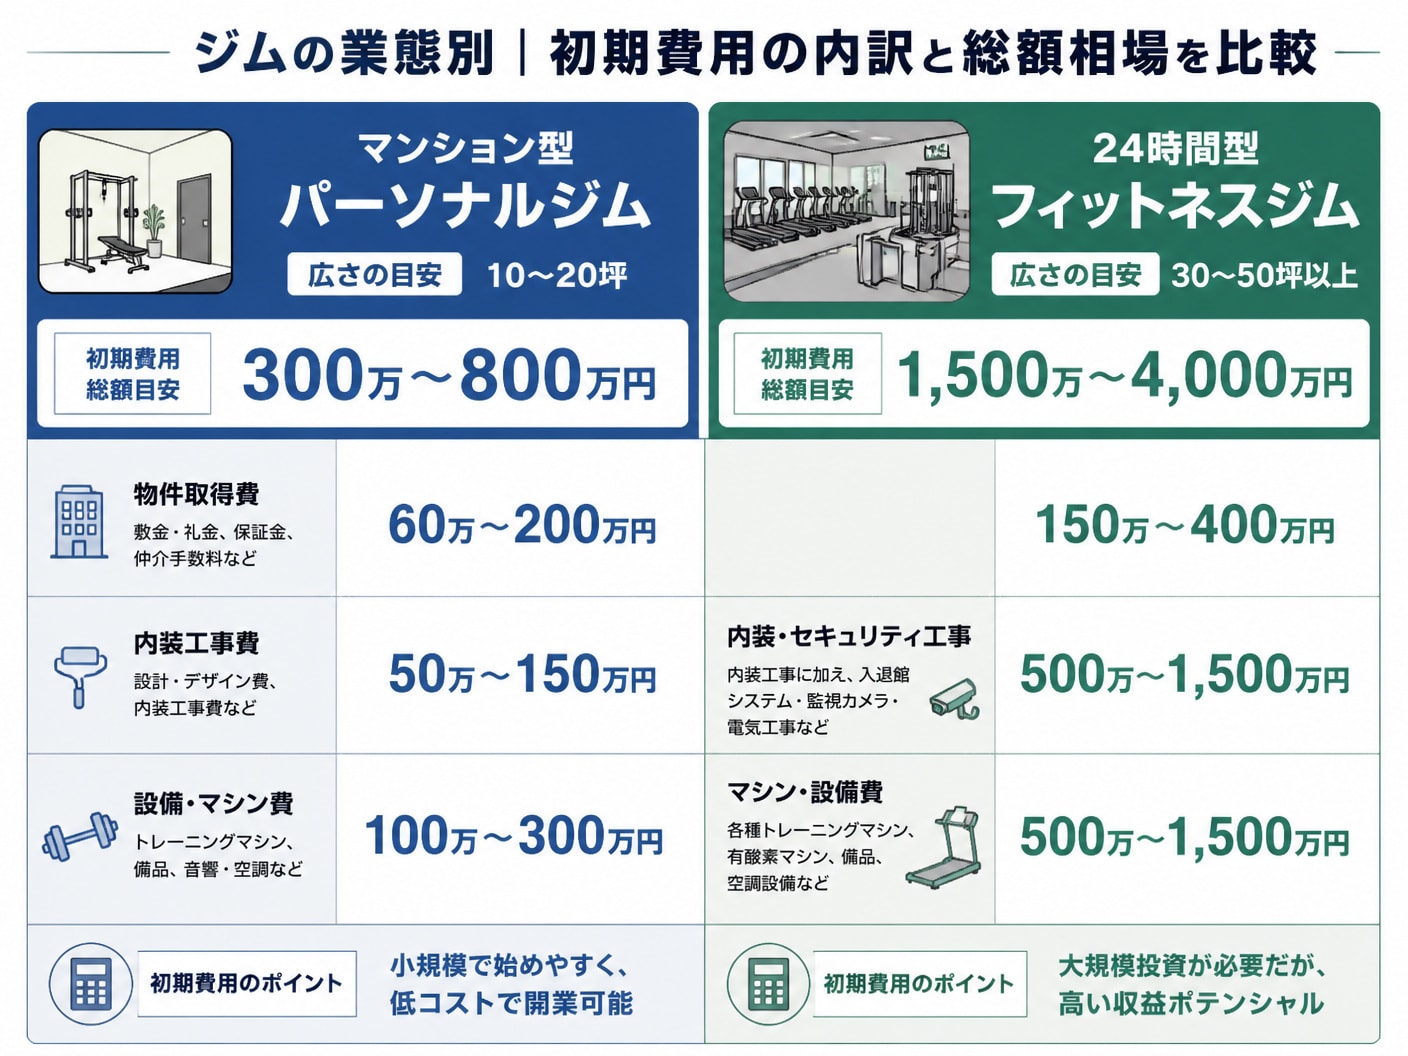
1. ジムの開業資金はいくら必要か初期費用と坪数別相場を比較ジム開業における総資金は、物件取得やマシン導入にかかる初期費用と、開業後のランニングコストを支える運転資金の合算で決定されます。マンション型の小規模パーソナルジムであれば300万〜800万円程度が相場となりますが、24時間型のマシン特化型ジムでは数千万円規模の投資が必要です。
設備投資の規模が大きい業態ほど、固定費の回収に必要な会員数が増加し、損益分岐点に達するまでの時間が長くなる傾向があります。事業形態に応じた資金構造の違いを把握することが、計画の第一歩となります。
 1-1. マンション型パーソナルジムで必要な内装費とマシン導入費
10〜20坪程度のマンションやコンパクトなテナントで開業するパーソナルジムは、初期投資を最も低く抑えられるモデルです。物件取得費は家賃の3〜6か月分が目安となり、都内近郊の好立地であれば60万〜200万円程度のキャッシュが必要となります。
内装費と設備費の具体的な試算データは以下の通りです。防音床材の施工や照明・空調設備を整える内装工事費には50万〜150万円、マルチラックやダンベル、可変式ベンチなどのマシン調達費用には100万〜300万円を想定する必要があります。
費用項目 | 内容・仕様 | 金額目安 |
|---|---|---|
物件取得費用 | 敷金・礼金・保証金(家賃の3〜6か月分) | 60万〜200万円 |
内装工事費用 | 衝撃吸収床材、防音施工、照明・空調設備 | 50万〜150万円 |
マシン・設備費用 | パワーラック、マルチステーション、ウエイト類 | 100万〜300万円 |
備品・販促費用 | アメニティ、システム導入、初期広告費 | 30万〜80万円 |
30坪以上のテナントで展開する24時間型フィットネスジムは、無人経営を実現するための高度な設備投資が前提となります。物件取得費は敷金・保証金が家賃の6〜12か月分に及ぶケースが多く、150万〜400万円以上の初期キャッシュが引き出されます。
さらに、セキュリティ対策が経営の生命線となるため、スマートロックや防犯カメラ、遠隔監視システムといった入退室管理システムの導入に100万〜300万円のコストが発生します。複数台の有酸素マシンやストレングスマシンを揃える器具調達費を含めると、初期費用だけで1,500万〜3,000万円規模に膨らみます。
設備投資の回収期間が長くなるため、毎月の減価償却費と固定費を考慮した資金調達設計が極めて重要です。
1-3. 物件契約前に確認したい隠れコストと見積漏れしやすい項目店舗物件の契約後に発覚する追加費用は、資金計画を根底から破綻させるリスク要因です。代表例がビル側の電気容量不足に伴う幹線増設工事であり、数拾万円から100万円以上の想定外な出費となる場合があります。
電気・水道・排水設備の容量増設工事費用(50万〜150万円)
ビル指定の給排水・防音・消防設備の施工追加要件(30万〜100万円)
退去時の原状回復義務にかかるスケルトン戻し費用引当(坪あたり3万〜7万円)
また、消防法上の排煙設備や非常用照明の設置義務、あるいは防音・防振対策の追加工事など、見積書に載りにくい項目を事前にプロの目で精査することが欠かせません。
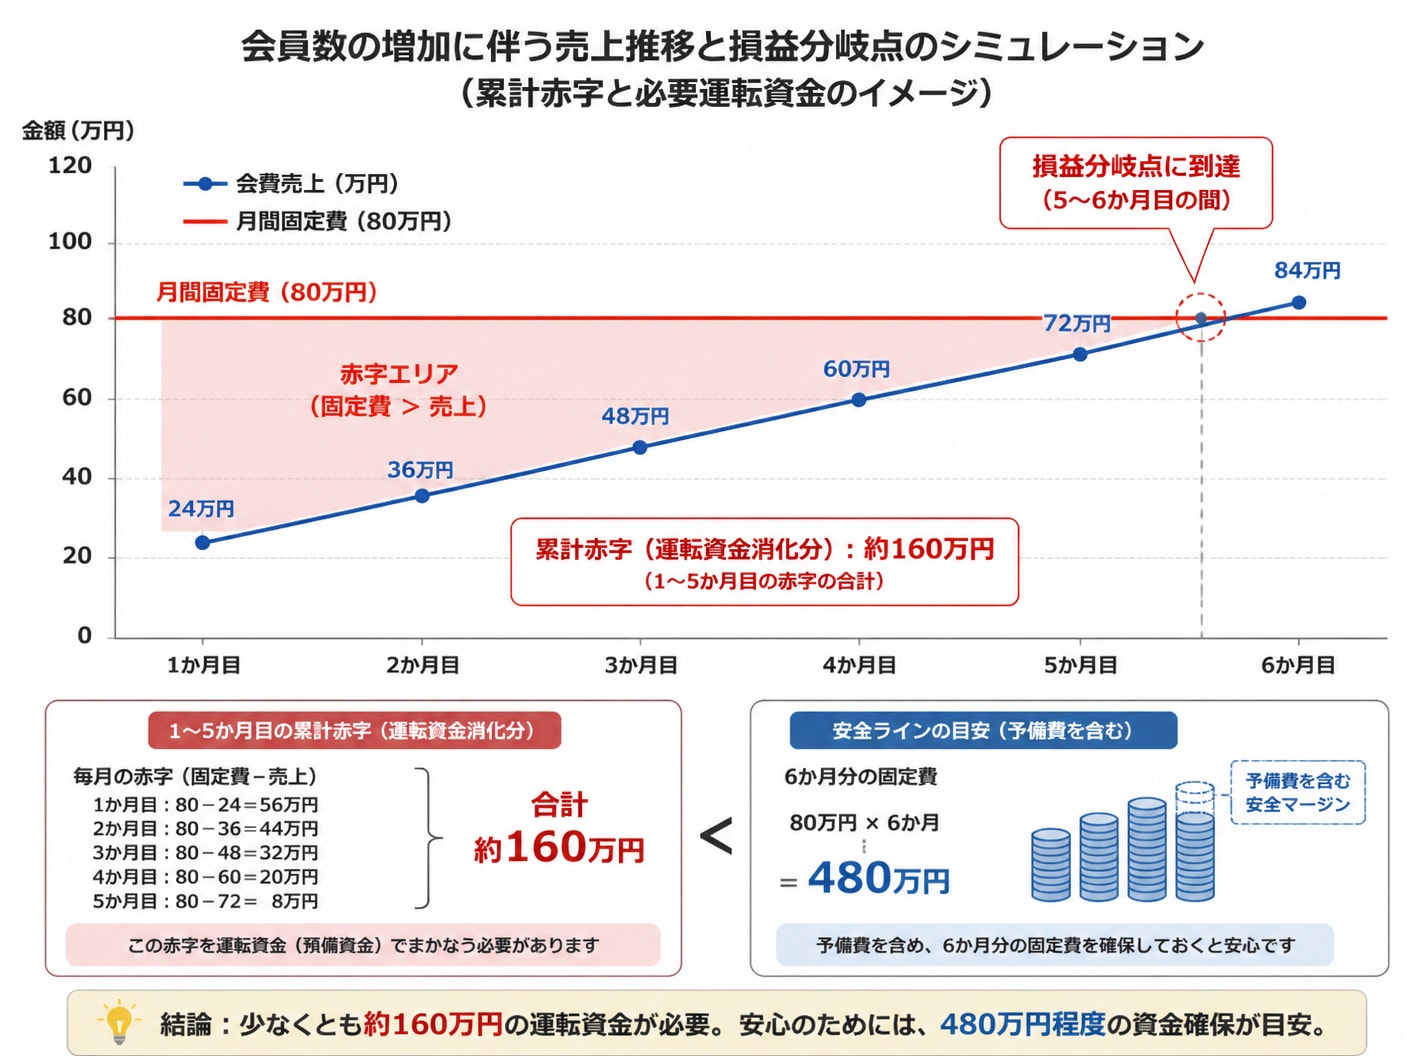
2. 会員推移と損益分岐点から計算する半年分の現実的運転資金ジム経営における失敗の多くは、開業直後の赤字期間を耐え抜くための運転資金不足に起因します。会員数がゼロの状態からスタートし、ストック収入が固定費を超える「損益分岐点」に到達するまでには、一般的に3〜6か月以上の期間を要します。
したがって、最低でも月間固定費の6か月分に相当する運転資金を開業前に現金化しておくことが、安全な事業継続の絶対条件となります。
 2-1. 家賃やシステム月額費など毎月確実に発生する固定費の試算
会員数の増減に関わらず毎月発生する固定費を、1円単位まで正確に把握することから運転資金の計算が始まります。家賃、人件費、水道光熱費、月額システム料、マシンリース料など、出て行く資金構造を明確に数値化しなければなりません。
24時間型ジムやスタッフ雇用型の店舗では、電気代の定額上昇や人件費が固定費を押し上げます。ワンオペのパーソナルジムであっても、集客を維持するための広告宣伝費は削れない固定費として計算に入れるべきです。
固定費項目 | 小規模パーソナルジム(12坪) | 中規模24時間ジム(40坪) |
|---|---|---|
店舗家賃・共益費 | 15万〜25万円 | 40万〜80万円 |
人件費(雇用・業務委託) | 0万〜25万円(ワンオペ前提) | 30万〜60万円 |
水道光熱費・通信費 | 3万〜5万円 | 10万〜20万円 |
広告宣伝費(継続集客) | 5万〜10万円 | 15万〜30万円 |
システム利用料・保守費 | 2万〜4万円 | 5万〜10万円 |
月間固定費 合計 | 25万〜69万円 | 100万〜200万円 |
損益分岐点到達時期を見誤る最大の原因は、会員の「純増数」を過大評価することです。フィットネス業界では毎月3〜5%前後の退会者が自然発生するため、新規入会数から退会数を差し引いた「純増ペース」でモデルを構築する必要があります。
例えば、月会費8,000円、固定費80万円のジムで損益分岐点となる100名の会員を目指す場合、毎月15名の新規入会があっても毎月5名の退会が発生すれば純増は10名です。スタート時30名の場合、100名に達するには7か月を要します。
さらに、1〜3月の繁忙期と夏以降の閑散期といった季節変動も考慮し、保守的な収支計算を行うことが資金ショートを防ぎます。
2-3. 経営者自身の最低生活費を運転資金に組み込むべき構造的理由個人事業主や小規模法人の設立において見落とされがちなのが、事業者自身のプライベートな生活費です。店舗が黒字化するまでの期間、経営者の個人口座へ役員報酬や事業主貸を引き出せなければ、個人の生活が破綻し事業継続が不可能になります。
事業上の運転資金とは別に、最低でも半年分の生活費(月額20万〜30万円×6か月=120万〜180万円)を確保するか、これを事業計画上の運転資金引当に組み込んで融資調達を行うロジックが必要です。
生活費の圧迫は焦りからくる過度な値下げや不要なコストカットを引き起こし、サービスの質を低下させる悪循環を生みます。
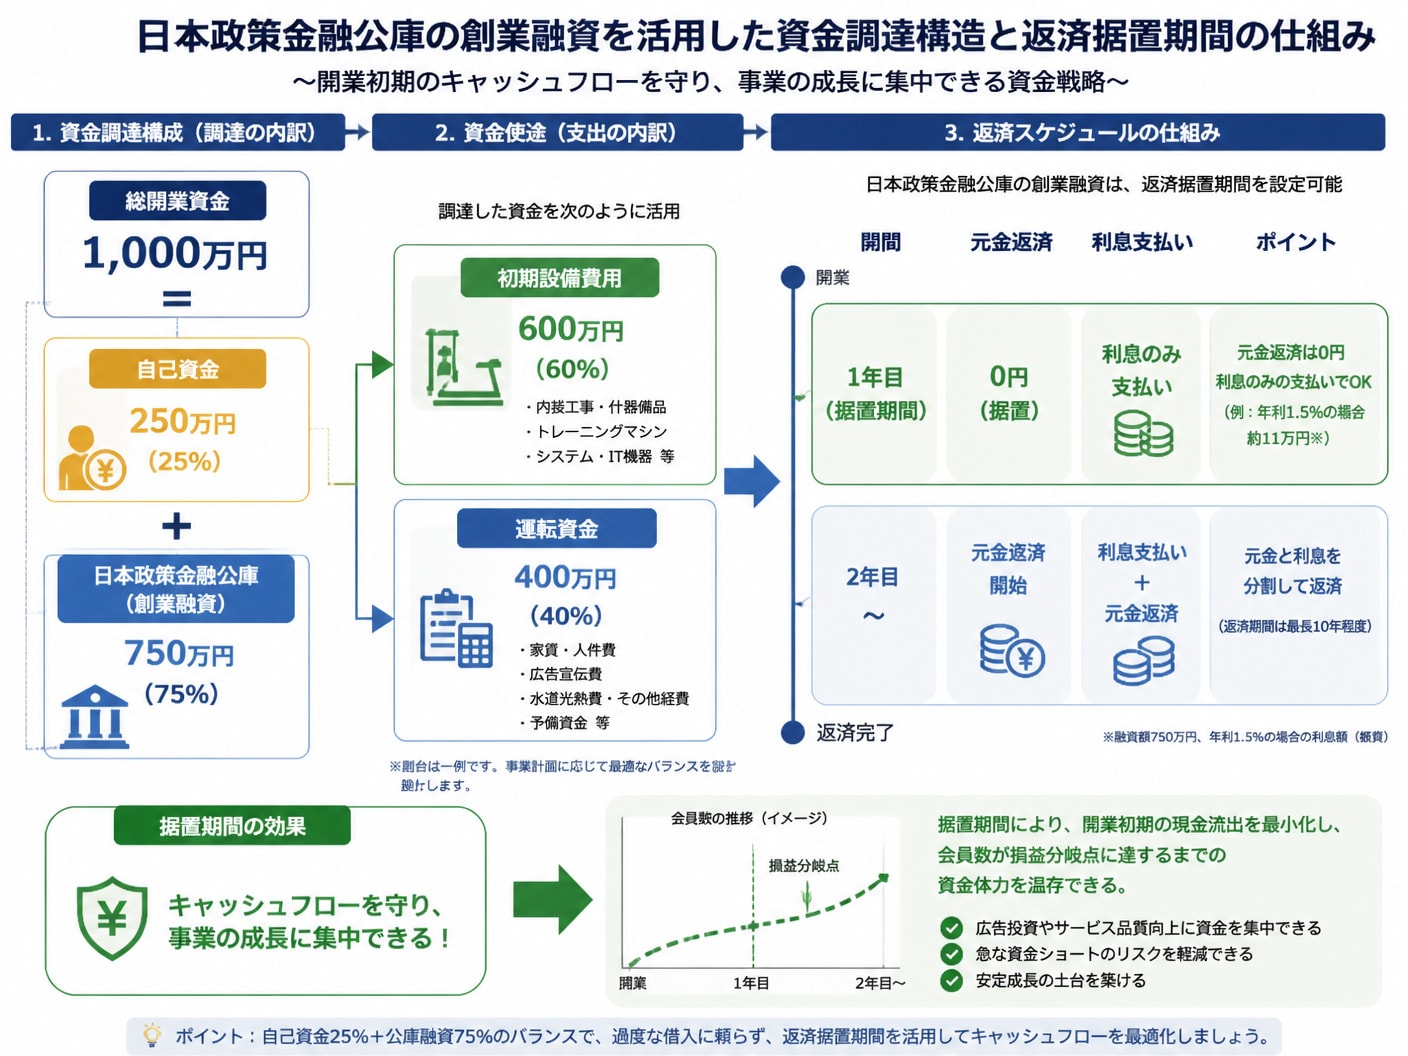
3. ジム開業資金の融資審査を攻略する日本政策金融公庫の解説ジム開業に必要な総資金を自己資金のみで賄えるケースは稀であり、政府系金融機関である日本政策金融公庫の創業融資を活用するのが一般的な調達戦略です。「新規開業・スタートアップ支援資金」などの制度では、無担保・無保証人で長期の借入が可能となります。
ただし、融資実行のためには自己資金の準備状況や、事業計画の客観的な実現可能性を論理的に証明しなければなりません。
 3-1. 自己資金の適正割合と金融機関から信用を得る準備のプロセス
日本政策金融公庫の融資審査において、自己資金の金額とその準備プロセスは事業者の本気度を測る最大の指標です。制度上の要件を満たすだけでなく、実務上は開業総資金の20〜30%以上の自己資金を用意することが融資成功率を著しく高めます。
審査担当者は単に口座残高を見るのではなく、過去6か月〜1年以上の通帳履歴を確認します。毎月の給与からコツコツと計画的に貯蓄されたプロセスが評価されるためです。
直前に一括で口座に入金された出所不明の「見せ金」は厳しく追及され、自己資金として認められないばかりか信用を著しく損ないます。
3-2. 創業計画書で面談担当者を納得させる会員獲得根拠の示し方融資面談で最も厳しく追及されるのが「創業計画書に記載された売上予測(会員数)の根拠」です。「頑張って集客する」といった定性的な意気込みは審査で一切評価されません。
一次商圏(店舗から半径1〜2km圏内)の人口動態とターゲット層の世帯数データ
競合ジムの料金設定、設備内容、サービス構成に対する自店舗の明確な差別化要因
Web広告の想定CPA(顧客獲得単価)とポスティングチラシの反応率に基づく集客試算
商圏データに基づき、「なぜこのエリアで月間○名の会員が獲得できるのか」を客観的な数値で論理立ててプレゼンテーションする準備が必要です。
3-3. 地方自治体の制度融資や各種補助金を賢く併用する優先順位資金調達の選択肢は公庫融資だけに留まりません。地方自治体、民間金融機関(信用金庫・地方銀行)、信用保証協会が連携して提供する「制度融資」も有効な調達手段です。公庫と制度融資を同時に申請する協調融資を組むことで、より大きな満額回答を引き出すことが可能になります。
また、「小規模事業者持続化補助金」などの国の補助金制度を活用すれば、Webサイト制作や販促費の一部(上限数拾万〜数百万円)を後払い受給できます。
補助金は即時の資金流入にならないため、まずは公庫融資で必要なキャッシュを確実に確保し、補助金は将来の設備投資費用として位置付ける優先順位が鉄則です。
4. 資金繰りを悪化させないための初期費用削減策と開業手順
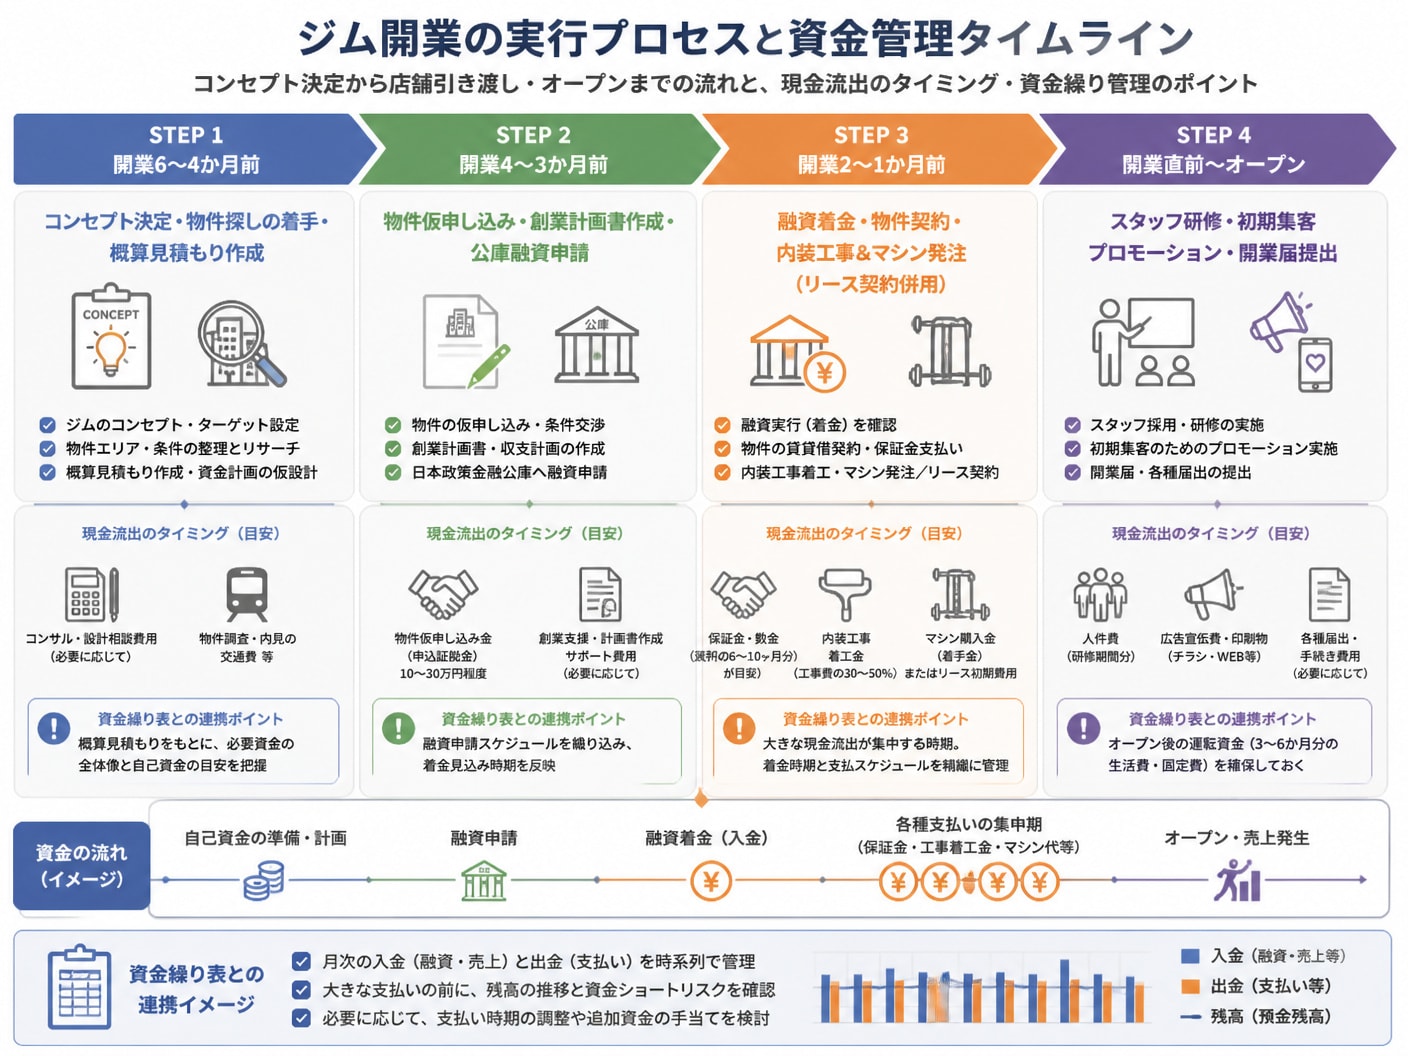
初期投資の肥大化は、開業後の返済負担や減価償却費を重くし、黒字化へのハードルを不必要に引き上げます。開業時の現金流出(イニシャルコスト)を最小化する戦略を講じると同時に、黒字化までのキャッシュフローを可視化する管理体制の構築が必要です。
物件選定から機器調達、資金繰り表の作成に至るまで、構造的なコスト削減アプローチを実行することが重要です。
 4-1. 居抜き物件を活用とリース契約による初期費用の大幅圧縮術
初期費用を劇的に圧縮する最も効果的な手法が、同業種の撤退店舗などを引き継ぐ「居抜き物件」の活用です。防音工事や床材施工、給排水設備が既に整っている場合、スケルトン物件と比較して内装工事費を50〜80%削減できるケースが存在します。
また、数十万〜数百万円にのぼるトレーニングマシンを買い取りではなく「リース契約」や「サブスクリプション利用」に切り替える手法も有効です。初期の現金流出を抑え、毎月の経費(損金)として処理することで、手元の現金残高を保護できます。
ただし、リース契約は中途解約不可のリスクや支払い総額が割高になる側面もあるため、資金繰り計画とのバランス見極めが必須です。
4-2. 資金繰り表を作成して黒字化までのキャッシュフローを可視化損益計算書上の「黒字」と手元の「現金残高」は一致しません。借入金の元金返済や売掛金の入金ズレにより、帳簿上は利益が出ていても現金が枯渇する勘定合わずに陥るリスクがあるためです。これらを防ぐために、開業後6か月〜1年間の「日別・月別資金繰り表」の作成が不可欠となります。
入金額と出金額のタイミングを毎月グラフ化し、現金残高が最も下振れする時期をあらかじめ特定しておきます。据置期間の設定や予備資金の積み増しを行うことで、破綻リスクを事前に排除することが可能です。
4-3. コンセプト決定から店舗引き渡しまで失敗しない開業プロセスジム開業を成功させるには、適切なスケジューリングと順序立てた手続きの実行が求められます。物件契約を急ぐあまり、融資審査が間に合わず手付金を失うといったトラブルは典型的な失敗パターンです。
ターゲット層と提供価値を明確化する事業コンセプトの策定(開業6か月前)
物件探しと並行した概算見積もりの取得・創業計画書の作成(開業4〜5か月前)
物件仮申し込みおよび日本政策金融公庫への創業融資申請(開業3〜4か月前)
融資内諾後の本物件契約・内装工事着手・マシン発注(開業1〜2か月前)
開業届等の行政手続き・事前集客プロモーションの実施(開業直前)
各フェーズにおける資金調達と契約のタイミングを厳密にコントロールすることが、無用な空家賃の発生を防ぎます。
5. ジム開業の資金計画でよくある質問(FAQ)
ジムの独立開業や創業融資の実行過程において、多くの経営者が直面する典型的な疑問とその対策について解説します。
5-1. 運転資金が開業途中で不足しそうになった時の対処法は?開業後に集客が立ち遅れ、想定以上に運転資金が減少し始めた場合、手元の現金が完全に底をつく前に迅速なアクションを起こす必要があります。第一に行うべきは、即効性のある集客施策へのリソース集中と、固定費の緊急見直しです。
金融機関に対する追加融資の相談も選択肢ですが、業績が下落している最中の追加借入審査は極めて厳しくなります。そのため、日本政策金融公庫などの既存借入先に対して「返済条件の変更(リスケジュール)」を申請し、元金返済を一時的に据え置いてもらう交渉を行うことが現実的なキャッシュ保護策となります。
5-2. 自己資金がゼロに近い状態でも創業融資は受けられますか?制度上、自己資金要件が緩和されている融資制度も存在しますが、実務において自己資金がほぼゼロの状態での融資審査通過はきわめて困難です。金融機関は「事業に対する計画性の欠如」および「自己リスクの未負担」と判断するためです。
どうしても自己資金が不足している場合は、親族からの贈与や金銭消費貸借、または共同経営者からの出資によって合法的に自己資金を補強するアプローチを検討します。あるいは、居抜き物件や中古マシンの活用によって開業総額そのものを大幅に下げ、必要とされる自己資金の絶対額を小さく抑える戦略が有効です。
6. ジム開業の資金設計を相談できるあなたのスポーツ ビジネスの10年後に向けたサポートジムやフィットネス事業の開業において、目先の物件契約やマシン選定だけに捉われた資金計画は非常に危険です。現場のトレーニング指導に長けたトレーナーであっても、商圏分析、収支計画、損益分岐点の算出、資金繰りといった経営管理においては未経験であるケースが多く、これが開業後の資金枯渇を引き起こす要因となります。
あなたのスポーツ ビジネスの10年後に向けたサポートは、1年以内の独立・開業を目指す個人や1店舗を経営するオーナーに対し、単なる開業支援に留まらず、10年後・20年後の働き方から逆算した事業づくりをサポートする専門相談サービスです。
「自分が現場を離れると売上が止まる」「売上はあるが利益やオーナー報酬が残らない」といった小規模ジム特有の構造的課題に対し、物件契約の前段階から商圏・立地・価格設定・集客導線・資金繰りを構造的に整理します。
開業や融資の実行を前提とせず、まずは現在地から最適な選択肢(小さく始める、店舗を改善する、多店舗化を目指す、撤退や将来の譲渡を見据えるなど)を多角的に検討できる点が特徴です。プレイヤーから経営者への脱却を図り、将来価値の残る事業基盤を構築したい方に適した選択肢となります。
7. まとめジムの開業資金を組み立てる際は、物件費用や設備投資などの初期費用と、損益分岐点に達するまでの半年分以上の運転資金を分離して計画することが絶対原則です。日本政策金融公庫の創業融資攻略には、客観的な商圏データに基づく会員数の獲得根拠と、計画的な自己資金の準備プロセスが求められます。
居抜き物件やリース等のコスト削減アプローチを駆使しつつ、緻密な資金繰り表を作成してキャッシュフローを可視化することが、ジム経営を軌道に乗せるための鍵となります。

編集者の紹介