
パーソナルトレーナーの独立資金はいくら必要?初期費用と運転資金を解説
パーソナルトレーナーとしての独立成否を分けるのは指導技術の高さではなく客観的な資金設計です。本記事では営業形態ごとの初期費用と運転資金の相場、損益分岐点の試算、創業融資や自動化手続きまで構造的に解説します。
1. パーソナルトレーナーの独立資金はいくら?初期費用と運転資金の相場パーソナルトレーナーが独立する際に必要な総資金は、選択する営業形態によって10万円から1,000万円超まで大きな幅が存在します。資金計画の第一歩は、開業時に発生する「初期費用(イニシャルコスト)」と、事業を維持するための「運転資金(ランニングコスト)」を明確に分離して算出することです。
営業形態 | 初期費用の目安 | 6か月分運転資金の目安 | 想定総必要資金 |
|---|---|---|---|
オンライン型 | 10万〜50万円 | 30万〜60万円 | 40万〜110万円 |
レンタル・間借り型 | 10万〜100万円 | 60万〜120万円 | 70万〜220万円 |
専有店舗型(小規模) | 300万〜800万円 | 300万〜600万円 | 600万〜1,400万円 |
店舗を構える場合は物件取得費や内装工事費が重くのしかかる一方、無店舗型や間借り型は固定費リスクを極小化できます。自身の保有する自己資金額と目標収益のバランスを見極め、適切な形態を選択することが重要です。
1-1. レンタルジムや出張型は初期投資十万円から始める低リスク戦略施設を所有せずレンタルジムの利用や出張指導を主軸とする形態は、大規模な設備投資を必要としないため、わずか10万〜30万円程度の初期費用でスタート可能です。主な支出項目は、予約受付・決済システムの初期導入費、Webサイト作成費、賠償責任保険料、および持ち運び用の最低限の小器具代に限定されます。
レンタルジム利用費:都度払い(1時間あたり1,500円〜3,000円程度)のため固定家賃ゼロ
予約・決済ツール初期費:0円〜3万円程度
損害賠償責任保険料:年額1万〜3万円程度
固定家賃が発生しない構造は、売上がゼロの月であっても固定費による赤字出資を防ぐ強力な安全装置となります。顧客基盤がゼロの状態から独立するトレーナーにとって、事業リスクを極限まで低減させる最も合理的な参入戦略と言えます。
1-2. 専有店舗型は内装費や保証金を含め数百万円レベルの資金が必要自分専用の店舗を構える小規模店舗型(10〜20坪程度)を選択する場合、開業初期費用として300万〜800万円規模の資金が必要です。支出の大半は「物件取得費用」「内装工事費用」「トレーニング機材購入費用」の3大要素によって占められます。
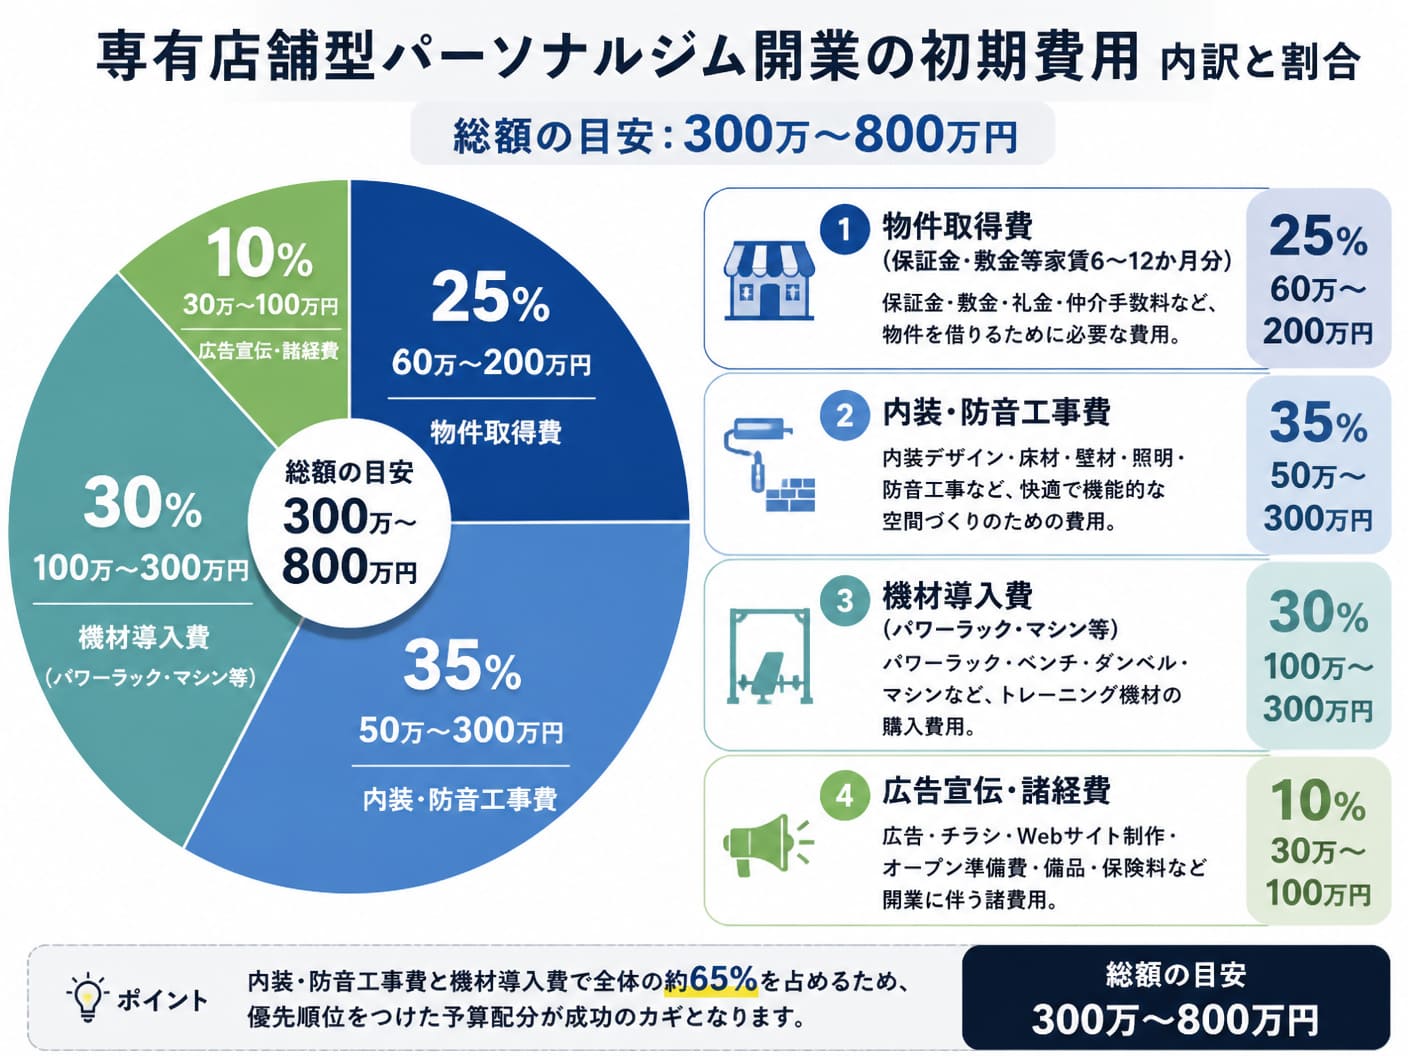
物件取得費用:家賃15万〜30万円の物件に対し、保証金・敷金(6〜12か月分)や礼金で60万〜200万円
内装・防音工事費:床の耐荷重補強や防音・衝撃吸収マット施工、シャワー設置で50万〜300万円
機材搬入費:パワーラック、マルチマシン、ダンベル一式等の導入で100万〜300万円
特に集合住宅や商業ビルの一室に入居する場合、トレーニング時の振動・騒音対策費用を怠ると近隣トラブルによる即時撤退リスクを生じさせます。物件の構造や床耐荷重(290kg/㎡以上推奨)の事前確認と十分な施工予算の確保が不可欠です。
1-3. 運転資金は最低半年分を確保し売上ゼロの時期に備える考え方独立初期における最大の失敗要因は、初期費用で手元資金を使い果たし、開業後の運転資金が不足することです。集客が軌道に乗るまでには通常3〜6か月の期間を要するため、売上が想定に届かない期間を耐え抜くための運転資金をあらかじめプールしておく必要があります。
運転資金の積算にあたっては、事業上の固定費(家賃・システム費・広告費・光熱費)だけでなく、個人事業主自身の「最低限の生活費(食費・住居費・社会保険料等)」を加算して計算しなければなりません。
月間事業固定費:30万円(家賃20万+広告費5万+諸経費5万)
月間生活費:25万円
合計必要運転資金(6か月分):(30万円 + 25万円)× 6か月 = 330万円
事業固定費だけを計算に入れて自身の生活費を除外する見積もりは、航海中に船員の食糧を計算し忘れるようなものです。売上ゼロの状況が半年続いても破綻しない300万〜600万円程度の運転資金を手元に残す計画が求められます。
2. 自己資金と固定費の計算で導く店舗型パーソナルジムの損益分岐点店舗経営を継続的に成り立たせるためには、感覚ではなく数学的なアプローチによる損益分岐点分析が必須です。毎月必ず発生する固定費と、セッションごとに発生する変動費を分解し、黒字化に必要な売上高およびセッション数を算出します。
2-1. 家賃とマシンリース代を網羅した月間の限界利益率と固定費計算損益分岐点を導き出す第一歩として、月間の「固定費」と「限界利益率」を構造化します。固定費とは売上の増減にかかわらず毎月一定で発生する費用であり、限界利益率は売上高からセッションごとの変動費(アメニティ消費、水素水代、決済手数料など)を引いた利益の割合を示します。
費用区分 | 主な項目 | 月間想定金額 |
|---|---|---|
固定費 | 家賃・共益費 | 200,000円 |
固定費 | マシンリース代 | 50,000円 |
固定費 | 予約・顧客管理システム費 | 15,000円 |
固定費 | 販促・広告宣伝費 | 50,000円 |
固定費 | 水道光熱費・通信費 | 35,000円 |
固定費合計 | - | 350,000円 |
1セッションあたりの単価を10,000円、セッションごとの変動費(決済手数料3.5%+消耗品代350円=700円)とした場合、1セッションあたりの限界利益は9,300円となり、限界利益率は93%と極めて高い水準になります。店舗型パーソナルジムは固定費比率が高く変動費比率が低い、典型的な高利益率・高固定費ビジネスの構造を持ちます。
2-2. 必要な会員数とセッション単価を明確にする黒字化ラインの試算月間固定費が35万円、限界利益率が93%の場合、事業としての損益分岐点売上高は「350,000円 ÷ 0.93 ≒ 376,344円」となります。ここにトレーナー自身の目標役員報酬(生活費・利益)として月額30万円を設定した場合、必要限界利益は合計65万円に跳ね上がります。
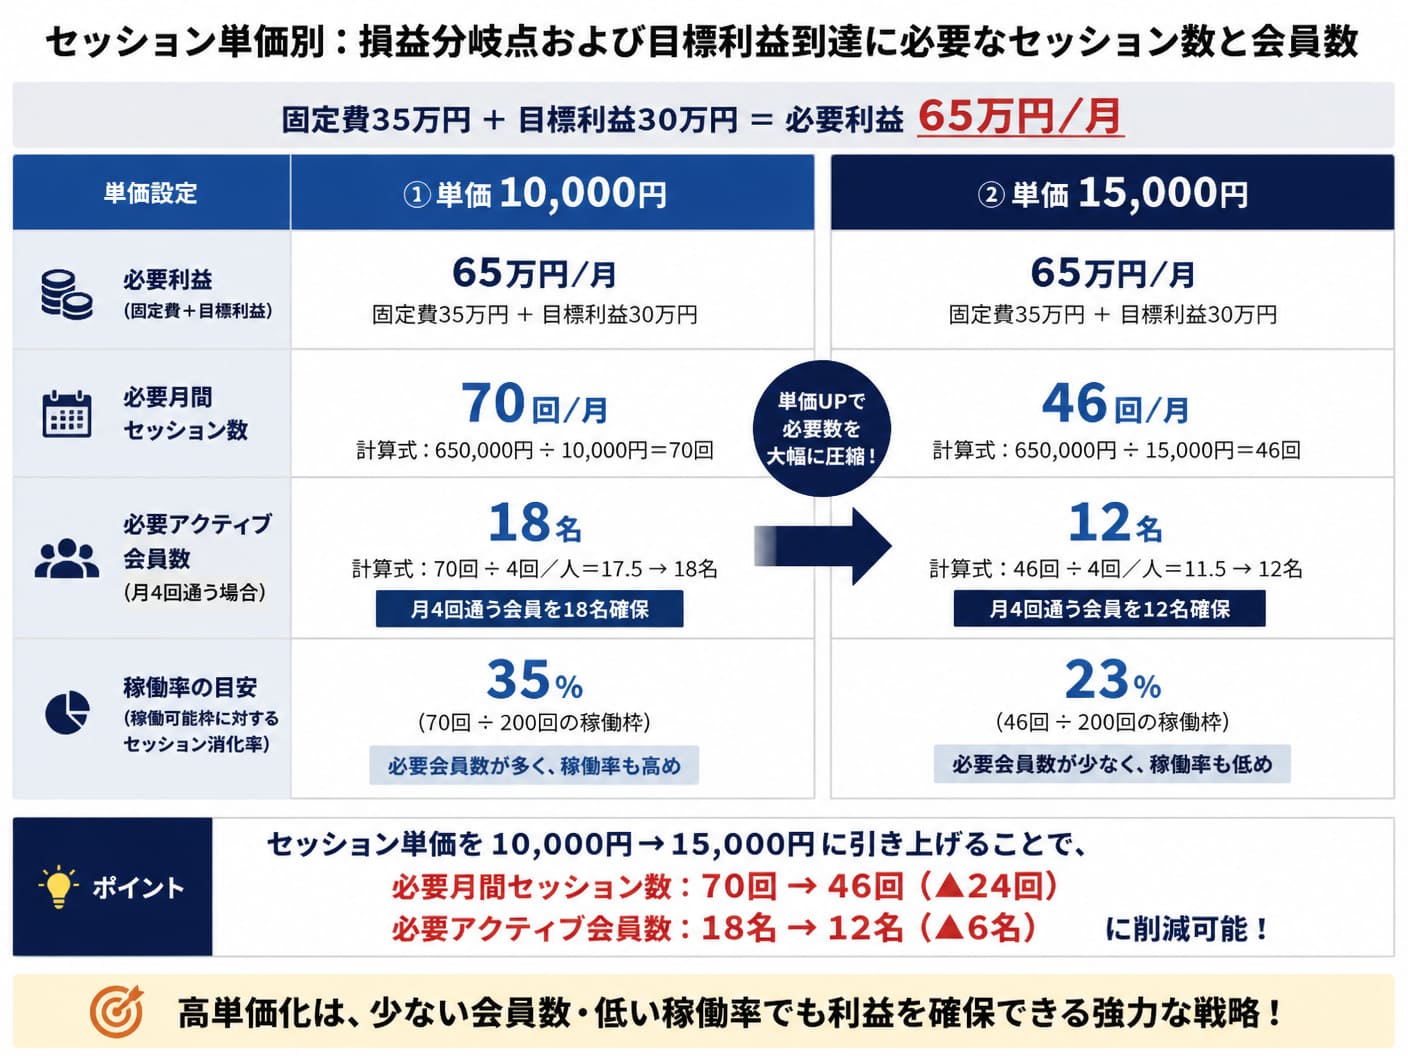
単価10,000円で設定する場合、毎月65回以上のセッションを消化する必要があります。月4回の定期来店を行う顧客であれば、常時17人〜18人のアクティブ会員を維持し続けることが黒字化の絶対条件となります。単価を15,000円まで引き上げられれば必要セッション数は46回(会員数12人)まで減少し、稼働限界の壁を回避しやすくなります。
2-3. 初期費用を使い切り三か月で撤退した失敗例から学ぶ資金分配法十分な指導力がありながら早期撤退を余儀なくされる典型的な失敗パターンは、初期の設備投資に対する資金分配の誤りです。自己資金と融資で調達した合計600万円の資金配分における「失敗例」と「成功例」の数値を比較します。
失敗パターン:内装豪華化・新品最高級マシン購入に550万円を投入し、残金50万円(集客費10万・運転資金40万)で開業。集客が立ち上がる前の開業3か月目で資金ショートを起こし撤退。
成功パターン:居抜き物件活用と中古・リース機材活用で初期投資を250万円に抑制。残る350万円を広告宣伝費(50万円)と運転資金(300万円・6か月分)へ戦略的に配分。半年かけて着実に顧客を獲得し黒字化達成。
どれほど素晴らしいマシンを導入しても、見込み顧客に認知されなければ宝の持ち腐れとなります。初期費用は「集客と運転資金を確保した後の残額」の範囲内で配分するという、逆算の思考プロセスが命運を分けます。
3. 日本政策金融公庫の創業融資や補助金を活用した効率的な資金調達術自己資金のみで店舗型の必要資金(600万〜1,400万円)をカバーすることは容易ではありません。多くの起業家は、公的な融資制度や返済不要の補助金を組み合わせることで、手元資金の安全性を維持しながら必要な開業準備金を確保しています。
3-1. 自己資金の割合と実務経験が審査通過率を左右する創業融資の基本新規開業者が最も利用しやすい金融機関は、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。本制度は無担保・無保証人で最大7,200万円(うち運転資金4,800万円)までの借入が可能であり、創業期の強力な資金調達手段となります。
審査通過を左右する2大要因は「自己資金の準備割合」と「業界での実務経験」です。制度上の要件を超えて、創業資金総額の20%〜30%以上の自己資金を蓄積していることが推奨されます。また、大手フィットネスクラブや既存パーソナルジムで数年以上の勤務経験があり、担当顧客数や売上貢献実績を客観的に証明できる場合、融資審査における返済実現性の評価は格段に高まります。
3-2. 自治体の創業手当や小規模事業者持続化補助金の活用手順と注意点資金調達の補強として、国や地方自治体が実施する補助金制度の活用も有効です。特に「小規模事業者持続化補助金」は、店舗のWebサイト作成費、チラシ作成・配布費、Web広告費など、集客活動に係る経費の3分の2(上限50万〜200万円程度)が補助されるため、パーソナルジム開業と非常に相性が良い制度です。
ただし、補助金活用にあたっては「後払い(精算払い)制度」の原則を理解しておく必要があります。補助金は事業実施後に領収書等を提出して検査を受けた後に交付されるため、対象となる集客費用や設備費用は、一時的に全額を自己資金または融資で立て替えて支払う必要があります。補助金を見込んで初期費用を引く資金計画は資金ショートを引き起こすため注意してください。
3-3. 融資面談で評価される事業計画書と客感的な差別化戦略の提示法日本政策金融公庫などの面談審査では、漠然とした熱意ではなく「数字の根拠に基づいた収支計画書」が厳格に評価されます。融資担当者の信頼を獲得するためには、以下の項目を定量的に示さなければなりません。
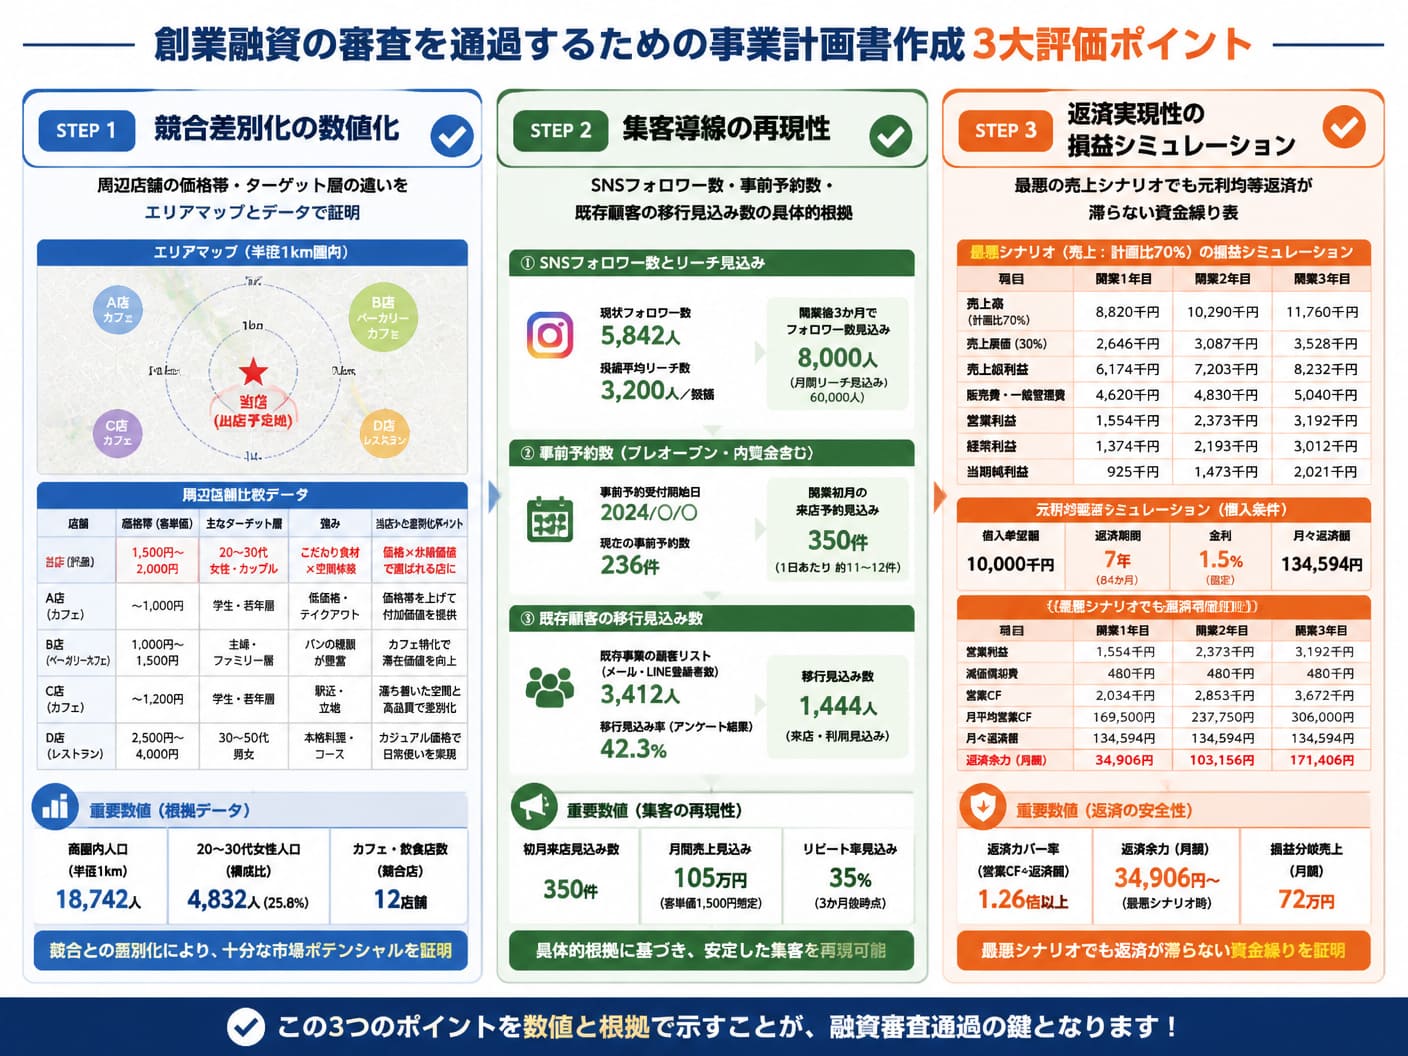
近隣競合店舗の調査データ(半径2km以内の既存ジムの価格単価・ターゲット層・強み弱みのマトリクス分析)
集客の再現性を示す客観的証拠(前職からの引き継ぎ見込み顧客数、SNSのフォロワー数やエンゲージメント率、事前LPでの体験予約獲得数)
最悪のシナリオを想定した損益シミュレーション(目標売上の50%しか達成できなかった場合でも据置期間を活用して元利返済が滞らない計画)
「オープンすれば自然と客が集まる」という楽観的推測は審査で即座に却下されます。市場のギャップを突いたポジショニングと、顧客獲得の論理的なプロセスを示すことが融資獲得の決定打となります。
4. 開業準備の手続きと集客の仕組み構築で初回から安定収益を得る方法資金調達と並行して進めるべきが、法的手続きの完遂とオンライン集客インフラの構築です。店舗オープン初日から予約枠を埋め、バックオフィス業務に追われずに指導へ集中できる環境を開業前に完成させます。
4-1. 税務署への開業届提出と個人事業主として必要な保険加入の手引き事業を開始した際は、原則として1か月以内に管轄の税務署へ「個人事業の開業・廃業等届出書(開業届)」および「所得税の青色申告承認申請書」を提出します。青色申告を選択することで最高65万円の特別控除を受けられるため、節税によるキャッシュフロー改善効果が大きく向上します。
また、店舗型・出張型を問わず、セッション中のトレーニング事故や顧客の怪我に備える「施設所有者賠償責任保険」または「スポーツ指導者賠償責任保険」への加入は必須です。万が一、ウエイトの落下や不適切なフォーム指導により顧客が重傷を負った場合、数百万円〜数千万円規模の損害賠償が発生するリスクがあります。
年間数万円の保険料を惜しまず、必ず開業日までに契約を完了させてください。
4-2. オープン前から見込み顧客を獲得するWebマーケティングの手法開業後に集客を開始するようでは遅すぎます。グランドオープンの1〜2か月前からWebマーケティングを稼働させ、オープン当日に初回体験予約が満席となっている状態を目指すのが鉄則です。
Googleビジネスプロフィール(MEO)の事前登録:「地域名 + パーソナルジム」での検索上位表示を狙い、正確な店舗情報・写真を事前登録
SNS(Instagram等)によるローカル発信:ターゲット層(例:30代女性の産後ボディメイク)に特化した有益情報を投稿し、地域フォロワーを獲得
Web広告・LP(ランディングページ)の運用:オープン限定の体験料割引オファーを設定し、事前予約を獲得
事前の露出を高め、地域内での露出シェアを確立しておくことで、開業初月から売上を発生させ、初月の固定費支払いを自己資金の持ち出しなしで賄うことが可能になります。
4-3. 会員管理システムとキャッシュレス決済の導入で業務を自動化トレーナー1人で運営を行う場合、電話対応、紙のカルテ管理、毎月の現金集金といったアナログな事務業務は、セッション提供可能時間を直接削る要因となります。開業初期からITツールを導入し、業務の完全自動化を図る必要があります。
24時間受付可能なオンライン予約システム、クレジッカードや口座振替によるサブスクリプション自動決済、および電子カルテシステムを一元化することで、受付・請求・催促業務の8割以上を自動化できます。事務作業を極小化し、本業である指導と集客マーケティングに時間を集中させることが、ひとりジム経営の生産性を極限まで高めます。
5. パーソナルトレーナーの独立資金でよくある質問(FAQ)パーソナルトレーナーが独立を検討する際、審査基準や資格の必要性について抱きやすい代表的な疑問に対し、客観的ファクトに基づいて回答します。
5-1. 実務経験が浅くても公庫からの創業融資審査を通過できますかトレーナーとしての勤務期間が1〜2年程度と短い場合でも、創業融資を受けること自体は可能です。ただし、実務経験年数の不足を補うための強力な代替材料を事業計画書に組み込む必要があります。
具体的には、前職での具体的な指導実績(担当セッション数・顧客継続率・指名売上実績)を数字で証明できる資料の提出や、すでに契約が内定している見込み顧客のリスト提示が効果的です。また、不足している経験をカバーするために自己資金比率を30%以上に高めておくなど、財務面の安全性をアピールすることで審査通過の確率を大きく引き上げることができます。
5-2. 独立時に民間資格の保有や更新は売上にどの程度影響しますかNSCA-CPTやNESTA-PFTなどの国際的な民間資格は、独立開業時の法律上の必須条件ではありません。しかし、集客および信頼性構築の側面において間接的に売上へ大きな影響を与えます。
資格の保有は、解剖学や運動生理学に基づいた安全な指導力を客観的に証明するWeb上の強力なシグナルとなります。特に高単価(1セッション1万円以上)のサービスを提供する際、顧客の購買ハードルを下げる要素として機能します。また、テナント物件の賃貸借契約や損貸賠償責任保険の加入時に資格の提示を求められるケースも多く、維持・更新しておくことが無用なトラブルを防ぎます。
6. 独立後の撤退リスクや将来の事業譲渡に役立つパーソナルジムM&A・売却サービスパーソナルジムを開業し事業を推進する中で、競合環境の変化や集客コストの高騰、あるいはオーナー自身の現場からの離脱希望など、経営のターニングポイントは必ず訪れます。
独立資金を投じて築き上げた店舗や顧客基盤を、単に廃業費用(原状回復費や機材処分費)を払って潰すのではなく、事業資産として第三者へ有償譲渡する選択肢を持っておくことが経営上の強力なリスクヘッジとなります。
そのような出口戦略(イグジット)や事業の再構築において極めて有効なソリューションとなるのが、パーソナルジムM&A・売却サービスです。
本サービスは、株式会社M&A PMI AGENTが提供するパーソナルジム業界に特化した売却・事業譲渡の専門支援サービスであり、大手仲介会社では対応が難しい1店舗のみの個人事業主や、赤字店舗、利益の少ない小規模ジムの相談にも柔軟に対応しています。
料金体系は、相談料・着手金・中間金が一切不要で、売買が成立するまで費用が発生しない「完全成功報酬型」を採用しています(最低仲介手数料500万円・税抜)。
開業初期から撤退リスクや将来の事業売却を想定に入れておくことで、万が一の集客不振時にも原状回復費などの持ち出し費用を回避し、会員データやトレーナーの雇用を守りながらスムーズに事業を引き継ぐことが可能となります。
7. まとめ
パーソナルトレーナーの独立資金は、レンタル型で10万〜100万円、店舗型で300万〜800万円が相場です。初期費用だけでなく最低半年分の運転資金を含めた堅実な資金計画を作成し、創業融資や自動化ツールを駆使して低リスクな経営基盤を構築しましょう。


編集者の紹介


