
パーソナルトレーナーの独立方法|失敗しない準備と開業までの手順を解説
パーソナルトレーナーとしての独立成功には、指導スキルだけでなく客観的な資金計画と段階的な準備プロセスが不可欠です。本記事では、リスクを抑えた開業形態の選び方から損益分岐点の計算、集客施策、法的手続きまで構造的に解説します。
1. 資金と顧客数で最適化するパーソナルトレーナーの独立方法パーソナルトレーナーが独立する際の開業形態は、現在の自己資金と保有する既存顧客数によって最適な解が異なります。初期投資を抑えた形態からスタートし、売上と顧客基盤の拡大に伴ってステップアップすることが生存率を高める鍵です。
1-1. 在職中に副業検証から始めるレンタルジム活用と契約のポイント会社員として勤務しながら週末や勤務外の時間を利用し、レンタルジムを活用した副業検証から始める手法は、最も資金リスクが低い独立プロセスです。施設利用契約を結ぶ際は、利用時間帯の優先予約枠やキャンセル規定、賠償責任の範囲を事前に入念に確認しておく必要があります。
この段階の目的は利益の最大化ではなく、自分の指導に対して直接対価を支払う固定顧客の獲得と、集客施策の実証実験です。在職中に2〜3人の既存顧客を確保し、月額定額制や回数券の運用フローを確定させておくことで、離職後の初期売上ゼロというリスクを構造的に回避できます。
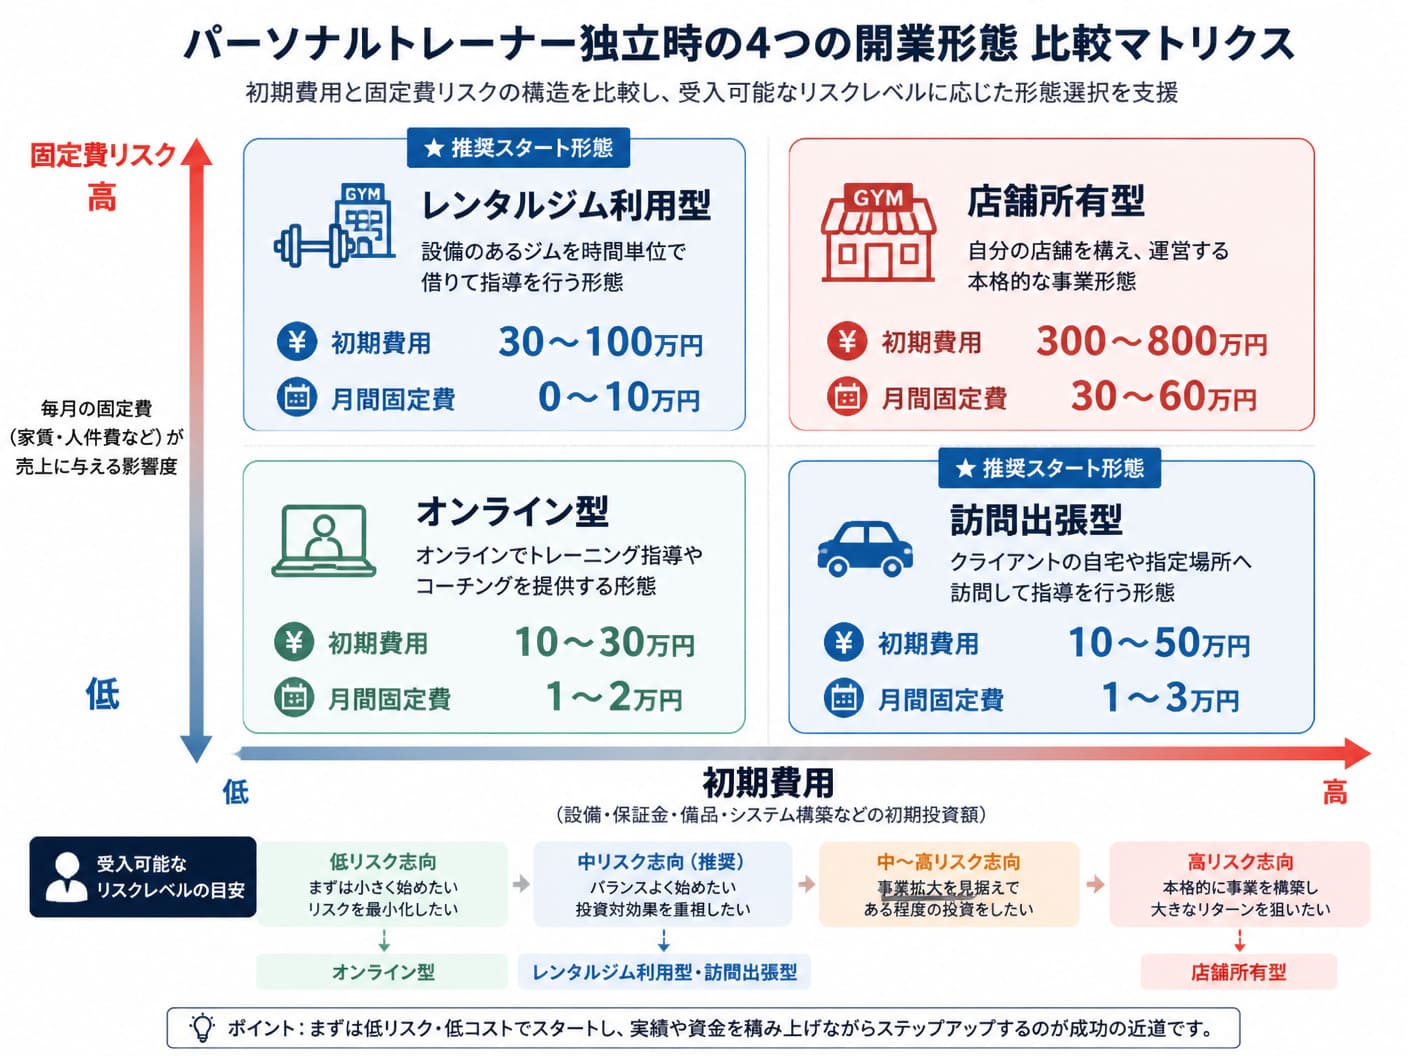
1-2. 店舗型と出張・オンライン型の初期費用および固定費の構造比較開業形態によって、初期費用および毎月発生する固定費の構造は大きく変化します。店舗所有型、レンタルジム利用型、訪問出張型、オンライン型の4形態におけるコスト構造の違いは以下の通りです。
開業形態 | 初期費用目安 | 月間固定費目安 | 損益分岐点の難易度 |
|---|---|---|---|
店舗所有型(マンション・テナント) | 300万〜800万円 | 30万〜60万円 | 高(固定客20名以上が必要) |
レンタルジム利用型 | 30万〜100万円 | 0万〜10万円(都度利用) | 低(固定客3〜5名で黒字化) |
訪問出張型 | 10万〜50万円 | 1万〜3万円(交通費等) | 低(固定客3〜5名で黒字化) |
オンライン型 | 10万〜30万円 | 1万〜2万円(ツール費) | 極めて低(システム維持のみ) |
 1-3. 勤務先の競業避止義務を回避し円満に顧客を引き継ぐ実務
勤務先からの独立にあたっては、就業規則に記載された競業避止義務規定および個人情報保護規定の遵守が不可欠です。在籍中に勤務先の顧客を直接勧誘する行為は法的な損害賠償請求や不当競業のトラブルに発展するリスクが高いため、厳に慎む必要があります。
引き継ぎを円満に進めるためには、退職時に会社側と業務委託契約への切り替えを交渉するか、退職後に顧客側から自主的に連絡や指名が入るよう、SNS等での公認の告知ルートを確立する手法が現実的です。勤務先との間で引き継ぎ条件を書面化しておくことが法的リスクの防止につながります。
2. 失敗しない準備を進めるパーソナルトレーナー開業までの手順
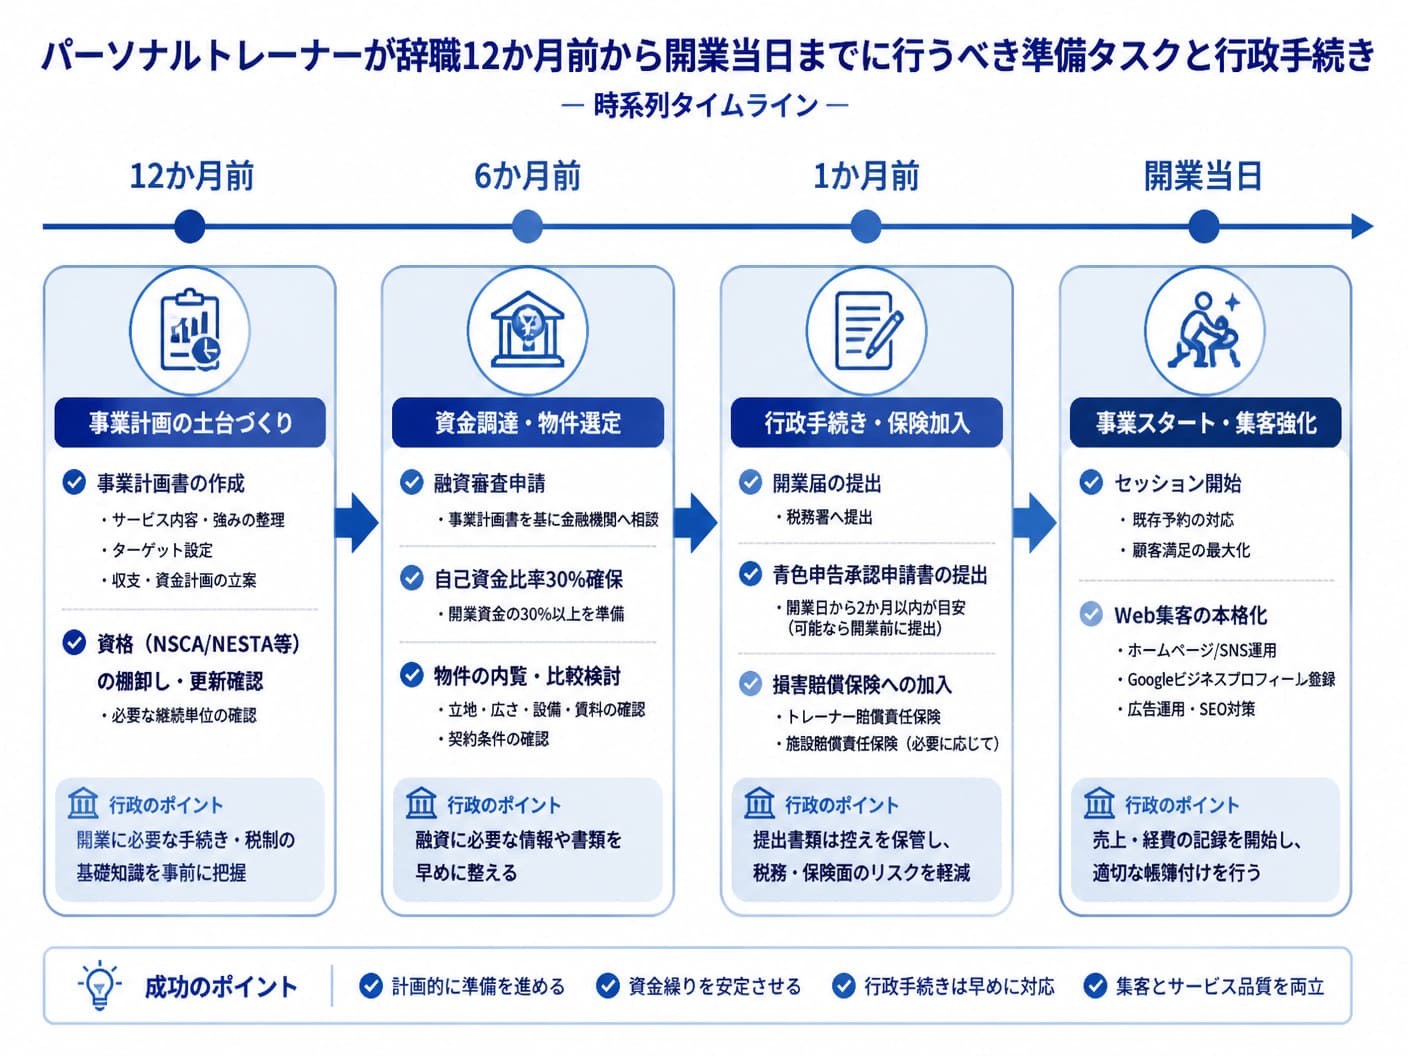
独立開業を成功させるためには、開業予定日から逆算した段階的なスケジュール管理が必要です。各種行政手続きや資金調達、ブランディング準備のタイミングを可視化し、計画的に進めることが求められます。
2-1. 辞職12か月前から始める事業計画書作成と民間資格の評価基準辞職の12か月前からは、ターゲット客層の設定、客単価・セッション数のシミュレーション、および競合分析を含む事業計画書の策定に着手します。あわせて、顧客からの信頼性確保やブランディングを目的として、民間資格の棚卸しや取得を進めることが推奨されます。
業界で客観的に評価される主要な資格としては、NSCA-CPT(全米ストレングス&コンディショニング協会認定パーソナルトレーナー)、NESTA-PFT(全米エクササイズ&スポーツトレーナー協会認定)、JATI-ATI(日本トレーニング指導者協会認定)などが挙げられます。これらは科学的根拠に基づいた指導力の証明となり、初回体験の成約率向上に寄与します。
2-2. 6か月前に行う融資審査を通過させる自己資金比率の確保策開業6か月前には、日本政策金融公庫などの創業融資を受けるための資金調達計画を確定させます。公庫の新規開業資金制度を活用する場合、総要資金に対する自己資金比率は最低でも2割〜3割以上を確保することが審査通過の実務上のボーダーラインとなります。
融資面談においては、単なる情熱ではなく、過去のセッション実績、客単価設定の根拠、ならびに「客単価×稼働率×継続率」で算出した具体的な返済シミュレーションを提示することが極めて重要です。通帳における自己資金の蓄積プロセスも厳しく確認されるため、見せ金ではなく着実な貯蓄実績が必要です。
 2-3. 1か月前に完了させる開業届の提出と青色申告承認の届出
開業1か月前には、税務署および都道府県税事務所への行政手続きを完了させます。所轄の税務署へ「個人事業の開業・廃業等届出書(開業届)」を提出することで、正式に個人事業主としての税務上の事業開始が認められます。
同時に「所得税の青色申告承認申請書」を提出することが鉄則です。青色申告を選択することで、最大65万円の青色申告特別控除を受けられるほか、開業初期に赤字が発生した場合でも、その損失を翌年以降3年間にわたって繰り越せる純損失の繰越控除を活用でき、将来的な税負担を大幅に軽減できます。
3. 客単価と継続率で割り出す初期費用と失敗を防ぐ損益計算パーソナルジム経営の破綻を防ぐためには、イニシャルコストとランニングコストを精緻に算出し、明確な損益分岐点を把握することが不可欠です。感覚的な数値設定を排除し、論理的な収支計算式を構築する必要があります。
3-1. レンタル型と店舗型で異なる運転資金の目安と公庫融資の活用開業直後から目標とする顧客数が集まるとは限らないため、売上がゼロでも事業と生活を維持できる運転資金の確保が必須です。運転資金の目安は、固定費と生活費を合わせた金額の最低3〜6か月分とされています。
レンタルジム利用型の場合、毎月数十万円の家賃が発生しないため、運転資金としては50万〜100万円程度で足ります。一方、物件を借りる店舗型の場合、家賃や光熱費を含めて毎月70万〜80万円のランニングコストが発生することもあるため、最低でも300万〜400万円規模の運転資金を公庫融資や自己資金で準備することが安全網となります。
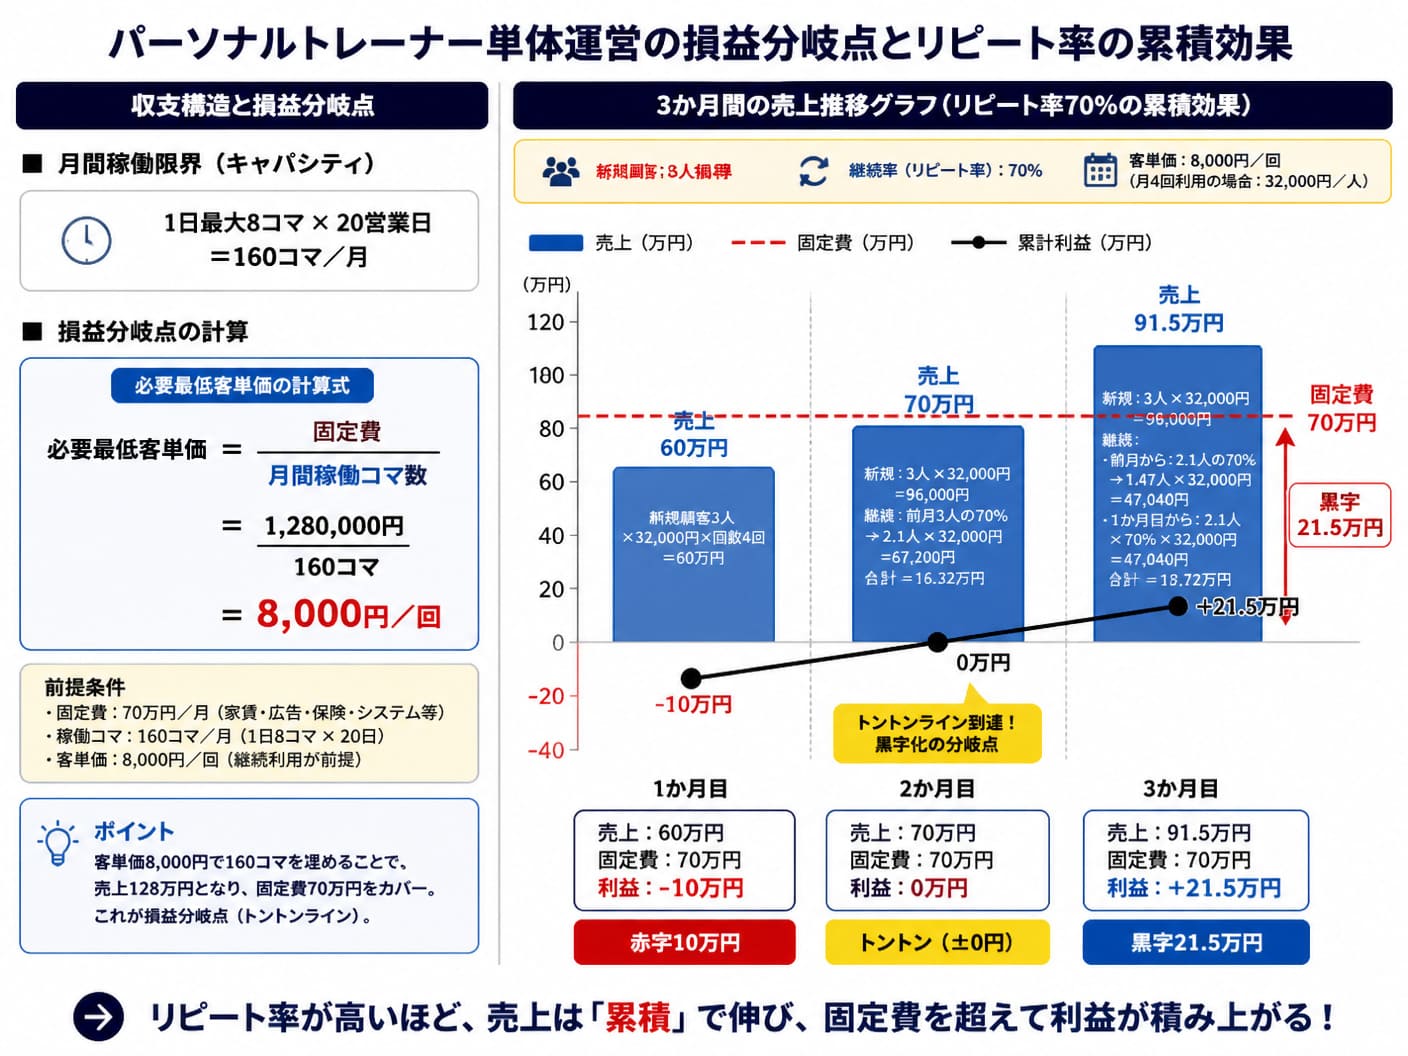
3-2. 稼働上限から逆算する客単価設定とリピート率向上による損益分岐1人のトレーナーが1か月に担当できる物理的なセッション上限は、1日4〜5コマ・月160コマ程度が限界値です。したがって、「固定費÷(稼働上限コマ数×想定稼働率)」の計算式から下限となる客単価を逆算し、価格を設定する必要があります。
経営の安定化を左右するのは新規獲得数よりも継続率(リピート率)です。たとえば客単価8,000円・月8回通う顧客の場合、1人あたりの月間LTV(顧客生涯価値)は64,000円となります。継続率70%以上を維持できれば、新規集客数を毎月2〜3人に抑えても3か月目以降で損益分岐点を超え、黒字化を達成できる計算になります。
 3-3. 賠償責任保険の加入と怪我トラブルを防ぐ同意書の作成運用
指導中の怪我や施設・備品の損壊といった事故リスクは、個人事業主にとって事業存続を脅かす致命的な脅威となります。そのため、日本トレーナー協会等の団体保険や民間保険会社の「施設所有者・管理者賠償責任保険」への加入が開業条件となります。
また、セッション開始前には必ず弁護士等の専門家が監修した利用同意書および規約を提示し、顧客の署名を得る運用を徹底しなければなりません。既往歴や健康状態の告知、トレーニングに伴うリスクの事前了承、遅延・キャンセル規定を明記しておくことで、万が一の法的トラブルを未然に防ぐことが可能です。
3-4. 赤字が3か月続いた場合における撤退ラインの明確な基準設定事業計画が暗転した際に致命的な借金を背負わないためには、開業前に客観的な「撤退ライン」を設定しておくことが経営者の責務です。感情論で事業をダラダラと継続することは、過剰な負債を抱える最大の原因となります。
具体的な撤退基準としては、「運転資金の現金残高が2か月分を切った時点」や「3か月連続で売上が固定費の50%を下回った時点」といった数値ルールをあらかじめ定めておきます。事前に撤退デッドラインを引いておくことで、破産を回避し、最悪の事態になる前に撤退や後述するM&A等の選択肢へ迅速に移行できます。
4. ターゲット層の獲得に向けた集客施策と実店舗化の判断基準
新規顧客の獲得と既存顧客の定着率向上は、独立後の売上を左右する最大の要因です。地域特性に合わせたマーケティング戦略を展開し、段階的に店舗拡大を目指す基準を明確にします。
4-1. 地域の競合ジムと重複しない独自コンセプトの設計と口コミ誘発商圏内の競合店舗を徹底的にリサーチし、価格競争を避けるための特化型コンセプトを設計します。単なる「ダイエット」や「筋肉増強」ではなく、「40代女性の姿勢・肩こり改善特化」や「シニア向けリハビリ兼体力維持」など、ターゲットの悩みに深く刺さるポジショニングが必要です。
顧客の満足度を高めて紹介や口コミを誘発するためには、トレーニング成果の可視化が有効です。体組成データや姿勢写真の経過比較を定期的にお客様に提供し、成果を共有することで「友人や家族に紹介したい」という自発的な口コミが発生する仕組みを構築できます。
4-2. SNSと Googleビジネスプロフィールを連携させたWeb集客広告費を最小限に抑えて集客を自動化するためには、InstagramとGoogleビジネスプロフィール(MEO対策)の連携導線が不可欠です。Instagramではビフォーアフター写真や自宅でできるストレッチ動画を投稿し、親近感と専門性をアピールします。
Googleビジネスプロフィールには店舗情報や写真を正確に掲載し、利用者からの高評価な口コミを集めることで、「地域名+パーソナルジム」の検索で上位表示を狙います。SNSや検索からWeb予約システムへ直接移動できる導線を整備することで、24時間体制で離脱を防ぎながら体験申し込みを獲得できます。
4-3. 無店舗型から自店舗の取得へ移行する売上高と顧客数の目安レンタルジムや出張型などの無店舗形態から、テナントやマンションを借りる自店舗化へ移行する際は、明確な売上・顧客数の判断指標が必要です。感覚的な判断での出店は固定費増大による経営破綻のリスクを高めます。
移行の目安としては、「無店舗型での月間売上高が安定して80万〜100万円を超えていること」、および「専用店舗に移転しても通い続けてくれるアクティブ顧客数が20名以上確保できていること」が挙げられます。この条件を満たしていれば、店舗化に伴う賃料等の固定費増加分を即座に吸収し、安全に規模拡大へと移行できます。
5. パーソナルトレーナーの独立に関してよくある質問パーソナルトレーナーとしての独立を検討する際、多くの事業志望者が疑問に思う点について、実務的かつ論理的な解答をまとめました。
5-1. 独学や資格なしでも個人トレーナーとして開業は可能か法律上、パーソナルトレーナー業には必須とされる国家資格や公的免許が存在しないため、独学や無資格であっても個人事業主として開業すること自体は可能です。しかし、実務上のリスクは非常に高く推奨されません。
無資格の場合、解剖学や運動生理学の知識不足による怪我事故のリスクが高まるだけでなく、賠償責任保険への加入を断られるケースや、顧客からの信頼獲得が困難になり集客面で大幅に不利になるというデメリットが存在します。安全な運営のためにはNSCAやNESTA等の民間資格を取得しておくことが望ましいです。
5-2. 確定申告で経費として計上できる費用にはどのようなものがあるかパーソナルトレーナーの事業において、売上を得るために直接必要となった支出は幅広く経費(損金)として認められます。適切に経費を計上することは所得税や住民税の節税において非常に重要です。
具体的な経費の例としては、指導用ウェア・シューズ代、研修・セミナー参加費、資格更新料、サプリメントやプロテインの試食備品費、レンタルジム施設利用料、移動交通費、集客用Webサイト制作費・広告宣伝費などが該当します。事業との直接的な関連性を説明できるよう、領収書と利用目的の記録を保管しておく必要があります。
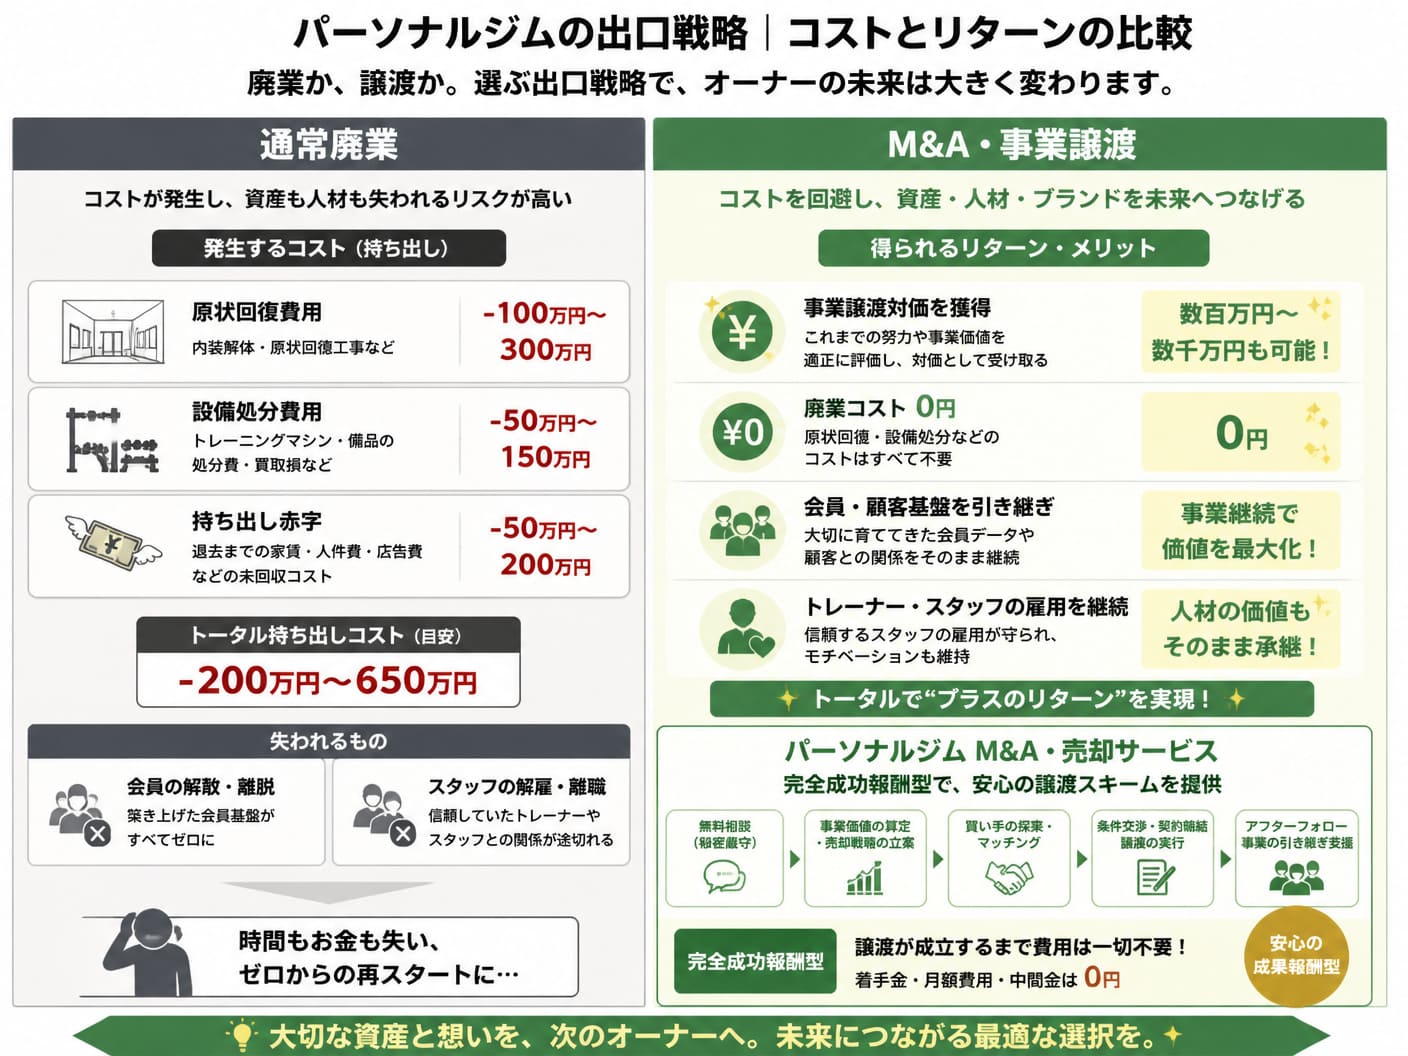
6. 独立後の事業譲渡や廃業費用を抑えるパーソナルジムM&A・売却サービス独立後に万が一集客競争の激化や健康上の理由、別事業への集中などで店舗経営の継続が困難になった場合、単に廃業を選ぶと原状回復費用や設備の解体処分費などの多額の持ち出しが発生します。このようなリスクに対する出口戦略として注目されているのが、事業や店舗を第三者に引き継ぐM&A(事業譲渡)です。
パーソナルジムM&A・売却サービスは、株式会社M&A PMI AGENTが提供するパーソナルジムに特化したM&A・事業譲渡・売却の専門支援サービスです。1店舗のみを運営する小規模ジムや個人事業主、赤字店舗、利益の少ないジムの売却相談にも柔軟に対応しています。
本サービスの最大の強みは、着手金・中間金無料、成約まで費用が発生しない完全成功報酬型の料金体系を採用している点です(最低仲介手数料500万円・税抜)。営業利益別の簡易シミュレーションやEBITDAマルチプル法(3〜5倍目安)を用いて適正な売却価格を算出し、匿名概要書により社名を伏せたまま買い手候補へアプローチを行います。
「後継者が不在で、築き上げたジムと会員、トレーナーの雇用を第三者に引き継ぎたいとき」や「広告費の高騰や競合増加による集客競争の激化から、大手傘下に入り事業を安定させたいとき」、「廃業コスト(原状回復費等)を回避する事業譲渡を支援」してほしい時に最適です。
売却価格の算定からデューデリジェンス(DD)対応、成約後の会員離反やトレーナー離職を防ぐ引継ぎ・PMI(経営統合)まで一気通貫でサポートを受けることが可能です。
 7. まとめ
パーソナルトレーナーとしての独立成功は、感情や経験則に頼るのではなく、客観的な数値に基づく計画とリスク管理によって再現性を高めることができます。在職中からの副業検証、事業計画書と青色申告の準備、適切な損益分岐点・客単価の設定、そして明確な撤退・出口戦略までを構造化して準備を進めましょう。
まずは本記事のロードマップを参考に、自身の自己資金と既存顧客数を整理し、最小リスクでスタートできる最適な開業形態を選択してください。


編集者の紹介


