
インストラクターの将来が不安なときに考えたい独立・事業化・経営の選択肢
インストラクターの将来不安は、独立するか辞めるかの二択では解決しません。収入、集客、体力、資金、事業規模を分けて考え、段階的に働き方を変えることが現実的です。
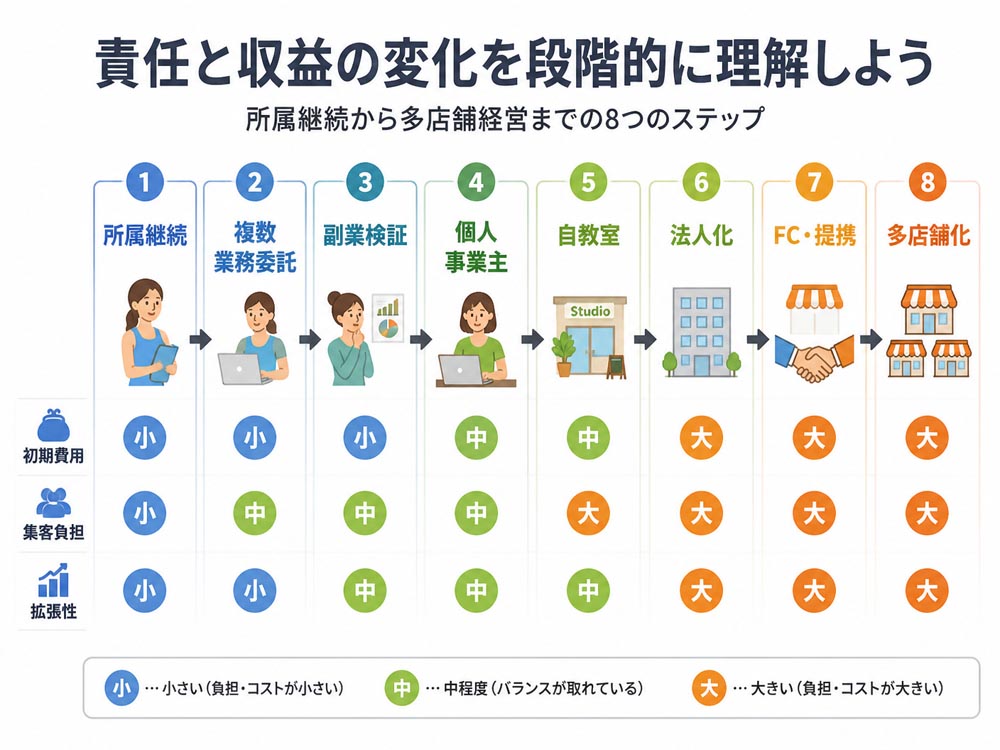
1. 将来不安なインストラクターが選ぶ独立・事業化・経営独立の最初の一歩は、退職ではなく収入源と責任範囲を設計することです。所属を続けながら副業を試し、業務委託、個人事業主、自教室、法人化へ進む順番も選べます。
選択肢 | 初期費用・固定費 | 集客負担 | 安定性・拡張性 | 撤退難易度 |
|---|---|---|---|---|
所属継続 | 小・少 | 小 | 安定・小 | 低 |
複数業務委託 | 小・少 | 中 | 中・中 | 低 |
副業・個人事業主 | 小・少 | 中 | 中・中 | 低 |
自教室 | 中〜大・中 | 大 | 小〜中・大 | 中〜高 |
法人化 | 中・中 | 事業次第 | 中・大 | 中 |
FC・提携 | 中・契約次第 | 小〜中 | 中・中〜大 | 契約確認が必要 |
固定費が増えるほど、売上が落ちた月にも支払いが続きます。反対に、レンタルスタジオや既存スクールを使えば、検証期間の損失を抑えられます。
1-1. 所属継続と業務委託で収入基盤を守る方法会社員や所属インストラクターは、給与や集客の仕組みを使える点が強みです。業務委託は自由度が上がる一方、契約終了、報酬条件、代行責任を自分で確認します。
一社に依存せず、複数スクールと契約すると収入停止のリスクを分散できます。ただし、競業避止、顧客情報、レッスン素材の扱いは契約書で確認してください。
1-2. 副業と個人事業主化で顧客反応を検証する手順本業を維持し、月1〜4回の体験会や少人数レッスンから始めます。確認する数字は、体験参加者数、継続率、平均単価、紹介数、集客経路です。
たとえば体験者10人から継続者が6人なら継続率は60%です。3か月分の反応を記録し、再現性が見えた段階で開業届や事業用口座を検討します。
1-3. 自教室開業とフランチャイズ提携を比較する視点自教室は料金、レッスン内容、ブランドを自由に決められますが、物件、広告、予約、保護者対応を自分で担います。フランチャイズや提携は本部の知名度やノウハウを使える反面、加盟料やロイヤリティが発生します。
比較する項目は、ブランド利用料、物件負担、集客支援、運営の自由度、契約期間、終了後の顧客・商標の扱いです。契約終了時の条件まで確認しないと、撤退時に判断が遅れます。
1-4. 独立の収入不安と体力依存を分解して判断する独立後は、集客、請求、会計、問い合わせ、事故対応まで業務が増えます。本人が休むと売上が止まる構造なら、自由時間が増えるとは限りません。
一方で、価格や営業時間を自分で設計でき、複数の収入源も作れます。国民健康保険や国民年金など、会社員時代と異なる社会保障も含めて比較してください。
 2. 月商と稼働時間から事業モデルを数字で設計する
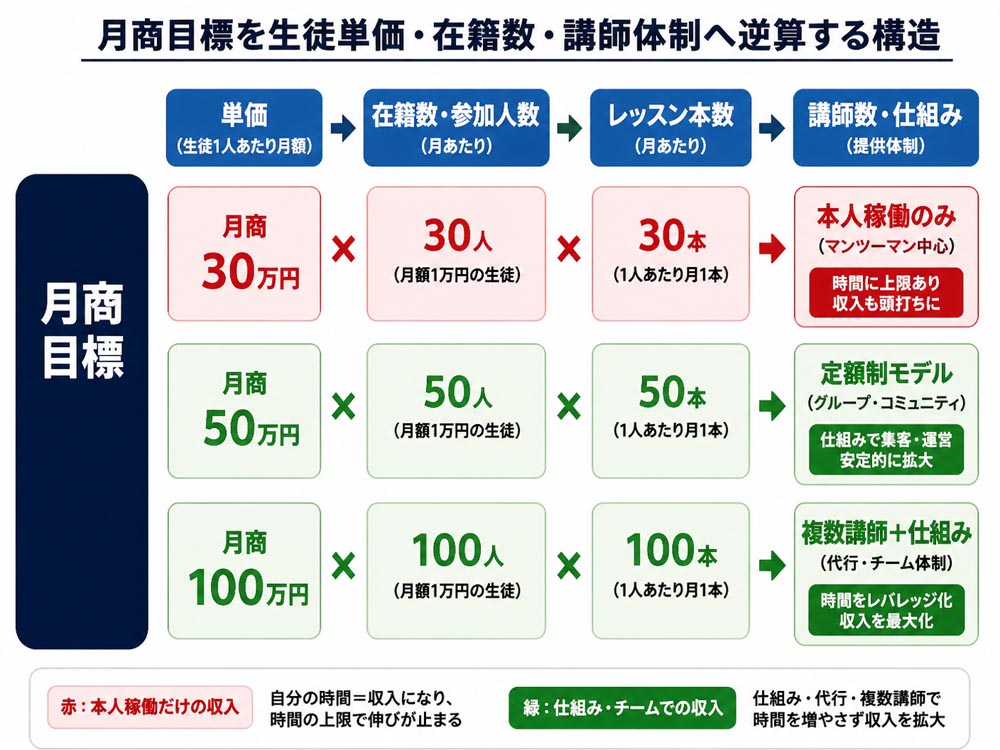
月商は「単価×在籍数」または「1回単価×参加人数×本数」で決まります。目標を30万円、50万円、100万円に分けると、必要な生徒数と働き方の限界が見えます。
月商目標 | 月額単価1万円の場合 | 設計例 | 主な課題 |
|---|---|---|---|
30万円 | 30人 | 週8本・少人数 | 継続率と集客 |
50万円 | 50人 | 週12本・複数枠 | 移動と事務 |
100万円 | 100人 | 講師複数名・定額制 | 品質管理と採用 |
ここでいう月商は経費や税金を引く前の金額です。月商50万円でも、会場費、広告費、決済手数料、外注費が大きければ、手元に残る利益は大きく変わります。
2-1. 生徒単価と在籍数から月商目標を逆算する月額会費は継続収入を作りやすく、回数券は利用頻度の違いに対応できます。単発レッスンは参加の入口になりますが、毎月の売上を安定させるには継続契約との組み合わせが必要です。
月商30万円を月額1万円で作るなら、必要在籍数は30人です。退会率が高い場合は、毎月の新規必要数も加算し、体験から継続への転換率を追跡します。
2-2. レッスン本数と稼働時間から限界売上を確認する1本60分のレッスンでも、準備、片付け、移動、連絡、会計が加わります。1日4本を担当し、前後に各30分の作業があるなら、指導以外に4時間程度が必要になる場合があります。
本人が週20本を担当し、1本あたりの売上が5,000円なら、月4週で月商は40万円です。休講時に売上がゼロになるなら、代行や動画など別の提供方法が必要です。
2-3. 地方と都市部で商圏と集客導線を分けて考える都市部は駅、職場、住宅地の動線と競合数を確認します。地方は車移動、駐車場、学校や地域施設との距離が参加率を左右し、人口だけでは商圏を判断できません。
都市部では高単価の専門レッスン、地方では曜日固定や家族紹介が機能する場合があります。商圏内の対象人口、競合の料金、通学・通勤動線を調べて価格を決めます。
2-4. 成人向けとキッズ向けの収益構造を比較する成人向けは仕事や生活による休会が起きやすい一方、専門性が伝われば単価を設計しやすい分野です。キッズ向けは曜日固定と継続が見込めますが、保護者連絡、振替、発表会対応が発生します。
チアやダンスは紹介が生まれやすい反面、年度替わりや長期休暇で変動します。ヨガやピラティスは少人数制や回数券と相性がよく、対象者と継続理由を明確にすることが重要です。
 3. 副業検証から開業までに資金と導線を整える
開業前に必要なのは、店舗を借りることではなく、生活を守る資金と顧客獲得の導線です。売上がない月でも支払える家計と事業の資金を分けて管理します。
3-1. 生活費と運転資金を分けた開業資金計画を作る生活防衛資金は家賃、食費、教育費など家計の支出に使うお金です。運転資金は会場費、備品、広告費、決済費、外注費など事業継続に必要な資金として分けます。
自宅やレンタル施設で始める場合は初期費用を抑えられます。店舗を借りる場合は、売上が安定するまでの家賃や人件費を含め、資金が尽きる時期を計算してください。
3-2. 融資と補助金を使う前に返済計画を確認する融資は返済が必要で、補助金は対象経費や申請時期、後払いの条件があります。自己資金と外部資金を組み合わせる場合も、毎月の返済額を収支計画に入れます。
申請前に、サービス内容、対象顧客、価格、集客方法、売上見込み、経費を整理します。制度の条件は自治体や公式窓口で確認し、採択を前提に資金を使わないことが重要です。
3-3. 体験予約から継続契約へ顧客獲得導線を作る導線は「認知→体験申込→参加→継続契約→紹介」の順に設計します。SNSだけに頼らず、地域施設、既存生徒の紹介、検索流入を順番に試してください。
体験ページには対象者、料金、場所、持ち物、予約方法を明記します。体験後に継続案内を行い、申込率と流入経路を記録すると、広告費をかける場所を判断できます。
3-4. 開業後90日間に行う会計・契約・保険の実務開業前:就業規則、競業避止、契約条件、顧客情報の扱いを確認
開業時:開業届、青色申告承認申請、事業用口座、請求・決済方法を整備
開業後30日:売上、経費、未収金、広告効果を記録
開業後60日:業務委託契約、代行条件、賠償責任保険を確認
開業後90日:継続率、利益、稼働時間を見て価格と枠数を修正
会計記録は売上と経費を事業用口座に集約すると確認しやすくなります。青色申告の期限や帳簿要件は、税務署や税理士などの専門窓口で確認してください。
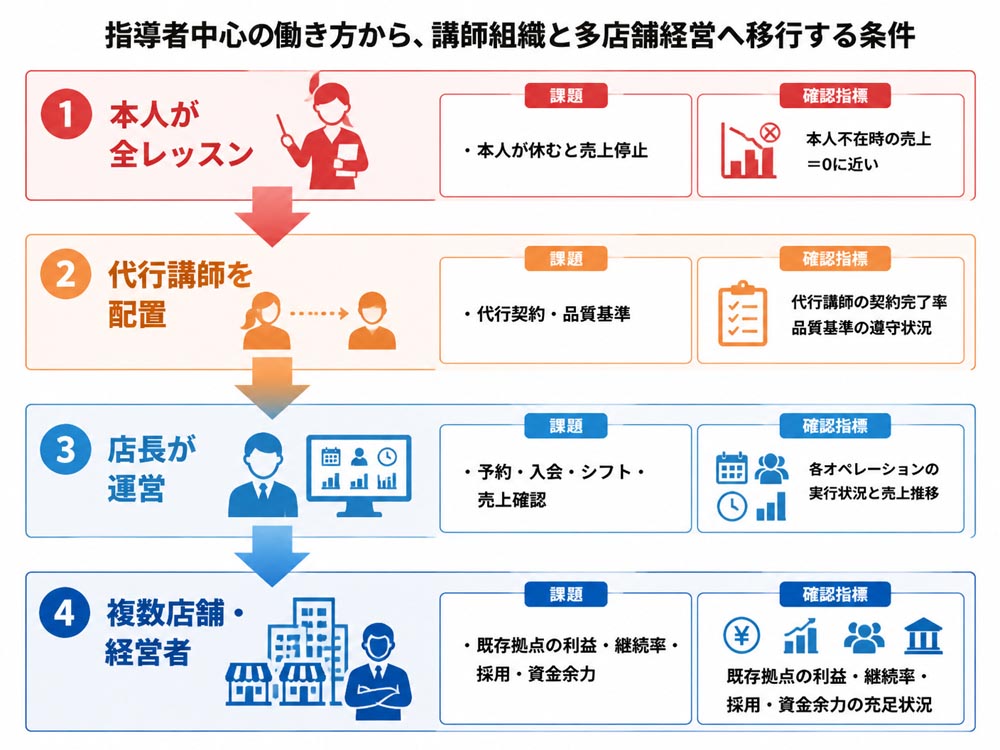
4. 自分が休んでも売上が続く講師組織を育てる事業化の基準は、本人の指導時間を増やさず売上を増やせるかです。代行講師、複数講師、店長、定額制、オンライン提供を組み合わせ、労働収入を事業収入へ変えます。
4-1. 個人事業主と法人化を利益規模から選び分ける個人事業主は設立手続きと維持負担が比較的小さく、検証や一人運営に向きます。法人は設立・維持コスト、税務、社会保険の負担を確認する必要があります。
採用、融資、法人取引、複数店舗を予定するなら法人化を検討します。利益の見込みだけで決めず、役員報酬、社会保険、専門家費用を含めて比較してください。
4-2. 代行講師と外注を使うときの契約と品質管理業務委託契約には、報酬、支払日、キャンセル、代行、顧客情報、事故時の責任を記載します。口約束のまま任せると、休講や返金をめぐるトラブルが起きます。
品質基準は、開始時刻、指導内容、安全確認、顧客対応などに分解します。研修、チェックリスト、アンケートを用意し、講師ごとのばらつきを確認します。
4-3. 店長を育てて本人不在でも運営できる仕組み店長には、予約管理、入会案内、顧客対応、売上確認、講師シフトを分担させます。判断できる範囲と、オーナーへ報告する条件を事前に決めておきます。
予約表、入会手順、緊急連絡網、月次報告書を標準化すると、本人の経験を組織の仕組みに変えられます。店長の評価は売上だけでなく、継続率や事故防止も含めます。
4-4. 二店舗目と多店舗化を判断する経営指標二店舗目を急ぐ前に、既存拠点の利益、稼働率、継続率、講師採用、資金余力を確認します。店主が現場を離れても運営できないなら、拡大は負担の複製になります。
運営マニュアル、店長候補、集客導線、月次の利益管理がそろってから出店を検討します。将来の事業承継や譲渡も見据えるなら、会員数、契約、売上、利益を記録してください。
5. インストラクターの独立と事業化に関するFAQ 5-1. 会社員のまま副業で教室を始めても問題ないか
就業規則、競業避止、勤務時間、顧客情報の扱いを確認します。副業所得や経費の申告が必要になる場合があるため、税務署などへ確認してください。
5-2. 生徒数が少ない段階で開業届は必要になるか開業届は事業実態と開始時期を踏まえて判断します。青色申告を利用する場合は期限があるため、売上と経費を記録し、早めに税務上の扱いを専門窓口へ相談します。
5-3. 個人事業主から法人へ切り替える時期はいつか利益の見込み、採用、法人取引、融資、社会保険、設立・維持コストで判断します。売上だけでなく、法人化後に残る利益と事務負担を比較してください。
5-4. 自分が休むと売上が止まる状態をどう変えるか代行講師、定額制、動画・オンライン提供、店長配置を組み合わせます。まず1クラスを代行できる状態にし、品質と利益を確認してから範囲を広げます。
6. おすすめ商品: あなたのスポーツ ビジネスの10年後を、一緒に設計するサービスの特徴と選び方あなたのスポーツ ビジネスの10年後を、一緒に設計するサービスは、ジム、ピラティス、キックボクシング、ヨガなどを対象に、現在地から10年後の事業づくりを整理する相談サービスです。
独立前なら「事業モデル、商圏、立地、収支計画、資金繰り、価格、集客導線」を物件契約前から検討できます。売上があるのに利益が残らない場合も、固定費、オーナー報酬、業務の属人性を分解します。
採用、教育、店長育成、オーナー依存の解消から、二店舗目、多店舗化まで段階的に考えられる点が特徴です。改善、継続、再建、居抜き譲渡、M&A、撤退を決めつけず整理したい場合に適しています。
 7. まとめ
インストラクターの将来不安は、独立の可否ではなく、収入と責任をどの段階で移すかに分解できます。所属継続、複数業務委託、副業検証、個人事業主化を組み合わせれば、リスクを抑えて前進できます。
次に行うことは、生活費、月商目標、単価、必要在籍数、稼働時間を書き出すことです。そのうえで体験会を実施し、90日間の数字を確認してから、自教室、法人化、提携、多店舗化を判断してください。


編集者の紹介


