
出版業界のM&A動向を徹底分析
本ページの更新日について
公開日:2025年6月11日最終更新日:2026年8月11日
出版業界のM&Aは、紙の売上減少への対応にとどまらず、電子書籍、IP、販売網、事業承継を組み合わせた再編へと広がっています。
1. 出版業界M&A動向を徹底分析する市場再編の全体像2023年以降の出版関連取引は、出版社同士の統合だけでなく、電子コミック、書店、印刷・制作、IP・メディアを組み合わせる形が中心です。公表資料や適時開示では、買収金額や件数が開示されない案件も多く、業界全体の取引件数・金額を一律に比較することは困難です。
一方、出版市場では紙の書籍・雑誌と電子書籍で収益構造が異なります。紙は印刷、在庫、返品、取次を経由するため資金負担が生じますが、電子は配信基盤や著作権契約、作品ごとの継続販売が価値を左右します。
また、経営者の高齢化や後継者不足を背景に、事業承継型のM&Aも選択肢になっています。廃業すれば失われる刊行資産、取引先、編集人材を、買い手が引き継ぐ構図です。
 1-1. 2023年以降に増えた出版M&Aの取引目的
近年の目的は主に4つです。第一に事業承継、第二に電子コミックやIPの獲得、第三に編集・販売業務のデジタル化、第四に取次や書店を含む販売網の強化です。
買い手は単純な売上規模より、既存事業との組み合わせを重視します。売り手にとっては、経営資源を引き継いでもらい、新刊や既刊の販売を継続できる点が重要です。
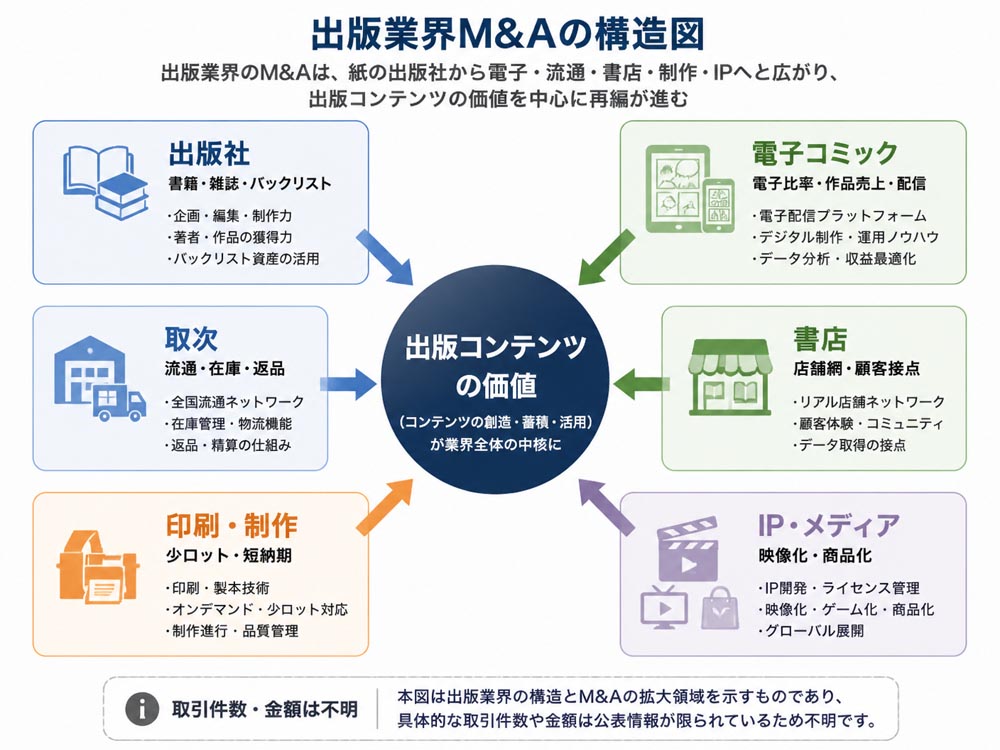
1-2. 出版社から書店まで業態別に見る再編構造6領域は次のように整理できます。
領域 | 主な収益源 | 再編ニーズ |
|---|---|---|
出版社 | 新刊・既刊・雑誌・電子 | 承継、IP拡大、電子化 |
電子コミック | 作品売上・配信収益 | 作品獲得、顧客基盤 |
取次 | 流通・物流機能 | 効率化、在庫最適化 |
書店 | 店頭販売・イベント | 店舗網、地域接点 |
印刷・制作 | 印刷・編集・制作受託 | 少ロット、内製化 |
IP・メディア | 広告・映像化・商品化 | 二次利用、海外展開 |
出版流通の提携では、取次機能だけでなく、在庫、返品、発売日情報、書店別の販売データをどこまで連携するかが焦点になります。FAXによる刊行情報について、2026年に実施された書店アンケートでは、回答230件のうち45.2%が受信をなくしたいと回答しました。
少ロット・短納期の生産は、在庫と返品を抑えながら欠品にも対応する手段です。提携後に発注データと重版判断を接続できれば、書店は販売機会を逃しにくくなります。
2. 出版業界M&A動向を徹底分析する主要事例と狙い
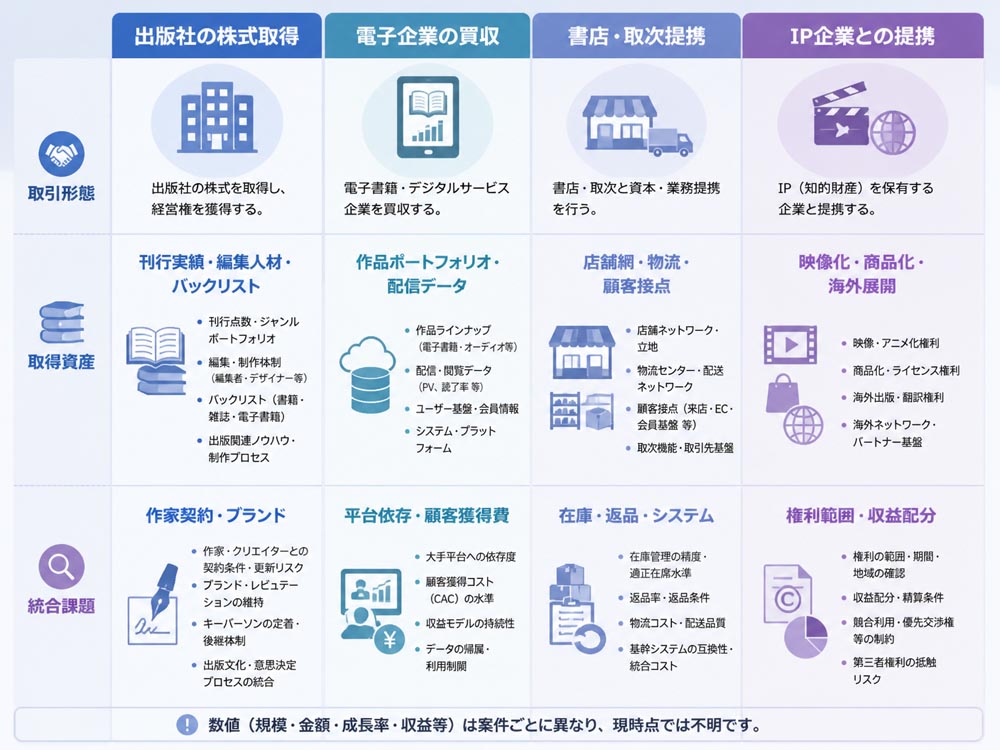
2023年以降に公表された出版関連の取引は、株式取得、事業譲渡、資本業務提携など形態が分かれます。すべての案件で金額や統合後の成果が公表されるわけではないため、判断時は適時開示、決算資料、対象会社の公式発表を個別に確認します。
取引類型 | 買い手が得る資産 | 確認すべき課題 |
|---|---|---|
出版社の株式取得 | 刊行実績、編集人材、バックリスト | 作家契約、ブランド維持 |
電子企業の買収 | 作品ポートフォリオ、配信データ | 平台依存、顧客獲得費 |
書店・取次提携 | 店舗網、物流、顧客接点 | 在庫・返品、システム統合 |
IP企業との提携 | 映像化、商品化、海外展開権 | 権利範囲、収益配分 |
たとえば、KADOKAWAとはてなは2026年に小説創作支援AI「RIKU」の共同開発を公表しました。AIが作品そのものを執筆するのではなく、発想整理、世界観設定、校正・校閲を支援する設計で、出版工程のデジタル化を示す事例です。
また、出版社が新文芸誌を創刊したり、既存作品を映画化したりする動きは、保有IPを単一の書籍販売で終わらせない戦略といえます。M&Aでは、対象会社のIPが出版以外へ展開できるかを確認する必要があります。
 2-1. 出版社買収で重視される刊行資産と販売網
評価対象は、年間の新刊数だけではありません。書籍・雑誌の刊行実績、既刊の売上推移、読者基盤、取次や書店との関係、編集者、著者との継続関係を一体で見ます。
特にバックリストは、発売直後の売上が落ちても長期販売が見込める資産です。作品ごとの売上、在庫、電子化状況を一覧化し、再刊や新装版の余地を検討します。
2-2. 電子コミック企業を買う取引の収益設計電子コミック企業では、売上高に加えて、電子比率、作品別売上、無料から有料への転換、サブスクリプション比率を確認します。売上上位作品への依存が高い場合、作家や数作品の動向で利益が大きく変わります。
配信プラットフォームへの依存度と顧客獲得コストも重要です。紙中心の出版社は在庫負担が重い一方、電子企業は配信手数料、広告費、契約更新、顧客維持率が企業価値を左右します。
2-3. 印刷制作会社とIP企業の提携効果を比較印刷・制作会社との提携は、少ロット・短納期対応や編集工程の内製化につながります。需要予測の精度が上がれば、余剰在庫と返品を抑えながら重版の機会を確保できます。
IP企業との提携は、映像化、音声化、ゲーム化、商品化など二次利用の拡大が主な効果です。ただし、権利ごとに許諾範囲と収益配分が異なるため、売上予測だけで価値を判断してはいけません。
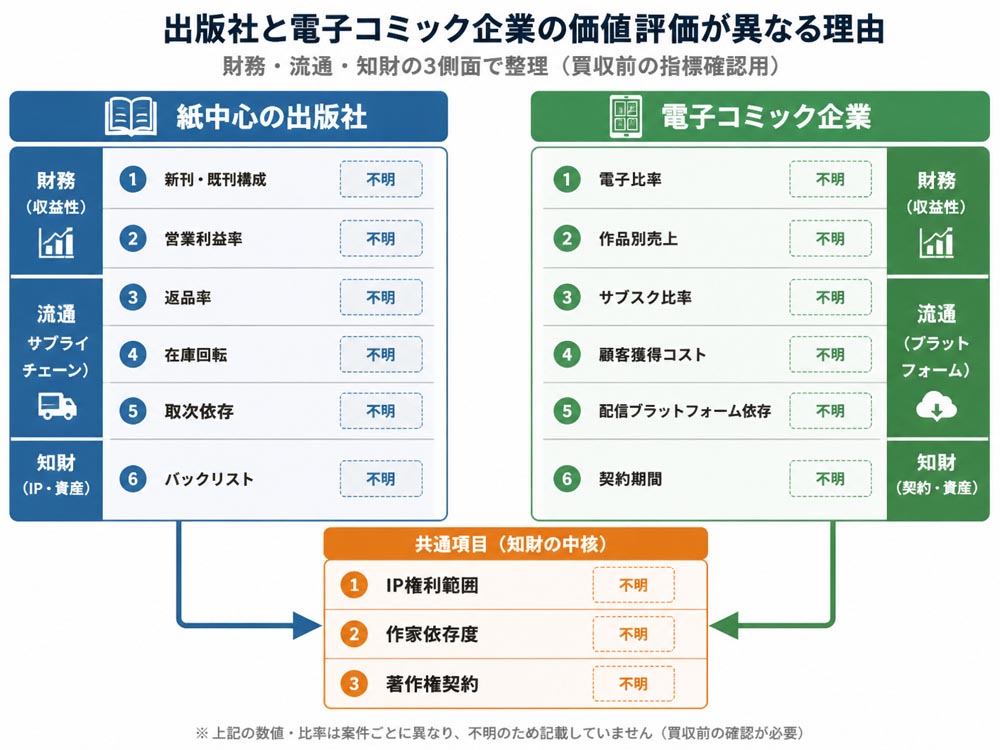
3. 出版社を買う前に確認する企業価値評価の指標出版社の価値は、売上高だけでは測れません。新刊と既刊、紙と電子、取次と直販の構成に加え、営業利益率、返品率、在庫回転、IPの権利範囲、作家依存度を組み合わせて判断します。
簡易評価では、正常収益力を基にしたEBITDA倍率や、保有資産・負債を基にした評価を使います。ただし、出版契約の制約や二次利用の可能性は、財務数値に表れにくい無形価値です。
指標 | 確認内容 | 評価への影響 |
|---|---|---|
売上構成 | 新刊・既刊・紙・電子 | 収益の継続性 |
営業利益率 | 一時費用を除いた利益 | 正常収益力 |
返品率 | 刊行物の返品推移 | 在庫・資金負担 |
在庫回転 | 在庫金額と販売速度 | 減損リスク |
IP・契約 | 利用範囲と期間 | 二次利用価値 |
作家依存度 | 上位作家への売上集中 | 変動リスク |
新刊は発売時の売上が大きい反面、刊行点数やヒット作に左右されます。既刊の売上が安定し、電子書籍や直販の比率が高ければ、売上の継続性を評価しやすくなります。
営業利益率は、編集費、広告費、印刷費、物流費を含めて比較します。買収前には一時的な大型企画や役員報酬を調整し、買収後にも再現できる利益かを確認します。
3-2. 返品率と在庫回転が示す出版事業の負担紙の出版では、印刷部数が多すぎると在庫と返品が膨らみます。返品率だけでなく、発売後の消化状況、重版判断、長期在庫の処分方針まで確認することが必要です。
在庫回転が低い会社では、買収後に評価損や廃棄費用が発生する可能性があります。反対に、少ロット生産と短納期の仕組みが整っていれば、運転資金の圧縮がシナジーになります。
3-3. IP著作権と作家契約を企業価値へ反映する方法IPは、著作権の帰属、契約期間、地域、媒体、二次利用権を作品単位で確認します。電子化、音声化、映像化、海外翻訳が契約に含まれていなければ、期待した展開ができない場合があります。
印税率、最低保証、契約更新、契約解除、作家の承諾条件も価格に影響します。売上上位の作家に依存する会社では、作家継続率と関係性を財務指標と同じ水準で確認します。
 4. 出版M&Aの実行手順とデューデリジェンスの盲点
実行手順は、候補選定、初期評価、秘密保持契約、デューデリジェンス、基本合意、最終契約、クロージング、PMIの順です。候補企業を見つける前に、買収目的と許容できるリスクを社内で定めます。
買収目的と定量条件を設定する
候補企業を比較し、初期評価を行う
秘密保持契約後に資料を受領する
財務・税務・法務・事業・ITを調査する
契約条件、価格、表明保証を交渉する
クロージング後にPMIを実行する
出版M&Aでは、一般的な財務・税務・法務調査だけでは不十分です。著作権、出版契約、再販制度、取次契約、電子配信契約、作家との関係を事業DDに組み込む必要があります。
4-1. 買い手が候補出版社を絞り込む定量条件スクリーニングでは、売上規模、営業利益率、電子比率、返品率、在庫回転、IP数、上位作品への売上集中度を一覧化します。電子事業なら、作品別売上、サブスクリプション比率、顧客獲得コスト、継続率も加えます。
候補を同じ基準で比較した後、戦略適合性を確認します。自社にない販売網を得たいのか、編集人材を補いたいのかで、重視する指標の順位は変わります。
4-2. 法務調査で確認する著作権と出版契約の範囲著作権の帰属、契約承継の可否、電子化・音声化・映像化・翻訳の権利を作品ごとに確認します。株式取得では契約が存続しても、支配権変更の通知や承諾が必要な条項に注意します。
競業避止、契約解除、最低保証、印税、未払 royalties、作家の承諾条件も調査対象です。再販制度や取次契約は、実際の取引条件と契約書の内容が一致しているかを照合します。
4-3. 売り手側が整理すべき引継ぎと価格交渉の論点売り手は、契約書、IP台帳、刊行データ、在庫・返品資料、取引先情報、配信実績を早期に整理します。資料が散在していると、買い手の不確実性が増し、価格や表明保証の交渉で不利になりやすくなります。
株式譲渡、事業譲渡、資本提携、段階的な承継を比較し、税金、仲介手数料、引継ぎ期間、従業員の扱いを確認します。廃業回避だけでなく、ブランドと刊行資産を残せるかを判断軸にします。
5. 編集組織とブランドを守る出版M&A後のPMI設計出版M&AのPMIでは、コスト削減を急ぐほど編集者や作家の離反を招く危険があります。買収直後は、編集方針、ブランド、著者との窓口を守り、システムや管理部門から段階的に統合する設計が有効です。
失敗例では、買収後すぐに刊行基準や評価制度を変更し、キーパーソンが退職します。成功パターンでは、100日程度の移行計画を作り、統合しない領域と統合する領域を明確にします。
5-1. 編集者と作家の離反を防ぐ統合コミュニケーション編集組織の権限、評価制度、企画会議の運用を急激に変えないことが基本です。編集長、担当編集者、主要作家をキーパーソンとして一覧化し、個別面談で継続条件と懸念を確認します。
作家には、ブランドの維持、契約承継、刊行予定、電子化や二次利用の方針を説明します。発表内容と現場運用が食い違うと、信頼は一度の会議で失われます。
5-2. 電子書籍と音声事業を伸ばすデータ統合手順まず販売データの作品ID、著者、配信先、発売日を統一します。次に、売上、読了率、継続率、購入単価、顧客獲得コストを同じ定義で集計します。
紙の刊行実績と電子・音声の実績を結び付けると、重版、電子化、音声化の優先順位を決めやすくなります。AIを使う場合も、著作権、個人情報、学習利用の範囲を契約と社内規程で管理します。
5-3. 統合後に測る利益とIP成長のKPI設計PMI後のKPIは、売上とコストだけでは不十分です。電子比率、返品率、在庫回転、作品別利益、作家継続率、刊行遅延、IPの二次利用件数を月次で追跡します。
たとえば、短期は返品率と在庫回転、中期は電子比率と営業利益率、長期は映像化や商品化などの二次利用件数を重視します。指標ごとに責任者と期限を設定し、買収前の基準値と比較します。
6. よくある質問(FAQ) 6-1. 出版会社のM&Aで最初に集める資料は何か決算書、試算表、刊行実績、在庫・返品資料、IP台帳、主要な出版契約、取次契約、電子配信データを集めます。直近だけでなく、作品別・年度別の推移が分かる形式に整えます。
6-2. 電子コミック企業の買収価格は何で変わるか作品ポートフォリオ、売上の継続性、電子比率、プラットフォーム依存、顧客獲得コスト、契約上の利用範囲で変わります。上位作品への依存度が高い場合は、将来売上を保守的に検討します。
6-3. 出版M&Aで再販制度と契約をどう確認するか出版社、取次、書店間の契約書と実際の取引条件を照合します。再販制度に関する契約、返品条件、発売日、値引き、入札時の扱いを確認し、必要に応じて専門家へ相談します。
6-4. 買収後に編集現場を統合しない選択は可能か可能です。ブランドや編集方針を守るため、一定期間は自律運営とし、管理会計や法務報告だけを統合する方法があります。ただし、KPI、内部統制、重要契約の承認ルールは明確にします。
7. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方出版会社の売却では、譲渡価格だけでなく、仲介手数料、税金、実費、引継ぎ条件を差し引いた手取り額を比較する必要があります。手取りを重視するならM&A PMI AGENTは、売却価格ではなく「手取り額」でM&A仲介会社を比較できる無料オンライン相談を提供しています。
特徴は、初回相談・着手金・中間金が無料で、最低報酬は500万円〜と明示されている点です。譲渡価格5,000万円の比較例では、他社最低報酬2,000万円に対し、最低報酬500万円〜の場合に手数料差額が最大1,500万円になると案内されています。
他社から提案書や見積りを受け取った場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項、買い手探索方針を比較できます。売却価格だけで判断しにくい小規模M&Aや事業譲渡では、手取り額の整理が交渉の出発点になります。
また、M&A仲介に加えて、ビジネスDD、PMI、企業再生、経営改善まで含めた周辺領域を理解するメンバーが対応します。買い手候補への打診から条件交渉、DD、最終契約、クロージングまでの流れを確認したい場合にも適しています。
料金は案件内容、譲渡スキーム、契約条件によって異なります。手数料だけでなく、税金、専門家費用、引継ぎ条件を含めた総額を確認することが重要です。

出版業界のM&Aは、紙の出版社の承継に限らず、電子コミック、IP、書店、取次、印刷・制作を組み合わせる再編へ広がっています。取引件数や金額だけでなく、資産の中身と統合後の成果を確認することが重要です。
買い手は売上構成、営業利益率、返品率、在庫回転、IP契約、作家依存度を調べます。売り手は契約と刊行データを整え、譲渡価格から手数料、税金、実費、引継ぎ条件を差し引いた手取り額で選択肢を比較してください。
次の行動は、買収目的または売却目的を定め、必要資料を一覧化することです。候補先や仲介会社との初回相談では、価格だけでなく、契約承継、PMI、人材、ブランドを含む実行可能性を確認します。
編集者の紹介


