
M&Aで起業する方法と注意点|簿外債務を防ぐ調査と資金設計
本ページの更新日について
公開日:2025年5月19日最終更新日:2026年8月31日
M&A(会社買収)を活用した起業は、ゼロから事業を立ち上げる準備期間を大幅に短縮し、既存の顧客や収益基盤を引き継いで独立できる合理的な手法です。リスクを抑え安全に事業を買収する手順と注意点を解説します。
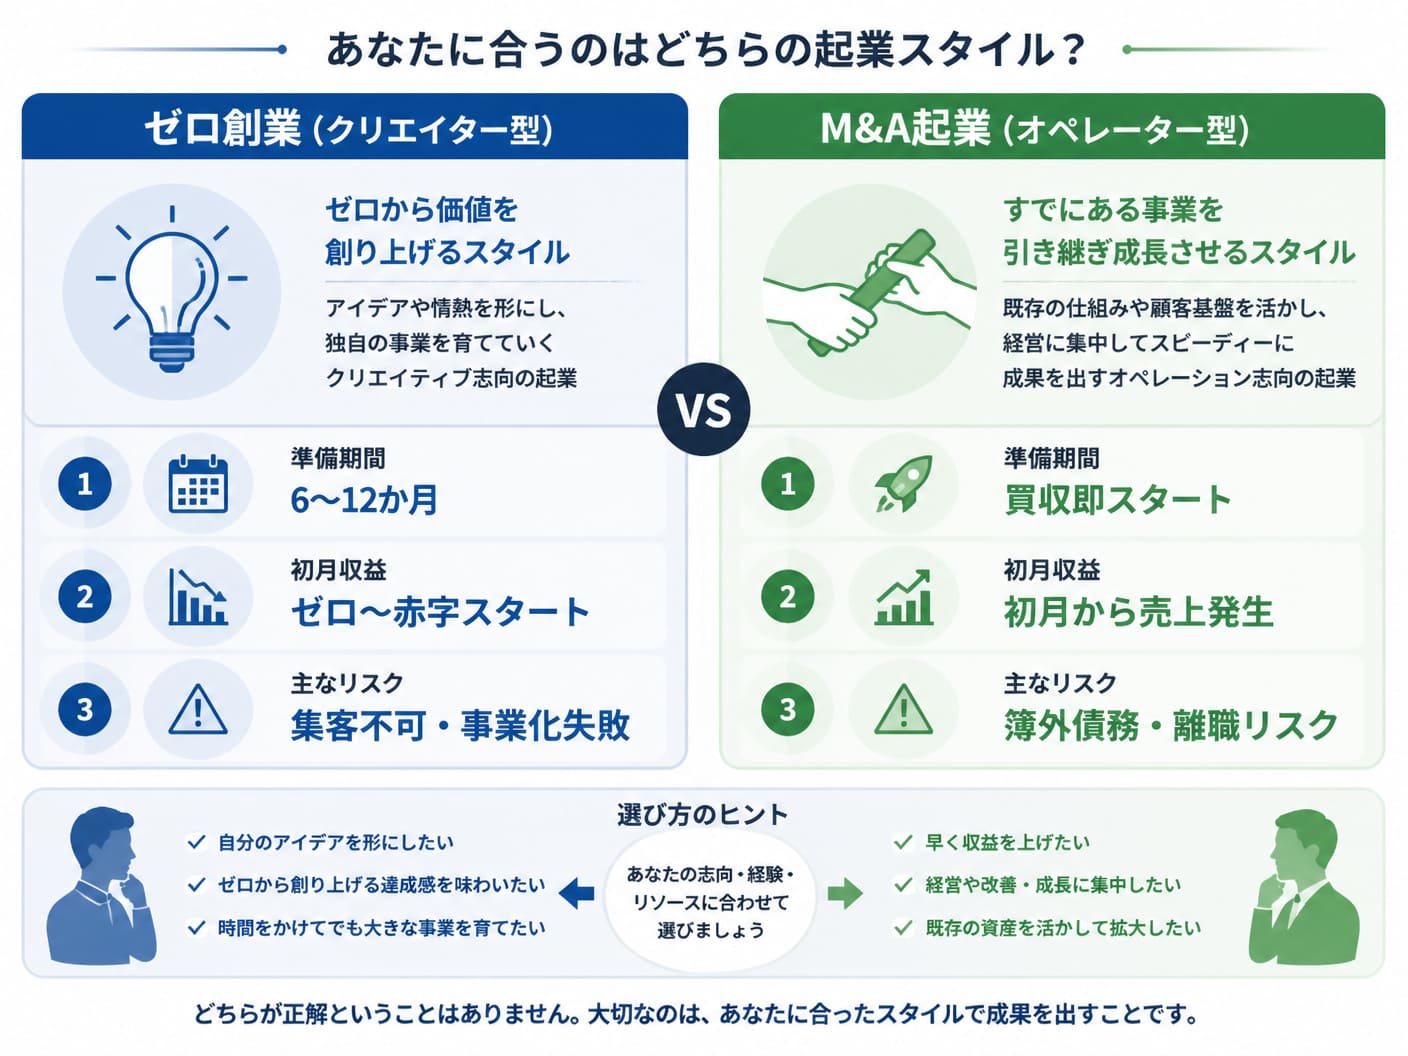
1. ゼロからの創業と比較!M&Aを活用して起業する利点とリスクゼロからの創業は、アイデアの形にする楽しさがある一方で、軌道に乗るまでの無収入期間や事業失敗の確率が高いという構造的弱点を抱えています。これに対してM&Aによる起業は、既存の経営資源をそのまま引き継ぐため、立ち上げのリスクを大幅に低減できます。
しかし、既存の組織や負債も同時に引き受けることになるため、事前の分析を怠ると想定外の経営難に陥るリスクも存在します。メリットとデメリットの双方を多角的に比較し、事業買収の構造的特徴を正しく捉えることが成功への第一歩です。
1-1. 準備期間短縮と初月収益化を可能にする買収起業の独自強みM&A起業の最大の強みは、事業の準備期間を事実上ゼロにし、買収初月からキャッシュフローを生み出せる点にあります。ゼロからの起業では、店舗の選定や内装工事、仕入れルートの開拓、集客施策などに数か月〜1年以上の時間とコストを費やさなければなりません。
一方、既存事業の買収であれば、すでに稼働している設備、既存顧客、ノウハウ、業界での信用をそのまま引き継ぐことができます。さらに、取得に時間がかかる事業許認可や、採用難易度の高い経験豊富なスタッフを即座に確保できるため、無収入期間の赤字リスクを回避して安全な立ち上げが可能です。
1-2. 期待利益の未達や組織風土の衝突が引き起こす主要な懸念点買収による起業には、前オーナーへの依存度や組織風土の違いに起因する独自の阻害要因が存在します。前経営者の人脈や個人の魅力で成り立っていた事業の場合、経営者交代に伴って主要顧客が離脱し、過去の決算書通りの売上を維持できない事例が見られます。
また、新オーナーとしての経営方針や管理手法を急激に導入しようとすると、既存従業員との間で強い摩擦が生じ、キーマンの離職を招く恐れがあります。譲渡前に見えなかった内部的な課題が表面化し、期待していた利益を大きく下回るリスクを警戒しなければなりません。
1-3. 創業者の資質から判定する事業買収と新規立ち上げの適性比較起業家には「ゼロから新しい仕組みを生み出すクリエイター型」と「既存の仕組みを分析して改善・発展させるオペレーター型」の2つのタイプが存在します。自分の資質に合わない起業スタイルを選ぶと、経営効率が著しく低下するため適性の見極めが不可欠です。
比較項目 | ゼロからの起業(新規創業) | M&Aを活用した起業(事業買収) |
|---|---|---|
向き・資質 | クリエイター型(独創性・ゼロからの構築) | オペレーター型(分析力・既存事業の改善) |
初期の収益性 | 無収入〜赤字期間が長期化しやすい | 初月から売上・キャッシュフローが発生 |
主なリスク | 市場ニーズの不確定性・集客失敗 | 簿外債務・人材流出・前オーナー離脱影響 |
オリジナルブランドの構築や前例のないサービス展開に情熱を燃やす方は新規創業が適しています。一方で、すでに証明されたビジネスモデルをベースに、数字の改善や業務プロセスの効率化で成長を目指す方はM&A起業で圧倒的なアドバンテージを発揮できます。
 2. スモールM&Aで事業を買収し起業を進める失敗のない具体的な手順
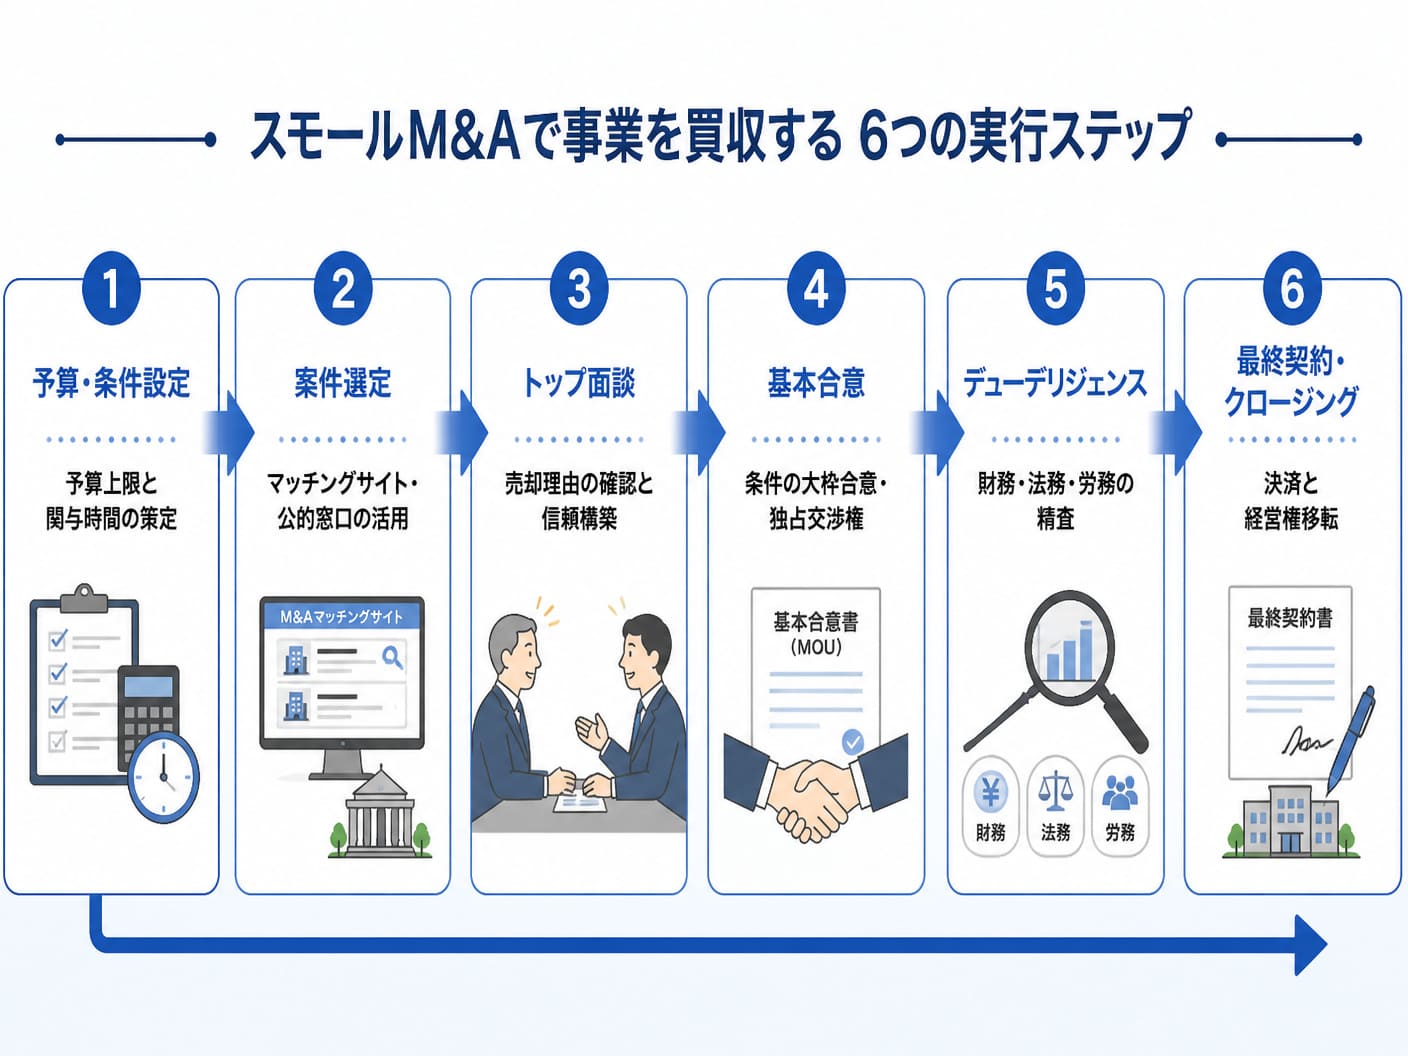
スモールM&Aを成功させるためには、感情的な判断を排除し、標準化されたプロセスに従って段階的に検討を進めることが重要です。買収手順は、条件設定から案件選定、面談、各種調査、契約締結まで多岐にわたります。
各ステップで確認すべき重要ポイントを理解し、不確実な要素を一つずつ潰していくことで、買い手としてのリスクを最小限に抑えることができます。全体像を把握した上で、慎重かつスピーディーな意思決定を心がけてください。
2-1. マッチングサイトや支援センターを活用した効果的な案件選定案件を探す際は、民間のM&Aマッチングサイトや公的な事業承継・引継ぎ支援センター(後継者人材バンク)など、複数の情報チャネルを併用するのが効果的です。マッチングサイトは数十万〜数百万円規模の小規模案件が数多く掲載されており、地域や業種、希望価格で絞り込んで検索できる利便性があります。
一方、事業承継・引継ぎ支援センターは公的機関が運営しているため信頼性が高く、地域密着型の中小企業案件を見つけやすい特徴があります。単に提示価格の安さだけで選ぶのではなく、自身の経験や強みが活かせる業種であるか、また稼働できる時間的余裕があるかを基準に選定してください。
2-2. 譲渡スキームの選択における株式譲渡と事業譲渡の決定的な違いM&Aで事業を引き継ぐ手法(スキーム)には、主に「株式譲渡」と「事業譲渡」の2つがあり、それぞれ法務・税務上の性質が大きく異なります。対象企業の状況やリスクの度合いに応じて適切なスキームを選択しなければなりません。
株式譲渡:会社の株式を取得して経営権を丸ごと引き継ぐ。資産・負債・許認可・雇用契約がそのまま包括承継されるため手続きが非常にスピーディー。
事業譲渡:会社が保有する特定の事業や資産のみを個別に買い取る。簿外債務などの潜在リスクを遮断できる一方、許認可の再取得や従業員との再契約が必要。
許認可の継続性を最優先する場合は株式譲渡が有利ですが、歴史のある会社で過去の労務トラブルや未確認の債務が懸念される場合は、個別資産のみを買い取る事業譲渡を選択するのが安全です。
2-3. 経営トップ面談で売却理由を深く探り交渉を円滑に進める秘訣売り手経営者とのトップ面談は、単なる条件交渉の場ではなく、譲渡の背景にある「本当の売却理由」を見極め、信頼関係を築くための貴重な機会です。決算書などのデータには表れない現場の実情や、前オーナーの事業に対する強い思いを丁寧に汲み取る姿勢が求められます。
なぜ今この事業を手放すのか、後継者不在なのか、業績不振なのか、あるいは選択と集中なのかをストレートかつ誠実に確認します。売り手は「大切に育ててきた事業や従業員を任せられる人物か」を重視するため、買収後のビジョンや相手への敬意を態度で示すことが交渉円滑化の秘訣です。
2-4. 案件見送りを判断する過去事例に基づく赤旗チェックリスト交渉を進める中で、買収後に取り返しのつかない打撃を受ける「危険な兆候(レッドフラッグ)」が見つかった場合は、潔く案件を見送る果断な判断が必要です。過去の失敗事例から共通するリスク要因を事前にリスト化しておきましょう。
特定の主要取引先1社に売上が過度に偏っている案件や、前オーナー個人の技術・人脈だけに依存している事業は、経営者交代後に売上が蒸発するリスクが高くなります。また、直前期に不自然なコスト削減を行って見かけ上の利益を大きく見せているケースや、主要なキーマンがすでに退職意向を示している案件も、買収を見送るべき赤旗サインです。
 3. 簿外債務や離職を防ぐ注意点を押さえた買収調査と資金設計法

M&A起業において最も深刻な失敗要因となるのが、買収後に発覚する「簿外債務」と「資金ショート」です。これらを未然に防ぐためには、徹底したデューデリジェンス(買収調査)と、予備費を含めた現実的な資金調達シミュレーションが不可欠となります。
買収対価の低さだけに惑わされず、専門家の目を入れたリスク精査と、買収後数か月〜1年間の運転資金を考慮した財務計画を組み立ててください。
3-1. 専門家と挑むデューデリジェンスで隠れた負債を発見する方法基本合意を締結した後は、公認会計士や税理士、弁護士などの専門家と共にデューデリジェンス(DD)を実施し、対象事業の隠れたリスクを洗い出します。個人での判断には限界があるため、第三者の客観的視点による調査が欠かせません。
財務・税務面では未払い残業代や社会保険料の滞納、計上漏れの引当金や偶発債務がないかを厳しくチェックします。法務・労務面では過去の労働協定の遵守状況や、取引先との契約内容、知的所有権の権利関係を精査し、将来的な訴訟リスクや追加費用の発生要因を事前に特定します。
3-2. 個人保証の解除交渉と譲渡契約書でリスクを排除する条項設計株式譲渡によって会社を買収する場合、旧経営者が金融機関に対して負っていた「個人連帯保証」の扱いについて、事前に金融機関と十分な調整を行う必要があります。安易に新経営者がそのまま連帯保証を引き受けるのではなく、経営改善計画の提示や担保の設定により、保証解除や変更の交渉を進めなければなりません。
また、最終譲渡契約書(SPA)には、売り手が提示した情報に嘘や偽りがないことを保証する「表明保証条項」を必ず盛り込みます。万が一、譲渡後に過去の隠れ負債や契約違反が発覚した場合に、買収対価の減額や損害賠償を請求できる補償条項を設計しておくことがリスク防衛の要です。
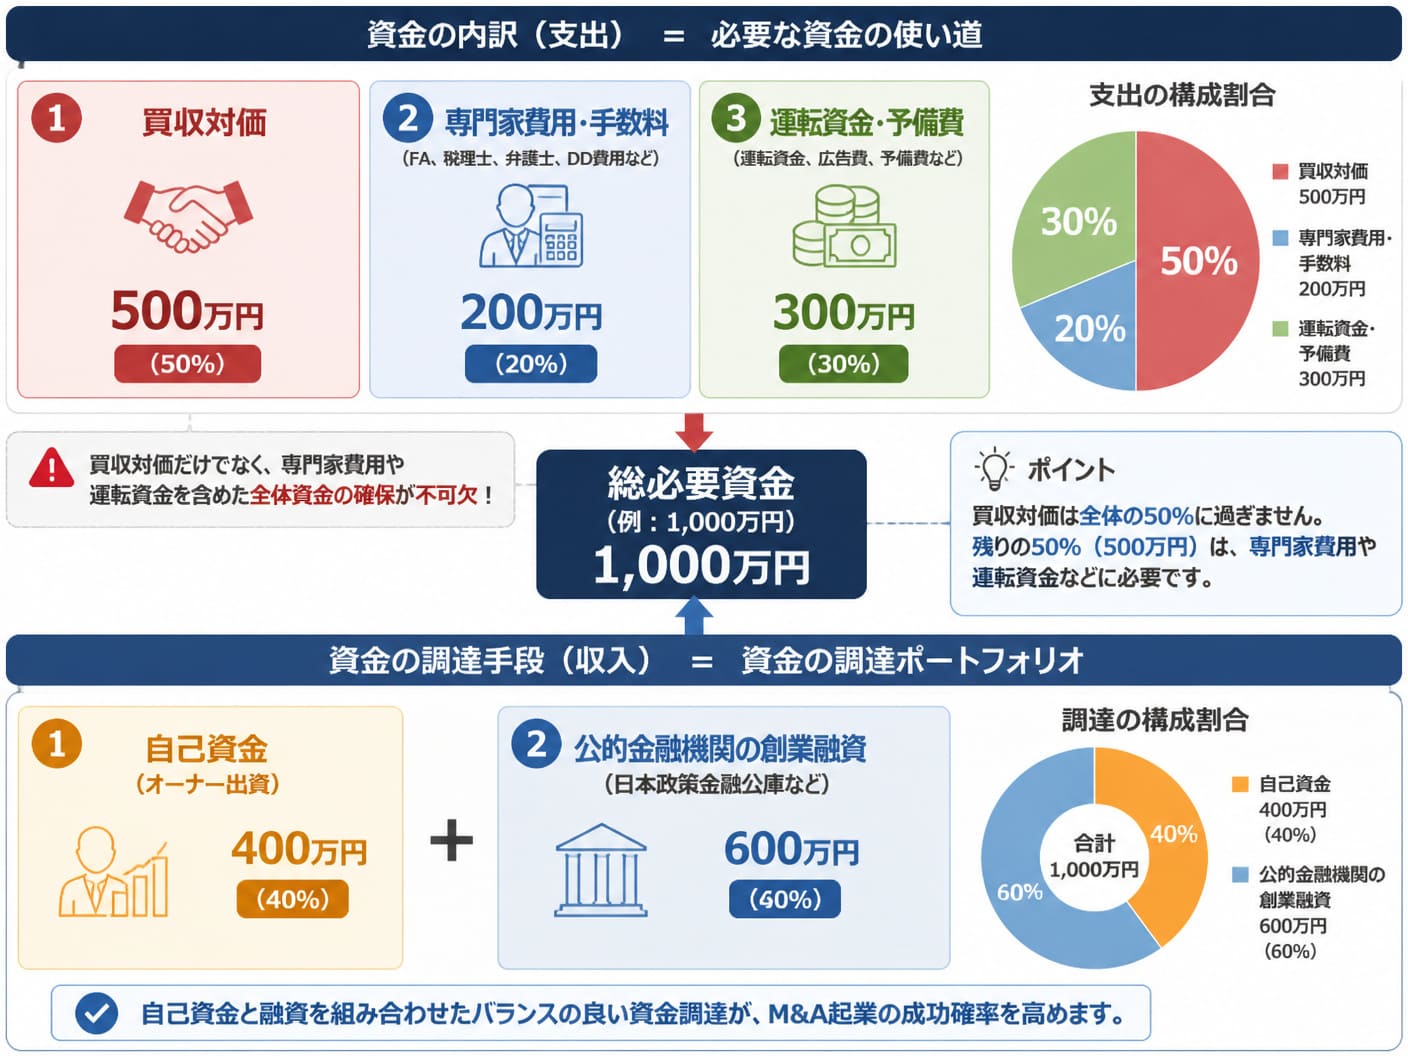
3-3. 買収対価以外に専門家費用と運転資金を確保する資金調達計画M&A起業に必要な資金は、売り手に支払う「買収対価(株価・事業価格)」だけではありません。専門家に支払うDD費用や仲介手数料、さらには買収後に事業を安定化させるための最低6〜12か月分の運転資金をセットで計算する必要があります。
例えば自己資金が300万〜500万円の場合、買収価格のみに全額を投じるのは極めて危険です。日本政策金融公庫の「新規開業資金」や各種創業融資、事業承継補助金などを上手く組み合わせ、予備費を残した状態で資金繰り表を作成することが健全な経営継続の条件です。
 4. 買収成功後の90日間で従業員・取引先との信頼を構築する統合計画

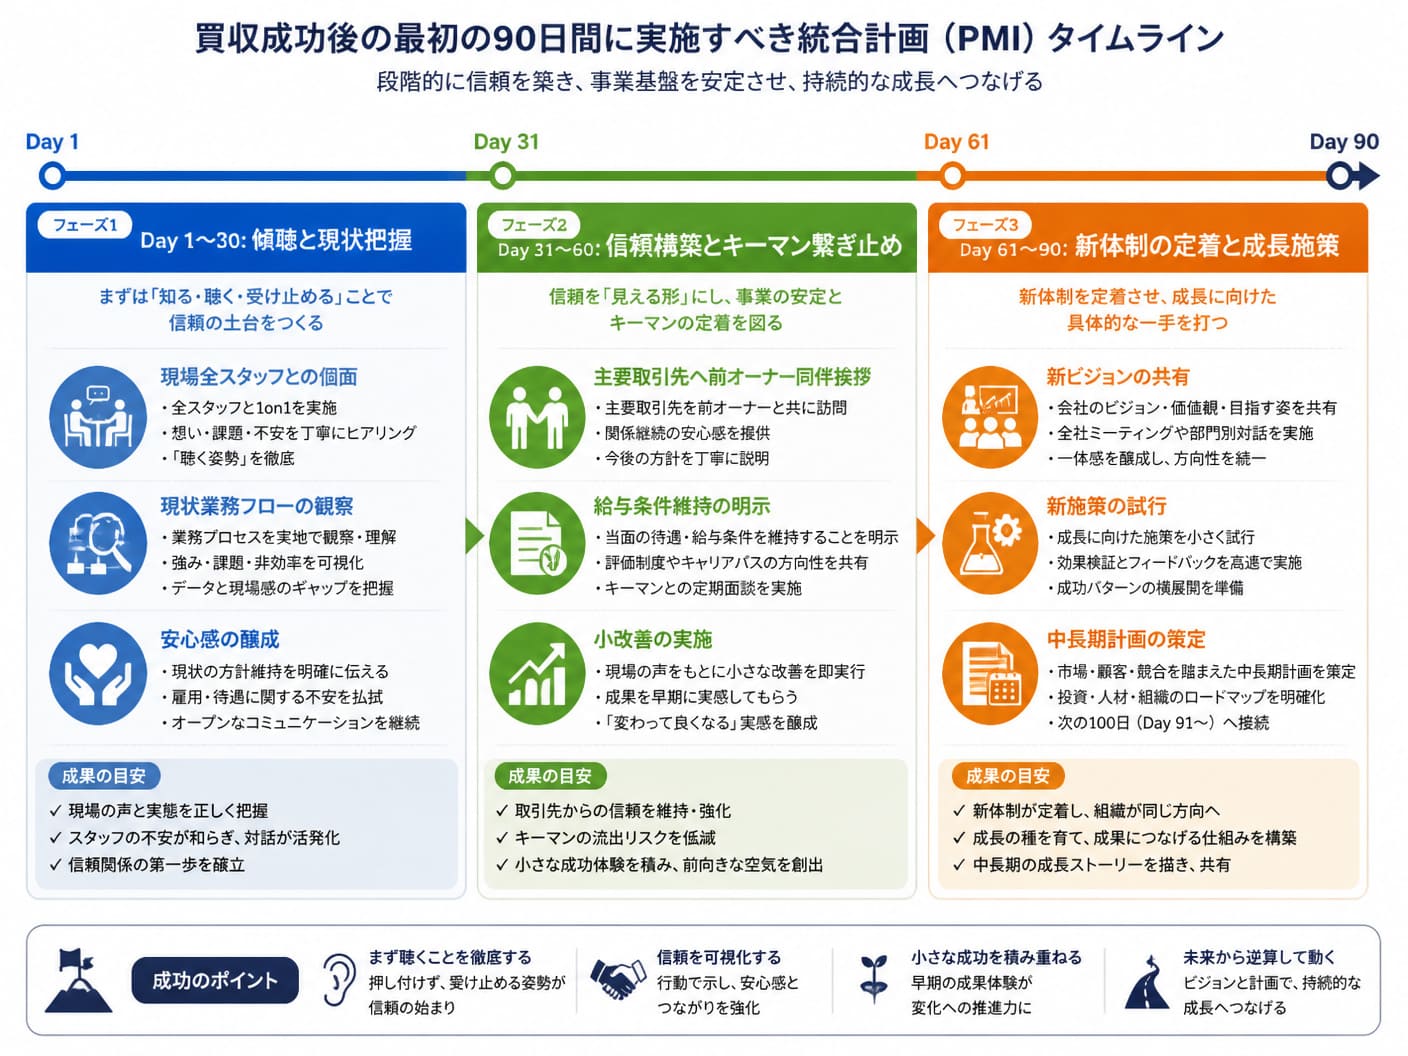
M&Aの契約を結び経営権を取得した後の90日間は、買収後の経営統合プロセス(PMI)において最も重要な期間です。この初期段階での行動が、既存組織の離脱を防ぎ、買収した事業を成長軌道に乗せられるかどうかの命運を分けます。
前オーナーの文化を尊重しつつ、従業員や取引先との間に新しい信頼関係を迅速に構築するための実行ステップを計画的に進めてください。
4-1. 経営権移行後の初期30日間で行うべき現場対話と現状把握経営権を引き継いだ直後の30日間は、新しい経営方針や急進的な改革を打ち出すことを避け、現場の観察とヒアリングに徹する姿勢が極めて重要です。従業員は「新しいオーナーになって会社がどう変わってしまうのか」という強い不安を抱いています。
まずは全従業員と個別面談を行い、日々の業務フローや困りごと、会社に対する思いを丁寧に聴き取ります。現場の文化や長年培われてきたローカルルールを尊重し、感謝と敬意を伝えることで、新経営者に対する心理的安全性を確保することが先決です。
4-2. 鍵となる主要人材の離職を防ぎ組織のモチベーションを高める施策スモールM&Aにおいて、現場の業務を熟知しているキーマンの離職は事業継続を揺るがす最大の脅威です。買収前から引き継ぎ期間にかけて、主要人材の不安を取り除くための個別フォローを徹底しなければなりません。
当面の給与体系や勤務条件を維持することを明確に約束し、将来的な会社の方向性や成長ビジョンを共有します。また、従業員の成果を適切に評価する姿勢を示し、小さな改善提案を積極的に採用していくことで、組織全体のモチベーションとエンゲージメントを高めることができます。
4-3. 既存取引先への挨拶巡りと契約継続に向けたアプローチ手法経営者が交代したタイミングは、既存の取引先や顧客が契約の見直しや競合他社への乗り換えを検討しやすい危険な時期です。信頼関係の断絶を防ぐため、前オーナー同伴での挨拶回りを迅速に実施する必要があります。
挨拶の場では、前オーナーから丁寧な紹介を受けつつ、経営権移行後も従来の取引条件やサービス品質が維持されることを説明して安心感を提供します。さらに、新しい体制によって提供できる追加価値や改善案を提示できれば、既存取引の継続だけでなく関係強化へと繋げることが可能です。
 5. M&A起業に関するよくある質問(FAQ)
個人や小規模事業者がM&Aを活用して独立する際によく生じる、実務上の疑問点について一問一答形式で簡潔に回答します。
5-1. 自己資金300万円から500万円でも事業買収は可能なのか自己資金300万〜500万円の規模であっても、M&Aを活用した起業は十分に可能です。スモールM&A市場では、買収価格が100万〜300万円程度の小規模な飲食店、サロン、ECサイト、地域密着型の事業などが数多く出回っています。
また、自己資金に日本政策金融公庫などの創業融資を組み合わせることで、総額1,000万円前後の資金枠を確保し、より事業基盤が安定した案件を狙うこともできます。無理のない予算設定を行い、運転資金を必ず手元に残す配分で計画を立ててください。
5-2. 会社員が副業として関与する場合に必要な週当たりの稼働時間副業として買収事業に関与する場合に必要な時間は、経営形態と選択する業種によって大きく変動します。現場のオペレーションを現場スタッフや店長に完全委任できるビジネスモデルであれば、週5〜10時間程度の経営モニタリングや数値管理だけで運営が可能です。
一方、自ら現場に入って実務を行う店舗経営などの場合、週20〜30時間以上の稼働が求められるため、会社員との両立は難しくなります。副業起業を目指す場合は、ECサイト運営やコンテンツ事業、すでに自動化された店舗など、経営関与度を低く抑えられる業種を選定することが成功の鍵です。
6. 費用を抑えてM&A起業を実現する手取りを増やす会社売却・M&A仲介サービスM&Aを活用して事業を買収し起業を目指す際、買収対価に加えて重くのしかかるのが専門家への仲介手数料です。特に個人や小規模事業者のスモールM&Aでは、手数料の負担が資金繰りを圧迫し、買収後の手元資金を削ってしまう原因になります。このコスト課題を解決する手段として注目されているのが、手取りを増やす会社売却・M&A仲介サービスです。
大手M&A仲介会社では、莫大な広告宣伝費や営業人件費、オフィス維持費が手数料に反映されており、最低報酬額が2,500万円前後に設定されているケースも珍しくありません。これに対し、手取りを増やす会社売却・M&A仲介サービスは、WEB事業出身の代表がSEO・AIO(検索最適化)を自社で運用し広告費を徹底的に抑制しています。
さらに、テレアポやDMに頼らない集客とオンライン面談中心の低コスト運営により、着手金無料・中間金無料・最低報酬500万円〜という非常にリーズナブルな料金体系を実現しています。
譲渡価格が5,000万円規模の案件を例に挙げると、他社大手での最低報酬が2,500万円かかる場合があるのに対し、本サービスでは最低報酬が500万円〜となるため、手数料の差額は最大2,000万円にも達します。
この手数料削減効果は、売り手の手取り額を最大化させるだけでなく、買い手にとっても取引コスト全体を抑え、適正な価格で事業を引き継ぐ大きなメリットをもたらします。
また、手数料を抑えているからといってサービスの質が落ちるわけではありません。担当者はM&A仲介にとどまらず、ビジネスDD、PMI(買収後統合)、企業再生の豊富な現場経験を持つプロフェッショナルで構成されています。
売却可能性の試算から、株式譲渡・事業譲渡の最適なスキーム選択、引き継ぎ条件の整理まで、売り手・買い手双方の価値最大化に向けた質の高い支援が提供されます。他社提案書の手数料比較やセカンドオピニオンとしての無料オンライン相談も受け付けているため、コストを抑えて安全にM&A起業を成立させたい方にとって極めて有力な選択肢です。

M&Aを活用した起業は、ゼロからの創業に比べて「時間短縮」と「初月収益化」という圧倒的なアドバンテージをもたらします。しかし、成功を確実にするためには、簿外債務を防ぐデューデリジェンスの徹底や、買収後90日間の丁寧なPMIプロセスが欠かせません。
リスクを正しく管理し、健全な資金設計のもとで経営権を引き継ぐことで、安全かつスピーディーに事業オーナーとしての成功を掴み取りましょう。


編集者の紹介


