経営再建の手法はどう選ぶ?資金繰りの残存期間で判断できる
本ページの更新日について
公開日:2025年1月4日最終更新日:2026年9月5日
企業の収益性悪化や資金ショートの危機に直面した際、再建を成功させる根幹は客観的な状況把握と迅速な手法選択にあります。残存キャッシュの期間や債権者構成を精査し、自社に最適な再建プロセスを論理的に導き出す必要があります。
1. 資金繰り限界までの期間で決まる経営再建の手法選択基準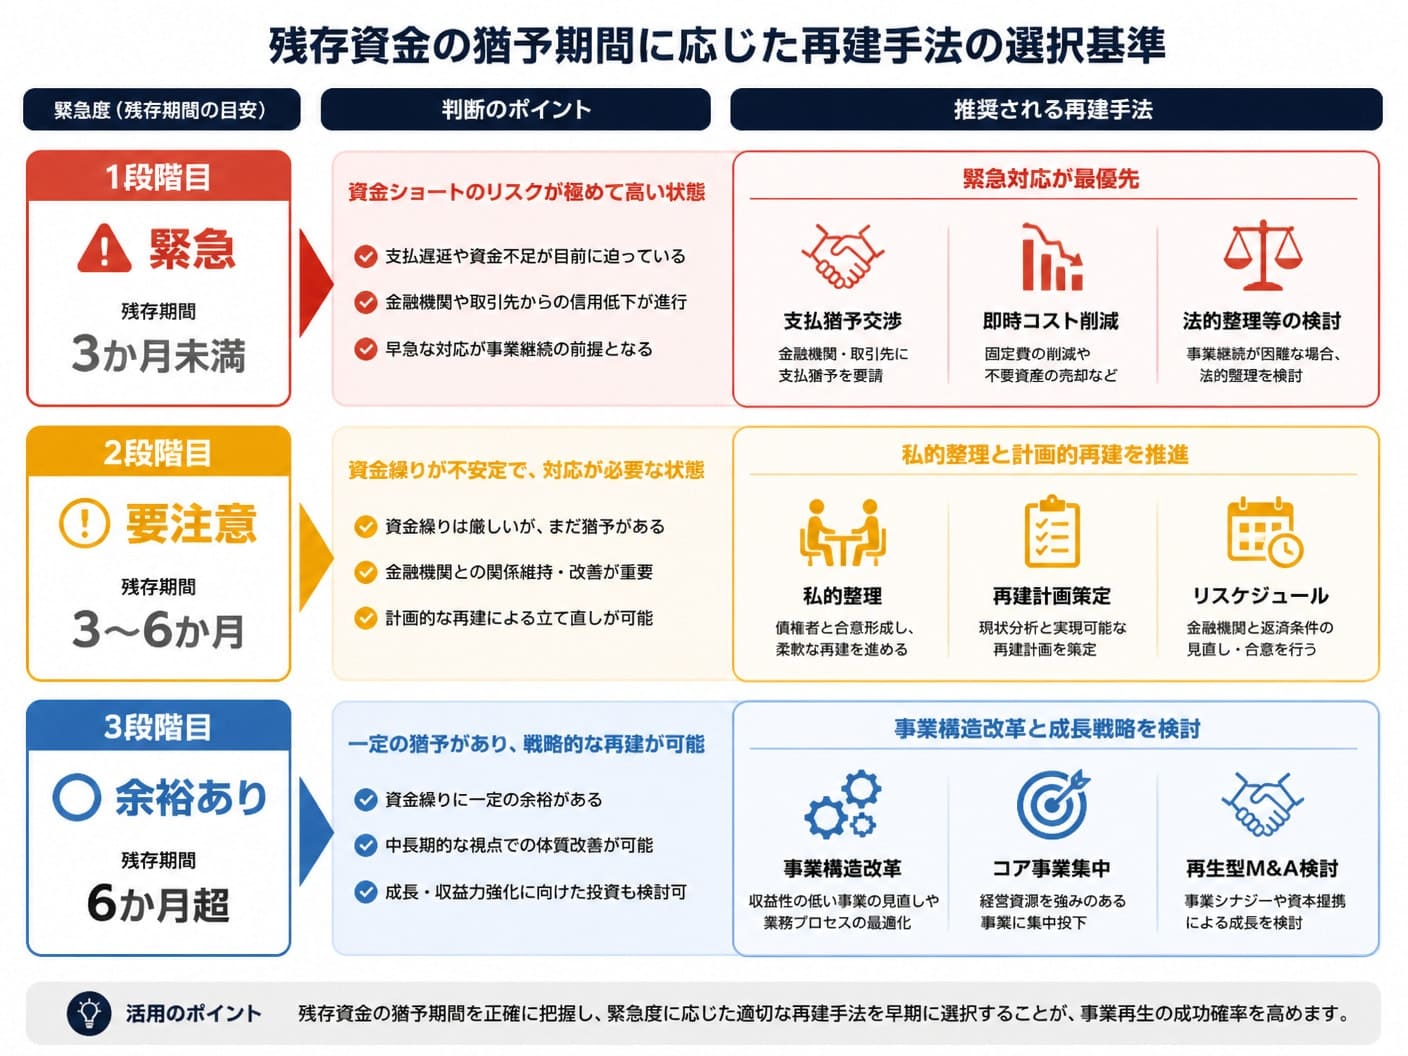 1-1. 危機度を測定する主要財務指標と再生可能性の判定基準
再建の可否を判断する最初のチェックポイントは、本業がキャッシュを生み出す能力を保持しているかどうかに集約されます。営業キャッシュフローが2期連続でマイナスに陥り、インタレスト・カバレッジ・レシオ(営業利益+受取利息・配当金÷支払利息)が1.0倍を下回っている状態は、借入金の利息すら本業の稼ぎで賄えていない警戒事態を意味します。
さらに、実質債務超過額の算出も不可欠です。貸借対照表上の純資産から、回収不能な売掛金や棚卸資産の評価損を控除した実質純資産を割り出し、資産の即時換金性と実質負債のバランスを構造的に把握しなければなりません。実質債務超過であっても、コア事業の限界利益率が高く固定費削減により営業黒字化が見込める場合は、自力再生や私的整理の枠組みに乗せる妥当性が生じます。
1-2. 残存資金の期間に応じた緊急対応策と事業選択のフロー残存資金の猶予期間は、企業に残された「選択の自由度」そのものです。資金ショートまでの期間が3か月未満の窮迫した局面では、新規融資の期待を捨て、主要仕入先への支払期日交渉や社会保険料の猶予申請など、1日単位のキャッシュアウト抑制措置に集中する必要があります。この段階で安易な高利貸付や個人資金の無計画な注入を行うことは、事態を悪化させる典型的な失敗パターンです。
猶予が3〜6か月ある場合は、金融機関へのリスケジュール(返済条件変更)交渉とともに私的整理の手続きに着手する実行枠が確保できます。6か月以上の余裕が存在するならば、不採算事業の売却や事業譲渡を含む再生型M&Aの検討、事業構造の全面的な転換を図る自力再建プランの実行が可能となります。
1-3. 経営再建と事業再生および企業再生の概念的な相違点実務上の混同を避けるため、再建に関わる用語の定義と対象範囲を明確に区分しておく必要があります。経営再建とは、企業の収益構造や財務体質、組織風土を含めた「経営全体」を健全な軌道に戻す包含的な概念です。車で例えるなら、エンジンだけでなく車体や走行ルート全体を最適化するプロセスに相当します。
一方、事業再生は「特定の事業単位」の収益性改善や不採算部門の切り捨てに焦点を当てます。また企業再生は「法人格そのものの維持と財務基盤の再構築」に重点を置く言葉として使われます。実務上は、採算性の見込める事業を識別する事業再生をてこにして、最終的に企業再生や経営再建を果たすという階層構造をなしています。
2. 法的再生と私的再生の制度比較と再生型M&Aの実務構造 2-1. 民事再生と会社更生および特定調停が持つ法的効力の差
裁判所が介入する法的再生手続きは、反対債権者が存在する場合でも強行的な法的効力をもって債務圧縮を行える点が最大の特徴です。民事再生は、現経営陣が退任することなく再生手続きを進められるため、中小企業から中堅企業の再建で広く選択されます。再生計画案に対して一定の議決権者の同意が得られれば、反対派の債権カットも強制化されます。
これに対し、会社更生は大企業を主対象とし、経営陣は原則退任して管財人が業務執行権を握る厳格な制度です。担保権の実行も強力に制限される一方、株主権の完全消滅(100%減資)が伴う重い手続きとなります。
特定調停は、簡易裁判所が媒介して個別の弁済条件を調整する簡易的な手続きであり、官報に掲載されない利点はあるものの、多数の債権者が存在する複雑な事案には対応しにくい側面があります。
2-2. 私的整理手続きにおける債権者全員の同意取得に向けた要件私的整理は、官報掲載や法的申立による取引先への信用失墜を回避し、事業価値の劣化を防ぐ優れた選択肢です。事業再生ADRや中小企業活性化協議会が提供する公的な再生スキームを活用することで、公平性と中立性を担保した手続きが実現します。法的強制力を持たない私的整理の成立には、対象となる金融債権者全員の同意取得が絶対条件となります。
債権者の同意を取り付けるための必須要件は、破産手続きによる配当額よりも私的整理による弁済額の方が高くなるという「破産的清算価値の保障」を示すことです。さらに、経営陣の責任明確化と、実現可能性の高い経営改善計画書の提示が求められます。
2-3. 第二会社方式や事業譲渡を用いた再生型M&Aの活用手順自社単独での再生や全面的な債務弁済が困難な場合、優良事業と負債を構造的に分離する再生型M&Aが極めて有効な選択肢となります。具体的には、事業譲渡や会社分割によって正常に収益を生むコア事業のみを買い手企業や新会社(第二会社)に移転し、残された旧会社に不採算資産と過剰負債を集約して清算する手法です。
この第二会社方式の実務手順では、譲渡対象となる事業の客観的な企業価値評価(バリュエーション)を行い、適正な価格で事業を譲渡することが不可欠です。不当に安価で事業を移転させた場合、旧会社の債権者から詐害行為取消権を行使される法的リスクが生じるため、透明性の高い第三者鑑定や公正なスキーム設計が厳格に求められます。
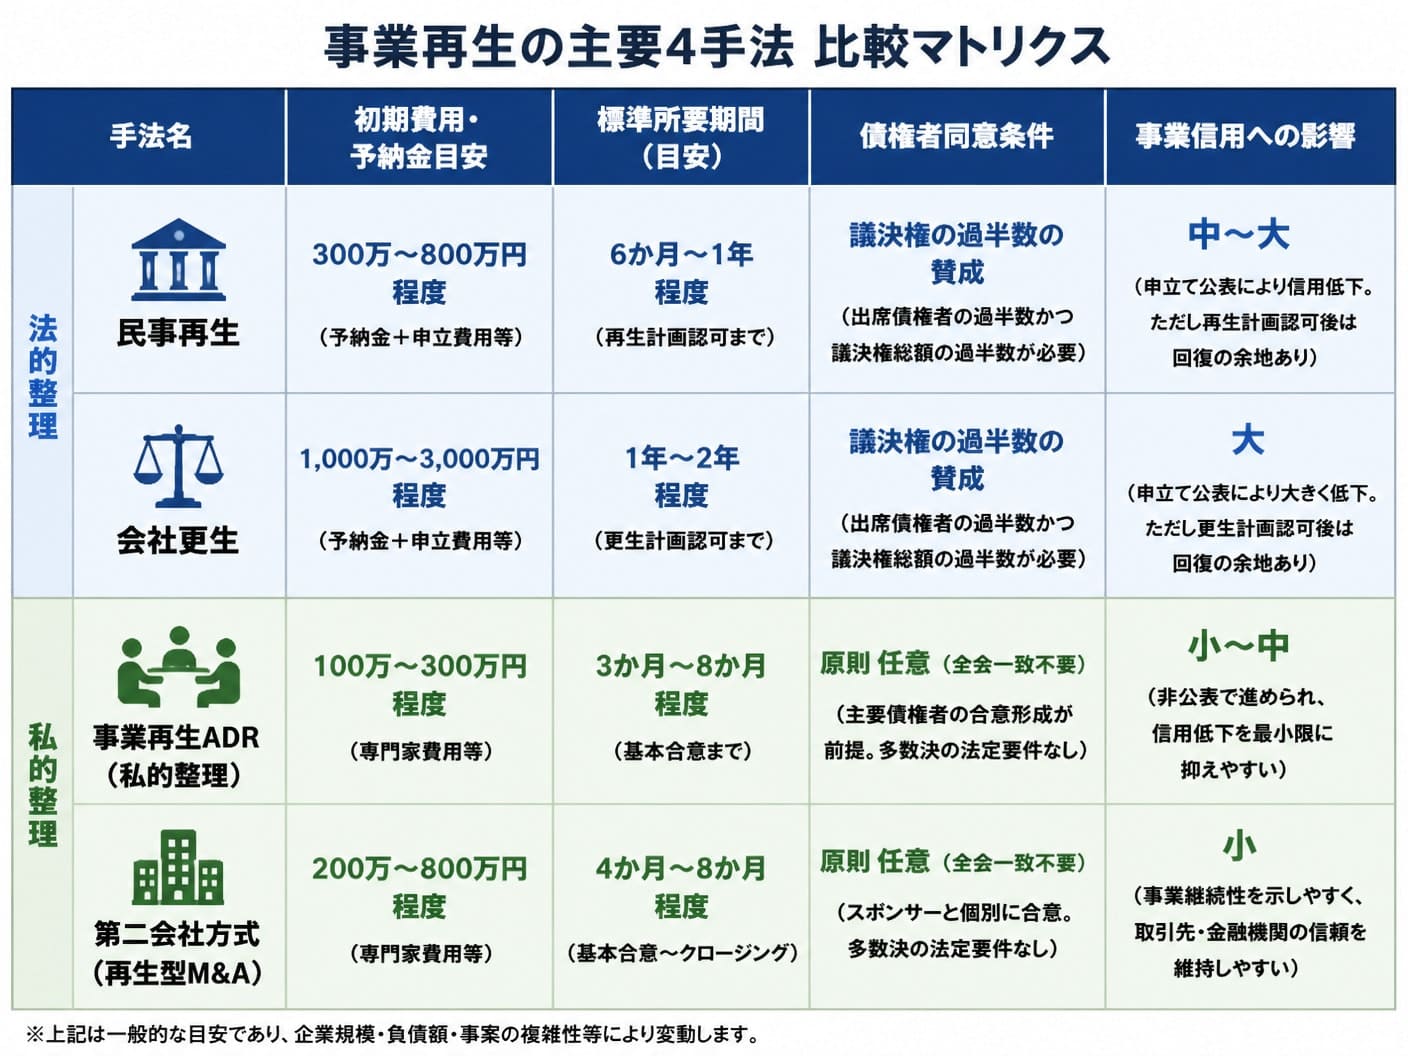
2-4. 各手続きにおける初期費用および所要期間の定量的比較再建手法の選定においては、手続きに必要な資金(予納金・弁護士報酬・監査費用)と終結までのタイムフレームを現実的に計算しておく必要があります。法的再生や私的整理は、企業の負債規模や法的手続きの種別によって数十万〜数千万円規模の予納金・専門家費用を要します。
費用と期間の目安を把握できるよう、主要な手続きの比較構造を可視化しておくことが重要です。自社の手元資金と照らし合わせ、手続き途中で資金が枯渇しない設計を立てなければなりません。
 3. 経営の再建を果たすロードマップと失敗を防ぐKPI運用手法
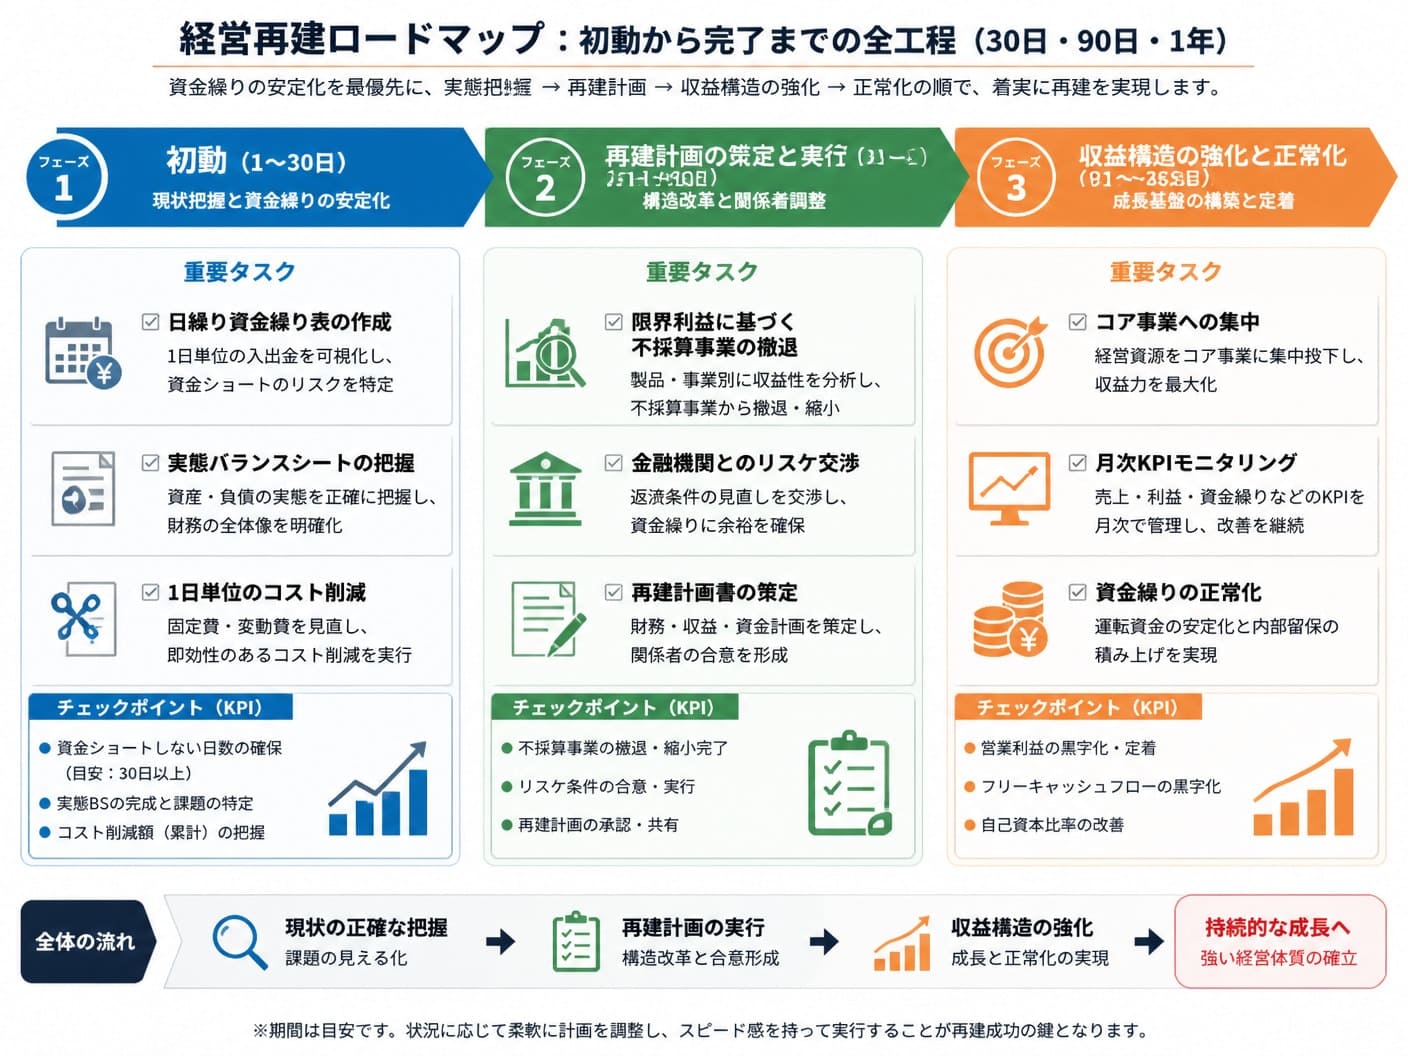
3-1. 初動30日間で実施すべき資金繰り表の作成と現状把握
経営再建のスタートラインにおいて最も優先されるべき実務は、月次ベースの大まかな計算ではなく、1日単位の日繰り資金繰り表を即座に作成することです。今後90日間の入出金予定を詳細に洗い出し、キャッシュが底をつく資金ショート時期を正確に特定します。
同時に、過去の財務数値から不適切な会計処理や不真実を完全に排除した実態バランスシートを作成しなければなりません。回収困難な売掛金の消去、陳腐化在庫の評価切下げ、含み損のある資産の再評価を速やかに行い、企業の正味の財務危機レベルを可視化することが、あらゆる再生計画の起点となります。
3-2. 不採算部門の撤退とコア事業へのリソース集中プロセス事業の選択と集中を実行する際は、売上規模ではなく「限界利益率(売上高−変動費)」を絶対的な判断基準に据える必要があります。売上高が大きい部門であっても、限界利益率が極めて低い、あるいは追加の固定費をカバーできていない場合は、キャッシュを食いつぶす原因となっている可能性が高いからです。
限界利益が固定費を下回り続けている不採算部門や拠点は、撤退または売却の対象として即座に指定します。切り詰めた人員や設備などの経営リソースは、粗利益率が高く顧客基盤が強固なコア事業へ集中的に再配分し、利益率の急速な回復を狙います。
 3-3. 金融機関への初回説明で提示すべき必須資料と交渉テクニック
金融機関とのリスケジュール交渉において、根拠のない予測や不確実な展望は一律で排除されます。交渉の場に持参すべき必須資料パッケージは、実態貸借対照表、直近の試算表、日繰り資金繰り表、そして具体的な行動計画を伴う経営改善計画書です。
交渉の順番は、融資残高が最も多いメインバンクから個別にあらかじめ説明を行い、内諾を得た上でサブレジームおよび非メインバンクを集めたバンクミーティングへと展開するのが定石です。メインバンクの合意形成を先行させることで、他行の足並みを揃えやすくなり、支援体制の瓦解を防ぐことができます。
3-4. モニタリングを機能させる実効的な再建計画のKPI設計策定した再建計画を実効性のあるものとするためには、月次で追跡可能な定量指標(KPI)を設計し、厳格にモニタリングする運営体制が欠かせません。設定すべき主要指標には、売上高や営業利益といった結果指標だけでなく、売上高人件費比率、固定費削減達成率、売掛金回収サイクル、そして日次キャッシュ残高などの先行指標を含めます。
毎月、経営陣と主要幹部、場合によっては外部専門家を加えたモニタリング会議を開催し、計画数値と実績値のカイリを即座に分析します。未達が発生した場合は、翌月の具体的リカバリー策をその場で決定・指示する高速な改善サイクルを回すことが、再建成功率を大幅に高めます。
4. 企業再生の継続を断念し清算へ舵を切る客観的な撤退基準 4-1. キャッシュ枯渇前に事業の清算や廃業を決断すべき数値基準
再建の意思を持つことと、無謀な延命を図ることは全く異なります。営業キャッシュフローの黒字化見込みが向こう1〜2年以内に立たず、スポンサー企業の現れる兆候もない場合、無理な延命行動は未払い賃金や取引先への未払金を増大させ、損害を深刻化させます。
手元キャッシュが破産・清算手続きに必要な弁護士費用や裁判所予納金、解雇予告手当等の最低限の額を下回る前に、清算手続き(自己破産や特別清算)へと舵を切る客観的判断が必要です。手元資金がゼロになってからの清算は、破産手続きすら円滑に進められず、関係者に多大な負担を強いる結果となります。
4-2. 経営者の法的責任を最小化し再起を図る破産手続きの実務破産手続きを選択する場合であっても、経営者個人の再起の道を完全に閉ざす必要はありません。金融機関の個人の連帯保証債務に関しては、「経営者保証に関するガイドライン」を活用した整理を検討すべきです。このガイドラインを適用できれば、破産手続きを経ることなく保証債務を整理し、一定の生計維持費用や住居を手元に残せる可能性があります。
自己破産手続きにおいては、裁判所が選任する破産管財人に対して財産状態を正確かつ誠実に開示することが厳格に求められます。破産直前の特定の債権者に対する偏頗弁済や資産隠しは、詐害行為や破産犯罪とみなされ免責が得られなくなるリスクとなるため、弁護士の指導のもと適正な手続きを徹底しなければなりません。
5. よくある質問(FAQ) 5-1. 経営権を維持したまま事業の再建を進める方法は存在するか結論として、経営権(代表権や株式)を保持したまま再建を進めることは、選択する手法によって可能です。法的整理のなかでも民事再生手続きを選択した場合、既存の経営陣がそのまま業務執行を継続することが原則として認められています。また、事業再生ADRなどの私的整理手続きにおいても、債権者との合意次第で経営陣の留任が認められるケースは少なくありません。
ただし、経営権を維持するための前提条件として、経営不振の原因が経営陣の著しい背任行為などによるものではなく、外部環境の急激な変化等によるものであると合理的に説明できる必要があります。さらに、経営陣自身が自社株の減資や報酬削減といった相応の痛みを引き受ける姿勢を示し、債権者からの信頼を獲得することが絶対条件となります。
6. 再生型M&Aの費用を抑える手取りを増やす会社売却・M&A仲介サービスの強み経営再建の過程で第二会社方式や事業譲渡を用いた再生型M&Aを選択する場合、事業譲渡によって獲得した資金をいかに多く手元に残し、債務弁済や新事業の運転資金へ充当できるかが最大のポイントとなります。
しかし、大手M&A仲介会社を利用した場合、高額な着手金や中間金、あるいは2,500万円以上の最低報酬が障壁となり、譲渡対価の多くが手数料として消滅してしまうケースが少なくありません。
こうした実務課題を解決する選択肢として、手取りを増やす会社売却・M&A仲介サービスが有効です。大手M&A仲介会社が高い手数料を設定する背景には、多額の広告費や営業人件費、ブランド維持コストの存在があります。
一方で当サービスは、代表がWEB事業出身であり、SEO・AIOを自社運用して広告費を抑制し、テレアポやDMに依存しない効率的な集客とオンライン面談中心の運営によって固定費を徹底的に削減しています。
このローコスト構造により、着手金無料・中間金無料・最低報酬500万円〜という圧倒的に柔軟な料金体系を実現しています。例えば、事業譲渡価格が5,000万円の場合、大手他社の最低報酬が2,500万円であれば手取りは激減しますが、最低報酬500万円〜の当サービスを活用することで最大2,000万円もの手数料差額が手元に残ります。
この差額は、債権者への弁済原資や再起のための手元資金として大きな威力を発揮します。
単に手数料が抑えられているだけでなく、担当者はM&A仲介・ビジネスDD・PMI・企業再生の実務経験を豊富に有しており、売り手経営者の手取り額最大化に向けた支援を提供します。他社提案書の手数料比較やセカンドオピニオンにも対応しているため、コストを最小化して事業の存続を図りたい経営者にとって有益なパートナーとなります。

経営再建を成功させる根幹は、手元資金が枯渇する前に自社の状態を客観的な数値で把握し、猶予期間に応じた最適な再建手法を選択することにあります。私的整理や法的再生、再生型M&Aなどの特徴を正しく理解し、初動30日間の資金繰り管理と説得力のある改善計画の提示を迅速に実行しましょう。


編集者の紹介