
サブスク事業売却の方法|あなたの事業での最適解の売却方法はどれ?
本ページの更新日について
公開日:2025年7月24日最終更新日:2026年8月24日
サブスク事業の売却は、株式譲渡か事業譲渡かを先に決めるものではありません。契約承継、税金、運営体制まで比べ、売却後に残る手取り額で選ぶ必要があります。
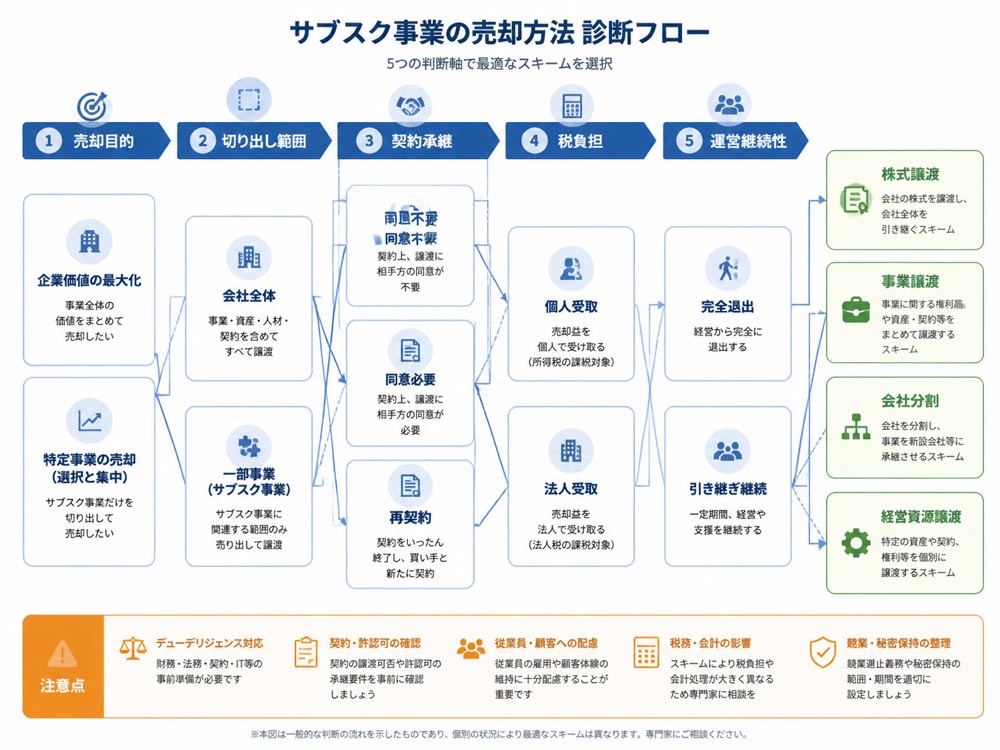
1. サブスク事業売却で方法を選ぶ五軸診断最初に、次の五つの軸で自社の条件を整理します。ひとつでも曖昧な項目があると、契約移管や税務処理の段階で計画が止まりやすくなります。
売却目的:会社全体を承継するのか、ノンコア事業を整理するのか
切り出し範囲:株式、事業、顧客基盤、知的財産のどこまでを渡すのか
契約承継:顧客、決済代行会社、仕入先、外部サービスの同意が必要か
税負担:対価を法人に残すのか、個人株主が受け取るのか
運営継続性:従業員や創業者が売却後もどこまで関与するのか
会社全体を手放し、顧客契約をできるだけ維持したいなら株式譲渡が候補です。一部事業だけを売り、不要な負債を残したいなら事業譲渡を検討します。
契約を事業単位で包括的に移したい場合は会社分割、ソースコードや顧客基盤などに対象を限定する場合は経営資源譲渡が候補です。ただし後者は、実務上は個別移管の負担が大きくなります。
 1-1. 会社全体か一部事業かで変わる売却範囲
会社全体を売る株式譲渡では、経営権、資産、負債、従業員、許認可を会社単位で引き継ぎます。事業の一部だけを売る事業譲渡では、SaaSや定期通販に必要な契約・資産を選別できます。
会社に残す事業がある場合は事業譲渡が合理的です。一方、売却後に経営から離れ、顧客契約を同じ法人で継続したい場合は株式譲渡が整理しやすくなります。
1-2. 株式譲渡と事業譲渡を承継範囲で比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
売却対象 | 会社の株式 | 選定した資産・契約 |
契約 | 会社が存続し原則維持 | 個別同意や再契約が必要 |
負債 | 簿外債務を含め承継 | 対象を選びやすい |
従業員 | 雇用関係を維持 | 転籍同意が必要 |
株式譲渡は手続きが比較的軽い反面、過去の税務・法務リスクも買い手に移ります。事業譲渡はリスクを切り分けやすい反面、契約と人材の移管が増えます。
1-3. 会社分割と経営資源譲渡の使い分け会社分割は、対象事業の権利義務を法人単位で移す方法です。契約を包括承継しやすい一方、会社法上の決議や債権者保護手続きが必要になる場合があります。
経営資源譲渡は、顧客基盤、ブランド、ノウハウ、ソースコードなどを個別に渡します。小規模案件では柔軟ですが、移管漏れを防ぐ資産一覧が不可欠です。
2. 顧客契約を移せるかで決まる売却スキームサブスク売却の成否を左右するのは、顧客契約だけではありません。決済代行、個人情報、クラウド、アプリストア、物流、広告アカウントまで、継続提供に必要な契約を洗い出します。
株式譲渡では会社が存続するため、契約を維持しやすいのが特徴です。ただし、契約書にチェンジ・オブ・コントロール条項があれば、株主変更でも通知や同意が必要になることがあります。
事業譲渡では、契約上の地位を買い手へ移す個別承継が基本です。同意取得が難しい場合は、再契約、サービス提供主体の変更通知、株式譲渡への切り替えを比較します。
 2-1. 顧客契約と決済契約の承継判定チェック
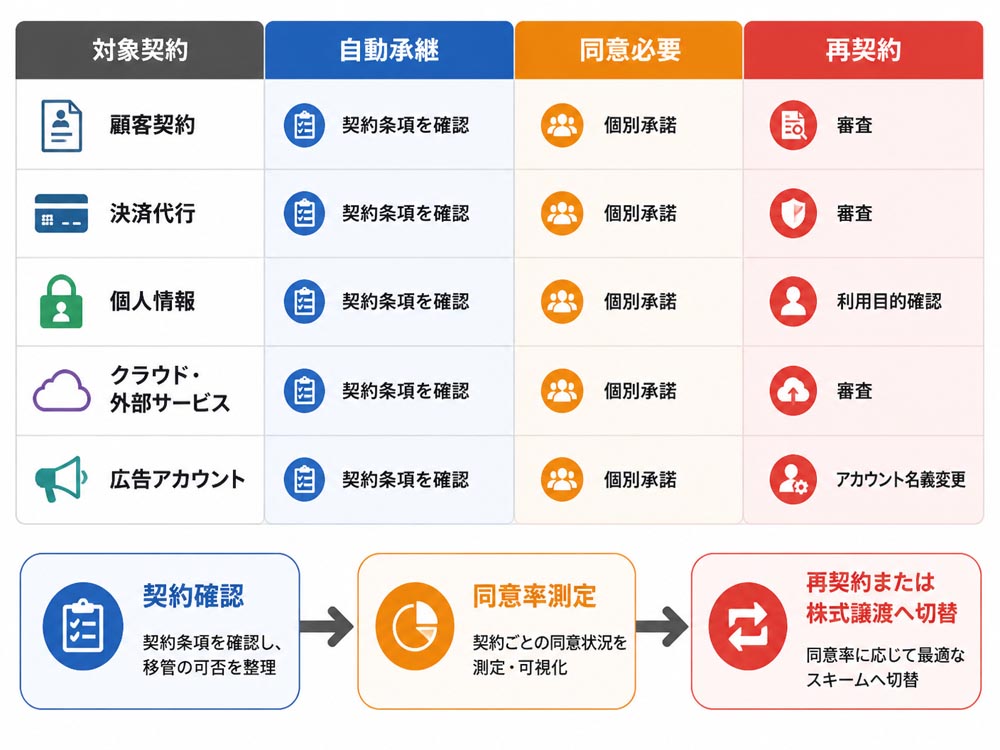
契約ごとに、譲渡禁止条項、契約上の地位の移転、事前承諾、解除条件を確認します。決済代行会社には加盟店契約の承継可否と再審査、返金やチャージバックの負担者を確認します。
顧客情報は、利用目的、第三者提供、移管後の管理主体を整理します。結果を「自動承継」「同意必要」「再契約」の三分類にすると、作業量とリスクが見えます。
2-2. 移管同意率を管理する顧客承継の実務KPI顧客承継では、通知数、回答率、承諾率、離脱率、決済再登録率を月次で管理します。たとえば回答率が低い場合、同意率だけを見ても移管の進捗を正しく判断できません。
同意率が低いと、買い手は将来のMRRを割り引き、価格調整やクロージング条件を求めます。顧客数だけでなく、売上上位顧客の承諾状況を別管理することが重要です。
2-3. SaaSとD2Cで異なる資産移管の落とし穴類型 | 主要資産 | 移管リスク | 向く方法 |
|---|---|---|---|
SaaS | コード、クラウド、利用規約、顧客契約 | 権利者、障害対応、エンジニア依存 | 株式譲渡・事業譲渡 |
D2C | 在庫、ブランド、物流、広告 | 在庫評価、広告アカウント、定期契約 | 事業譲渡 |
コミュニティ | 会員、コンテンツ、運営ノウハウ | 代表者依存、継続率 | 株式譲渡・事業譲渡 |
コンテンツ・アプリ | 著作権、アプリ、データ、保守体制 | 権利帰属、ストア名義 | 事業譲渡 |

売却価格は売上高だけで決まりません。MRR、ARR、チャーン率、LTV、CAC、粗利率、顧客集中度、属人性を組み合わせ、買収後に収益を再現できるかを評価します。
SaaSなど成長型事業ではARR倍率、成熟した黒字事業では営業利益の複数年分、小規模Web事業では月間営業利益の12〜24か月分が試算に使われることがあります。相場を保証する数字ではありません。
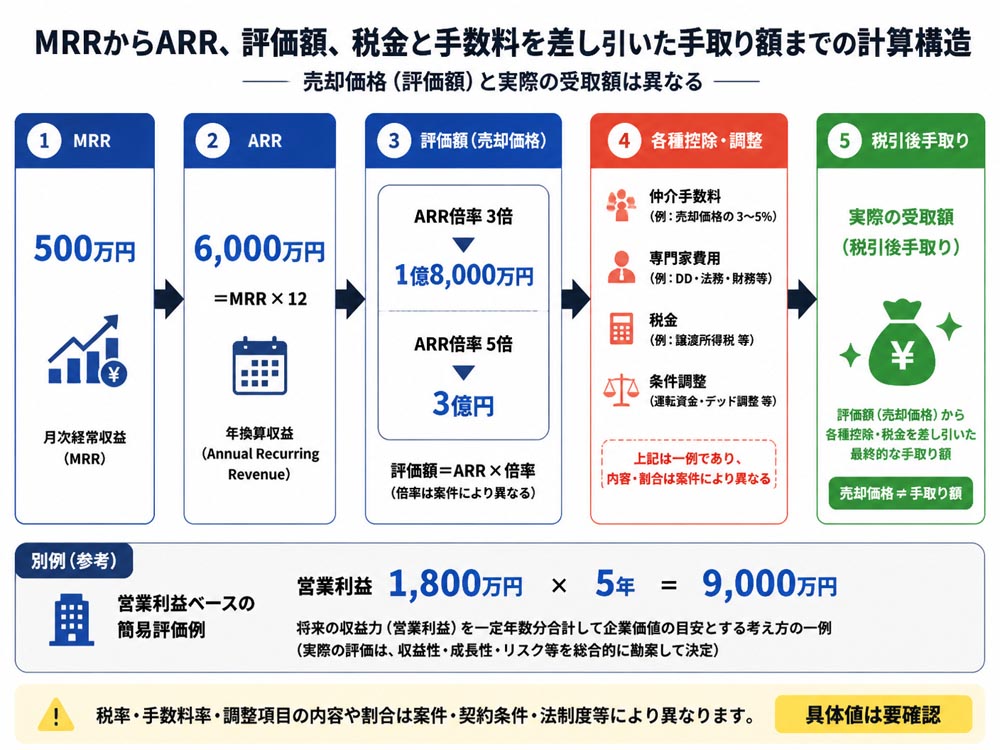
たとえばMRRが500万円ならARRは6,000万円です。ARRの3倍なら1億8,000万円、5倍なら3億円ですが、チャーン率や顧客集中度が高い場合は倍率が下がります。
別の例として、ARR6,000万円、営業利益1,800万円のSaaSでは、ARR倍率3倍は1億8,000万円、営業利益5年分は9,000万円です。成長性を重視する買い手と投資回収を重視する買い手で差が出ます。
 3-1. MRRとARRから継続収益の価値を読む方法
MRRは毎月の経常収益、ARRはMRRに12を掛けた年次経常収益です。初期費用、開発費、コンサルティング、一時的な従量課金は分けて表示します。
年払い契約は月割りで整理し、値引き、無料期間、休会、返金の扱いを統一します。売上の大きさより、契約期間、更新率、売上集中度が将来収益の確度を示します。
3-2. チャーン率とLTVが価格交渉を左右する理由顧客数ベースのカスタマーチャーンと、売上ベースのレベニューチャーンを分けます。顧客数が増えていても、大口顧客の解約で売上チャーンが悪化する場合があります。
LTVの簡易式は「平均顧客単価×粗利率×平均継続期間」です。月額1万円、粗利率80%、継続期間24か月ならLTVは19万2,000円で、CAC6万円の場合のLTV/CACは3.2倍です。
3-3. 株式譲渡と事業譲渡の税負担を比較する個人株主が株式譲渡で受け取る場合、譲渡益に所得税・住民税などが課税されます。一般に税率は約20.315%が示されますが、取得費や諸費用を含めて税理士へ確認します。
事業譲渡では法人が対価を受け取り、譲渡益に法人税等がかかります。課税資産には消費税が生じる場合があり、法人から個人へ資金を移す際の課税も別途考慮します。
3-4. 仲介手数料とアーンアウト後の手取りを計算手取り額は「譲渡価格−仲介手数料−専門家費用−税金−実費−条件調整」で計算します。分割払い、アーンアウト、在庫や運転資本の調整、表明保証による補償も確認します。
たとえば譲渡価格5,000万円で、最低報酬が他社2,000万円、自社500万円の場合、単純比較で手数料差は最大1,500万円です。提示価格ではなく、最終的な資金化額で比べます。
4. 売却前十二か月の準備と引き継ぎ計画
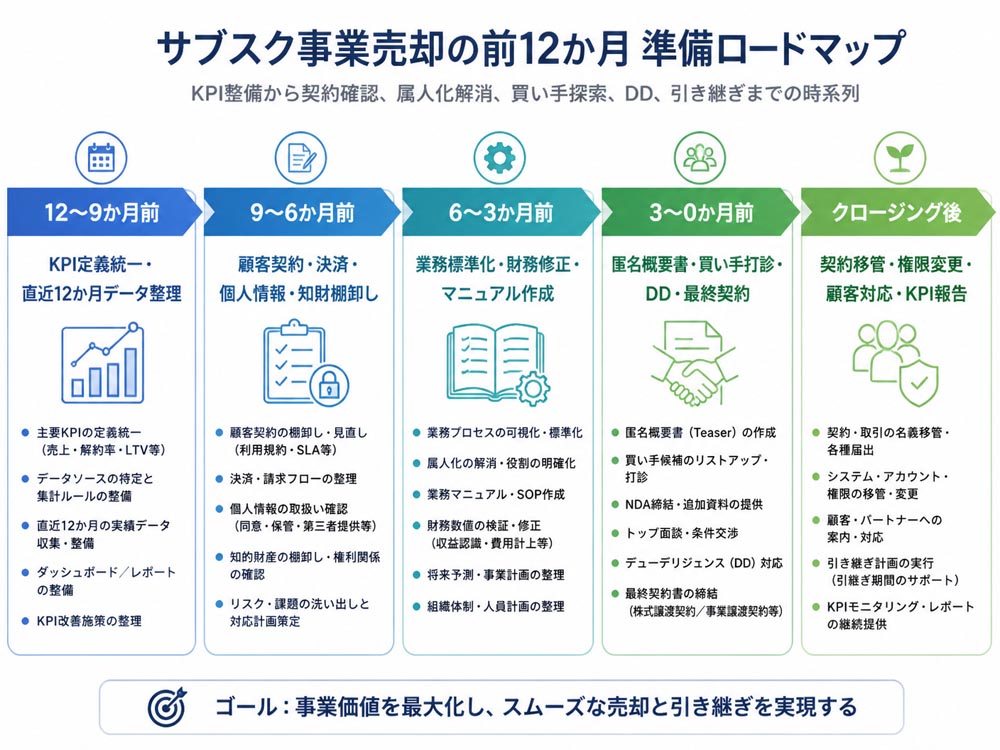
売却準備は、相談する12か月前から始めると説明力が高まります。短期的な売上増ではなく、改善施策が複数月にわたり成果を出した履歴を示せるためです。
12〜9か月前:MRR、ARR、チャーン率、粗利の定義を統一
9〜6か月前:顧客契約、決済、個人情報、知的財産を棚卸し
6〜3か月前:属人業務を標準化し、財務の異常値を修正
3〜0か月前:匿名概要書、企業概要書、KPI資料、DD資料を整備
基本合意後は、財務、税務、法務、事業のデューデリジェンスが行われます。問題が見つかった場合は、価格調整、補償条項、譲渡対象の変更につながります。
 4-1. 売却前に整えるKPIと月次管理資料
直近12か月以上のMRR、ARR、チャーン率、LTV、CAC、粗利率、顧客数を月次で揃えます。顧客数ベースと売上ベース、月額契約と年額契約も分けて管理します。
計算式、対象期間、無料利用や返金の扱いを資料冒頭に記載します。会計上の売上とMRRが一致しない場合は、差額の理由を月ごとに説明できる状態にします。
4-2. DDで確認される契約知財と業務資料一覧顧客・仕入先契約、利用規約、解約・返金履歴
決済契約、個人情報管理規程、情報セキュリティ資料
商標、著作権、ソースコード、外注成果物の権利証憑
決算書、月次試算表、顧客別売上、広告費、税務申告
営業、請求、サポート、障害対応、広告運用のマニュアル
未開示の債務や第三者素材の権利問題は、価格減額や表明保証の負担につながります。問題を隠すより、原因、影響額、修正時期を先に示す方が交渉は安定します。
4-3. 属人化を解消する運営引き継ぎとロックアップ代表者しかできない営業、サポート、開発、請求を業務単位に分解します。担当者、手順、利用ツール、判断基準、緊急連絡先を文書化し、管理者権限も会社アカウントへ移します。
売却後の関与は、役員継続、雇用、顧問、業務委託から選びます。期間、報酬、勤務時間、成果条件、ロックアップ、競業避止義務を最終契約に明記します。
4-4. 買い手候補を探す仲介とマッチングの選び方候補先は、M&A仲介会社、マッチングサービス、金融機関、既存取引先、公的な事業承継支援機関から探せます。匿名概要書には、事業類型、ARR、利益、顧客基盤、希望条件を記載します。
関心を示す相手とは秘密保持契約を結び、意向表明、基本合意、DD、最終契約へ進みます。専門家を選ぶ際は、サブスクKPI、契約移管、税務、PMIへの対応実績を確認します。
5. サブスク事業売却後の失敗を防ぐFAQ 5-1. 赤字や顧客数が少ない事業も売却できるか
売却できる可能性はあります。利益がなくても、独自技術、顧客基盤、知的財産、データ、改善余地、買い手とのシナジーが評価される場合があります。
赤字の原因、追加投資額、解約理由、黒字化の手順を、月次資料とともに示します。顧客情報や権利関係が不明確だと、評価は下がりやすくなります。
5-2. 契約移管に顧客が同意しない場合の対応策事業譲渡後に再契約する方法、サービス提供主体の変更を通知する方法、株式譲渡へ切り替える方法があります。契約条項と個人情報の扱いを確認し、顧客への説明内容を統一します。
5-3. 売却後も代表者が残る期間と報酬の決め方引き継ぎ期間、役員継続、顧問契約、報酬、成果連動条件、退任条件を合意書や最終契約で明文化します。アーンアウトを設定する場合は、MRRやARRの定義と測定方法も固定します。
6. おすすめ商品: 手取りを増やす会社売却・M&A仲介サービスの特徴と選び方手取り額を重視するなら、手取りを増やす会社売却・M&A仲介サービスが選択肢になります。売却価格だけでなく、仲介手数料、税金、引き継ぎ条件を差し引いて考える点が特徴です。
着手金無料、中間金無料、最低報酬500万円〜という料金体系を掲げています。SEO・AIOを活用して広告費を抑え、テレアポやDMに依存せず、オンライン面談中心で固定費を抑える運営です。
譲渡価格5,000万円の例では、他社最低報酬2,000万円に対し最低報酬500万円〜となる場合、手数料差は最大1,500万円です。実際の報酬は案件ごとに異なるため、成功報酬の計算基準と最低報酬を確認します。
M&A仲介、ビジネスDD、PMI、企業再生の経験を持つ担当者が対応し、無料オンライン相談で売却可能性、想定譲渡価格、株式譲渡と事業譲渡の違いを整理できます。他社提案書の手数料比較をセカンドオピニオンとして使える点も実務上の利点です。

サブスク事業売却では、売却目的、切り出し範囲、契約承継、税負担、運営継続性の五軸で方法を比較します。会社全体なら株式譲渡、一部事業なら事業譲渡が基本ですが、契約や税務によって最適解は変わります。
MRR、ARR、チャーン率、LTV、CAC、粗利率を12か月以上整え、顧客契約、決済、知的財産、業務資料を棚卸しします。最後は譲渡価格ではなく、税金、手数料、アーンアウト後の手取り額で候補を比較してください。
まずは契約一覧と月次KPIを作成し、株式譲渡・事業譲渡・会社分割の三案を並べます。そのうえで税理士、弁護士、M&A専門家に確認し、買い手候補への打診へ進むと判断の精度を高められます。
編集者の紹介


