事業承継で事業計画書の作成ガイド|株式移転と関係者合意の進め方
本ページの更新日について
公開日:2024年11月18日最終更新日:2026年8月31日
事業承継を成功させるには、単なる経営数値の予測にとどまらない「事業承継計画書」の策定が不可欠です。本ガイドでは、必要資料の分析から承継パターン別の資産移転、ロードマップ作成まで、自社で実践できる具体的な手順を構造的に解説します。
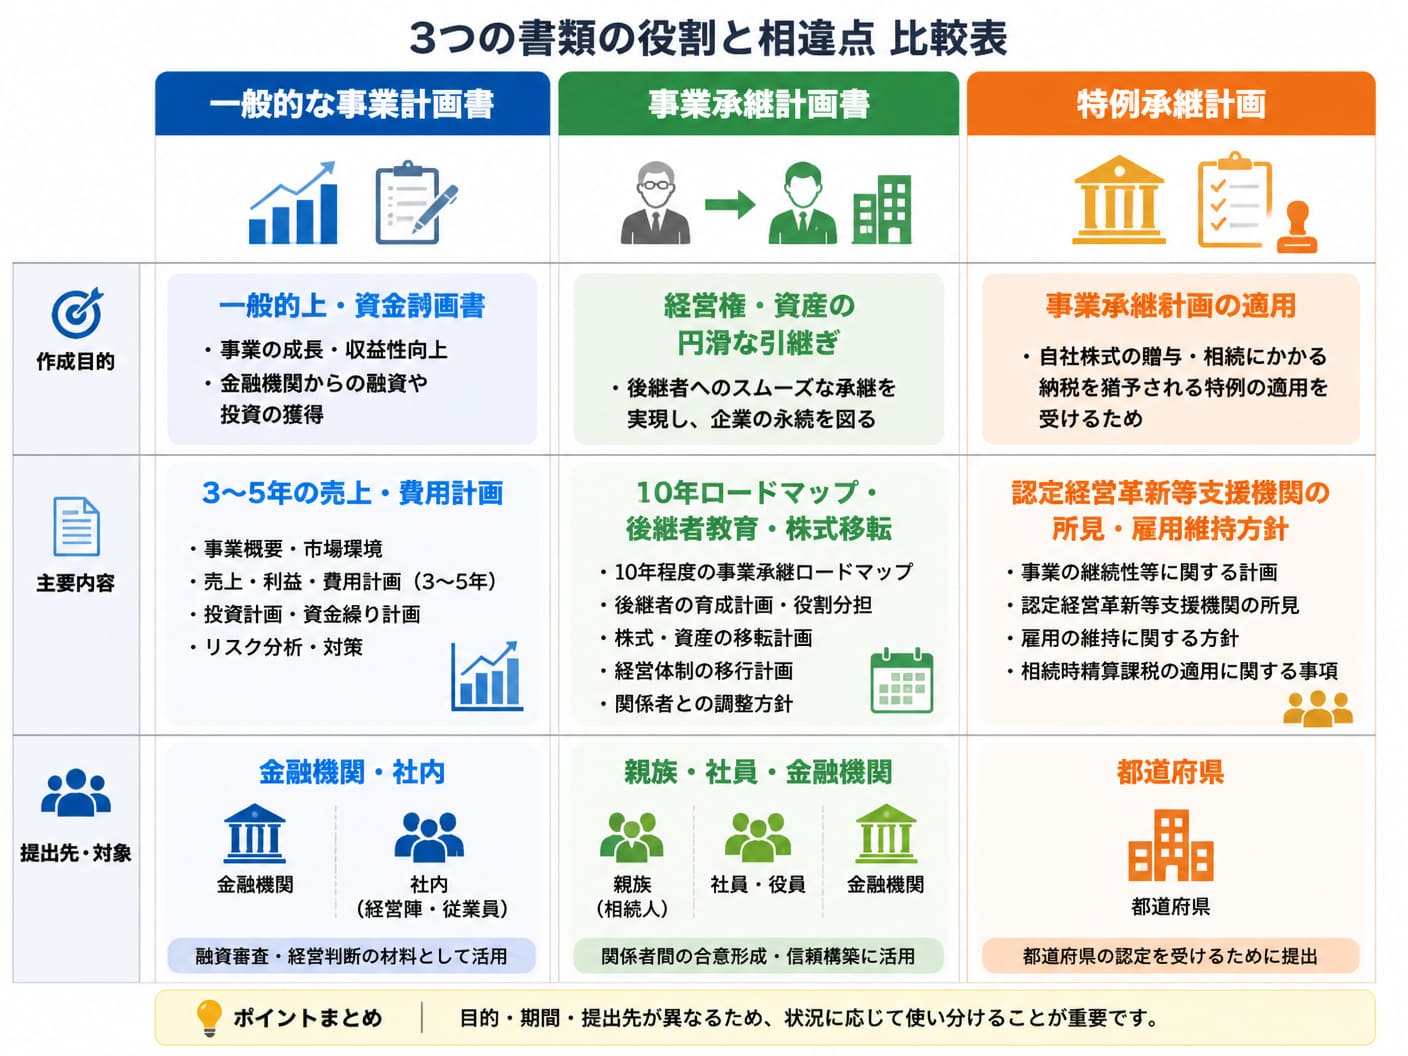
1. 事業承継計画書と一般的な事業計画書の違いと準備一般的な事業計画書が将来の成長戦略と数値目標に焦点を当てるのに対し、事業承継計画書は経営権や自社株式、理念といった経営資源の「移転プロセス」を明記する点に決定的な違いがあります。円滑な承継を実現するためには、相違点を正しく理解し、事前に必要な一次資料を精度高く揃えることが最初のステップです。
 1-1. 現状を客観視する決算書3期分と株主名簿の分析手法
財務の健全性と株式の分散状況を客観的に可視化するには、直近3期の決算書と最新の株主名簿による構造的な分析が欠かせません。過去3期分の貸借対照表(B/S)と損益計算書(P/L)を並べることで、一時的な特殊要因を除外した本来の稼ぐ力や役員借入金の推移が判明します。
特に自己資本比率の動向と営業キャッシュフローの継続性は、金融機関が後継者の返済能力を測る重要な基準となります。
分析対象資料 | 主要チェックポイント | 経営・承継への影響 |
|---|---|---|
損益計算書(P/L)3期分 | 売上高総利益率の推移、役員報酬の適正性 | 本業の収益力と承継後の収益確保の見込み |
貸借対照表(B/S)3期分 | 役員借入金・貸付金、純資産の額 | 自社株評価額の変動および整理すべき債権債務 |
株主名簿・定款 | 名義株の有無、議決権割合、株式譲渡制限 | 後継者への議決権集約の難易度と法的手続き |
株主名簿においては、名義株の有無や親族外への株式分散状況を厳密に照合します。株主総会の特別分解決を単独で可決できる議決権の3分の2以上を後継者へ集約できるか否かが、承継後の経営安定度を左右する最大の分岐点となります。
1-2. 特例承継計画と事業承継計画書の制度上の相違点特例承継計画は税制適用を目的とした行政手続き書類であり、社内や金融機関との合意形成を目指す事業承継計画書とは性質が大きく異なります。特例承継計画は、事業承継税制の特例措置を活用して自社株式に係る贈与税や相続税の全額猶予を受けるために、都道府県知事へ提出する公的文書です。
認定経営革新等支援機関による指導や所見の記載が必須とされ、記載フォーマットや確認項目も厳格に定められています。
一方で事業承継計画書は、社内の意思統一や取引先・金融機関からの信用獲得を目的とする実務的なロードマップです。将来ビジョンや組織改革、後継者育成の具体的なプロセスなど、公的書類には収まりきらない経営戦略的意図を自由に記述する点に違いがあります。
特例承継計画:事業承継税制の適用に必須。都道府県知事に提出。認定支援機関の所見が必要。
事業承継計画書:社内外の関係者との合意形成用。書式は自由。10年間の経営・資産移転全般を網羅。
提出期限の違い:特例承継計画には税制上の提出期限(2026年3月31日まで)が存在する。
定性的な強みや定量的課題を構造化するには、SWOT分析とクロスSWOT分析の活用が最も有効なアプローチです。自社の強み(Strengths)には、決算書上の数値だけでなく、長年培った技術力や顧客との強固な信頼関係といった無形資産(知的資産)を含めます。
一方で弱み(Weaknesses)としては、特定ベテラン社員への業務の属人化や老朽化設備のリスクを客観的に抽出します。
機会(Opportunities)と脅威(Threats)という外部環境の変化を掛け合わせるクロスSWOT分析により、後継者が引き継ぐべき核となる強みをどの成長市場へ投入するか、具体的な経営戦略に落とし込むことができます。
強み×機会(積極活用戦略):自社の技術力や顧客基盤を活かし、拡大市場へ新規参入する方針を策定。
弱み×機会(段階的改善戦略):デジタル化や業務標準化を推進し、属人化を解消しながら市場ニーズに応える。
強み×脅威(差別化防衛戦略):参入障壁の高い独自技術を研ぎ澄まし、市場縮小や価格競争の影響を回避する。

事業承継における事業計画書の作成は、経営理念の再定義から始め、実行可能な損益計画とリスク管理策を一本の軸で繋げる作業です。テンプレートを単なる穴埋め作業で終わらせず、第三者が納得できる合理的根拠に基づき論理を構築する手順を解説します。
 2-1. 経営理念と10年後の将来ビジョンを言語化する手順
先代が築いた創業の精神を継承しつつ、後継者が目指す10年後の企業像を明文化することが、計画書全体の骨組みとなります。経営理念の言語化にあたっては、創業時のエピソードや企業が社会に提供してきた本質的価値を先代と後継者で対話しながら紐解きます。変わるべきでない軸を明確にすることが、社内外の信頼を維持する土台です。
10年後の将来ビジョンには、市場の変化を見据えた新規事業の開拓やDX推進など、後継者独自の挑戦を具体的に組み込みます。先代の価値観を尊重しながらも、次代の成長エンジンを力強く提示する構成が求められます。
ステップ1:創業の精神と歴代経営陣が大切にしてきた行動規範・価値観を抽出する。
ステップ2:自社が現在顧客や地域社会に与えている影響と、存在意義(パーパス)を再定義する。
ステップ3:後継者が主導する10年後の事業ドメイン、ターゲット市場、組織規模を文章化する。
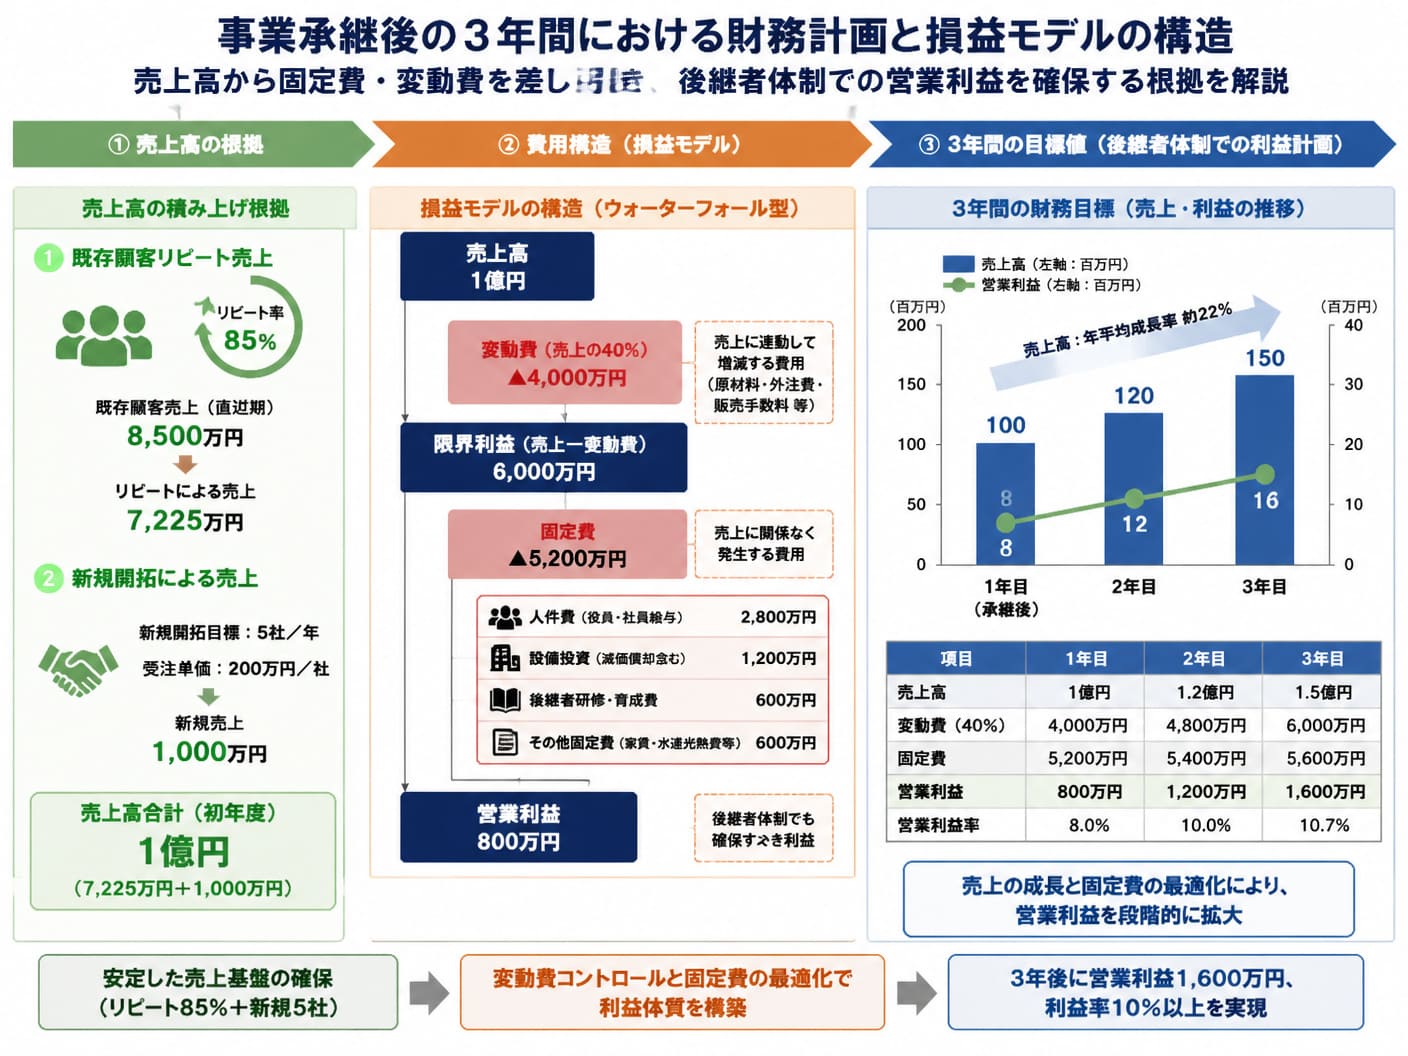
承継直後の3年間に焦点を当てた損益・資金繰り計画には、過去の実績値に基づいた客観的かつ合理的な数値根拠が不可欠です。売上計画を設定する際は単なる精神論を避け、「既存顧客の継続率×平均客単価」や「新規案件の獲得見込み数」に分解して算出します。根拠となる受注残高や業界動向のデータを添付することで、金融機関に対する説明力が飛躍的に向上します。
計画項目 | 算出根拠・設定ロジック | 金融機関のチェックポイント |
|---|---|---|
売上高計画 | 既存顧客維持率(過去3年平均)+新規開拓件数×平均単価 | 過去実績と比較した伸び率の妥当性 |
売上原価・変動費 | 過去3期の原価率実績をベースに資材高騰リスクを織り込む | 粗利益率の悪化リスクに対する備え |
販売管理費 | 人件費改定、IT投資額、後継者研修費、承継関連費用を加算 | 固定費増加に見合う営業利益の確保 |
費用計画においては、後継者教育費やシステム投資、ベテラン社員の退職に伴う採用コストなど、承継期特有の臨時費用を忘れずに織り込みます。資金繰り表と連動させ、手元流動性が枯渇しないよう余裕を持った計画を策定します。
2-3. 現場のシミュレーションに基づくリスク対策の策定経営権の交代時に発生しやすいベテラン社員の離職や主要取引先の離脱に対し、事前に具体的な回避策をシミュレーションして計画書に盛り込みます。社長交代期は組織が不安定化しやすく、現経営者への依存度が高い企業ほど、キーマンの離職リスクが高まります。これを防ぐため、後継者への段階的な業務権限委譲のスケジュールを詳細に設計します。
主要取引先の離脱リスクに対しては、現経営者と後継者が同行訪問を行う期間を設け、経営陣交代後も取引条件や品質が維持される安心感を提供します。想定されるトラブルを列挙し、予防策と発生時の対応フローを明記することが重要です。
ベテラン社員の離職対策:幹部登用や権限委譲を進め、後継者を支えるチーム体制を早期に構築する。
主要取引先の離脱対策:承継の2年前から同行営業を開始し、キーパーソンとの信頼関係を引き継ぐ。
個人保証・資金繰りリスク対策:経営承継特別保証制度を活用し、経営者保証の解除手続きを進める。
税理士や金融機関の融資担当者に開示する最終ファイルは、客観的データと視覚的見やすさを両立させたフォーマットに調整する必要があります。金融機関や専門家は、計画の実現可能性と返済原資の確保を最重要視します。そのため、主張するすべての数値に対して決算書や市場調査データを根拠資料として別紙添付する構造を作ります。
定性的なビジョンは箇条書きや図表を用いてサマリー化し、一目で全体像が把握できるように配慮します。専門用語を詰め込みすぎず、第三者が読んでも経営の方向性と資金使途が明確に伝わるレイアウトを意識します。
構成案1:エグゼクティブサマリー(事業承継の概要・承継時期・後継者プロフィール)
構成案2:現状分析と将来ビジョン(SWOT分析・経営理念・10年後の定性目標)
構成案3:財務・数値計画と実行ロードマップ(3カ年損益計画・資金繰り表・資産移転スケジュール)

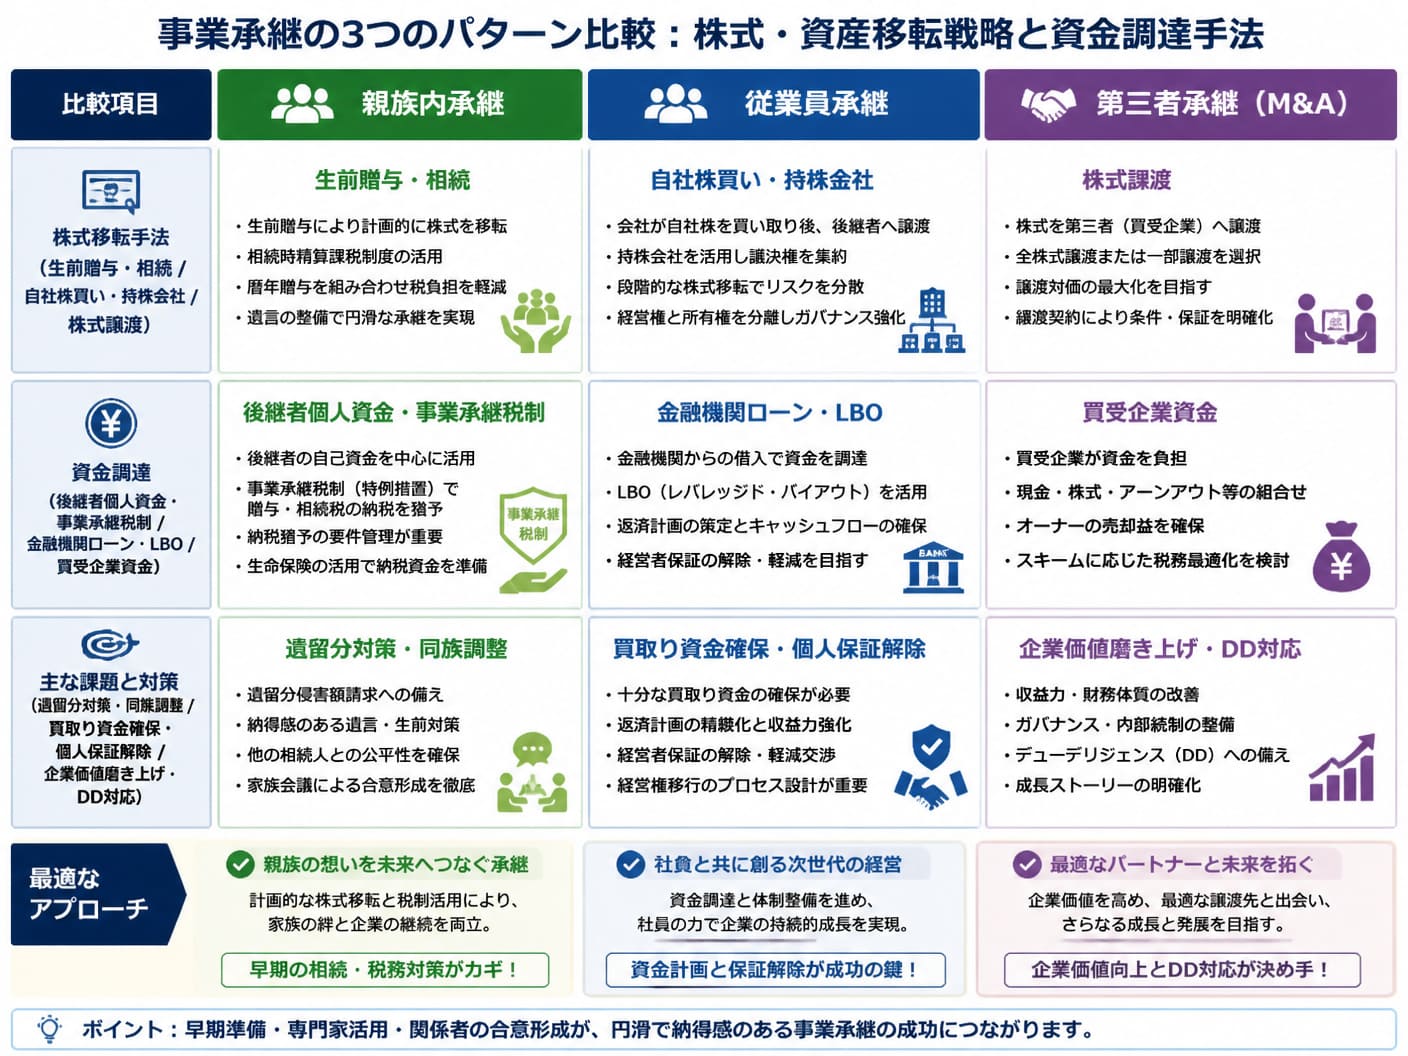
事業承継の成功率は、選択する承継パターン(親族内・従業員・第三者M&A)に応じた適切な資本政策と税制の活用にかかっています。自社の状況に即した自社株・資産の移転戦略を比較検討し、税務・財務リスクを最小化するポイントを解説します。
 3-1. 親族内承継における株式議決権の集約と生前贈与
親族内承継では、遺留分侵害額請求のリスクを排除しながら、後継者へ議決権の3分の2以上を集中させる贈与・相続設計が絶対条件となります。後継者が安定した経営を行うためには、株主総会の特別分解決を単独で可決できる3分の2以上の議決権確保が目安です。株式が他の親族へ分散している場合、将来の経営対立を引き起こす深刻な火種となります。
経営承継円滑化法に基づく「除外合意」や「固定合意」を活用することで、生前贈与された自社株式を遺留分算定の対象外にしたり、合意時の株価に固定したりすることが可能です。また、事業承継税制の特例措置を活用し、贈与税の全額猶予を受ける計画を並行して立てます。
活用施策 | 具体的な手法・手続き | 期待される効果・メリット |
|---|---|---|
事業承継税制(特例措置) | 都道府県へ特例承継計画を提出し認定を受ける | 自社株式の贈与税・相続税の全額(100%)猶予 |
民法特例(除外合意) | 推定相続人全員の合意のもと経済産業大臣の確認を得る | 後継者に贈与された自社株が遺留分算定対象から除外される |
民法特例(固定合意) | 合意時点の評価額を相続時の遺留分算定基礎に固定する | 承継後の業績向上による自社株高騰で遺留分が増えるのを防ぐ |
後継候補となる役員・社員が自社株を買い取る際は、持株会社(SPC)の設立や金融機関の事業承継ローンを活用した資金調達プロセスを設計します。従業員や役員が後継者となる場合、自社株の買い取り資金を個人資産で賄うことは困難です。そのため、後継者が設立した持株会社が金融機関から融資を受け、現経営者から株式を買い取るスキームが一般的に採用されます。
持株会社が株式を取得した後は、対象会社からの配当金や将来の吸収合併によって融資を返済していきます。経営者の個人保証解除に向け、経営承継特別保証制度などを活用し、後継者の財務的負担と心理的ハードルを軽減する配慮が必須です。
ステップ1:後継者を代表者とする持株会社(SPC)を設立する。
ステップ2:持株会社が事業承継ローン等の融資を受け、現経営者から自社株式を買い取る。
ステップ3:対象会社からの配当金を原資に融資を返済し、個人保証の解除を金融機関と交わす。
第三者へのM&Aによる承継を見据える場合、買受企業の買収監査(デューデリジェンス)に耐えうる企業の磨き上げと客観的な企業価値算定が不可欠です。買い手企業が重視するのは、将来のキャッシュフロー創出能力とリスクの低さです。未払い残業代の清算や契約書の整備、コンプライアンスの遵守など、法務・労務上の潜在リスクを事前に排除する磨き上げが評価を高めます。
企業価値算定にあたっては、時価純資産に営業権(数年分の営業利益)を加算するコストアプローチや、ディスカウント・キャッシュ・フロー(DCF)法などの基本的な考え方を理解し、適正な希望譲渡価格を設定します。
労務・法務のクリーン化:未払い残業代の有無、就業規則、各種契約書類の法的一貫性を点検する。
収益基盤の可視化:特定の経営者個人の人脈に依存しない、組織的な営業・生産体制を構築する。
不採算資産の整理:事業に関与していない遊休資産や役員貸付金を整理し、貸借対照表をスリム化する。

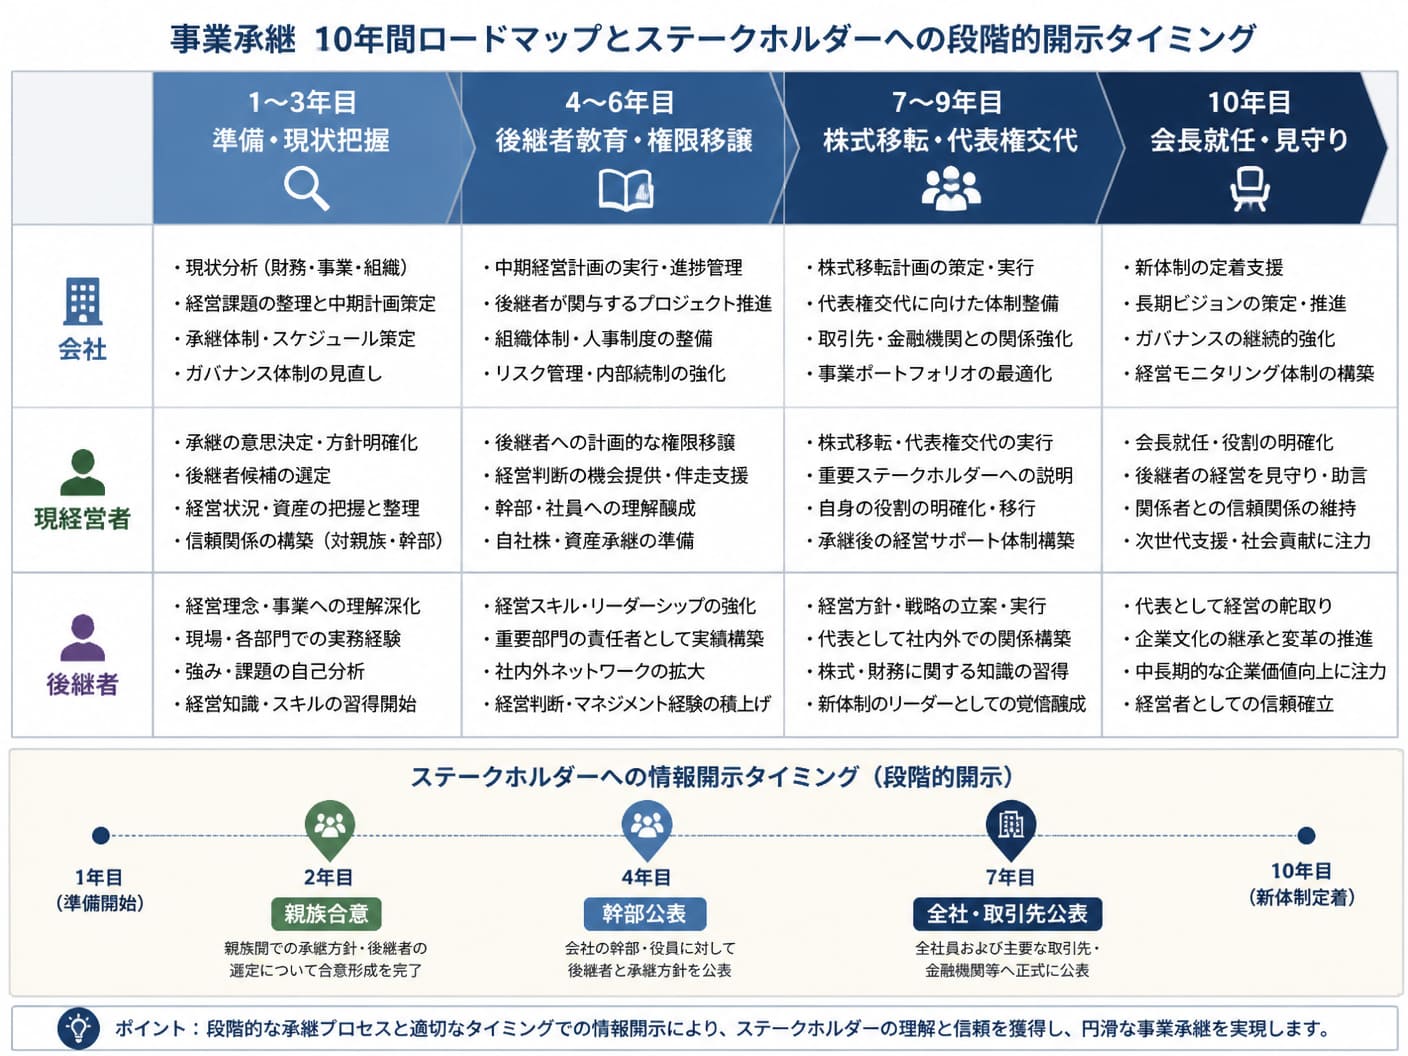
事業承継は5年から10年におよぶ中長期プロジェクトであり、計画的な年次ロードマップとステークホルダーへの段階的な情報開示が成功の鍵を握ります。
 4-1. 5年から10年を見据えた年次ロードマップの作成
現経営者の引退時期を起点に逆算し、後継者の教育、株式移転、代表権交代までの行程を10年間の年次ロードマップとして構造化します。中小企業庁の事業承継ガイドラインでも推奨されている通り、承継準備は経営者が60歳前後、引き継ぎ完了を70歳前後に設定するのが一般的です。10年というスパンをとることで、景気変動や予期せぬトラブルにも柔軟に対応できます。
ロードマップは準備期、集中取組期、承継実行期、定着期の4フェーズに分け、各年の達成目標を可視化します。
フェーズ | 期間の目安 | 現経営者の主なタスク | 後継者の主なタスク |
|---|---|---|---|
準備期 | 1〜2年目 | 自社分析、株価試算、承継計画の策定 | 他社修行、自社業務全般の把握 |
集中取組期 | 3〜5年目 | 会社の磨き上げ、段階的な権限委譲 | 取締役就任、部門統括、新規事業推進 |
承継実行期 | 6〜8年目 | 株式・資産の譲渡、代表権の移転 | 代表取締役社長就任、経営指揮 |
定着期 | 9〜10年目 | 会長就任、アドバイザーとしてのサポート | 新体制による中期経営計画の実行 |
社内の動揺や取引先・金融機関の信用不安を防ぐためには、関係者の優先度に応じた段階的かつ戦略的な情報開示のシミュレーションが必要です。情報開示の順番を誤ると、社内に不信感が広がり、キーマンの離職や取引条件の悪化を招く恐れがあります。まず最初に親族および役員・幹部社員へ内諾を得て、組織の足固めを行うことが原則です。
続いて一般社員への公表を行い、後継者のビジョンと雇用維持の方針を明確に伝えて不安を解消します。取引先や金融機関へは代表権交代の1〜2年前に現経営者と後継者が挨拶に回り、事業継続性を強くアピールします。
ステップ1:親族および役員・主要幹部への個別説明と同意獲得(承継の3〜5年前)
ステップ2:全社員向けのアセンブリでの事業承継発表と方針説明(承継の1〜2年前)
ステップ3:主要取引先・金融機関への挨拶回りと新体制の説明(承継の1年前〜直前)
代表交代後の3年間において経営のブレを補正するため、具体的で測定可能な進捗指標(KPI)を設定し、定期的なモニタリングを実施します。事業承継は代表権を交代して終了ではなく、後継者が主導する新体制が安定して利益を生み出せるようになるまでがゴールです。計画書で定めた数値目標と実績のギャップを四半期ごとに検証する仕組みを構築します。
評価指標としては財務数値に加え、社員定着率や新規顧客開拓数といった非財務指標をバランスよく組み込みます。
財務KPI:売上高成長率、営業利益率、自己資本比率、営業キャッシュフロー
非財務KPI:社員定着率・離職率、後継者による意思決定件数、新規取引先開拓数
モニタリングサイクル:月次での進捗確認と、年1回の事業承継計画書の改訂・更新
実務担当者や経営者が事業承継計画書の作成過程で突き当たる代表的な疑問や突発的な状況変更への対処法を整理しました。
5-1. 途中で計画変更が必要になった場合の修正手続き業績悪化や後継者の辞退など計画との乖離が生じた場合は、即座に要因を分析し、関係者への説明と計画書の改訂手続きを行います。5〜10年という長期間のプロジェクトにおいて、当初の計画通りに進まないケースは珍しくありません。市場環境の激変や予期せぬ業績低下が発生した際は、無理に旧計画に固執せず、速やかに修正を行うことが経営の安全性を高めます。
特例承継計画を都道府県に提出している場合は、年次報告や変更届出の手続きが必要となる点に注意が必要です。金融機関に対しても、修正された合理的な事業計画書を再提示し、支援体制の維持を取り付けます。
原因の徹底分析:外部環境の変化か内部要因かを特定し、実現可能な修正目標を再設定する。
公的手続きの行使:特例承継計画の変更届出など、行政窓口や認定支援機関と連携して対応する。
ステークホルダー対応:金融機関や主要取引先に対し、変更の理由と今後の対策を透明性高く説明する。
後継者が未定の段階であっても、自社分析と企業の磨き上げを先行して進めることには絶大な経営的メリットが存在します。後継者が決まっていないからといって準備を先送りすると、選択肢が狭まり、最悪の場合は廃業に追い込まれます。現状の経営資源や自社の強み・課題を可視化しておくことで、社内からの抜擢やM&Aによる第三者承継の可能性が広がります。
自社の収益性を高め、無駄な負債や不採算事業を整理する磨き上げを先行して行っておけば、魅力的な企業として後継者候補や買収ニーズを引き寄せる強力な武器となります。
自社価値の可視化:強みと課題が整理されることで、社内候補者へのアプローチが容易になる。
M&A選択肢の確保:財務・法務の磨き上げにより、第三者承継における企業評価額が向上する。
経営改善の推進:後継者不在であっても、本業の収益改善やリスク排除に直結する。
事業承継の選択肢として第三者承継(M&A)を検討する際、売却価格の高さだけに囚われると、過大な仲介手数料によって最終的な手取り額が大幅に減ってしまうリスクがあります。手取りを増やす会社売却・M&A仲介サービスは、売却価格だけでなく、仲介手数料・税金・引継ぎ条件を総合的に考慮し、売り手経営者の「手取り額の最大化」を第一に掲げるM&A仲介サービスです。
大手M&A仲介会社では、莫大な広告費やテレアポ・DMなどの営業コスト、ブランド維持費用が嵩み、それが高い最低報酬(例:2,500万円)や着手金・中間金として売り手・買い手に転嫁されるケースが少なくありません。
これに対して、M&A PMI AGENTの手取りを増やす会社売却・M&A仲介サービスは、WEB事業出身の代表がSEO・AIOを自社で運用して広告費を徹底的に抑え、オンライン面談を中心に運営することで固定費を削減しています。
この低コスト構造により、着手金無料・中間金無料・最低報酬500万円〜という圧倒的にリーズナブルな料金体系を実現しています。例えば、譲渡価格が5,000万円の案件において、他社の最低報酬が2,500万円であった場合、手数料差額は最大2,000万円にも達し、売り手の手元に残る資金に決定的な差が生まれます。

手数料が低価格であっても、サービスの質が損なわれることはありません。担当者はM&A仲介にとどまらず、ビジネスDD、PMI(買収後の統合プロセス)、企業再生の豊富な実務経験を持っており、売り手経営者の立場に徹底的に寄り添った支援を提供します。
無料オンライン相談では、自社の売却可能性や想定譲渡価格の試算だけでなく、他社提案書の手数料比較やセカンドオピニオンとしての相談にも柔軟に対応しています。
7. まとめ事業承継計画書の作成は、会社の過去を整理し、10年後の未来へ確かな経営基盤を繋ぐための最も重要な経営実務です。自社の財務・組織の現状を正確に把握し、最適な承継パターンと年次ロードマップを描くことで、社内外の信頼を獲得した円滑な世代交代が実現します。まずは直近3期の決算書と株主名簿を手元に準備し、自社の磨き上げと計画策定の第一歩を踏み出してください。


編集者の紹介