エステのM&Aはオーナー依存でも可能?減額要因と引継ぎ実務
オーナー自身の施術や指名客に支えられたエステサロンでもM&Aによる売却は十分に可能です。ただし属人性を放置したままでは事業価値が大きく毀損するため、仕組み化と適切な引き継ぎ設計が不可欠となります。
1. エステのM&Aでオーナー依存が売却額に及ぼす影響オーナーへの依存度が高いサロンは、買い手から見れば「エンジンを積んでいない自動車」を購入するような不確実性を伴います。経営者が現場を離れた瞬間に売上が蒸発するリスクがあるため、買収査定においては将来の収益性を厳格に割り引く構造が働きます。
1-1. 施術売上と指名比率から判定する属人性の診断基準買い手企業が最初に着目するのは、月間総売上におけるオーナー個人の売上占有率と指名顧客の比率です。店舗全体の売上のうちオーナー個人の施術売上が50%を超えている場合、買い手はそのサロンを自走組織ではなく「個人の職人道場」とみなし、事業承継の難易度を極めて高く評価します。
デューデリジェンスの現場では、POSデータから抽出した過去1年分の担当者別売上推移表、指名客比率リスト、リピート率データの提出を求められます。オーナー専任の特殊手技メニューが存在し、代替スタッフが対応できない状態であれば、売却評価における重大なディスカウント要因となります。
評価指標 | 自走化水準(高評価) | 危険水準(減額要因) |
|---|---|---|
オーナー売上比率 | 20%以下 | 50%超 |
オーナー指名顧客比率 | 15%以下 | 40%超 |
専任技術メニュー数 | 0件(完全標準化) | 主力メニューに存在 |
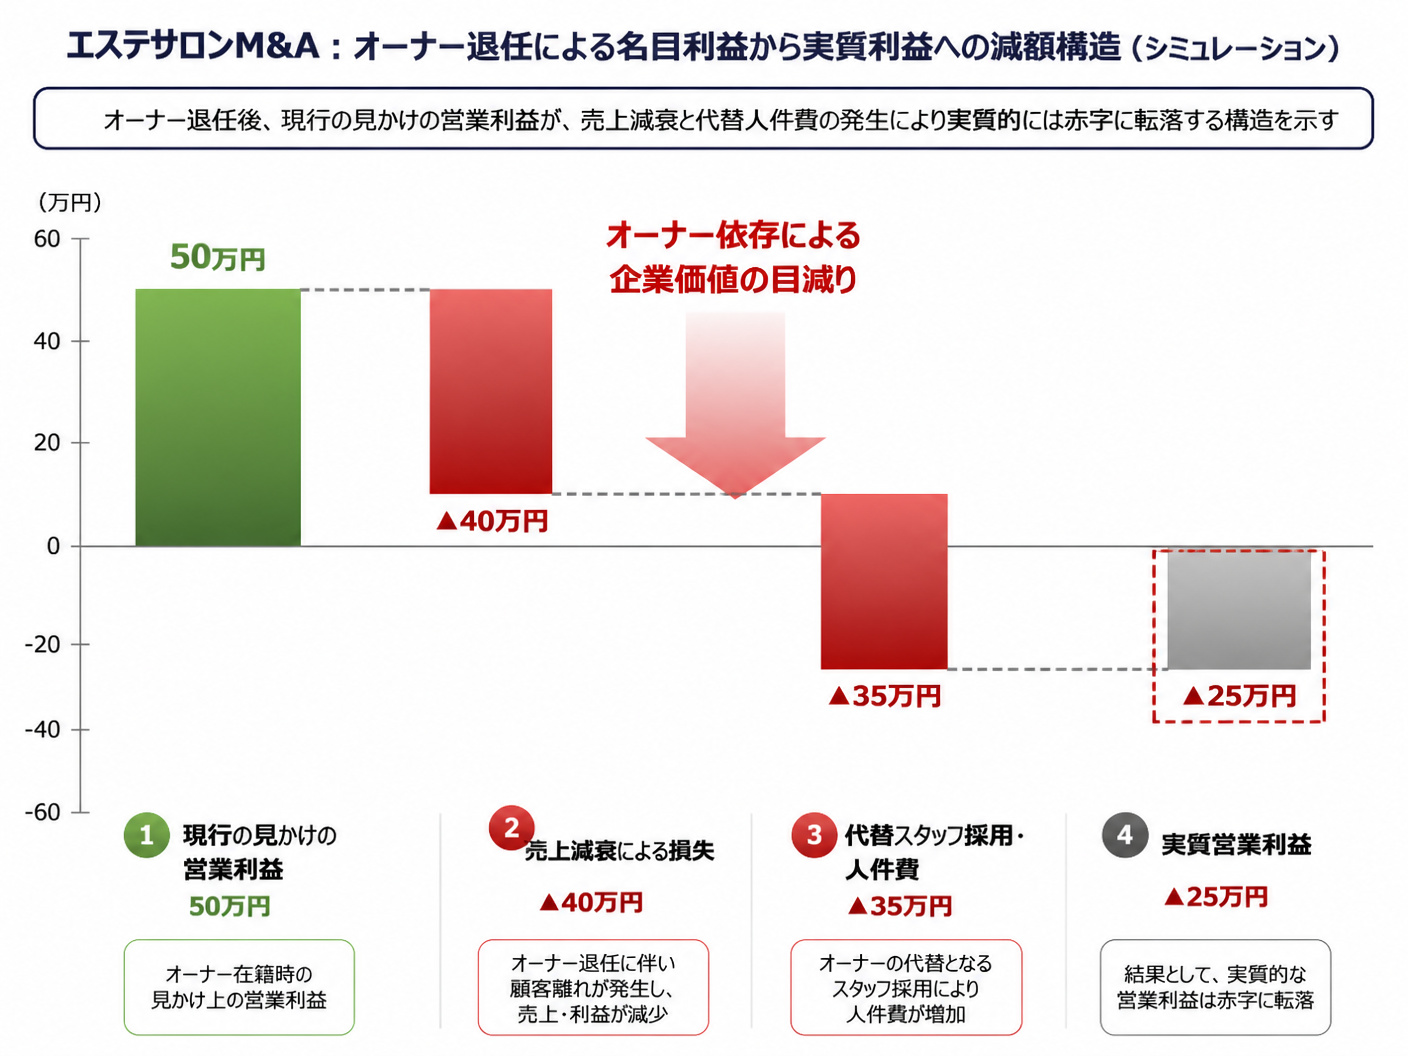
サロンM&Aにおける企業価値算定では、決算書上の営業利益がそのまま採用されることはまずありません。買い手はオーナー退任後に生じる「売上減衰の予測値」と、オーナーの労働力を補うための「代替スタッフの追加人件費」を実質的な減額要因として差し引きます。
例えば、オーナーが給料を受け取らずに月商の半分を稼ぎ出していた場合、決算書が黒字であっても実態は人件費不足による見せかけの利益に過ぎません。買い手側は新たに店長やエステティシャンを雇用するコストをシミュレーションし、その人件費分をEBITDAから容赦なく減額します。
オーナー退任に伴う指名客の自然減衰率(過去実績から算定する20〜40%の売上減予測)
店舗運営・施術を代替する新規店長および施術スタッフの想定採用・人件費コスト
引き継ぎ不能な独自メニュー廃止に伴う顧客離脱および客単価の下落幅
M&A交渉を優位に進めるためには、オーナー退任後の実質営業利益を売り手側から先んじて提示する姿勢が求められます。名目上の利益ではなく、第三者が経営を引き継いだ初年度の収支を正確に再計算しておくことで、過度な買い叩きを未然に防ぐ防波堤となります。
下表は、月商200万円、帳簿上の営業利益が50万円のエステサロンにおける実質収益の再計算モデルです。オーナーが現場を退くことで生じる売上減少と代替人件費を織り込むと、実質的な利益水準の激変が浮き彫りになります。
項目 | 現行実績(オーナー稼働) | 承継後シミュレーション(代替雇用) |
|---|---|---|
月間売上高 | 200万円 | 160万円(指名客20%離脱想定) |
原価・店舗固定費 | 70万円 | 70万円(変動なし) |
既存スタッフ人件費 | 80万円 | 80万円(変動なし) |
代替スタッフ人件費 | 0円(オーナー無給換算) | 35万円(店長候補1名雇用) |
実質営業利益 | 50万円 | ▲25万円(赤字転落) |
 2. サロン売却を成立させる業務標準化と顧客移管の実務
オーナー依存の壁を突破して高水準の事業売却を実現するには、属人化した技術と接客を「再現可能な資産」へ変換する実務が不可欠です。職人の勘に頼っていた店舗運営をマニュアルという共通言語に落とし込み、組織全体が自走する体制を整えなければなりません。
2-1. カルテ情報と施術手順のマニュアル化による品質統一施術品質の再現性を担保する最初のステップは、オーナーの頭の中にある暗黙知をカルテ情報と手順書へ徹底的に可視化することです。カウンセリング時のヒアリング項目、肌質診断の基準、機器の出力設定や手技の動線に至るまで、言語化されたマニュアルが存在して初めて買い手は運営の継続性を確信できます。
特に顧客管理システムに蓄積された施術履歴、肌の反応傾向、会話の嗜好性などの定性情報は、属人性を排除するための貴重な企業資産となります。これらを全スタッフが参照・更新できるオペレーションに改変することで、担当者が誰であっても一定水準の顧客体験を提供できる環境が完成します。
初回カウンセリングからアフターケアまでを網羅した接客トークスクリプトの策定
手技の力加減、機器の当て方、照射角度を視覚的に定義した動画手順書の整備
顧客カルテのデジタル化による来店動機・肌質特性・購入履歴の全社共有体制
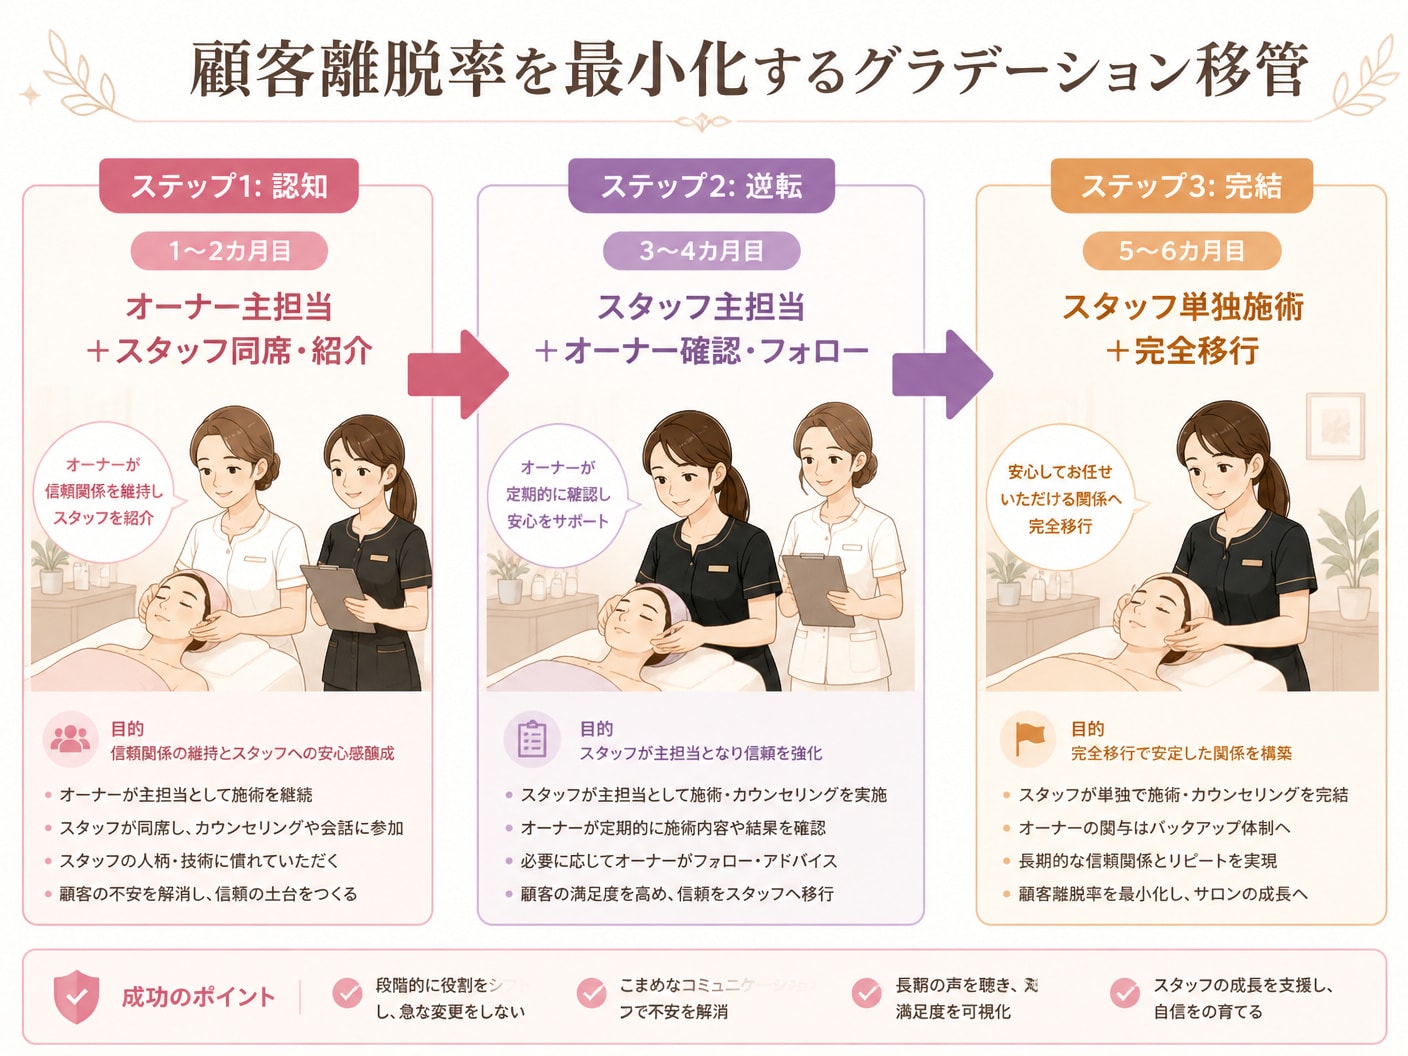
オーナー専任の顧客をいきなり新担当者に引き渡す強硬策は、深刻な顧客離脱を招く引き金となります。事業承継を成功させるためには、最低でも3〜6カ月の猶予を設け、オーナーと同席しながら新担当者を紹介するグラデーション期間の設計が欠かせません。
具体的には、初回はオーナーが施術を担当しつつスタッフがアシスタントとして同席し、2回目はスタッフが主担当を務めてオーナーが仕上げと確認を行う手法を取ります。顧客に対して「サロン全体でサポートする体制へ進化させた」という正当な文脈を提示することで、担当変更に伴う心理的抵抗を最小限に抑えられます。
移行フェーズ | 期間の目安 | 実施内容と顧客へのアプローチ |
|---|---|---|
ステップ1(認知) | 1〜2カ月目 | オーナー施術にスタッフが同席。カルテの引き継ぎと顧客への紹介を実施。 |
ステップ2(主副逆転) | 3〜4カ月目 | スタッフがメイン施術を担当し、オーナーが最終確認とアフターフォローを担当。 |
ステップ3(完全移管) | 5〜6カ月目 | スタッフが単独で施術を完結。オーナーは退任挨拶とともに完全移行を完了。 |
 2-3. スタッフの継続雇用を確約し離職を防止する処遇設計
サロンM&Aにおける最大の経営資源は、日々のサロンワークを支えている現場スタッフそのものです。経営体制の変更によってスタッフが一斉退職してしまうと、買い手にとっては実質的な空箱を買わされた状態になり、破談や損害賠償請求に直結します。
買い手企業との交渉においては、現行の雇用条件、基本給、歩合給体系、福利厚生を原則として最低1年間は維持する条項を契約に組み込みます。売却の事実をスタッフへ開示する際は、将来のキャリアパスや経営基盤の強化といった前向きなメリットを明確に伝え、心理的安全性を確保する合意形成を丁寧に進めます。
現行の給与体系・歩合比率・勤務条件を維持する雇用継続合意書の締結
キーマンとなる主力スタッフに対するリテンションボーナスや昇格機会の提示
基本合意後の早期個別面談によるキャリア不安の払拭と運営方針の丁寧な共有
オーナー依存の解消度合いやサロンの規模に応じて、採用すべき売却スキームは根本から異なります。店舗の「箱」だけを処分する居抜き譲渡と、顧客やスタッフを含めた「仕組み」を渡す事業譲渡では、手元に残る資金とリスクの性質が大きく乖離します。
3-1. 一人サロンや属人性が抜けない場合の居抜き売却判断オーナー単独で運営しておりスタッフが存在しない場合、あるいは技術の再現性が低く顧客移管が絶望的な場合は、事業譲渡に固執すべきではありません。内装や美容機器などの造作設備一式を譲り渡す居抜き譲渡へ舵を切る方が、結果として早期かつ確実な現金化につながります。
居抜き譲渡ではのれん代(将来収益力)の評価は期待できませんが、高額な原状回復費用やテナント解約違約金の支払いを回避できる強力な経済的利点があります。自走する組織体制を1〜2年かけて構築する時間的猶予がないオーナーにとって、居抜き譲渡は最も傷口を浅く抑える現実的な撤退戦略となります。
比較項目 | 事業譲渡(ビジネス承継) | 居抜き譲渡(造作設備売買) |
|---|---|---|
評価の対象 | 顧客基盤、スタッフ、収益力、内装設備 | 内装造作、美容機器、店舗設備のみ |
売却価格相場 | 営業利益の1〜3年分+時価純資産 | 数十万〜数百万円(造作価値に依存) |
適したサロン形態 | スタッフ在籍、標準化済みの複数オペ店舗 | 一人サロン、オーナー完全依存の店舗 |
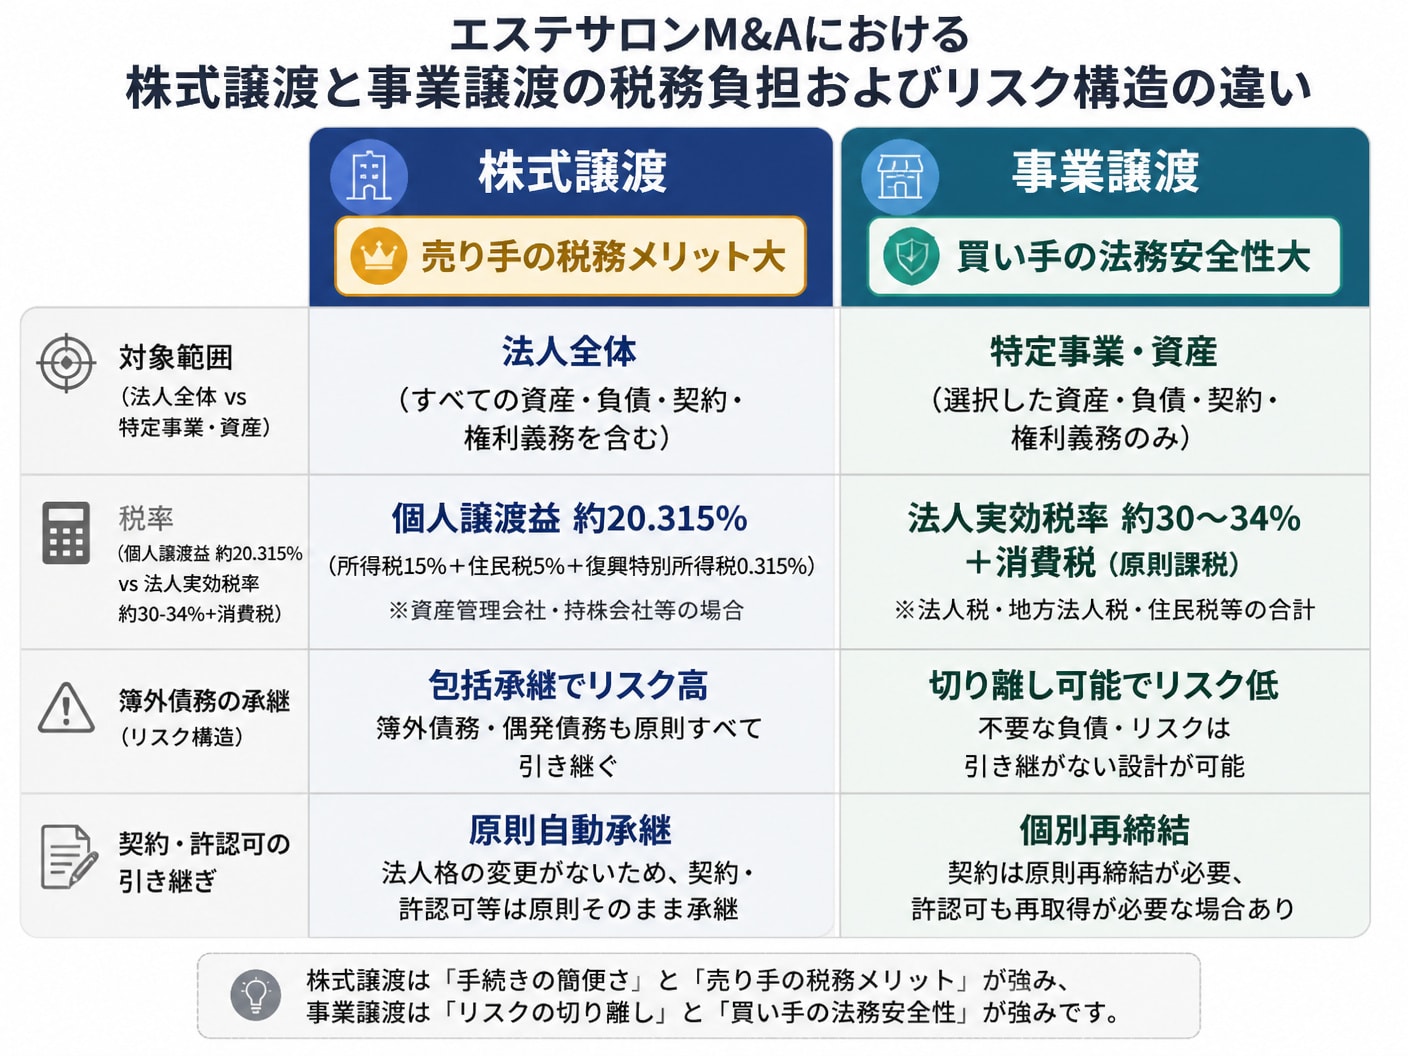
法人形態でサロンを運営している場合、法人そのものを譲り渡す株式譲渡と、特定店舗の権利義務のみを切り離す事業譲渡の選択が税引き後手取り額を大きく左右します。株式譲渡は個人の譲渡所得として約20.315%の分離課税で済むため、税務上のメリットが非常に際立ちます。
一方で事業譲渡を採用した場合、売却益は法人税の課税対象となり、課税資産に対しては消費税の納税義務も発生します。ただし買い手側から見れば、事業譲渡は対象外の負債や潜在的な簿外リスクを遮断できるため、法務リスクの高いサロン買収では事業譲渡が好まれる力学が働きます。
株式譲渡:株主個人の譲渡益課税(約20.315%)、許認可や契約関係を包括承継
事業譲渡:法人の事業譲渡益課税(実効税率約30〜34%)+有形資産の消費税課税
買い手のリスク選好:簿外債務を嫌う買い手ほど個別承継の事業譲渡を強く選好
 3-3. 財務諸表と未払い賃金等のリスクを精査するDD対策
買収監査(デューデリジェンス)において、エステサロン特有の落とし穴として厳しく精査されるのが労務管理と特定商取引法の遵守状況です。特にタイムカードと賃金台帳の乖離による未払い残業代の存在は、簿外債務として買収価格を直接削り取る致命的な火種となります。
さらに、高額コース契約における概要書面・契約書面の交付義務違反や、強引な勧誘に伴う中途解約リスクは法務DDで徹底的に洗われます。また、医師法や薬機法に抵触する恐れのある機器施術や広告表現が存在しないかを事前に点検し、是正しておくことが破談を防ぐ絶対条件です。
過去2〜3年分の勤怠記録と給与台帳の整合性確認(未払い残業代債務の事前清算)
特定継続的役務提供に該当するコース契約書の法定記載事項チェックとクーリングオフ履歴
使用中のエステ機器に関する安全性認証、メーカー保守契約、施術ガイドラインの適合性
M&Aの成否は、売買代金の決済時ではなく「引き渡し後の運営が平穏に続くか」で決まります。オーナー依存が強いサロンほど、引き継ぎ実務の分担や売却後の競業制限について契約書上でミリ単位の線引きを行わなければ、深刻な法的紛争へと発展します。
4-1. 譲渡契約書に明記すべき引き継ぎ期間と業務の分担範囲最終譲渡契約書(DA)において最も曖昧にされやすく、かつトラブルの温床となるのが売却後のオーナー引き継ぎ条項です。「円滑な引き継ぎに協力する」といった抽象的な文言は一切排除し、期間、拘束時間、担当業務の境界を完全に数値化して条文化しなければなりません。
現場での施術引き継ぎを行う期間と、経営・発注管理を指導するフェーズを明確に切り分けることが肝要です。無償での無制限な拘束を避けるため、一定の基本期間を超過した稼働については業務委託契約等へ移行させ、追加の対価が発生する契約構造をあらかじめ構築します。
契約規定項目 | 実務における具体的記載基準 | 設定時の留意事項 |
|---|---|---|
引き継ぎ実施期間 | 成約日より原則1カ月〜最長3カ月 | 終了期日を確定させダラダラとした延長を防止 |
オーナー稼働日数・時間 | 週〇日、1日あたり〇時間以内 | 上限時間を超える現場稼働を法的に制限 |
担当業務の限定列挙 | 指名顧客への紹介同席、仕入れ先引き継ぎ | クレーム対応や新人の通常研修など雑務を除外 |
譲渡後も一定期間サロンに関与する場合、その対価は売買代金とは切り離し、経営指導料やコンサルティング報酬として適正に設定すべきです。名目だけの無償奉仕は責任の所在を曖昧にし、買い手側からの際限のない業務要求を生む温床となってしまいます。
また、買い手企業を防衛するための「競業避止義務」は必ず設定されますが、売り手にとっては将来の生活基盤を奪われかねない刃となります。制限期間は通常1〜3年、地理的範囲は店舗から半径数キロ圏内に限定し、他業種での再就職や遠隔地での自由な活動を阻害されない落としどころを模索します。
役務提供に対する月額コンサルティングフィーの明確化と支払いサイトの事前合意
競業避止義務の対象エリアを「同市内」「最寄り駅から半径3km圏内」等に客観的に限定
競業禁止期間は最長でも2年以内を目安とし、引退後のセカンドキャリアの自由度を確保
エステ特有の重大な火種が、過去に販売した前払い複数回コースの「未消化役務」の引き継ぎ処理です。すでに売上が前オーナーへ計上されているにもかかわらず、買収後に新オーナーが無償で施術を提供し続ける構図は、極めて不公平な摩擦を生み出します。
この問題を解消するため、未消化コース残高に相当する金額を譲渡対価から控除して引き渡すか、消化実績に応じて清算金を支払う条項を締結します。あわせて、譲渡日以前の施術を原因とする皮膚トラブルや中途解約返金については、前オーナーが全責任を負う旨の表明保証・補償条項を正確に定めます。
譲渡日時点で存在する前受金(未消化役務残高)の金銭的清算方法の明文化
引き渡し前の施術に起因する健康被害・損害賠償請求に関する売主補償責任の限定
顧客カルテおよび個人情報保護法に準拠した顧客データ移転への同意取得手続き
オーナー依存が色濃いサロンの売却検討段階では、制度や実務に関する切実な疑問が数多く寄せられます。ここでは現場で頻出する質問に対して客観的な回答を提示します。
5-1. スタッフがいない一人サロンでも事業譲渡は可能ですか結論として、スタッフがいない一人サロンであっても事業譲渡を成立させることは十分に可能です。ただし、評価の柱となるのは将来の自走組織ではなく、「稼働中の優良立地」「再現性の高い集客導線」「定期通院するアクティブな顧客名簿」となります。
買い手候補となるのは、新規独立を目指す個人エステティシャンや、低コストで新拠点を獲得したい小規模サロンチェーンです。買い手自身が現場に入って施術を行うプレイングオーナー型であれば、前オーナーからの直接的な手技継承と顧客紹介を受けることで、強固な事業基盤として引き継がれます。
WEB集客(ホットペッパービューティーや自社SNS)の予約獲得導線が維持されていること
直近1年以内に複数回来店している優良アクティブ顧客名簿が整然と整理されていること
家賃水準が適正で、賃貸借契約の承継について貸主からの事前内諾が得られる見込みがあること
会社法上の規定および譲渡契約書の約定により、原則として同一地域内での近隣再開業は厳格に制限されます。買い手は既存の顧客基盤を買い取っているため、売却直後に前オーナーが目と鼻の先で再オープンし、顧客を奪還する行為は明白な信義則違反となります。
契約書には「譲渡完了日から〇年間、当該店舗から半径〇km圏内において、同種のサロンを開設・運営してはならない」という競業避止条項が盛り込まれます。これに違反した場合は契約解除や違約金、損害賠償の請求対象となるため、引退後の活動計画と照らし合わせた慎重な条文設計が求められます。
会社法第16条(事業譲渡時の競業禁止)に基づく同一市区町村および隣接地域での制限
契約で合意する地理的制限(通常は半径2〜5km圏内)および期間(1〜3年間)の有効性
別業態(例:フェイシャルからネイルへの転換等)に関する競業該当性の事前確認
エステや脱毛、ネイルといった美容サロンの売却は、一般企業とは全く異なる業界固有の力学が支配しています。内装や機器などのハードウェアをただ右から左へ流す居抜き売却とは異なり、積み上げてきた顧客基盤、スタッフの雇用、集客オペレーション、そしてブランド価値を正当に評価してもらうためには、業界の商習慣に精通した専門家による伴走が欠かせません。
サロン売却において卓越した支援実績を誇るのが、美容サロンのM&A・事業譲渡の専門仲介(M&A PMI AGENT)です。一般的なM&A仲介会社では「オーナー依存=売却不可」と一蹴されがちな小規模サロンであっても、同社はリピート顧客の質、スタッフの技術力、WEB集客の仕組みなどを丁寧に分解し、継続運営を前提とした事業価値として再構成します。
美容サロンのM&A・事業譲渡の専門仲介が選ばれる最大の理由は、デューデリジェンス(DD)から成約後の統合作業(PMI)までを完全に見据えた専門的アプローチにあります。エステ業界特有のコース前受金の処理や、スタッフへの売却告知タイミング、特定商取引法への適合性確認など、後々の破談や訴訟トラブルにつながりやすい急所を事前に網羅してくれます。
全国対応で初回オンライン相談が完全無料となっており、売却の是非自体を決めかねている構想段階から気軽に相談可能です。後継者不在に悩む個人サロンから、選択と集中を進める複数店舗展開の事業者まで、大切な店舗とスタッフの雇用を守り抜く最適な承継ルートを提示してくれます。
7. まとめオーナー依存が強いエステサロンであっても、属人性の現状把握、業務の標準化、そして計画的な顧客移管を進めることで、高水準なM&Aを成立させる道は確実に開かれます。経営者が現場を離れた後も自走できる収益基盤をいかに証明できるかが、適正な企業価値評価を引き出すための絶対的な分岐点です。
廃業コストをかけてサロンを閉鎖してしまう前に、これまで心血を注いで育て上げた店舗資産を正しく評価してくれる次の担い手を探求する価値は極めて高いと言えます。まずは自店のオーナー売上比率を客観的に棚卸しし、サロン特化型の専門家へ現状を相談することから事業承継の第一歩を踏み出してください。
\ 美容サロンの売却をご検討中の方へ /
エステ・脱毛・ネイルサロンの売却について、事業価値の整理から買い手候補の探索までサポートします。
詳細はコチラ
編集者の紹介