複数店舗の美容サロン売却で事業価値を高める査定基準と実務
複数店舗の美容サロン売却では、単店舗の造作譲渡と異なり、店舗別の実質収益力や店長を中心とした組織の自走体制が厳しく査定されます。合算決算の数値だけで進めると失敗を招くため、実務に即した正しい売却手順を押さえましょう。
1. 美容サロンのM&A・事業譲渡の専門仲介で複数店舗の事業価値と雇用を引き継ぐ複数店舗を展開するサロン経営において、事業承継や事業整理を検討する際、単なる店舗設備の処分ではなく事業全体をどう次世代へ託すかが最大の論点となります。一般的な居抜き売却では内装や機器の処分にとどまり、これまで雇用してきたスタッフの処遇や来店を続けてくれる顧客基盤が分断されてしまうリスクを避けられません。
そこで有効な選択肢となるのが、M&A PMI AGENTが提供する美容サロンのM&A・事業譲渡の専門仲介です。本サービスでは、設備や内装だけでなく、顧客・会員、スタッフ、ブランド、運営ノウハウ、仕組み・オペレーション、収益力、立地・商圏の強み、SNS・WEB集客基盤など、日々の運営で積み上げてきた事業価値を引き継ぐことを検討します。
エステ、脱毛、ネイル、アイラッシュ、ヘッドスパ、トータルビューティーなど、業態ごとの確認事項を整理し、事業内容に応じた進め方を提案してくれる点が特長です。
さらに、無料オンライン相談から始まり、売却方針の整理、買い手候補の探索、面談・条件交渉、基本合意、デューデリジェンス(DD)、最終契約、成約後のスタッフ・顧客への説明や運営引き継ぎ(PMI)までを一気通貫で支援します。
売却を決めていない段階から全国対応で現状整理の相談ができるため、事業の選択と集中や引退を見据えた経営者にとって極めて実効性の高い相談先といえます。
複数店舗を保有するサロンの売却では、店舗数に応じたスケールメリットが評価される一方で、各店舗の収益性のばらつきがシビアに精査されます。譲渡スキームの選択や企業価値評価の計算ロジックを正しく理解しておくことが、希望条件での成約を引き寄せる土台となります。
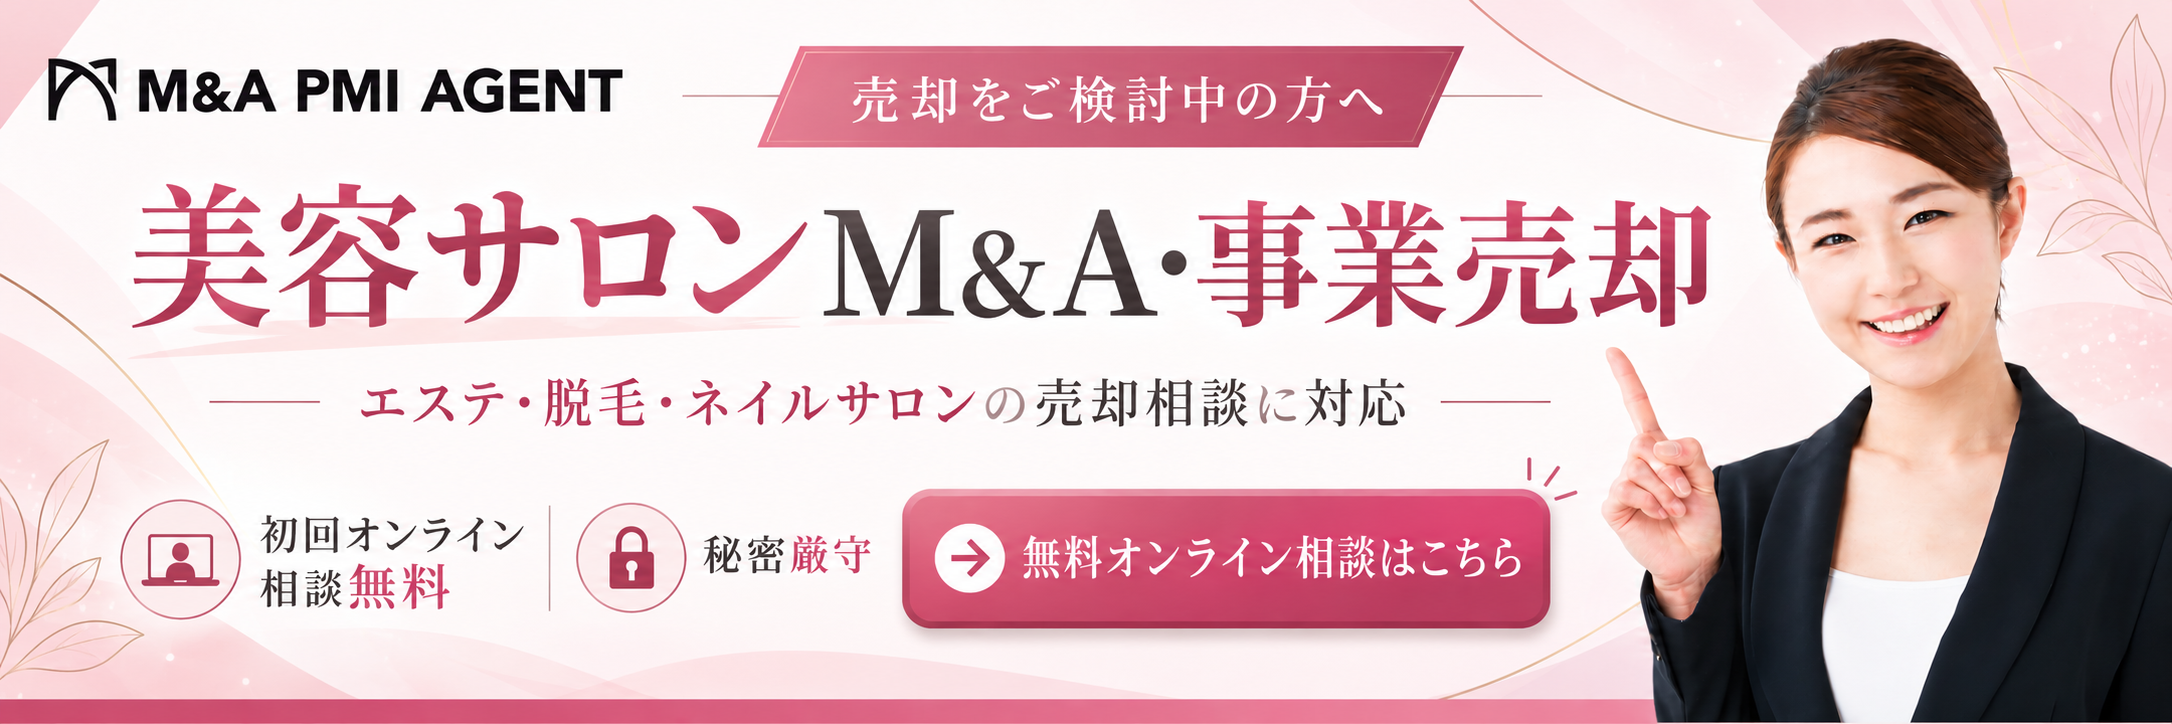
2-1. 株式譲渡と事業譲渡の税務差や一括譲渡と分割売却の選択基準法人として美容サロンを運営している場合、主要なスキームは「株式譲渡」と「事業譲渡」に分かれます。株式譲渡は株主が保有株式を売却して経営権を移転させる手法であり、譲渡益に対する税率は一律約20.315%(申告分離課税)となるため、手残り資金を最大化しやすい構造があります。
一方、事業譲渡は法人が事業用資産や権利義務を選別して売却する手法であり、売却益に対して法人税等(約30〜34%)が課されるほか、資産移転に伴う消費税の課税対象となります。
複数店舗を保有している場合、全店舗を一括で譲渡するのか、採算性の低い店舗を切り離して優良店舗のみを分割売却するのかという選択基準も極めて重要です。全店舗の一括譲渡は本部機能や商圏の一括取得を狙う大手買い手に適していますが、不採算店が含まれると全体の査定額を押し下げる要因になります。
そのため、赤字店を個別に居抜き等で整理したうえで優良店群を株式譲渡するか、優良事業のみを新設分割した上で売却するスキームの検討が実務上有効です。
 2-2. 修正EBITDAと営業利益から算出する事業価値の評価構造
美容サロンの事業価値算定(バリュエーション)では、「時価純資産+営業権(のれん代)」方式や、修正EBITDA(利払い前・税引き前・減価償却前利益)の倍率を用いるマルチプル法が広く用いられます。中小サロンのM&A相場では、時価純資産に「営業利益(または修正EBITDA)の2〜5年分」を上乗せした金額が目安となるのが一般的です。
実態としては300万円から1,200万円前後の単店売買も多い中、複数店舗で安定利益が出ている優良案件では数千万円から数億円規模の評価が付くケースも存在します。
このとき決定打となるのが「役員報酬の足し戻し」などの修正計算です。オーナー経営者が現場に入って得ていた過大(または過少)な役員報酬や、プライベートに近い経費を是正し、第三者が運営した際に本来残る実質的な収益力を買い手に証明します。複数店舗の場合は、各店の店舗営業利益の合算から統括コストを差し引いた実質利益が、営業権の乗数(年数)を左右します。
2-3. 原状回復費用がかさむ廃業と事業売却の経済的利得を徹底比較後継者不在や経営方針の転換を理由に事業を終える場合、単純な「廃業・閉店」を選ぶと多額のキャッシュアウトを強いられます。賃貸借契約に基づくスケルトン解体工事には坪あたり数万円から十数万円の費用が発生し、預託した敷金・保証金も償却や原状回復費用で相殺され、ほとんど手元に戻りません。
複数店舗を抱えている場合、全店舗の原状回復と中途解約違約金を合算すると、退去コストだけで数千万円に達する事態も珍しくありません。
これに対し、事業譲渡や株式譲渡によるM&Aを選択すれば、内外装や設備を次期借主・承継先がそのまま引き継ぐため、原状回復費用が一切発生しません。敷金・保証金の返還権も譲渡対象に含めることができ、さらに事業価値に応じた譲渡対価が手元に残ります。
経済的利得の差は数千万円規模に及ぶだけでなく、スタッフの解雇予告手当の支払いを回避し、顧客への役務提供を継続できる倫理的メリットも極めて大きいといえます。
買い手企業は、会社全体の合算損益計算書だけを見て買収の意思決定を行うことはありません。複数店舗を展開している場合、各店舗が独立した採算単位として成立しているか、そしてオーナーが現場を離れても組織が自走できる構造になっているかが買収監査(デューデリジェンス)で厳格に問われます。
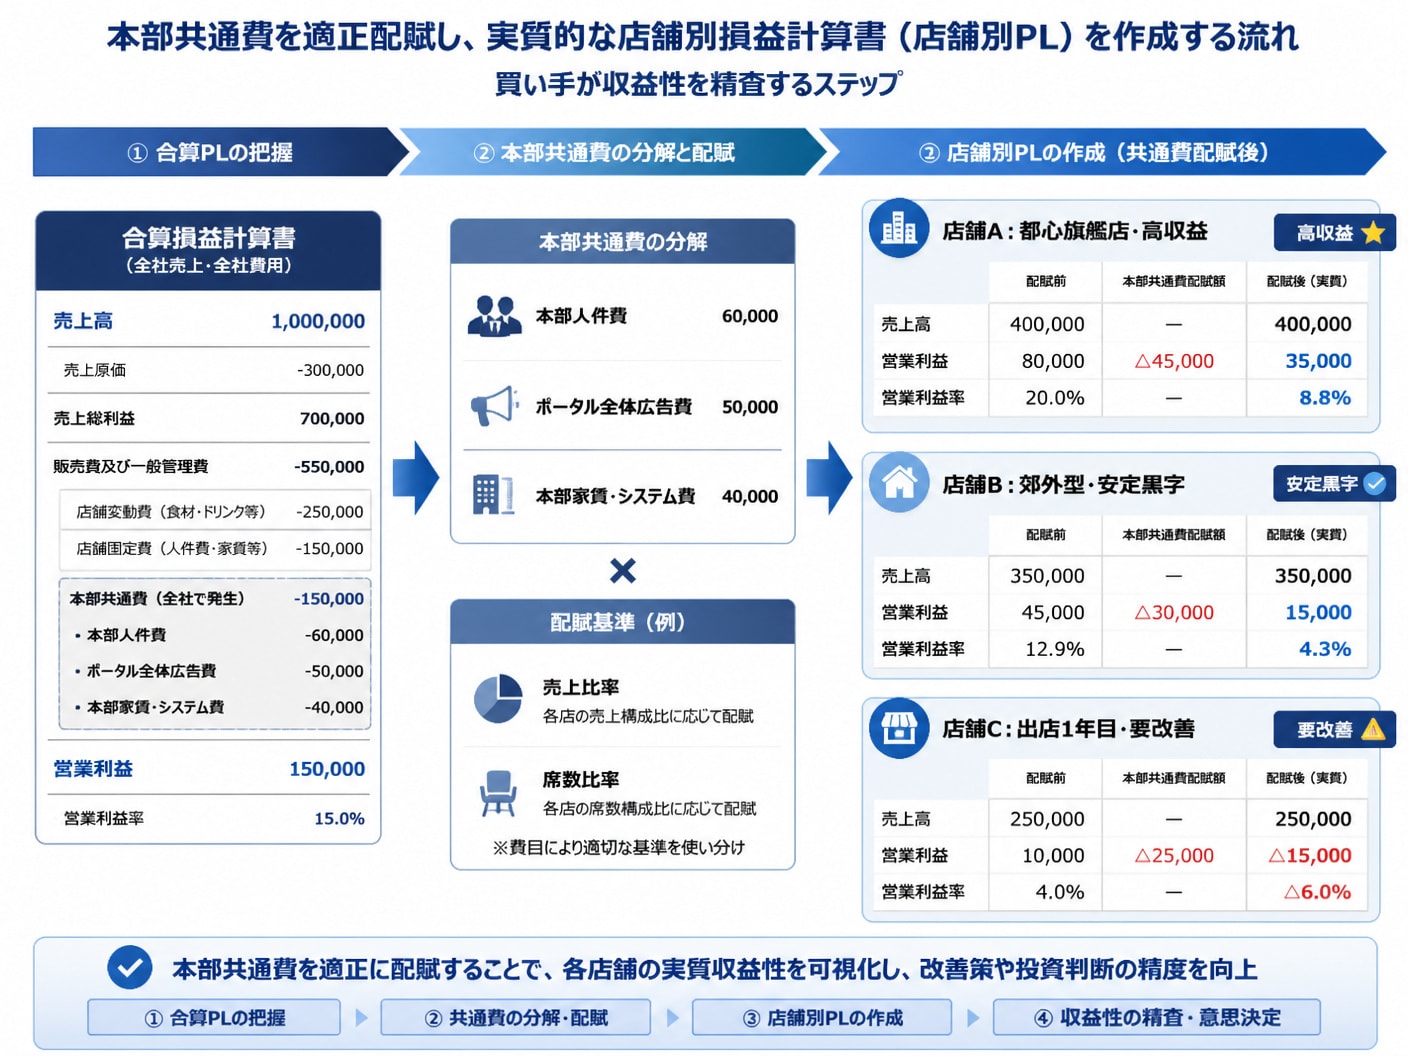
3-1. 本部共通費を配賦した実質店舗別損益計算書の正しい作成手順多店舗サロンの決算書で買い手が最も警戒するのは、本部機能に隠れた「見えないコスト」です。商材の一括仕入れ割引、オーナー自らが担っている求人媒体の原稿作成やシフト調整、全体ブランディング広告費などが一括計上されていると、各店舗が単体で黒字なのか赤字なのかを正確に把握できません。
買い手を納得させるためには、本部人件費、全体広告宣伝費、基幹システムの利用料などの本部共通費を、各店舗の売上比率や席数比率に応じて適正に配賦した「実質店舗別損益計算書(店舗別PL)」を作成する必要があります。
直近12か月分の売上推移、家賃、水道光熱費、材料費、店舗スタッフ人件費を明確に切り分けることで、買い手は買収後の収支予測を正確に立てることが可能になります。
 3-2. オーナー不在でも店舗が回る店長層の自立性と定着率の証明法
買い手にとって最大の買収リスクは、「オーナーが退任した途端に売上が蒸発すること」です。特にオーナー自身がカリスマ施術者として特定店舗の売上を牽引していたり、採用やシフト管理を一手に握っていたりする場合、事業の継続性に強い疑義を持たれます。そのため、各店舗の現場オペレーションが店長層によって自立的に回っている事実を客観的データで示す必要があります。
具体的には、売上に占めるオーナー自身の指名売上比率がゼロ(または極めて軽微)であることや、各店長によるシフト作成履歴、店舗ミーティングの議事録、店長層の平均勤続年数などを提示します。店長層の定着率が高く、明確な評価制度と権限委譲が機能しているサロンは、組織の再現性が高いと評価され、バリュエーションにおける営業権の年数評価を大きく引き上げる要因となります。
3-3. 予約媒体のアカウントや口コミ評価と顧客カルテの引継ぎ設計サロン事業の生命線であるホットペッパービューティーなどの予約ポータルサイトやGoogleビジネスプロフィールの扱いも、査定における重要論点です。店舗に蓄積された数百件から数千件の高評価口コミやエリア内の掲載順位は、新規集客を安定させる無形資産であり、これらが事業承継後もそのまま維持できるかが精査されます。
事業譲渡スキームの場合、予約ポータルサイトのアカウント名義変更や掲載枠の引き継ぎ可否について媒体元の規約を事前に確認しなければなりません。また、電子カルテシステムに記録された顧客の来店履歴や施術カルテ、公式LINEの登録データなどの移管にあたっては、個人情報保護法に抵触しない形での承継同意プロセスを設計しておくことが必須です。

複数店舗のM&A実務では、単独店舗の売買にはない多店舗特有の落とし穴が存在します。現場のリアルな運用実態を無視した強引な売却活動や情報管理の甘さが、致命的なトラブルに直面したケーススタディから学ぶべき教訓は極めて多いといえます。
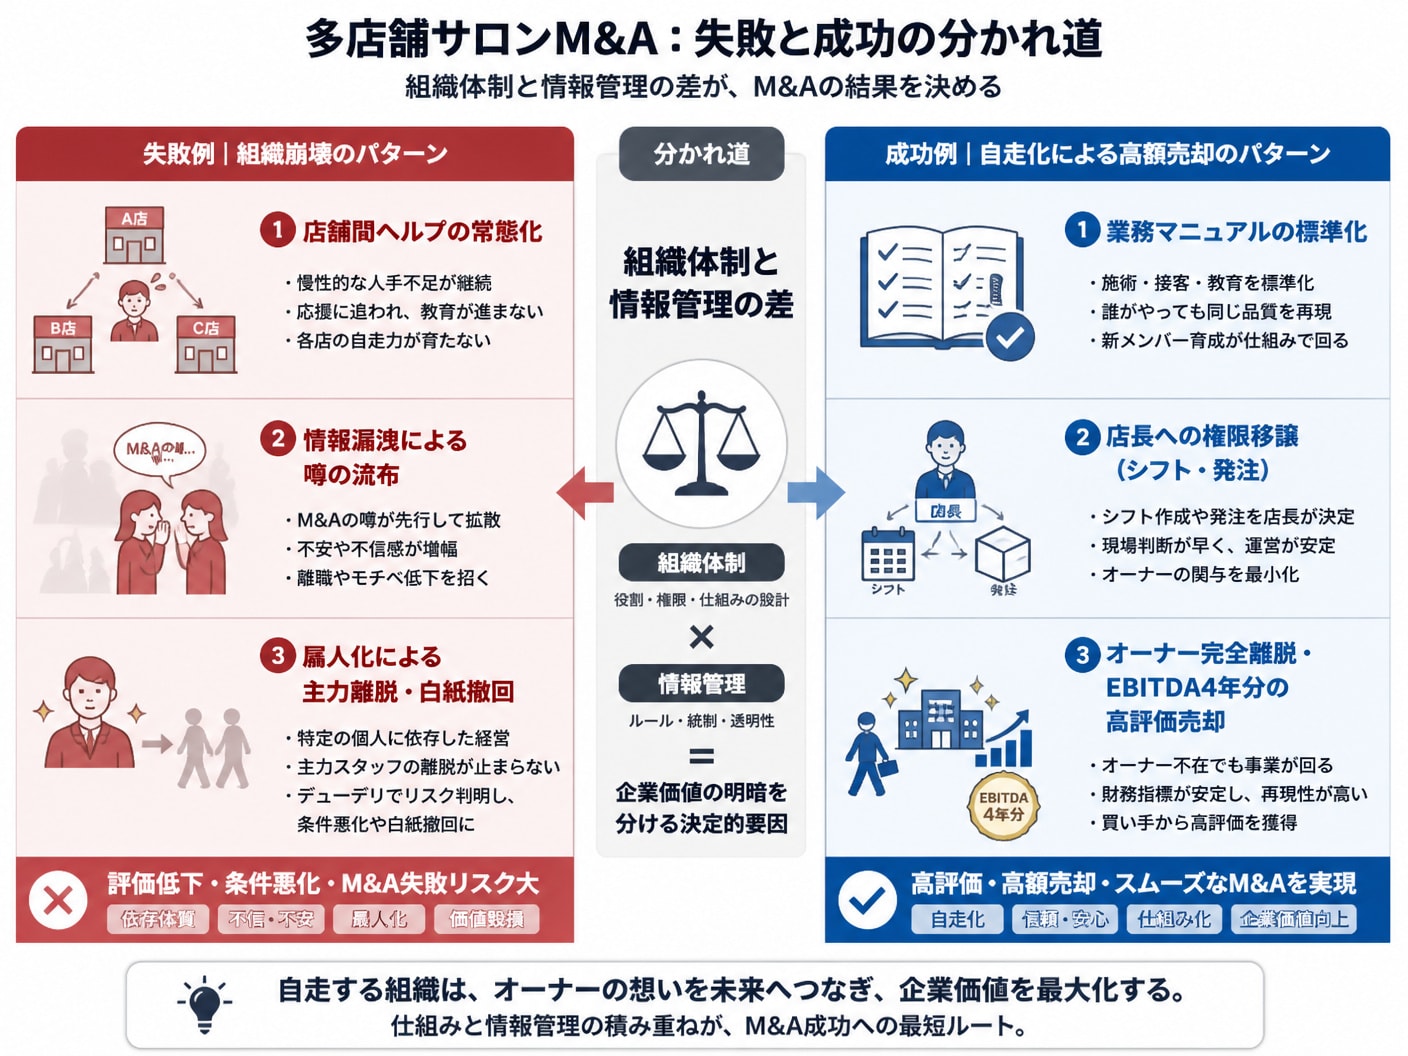
4-1. 店舗間ヘルプを常態化させた組織が譲渡時に直面した承継の摩擦都内でアイラッシュサロン3店舗を経営していたある法人は、日常的なスタッフ不足を「店舗間ヘルプ」の流動配置によって補っていました。特定店舗で急な欠員や予約集中が起きるたびに他店からスタッフを派遣するオペレーションで一見すると効率的に回っていたものの、事業譲渡の実務においてこれが致命的な欠陥となりました。
買い手企業が特定の2店舗のみを譲り受ける条件で交渉が進んだ際、ヘルプを前提としたシフト設計が破綻し、各店舗への専属配置を余儀なくされました。その結果、特定のスタッフに過大な業務負荷が集中し、譲渡の合意直前にスタッフが強く反発して主力スタッフ4名が相次いで退職する事態に発展しました。
結果として引き継ぎ可能な人員数が激減し、譲渡対価が大幅に減額されるという深刻な失敗を招きました。
4-2. ティーザー開示段階の情報漏洩が招いたスタイリストの集団離脱美容室4店舗を運営していた法人が、初期の買い手探しのために作成した匿名概要書(ティーザー)の粒度が粗すぎたことで起きた情報漏洩の事例です。最寄り駅の規模、席数、スタッフ数、直近の売上規模などを詳細に記載しすぎたため、同業他社によって容易に対象サロンが特定されてしまいました。
噂は瞬く間に社内へ伝線し、「会社が勝手に身売りを進めている」という不信感が現場に蔓延しました。特に将来のキャリアに不安を抱いた2名の店長が、担当顧客のカルテを抱えたまま近隣のシェアサロンへの独立を決断し、後輩スタイリスト数名を引き抜いて集団離脱する事態に陥りました。
主力人材を失ったことで全体の売上は3割以上急減し、進行中だったM&A交渉は白紙撤回となりました。
4-3. 権限移譲と業務標準化を進めて企業価値を底上げした成功事例一方、ネイルサロンおよびまつ毛パーマサロンを計5店舗展開していたオーナーは、売却の2年前から周到な「自走化計画」を実行しました。全店舗共通の接客・カウンセリングマニュアルを策定し、材料の発注基準やクレーム対応手順を完全に標準化。さらに各店舗の店長に売上目標の設定とシフト管理の権限を完全に移譲しました。
このオーナーは施術から完全に退き、月2回の店長会議での進捗確認のみに徹する体制を構築した状態でM&A市場にエントリーしました。買い手となった大手トータルビューティーグループは、「オーナーが抜けても1円も売上が落ちない仕組み」を極めて高く評価し、当初の希望額を上回るEBITDA4年分の営業権を認める形で株式譲渡が成立しました。
 5. 匿名概要書の作成から契約締結および引継ぎに至る実務手順
複数店舗サロンの売却実務は、徹底した秘密保持を保ちながら段階的に情報を開示していく厳格なプロセスに沿って進行します。初期のティーザー作成からデューデリジェンス、成約後の統合プロセス(PMI)までの全体像を把握しておくことが不可欠です。
5-1. 秘密保持を徹底しながら買い手を募る匿名ティーザーの構成案売却の初期段階で買い手候補に提示する資料が「ティーザー(ノンネームシート)」です。ティーザーの目的は、店舗が特定されない状態を厳密に保ちながら、買い手候補に「自社の事業シナジーに合致するか」を判断してもらう点にあります。
対象エリアの記載(例: 「東京都城南エリア」「政令指定都市主要駅徒歩5分圏内」など広域表現に留める)
業態と店舗数、および各店舗の坪数・席数(個別数値ではなく「4〜8席」「約15〜25坪」等のレンジ表記)
財務指標(直近3期の売上高推移、合算営業利益、および修正EBITDAの概算値)
事業の強みと譲渡理由(リピート率70%以上の顧客基盤、店長層の自走体制、事業ポートフォリオ整理など)
買い手候補と秘密保持契約(NDA)を締結し、実名開示(IM)を経て意向表明書(LOI)を受理した後は、本格的な買収監査(デューデリジェンス:DD)へ進みます。買い手側の公認会計士や弁護士が、財務・法務・労務・ビジネスのあらゆるリスクを精査します。
精査分野 | 必要となる主な書類・データ | 買い手のチェックポイント |
|---|---|---|
店舗不動産 | 各店舗の賃貸借契約書、重要事項説明書 | 賃貸人承継の可否、敷金返還条件、原状回復条項 |
労務・雇用 | 全スタッフの雇用契約書、賃金台帳、勤怠記録 | 未払い残業代の有無、社会保険加入状況、退職金規程 |
設備・リース | 美容機器等のリース契約書、割賦販売契約書 | リース残債の総額、名義変更や一括精算の要否 |
顧客・役務 | カルテ管理データ、回数券・コース前受金台帳 | 未消化役務の負債額、リピート率、返金トラブル履歴 |
最終譲渡契約(SPA)を締結したからといって、M&Aが完了したわけではありません。サロンビジネスの本質は日々の現場運営にあり、経営権が移転した直後の統合作業(PMI)が円滑に進まなければ、顧客やスタッフの流出を招くことになります。
最終契約締結からクロージングまでの間に、買い手企業と綿密な「引継ぎ計画」を策定します。これには、各店舗の予約ポータルアカウントの切り替え日時、POSシステムや売上管理ツールの移行手順、仕入先ディーラーへの口座変更連絡などが含まれます。
また、前オーナーが顧問や相談役として一定期間(通常1か月〜半年程度)現場サポートに入る取り決めを結ぶことで、買い手側の不安を解消し、円滑な組織移行を実現できます。
複数店舗を経営するサロンオーナーから頻繁に寄せられる実務上の懸念事項について、客観的な実例と専門的な見地に基づき回答します。
6-1. 赤字店舗が混在している場合でも全体を一括譲渡できるのか結論として、ポートフォリオ内に赤字店舗が混在していても、事業全体として一括譲渡することは十分に可能です。買い手企業は単独店舗の損益だけでなく、エリア全体のドミナント効果、複数店舗を合算した顧客リストの総数、スケールメリットによる商材仕入れコストの圧縮余地など、グループ全体の統合シナジーを総合的に評価するためです。
ただし、赤字店舗の存在が全体の営業利益を押し下げ、バリュエーション(企業価値評価)におけるマイナス要因として算入されることは避けられません。実務上の選択肢としては、以下の2つのアプローチが検討されます。
赤字店も含めて一括譲渡するアプローチ: 赤字要因が「立地」ではなく「直近のスタッフ退職による稼働率低下」など明確な場合、買い手の余剰人員を充当することで早期黒字化が見込めるため、一定の価値を維持したまま一括売却できるケースがあります。
赤字店を切り離して優良店のみを譲渡するアプローチ: 赤字店について事前に賃貸借契約の解除や第三者への居抜き譲渡を進め、優良な黒字店舗群のみを事業譲渡または新設分割して売却します。これにより、営業権の乗数評価を最大化し、手残りキャッシュを増やせます。
どちらのアプローチが手元資金やスタッフの雇用維持にとって最適であるかは、赤字店舗の賃貸借契約内容(中途解約違約金や原状回復義務の有無)と全体のキャッシュフロー構造を精査した上で決定する必要があります。
6-2. スタッフへの売却告知はどのタイミングで行うのが適切かスタッフへの売却告知は、「最終譲渡契約(SPA)の締結直後、かつクロージング(決済引渡し)の2週間〜1か月前」のタイミングで行うのが実務上の原則です。初期の交渉段階や基本合意(LOI)の段階で現場に伝えてしまうことは、情報漏洩やスタッフの不安を煽る原因となり、絶対に避けなければなりません。
具体的な告知の手順としては、情報の伝達順位を論理的に整理して進めることが成功の鉄則となります。
統括マネージャー・主要店長層への先行告知: 最終契約締結の直後に、まずは各店の店長層を個別に招集し、オーナーから直接事情を伝えます。「なぜ売却するのか」「買い手企業はどのような方針で、雇用や処遇はどう守られるのか」を誠実に説明し、店長層の理解と協力を確約してもらいます。
全スタッフ向けの説明会の開催: 店長層の合意を得た直後(通常は店長告知と同日または翌日)、全スタッフを集めた説明会を実施します。この場には可能な限り買い手企業の担当役員や代表者にも同席してもらい、新体制における待遇面の維持、キャリアアップの機会、サロンの将来ビジョンを直接語ってもらうことが離職防止に極めて有効です。
個別面談による不安の払拭: 全体説明会の後、買い手側の担当者または前オーナーがスタッフ一人ひとりと個別面談を行い、シフトや給与体系の引き継ぎに関する疑問を解消します。
「会社が身売りされた」というネガティブな印象を与えず、「グループの資本力を活かして、より働きやすい環境へ発展するための前向きな統合である」という事実を筋道立てて説明することが、多店舗サロンの承継を成功させる最大の鍵となります。
\ 美容サロンの売却をご検討中の方へ /
エステ・脱毛・ネイルサロンの売却について、事業価値の整理から買い手候補の探索までサポートします。
詳細はコチラ
編集者の紹介