パーソナルジムの開業資金はいくら必要?初期費用・運転資金・融資を解説
パーソナルジム開業における資金計画は、初期費用だけでなく立ち上げ期の運転資金まで構造的に把握することが必須です。出店形態別の必要費用、損益分岐点の計算、融資審査を通過させる資金調達の手順を解説します。
1. パーソナルジムの開業資金はいくら必要か初期費用と内訳の比較パーソナルジムの開業資金は、選択する出店形態によって桁違いの差が生じます。資金計画の第一歩は、平均値ではなく自身の狙う形態ごとの費用構造を正確に把握することです。
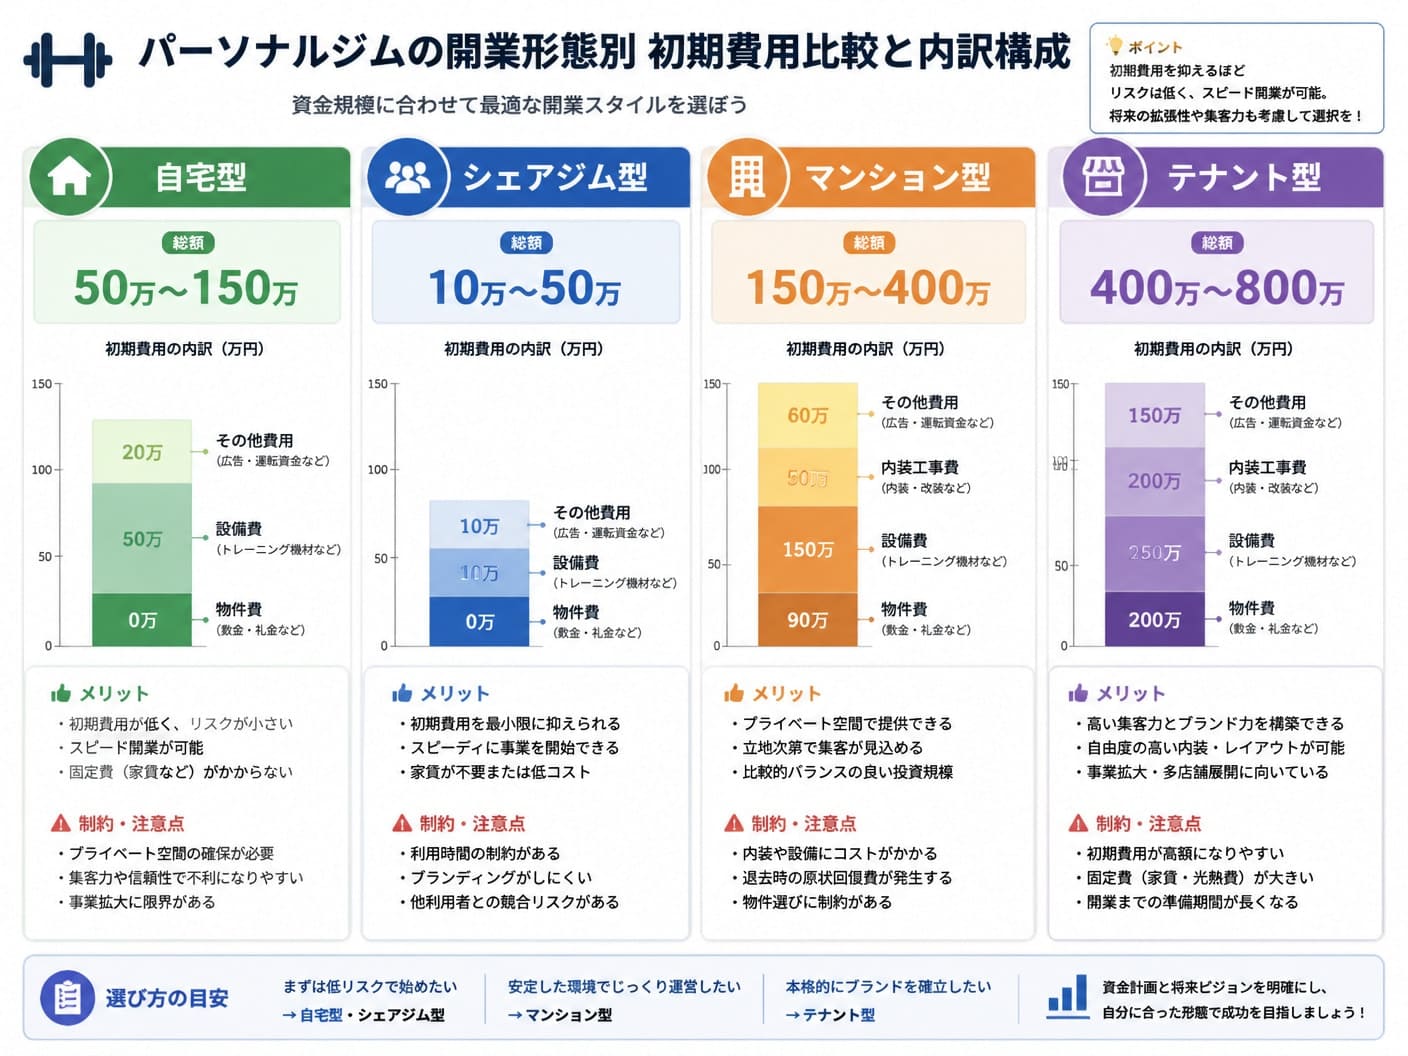
1-1. 自宅・シェア型・テナント型における初期費用の相場と特徴開業形態は大きく分けて「自宅」「シェアジム」「マンション一室」「小規模テナント」の4つが存在します。それぞれ初期費用の相場や運営上の制限が大きく異なり、必要な資金レンジは50万円から800万円以上まで広がります。
開業形態 | 初期費用目安 | 物件取得費・設備の特徴 | 経営上の制約・メリット |
|---|---|---|---|
自宅開業 | 50万〜150万円 | 物件取得費ゼロ、最低限の器具のみ | 固定費を最小化できるが集客とプライバシーに制約 |
シェアジム利用 | 10万〜50万円 | 敷金・器具購入不要、利用料のみ | 初期投資ほぼゼロだが既存設備依存で独自性に限界 |
マンション一室(SOHO) | 150万〜400万円 | 保証金1〜3ヶ月分、家庭用〜準業務用機器 | 防音・防振対策が必須、不特定多数の出入制限に注意 |
小規模テナント型 | 400万〜800万円以上 | 保証金6〜10ヶ月分、業務用マシン・内装工事 | 高い集客力とブランド構築が可能だが固定費負担大 |
スモールスタートを切るか、認知度と設備力で攻めるかによって、調達すべき資金の規模感は明確に分かれます。
1-2. 保証金や礼金など物件取得費を最小限に抑える具体的な手法店舗型の初期費用において最も重い壁となるのが物件取得費です。一般的な商業テナントでは賃料の6〜10ヶ月分という高額な保証金(敷金)が求められ、家賃30万円の物件では初期費用だけで180万〜300万円が吹き飛びます。
この物件取得費を圧縮する有効なアプローチが、SOHO利用が認められた賃貸マンションの選定や、前事業者の設備が残る「居抜き物件」の確保です。マンションタイプであれば保証金を賃料の1〜3ヶ月分に抑えられ、居抜き物件であれば床の補強や水回りの内装工事費を数百万円単位で削減できます。
 1-3. マシン選定と内装工事で発生する設備費の優先順位と削減策
設備投資における最大の失敗例は、開業初期にすべての器具や豪華な内装を揃えて手元資金を使い果たすことです。パーソナルジムの設備投資は「安全性の確保」と「指導の汎用性」を最優先に設計しなければなりません。
【優先度高】パワーラック・スミスマシン複合機(10万〜50万円):1台で全身の主要種目をカバー可能なため最優先で導入
【優先度高】防音・防振床材工事(20万〜50万円):高重量の衝撃と振動を防ぎ、退去リスクや近隣トラブルを未然に防止
【優先度中】ダンベル・可変式ベンチセット(10万〜30万円):フリーウェイトの幅を広げる必須機材
【優先度低】過度なデザイン照明・オリジナル内装(売上確保後に追加):開業時の導入は見送り、利益が出てから投資
機材は最初から業務用フルセットを新品購入するのではなく、信頼できる中古機器の活用やリース契約を組み込むことで、初期の現金支出を大幅にコントロールできます。
2. 資金ショートを防ぐパーソナルジム運転資金と収支計画の立て方
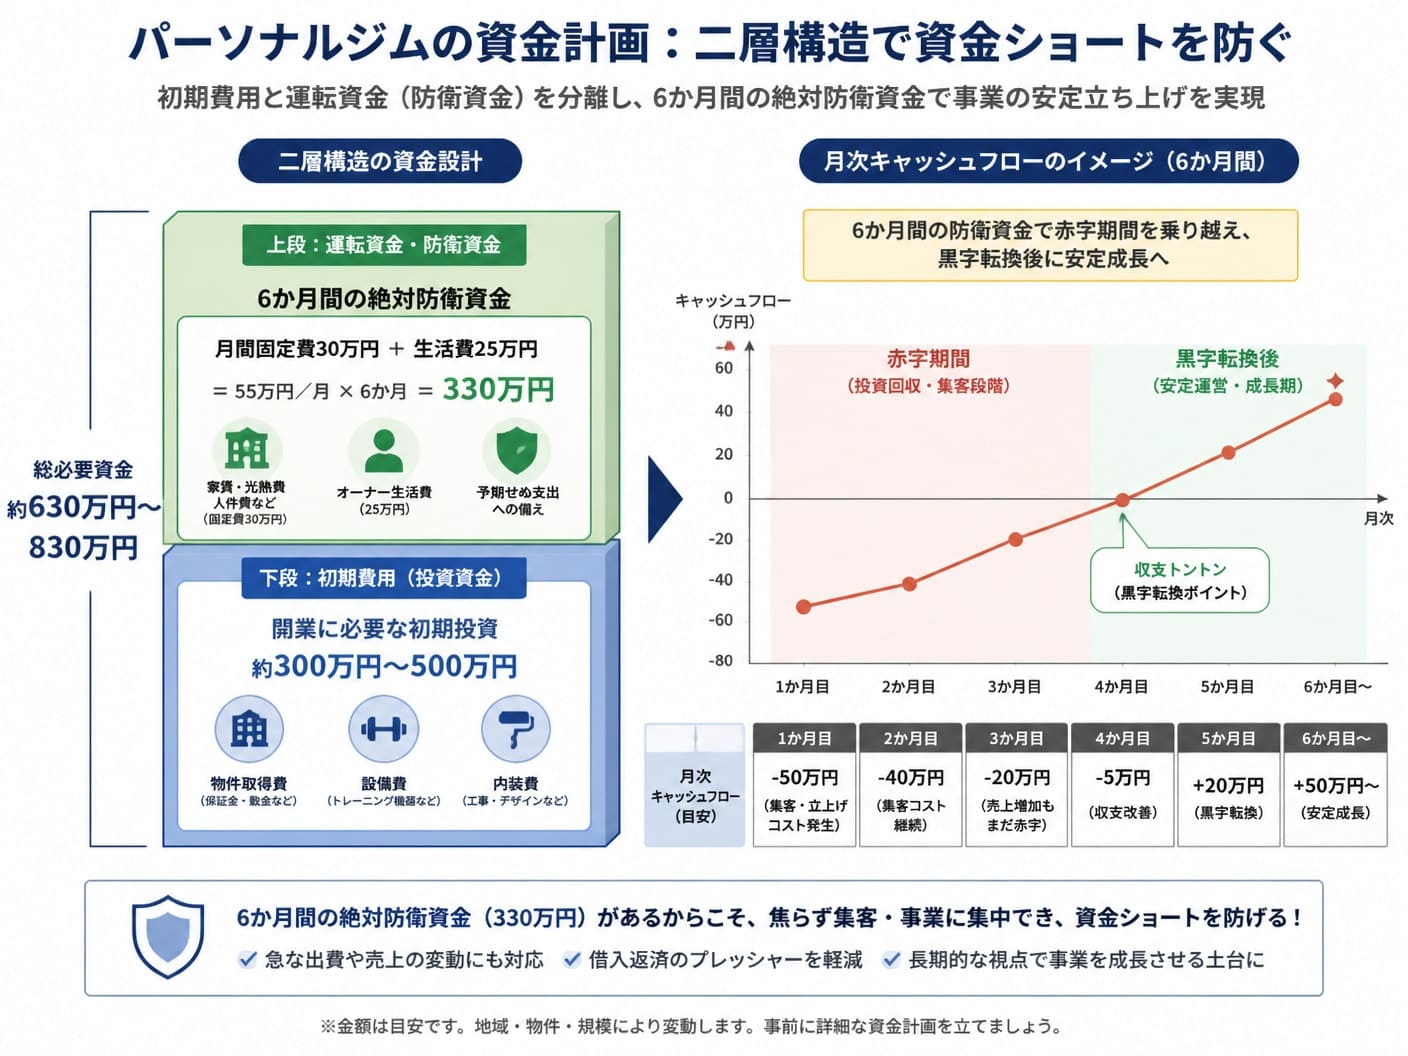
ジム経営が破綻する原因の9割は、集客不足そのものではなく「黒字化するまでの運転資金の底突き」です。初期費用と運転資金を明確に切り離し、二層構造で資金計画を組み立てる必要があります。
2-1. 開業後6か月間無収入でも耐えられる運転資金と生活費の計算開業直後から予約枠が埋まるケースは極めて稀です。集客が軌道に乗るまでの標準的な立ち上がり期間とされる3〜6か月間は、売上がゼロであっても事業と生活を継続できる「絶対防衛資金」を確保しておかなければなりません。
絶対防衛資金の計算式は「(毎月の店舗固定費 + オーナーの最低生活費)× 6か月」です。例えば、毎月の店舗固定費が30万円、トレーナー自身の生活費が25万円の場合、月間55万円の支出となり、6か月分で合計330万円の運転資金が手元に必須となります。
2-2. 家賃やシステム利用料など固定で発生するランニングコスト毎月必ず口座から引き落とされる固定費の肥大化は、事業の生存率を直撃します。売上の変動に耐えうる強い収支構造を作るため、ランニングコストの各項目をシミュレーション段階で厳密に精査してください。
固定支出項目 | 月額の費用目安 | コストコントロールのポイント |
|---|---|---|
物件賃貸料(家賃・共益費) | 10万〜30万円 | 売上想定の20〜25%以下に抑えるのが鉄則 |
予約・顧客管理システム費 | 1万〜3万円 | 初期は無料〜低価格ツールを活用し自動化 |
水道光熱費・通信費 | 3万〜6万円 | 照明のLED化、Wi-Fi回線の固定化 |
損害賠償・店舗保険料 | 5,000〜1.5万円 | 対人・対物事故に備える保険は削らない |
最低限の店舗広告費 | 5万〜10万円 | Web広告・SNSマーケティングの継続出稿 |
これらの固定費合計(月20万〜50万円)が、毎月無条件で発生するハードルとなります。
 2-3. 客単価と限界セッション数から算出する損益分岐点の算出法
損益分岐点を把握していない経営は、ゴールが見えない暗闇で走るようなものです。黒字化に必要な「最小会員数」と「月間セッション数」は、数学的な逆算によって一義的に導き出せます。
仮に月間固定費が30万円、オーナーの人件費(生活費)を30万円と設定し、月間必要粗利を60万円と定義します。1回あたりのセッション単価が8,000円、会員1人あたりの月利用回数を4回(月額32,000円)と設定した場合、損益分岐点となる会員数は「600,000円 ÷ 32,000円 = 18.75人」となり、最低19人の継続会員が必要です。
1日の最大指導枠数から稼働限界を割り出し、現実的なセッション数で黒字化できる単価設定を行ってください。
3. パーソナルジム開業に向け運転資金や融資を調達する実践手法
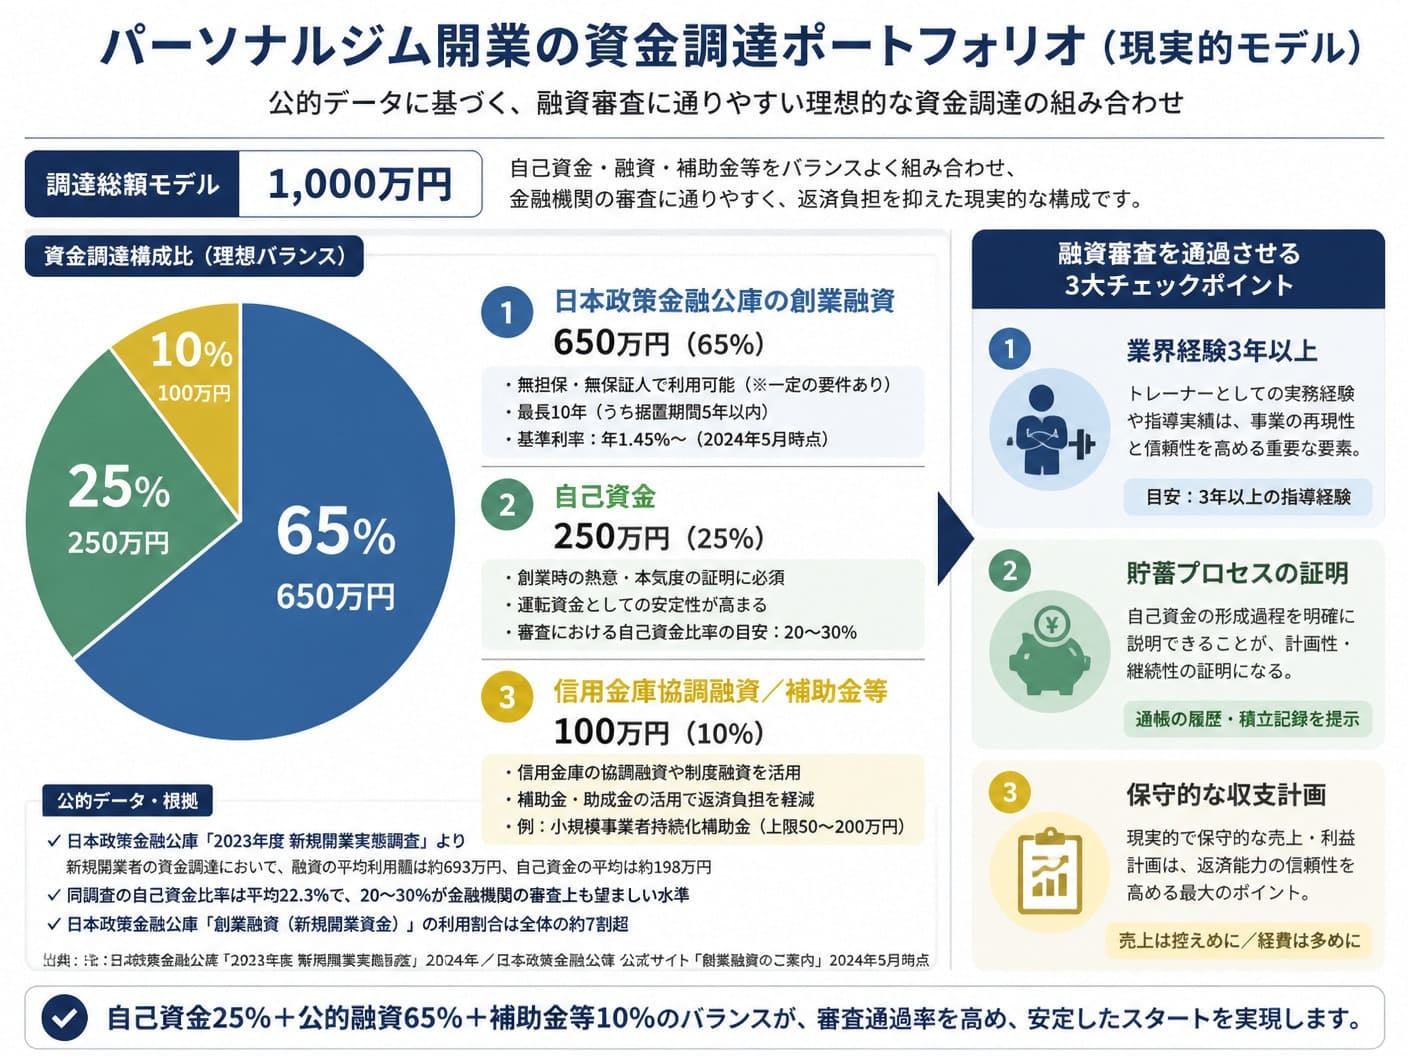
自己資金だけで全額を賄えない場合、外部からの資金調達が必須となります。返済不要の自己資金を核とし、公的融資や補助金を組み合わせる複層的な調達スキームを構築することが重要です。
3-1. 借入申請で求められる自己資金の割合と準備に必要な事前知識創業融資の審査において、自己資金は「事業への本気度」と「計画的な資産形成能力」を測る最重要指標です。制度上の出資要件が緩和されていても、実務上の審査では総事業費の1/3以上、最低でも10〜20%相当の自己資金が強く推奨されます。
審査で厳しくチェックされるのは、通帳の「形成プロセス」です。申請直前に一括して入金された出所不明の現金(いわゆるタンス預金や見せ金)は、審査で自己資金として認められません。毎月の給料からコツコツと蓄積されてきた口座履歴こそが、金融機関に対する最も強力な信用となります。
3-2. 日本政策金融公庫における新創業融資制度の審査ポイント無担保・無保証で利用できる日本政策金融公庫の「新規開業・スタートアップ支援資金」は、創業者の大半が第一選択とする公的融資です。審査担当者は以下の3項目を構造的に評価します。
業界における実務経験:パーソナルトレーナーとしての勤務年数(目安3年以上)や指導実績、NSCA・NESTA等の資格保有
自己資金の蓄積履歴:総事業費に対する自己資金の割合と、過度な他社借入がないか
返済計画の現実性:実現可能な客単価とセッション数に基づいた収支計画書が提示されているか
公庫の統計データにおいても、新規開業者の調達額のうち自己資金が約22.9%(平均279万円)、借入金が67.9%(平均827万円)を占めており、この比率が標準的なモデルケースとなります。
 3-3. 地元信用金庫の協調融資や補助金・助成金を組み合わせる戦略
公庫からの融資単体で希望額に達しない場合は、地元の信用金庫による「信用保証協会付き融資」との協調融資を組みます。地域密着型の信用金庫と接点を作ることで、将来的な多店舗展開時の追加融資がスムーズになるメリットがあります。
また、返済不要の「小規模事業者持続化補助金」を活用すれば、Webサイト制作やチラシ配布などの集客費用(上限50万〜200万円程度)の補助を受けられます。ただし、補助金は原則として事業実施後の「後払い」となるため、支払いを一時的に立て替える資金繰り計画を入れておくことが不可欠です。
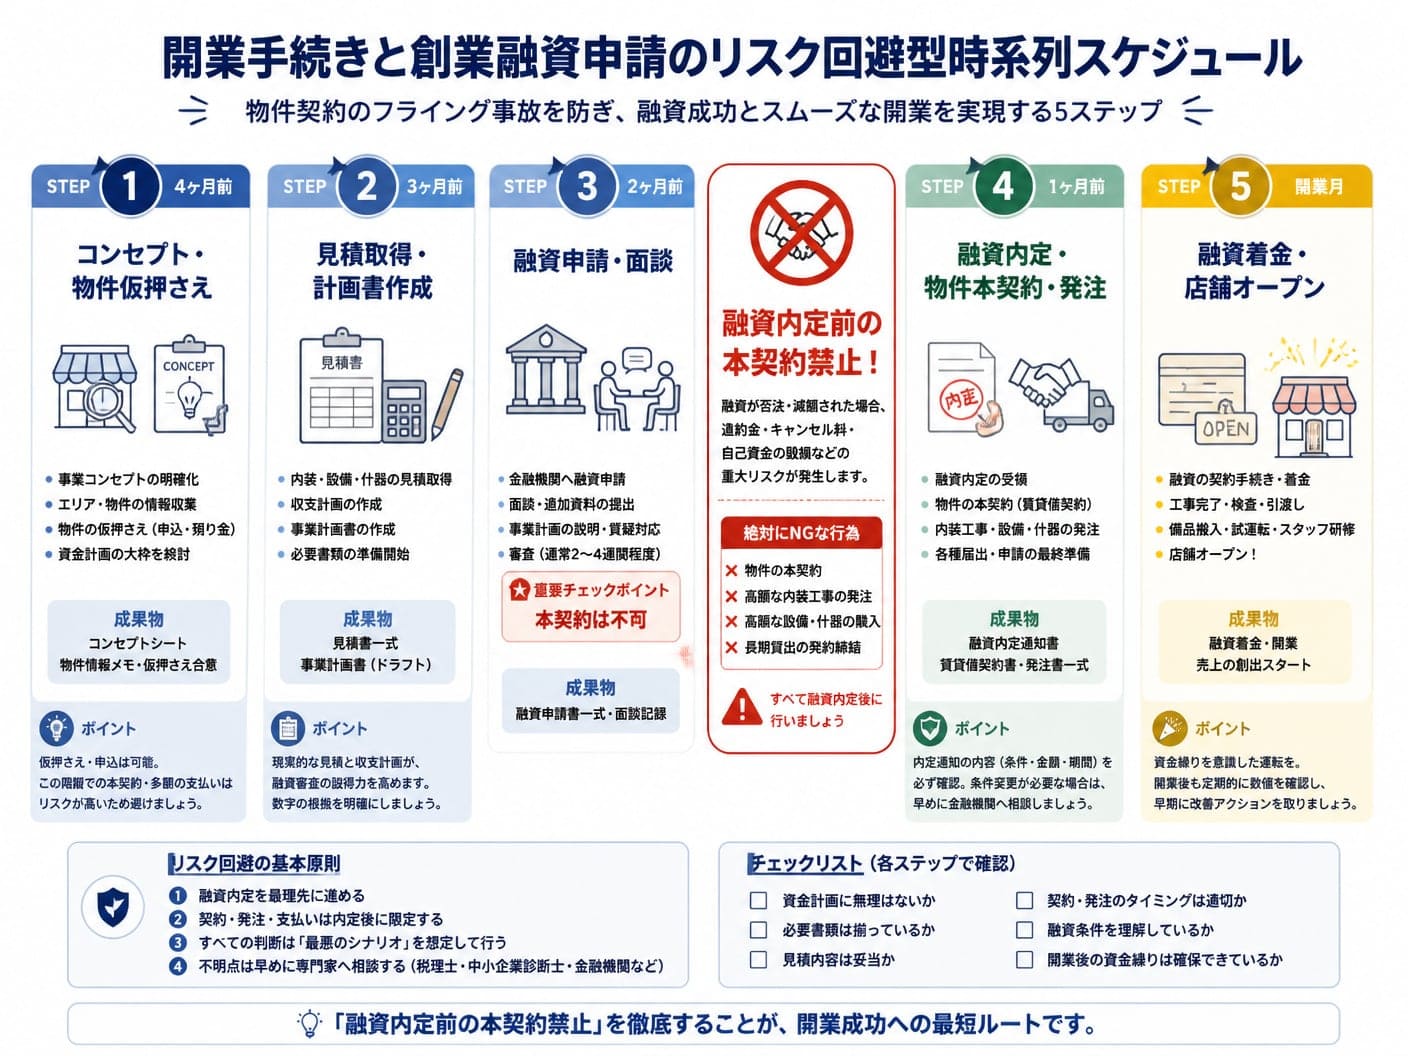
4. 開業手続きから事業計画書の作成まで創業融資を確実にする手順融資申請はタイミングを間違えると、着金前に物件の手付金や内装の支払いが発生し、資金ショートを起こす「融資事故」に繋がります。正しい時系列プロセスを遵守してください。
4-1. 物件契約前に申請を行うべき創業融資の時系列スケジュール最大の原則は「物件の本契約や高額機材の発注は、融資の内定が出た後に行う」ことです。契約後に融資が否決された場合、違約金や家賃の空払いという壊滅的なリスクを負うことになります。
ステップ | 実施時期 | 具体的なアクション内容 |
|---|---|---|
STEP 1 | 開業4〜5ヶ月前 | コンセプト決定、自己資金の確定、物件の「仮押さえ(申込)」 |
STEP 2 | 開業3〜4ヶ月前 | 内装・機材の正式見積もり取得、創業計画書の作成完了 |
STEP 3 | 開業2〜3ヶ月前 | 公庫・金融機関へ融資申請、面談の実施(審査期間約1ヶ月) |
STEP 4 | 開業1〜2ヶ月前 | 融資内定決定後、物件の本契約・内装工事発注・機材発注 |
STEP 5 | 開業直前〜当日 | 融資実行(着金)、内装引渡し、プレオープン・営業開始 |
この工程を逆算してスケジュールを組むことが、安全な独立の絶対条件です。
 4-2. 融資担当者を納得させる現実的な売上見込みと事業計画書作成
審査担当者はトレーニングのプロではありません。感覚的な精神論ではなく、論理的で検証可能な数字の根拠だけを評価します。
売上予測を作成する際は、「楽観」「標準」「保守」の3つのシミュレーションを用意し、最も厳しい「保守的プラン」でも融資返済が滞らない証明を行ってください。競合ジムの価格帯、出店エリアの人口動態、ターゲット層の来店頻度を数値データで提示し、「なぜこの単価でこの客数が集まるのか」を構造的にアピールすることが、審査通過の鍵を握ります。
5. パーソナルジムの開業資金に関してよく寄せられる疑問と回答店舗開業を目指すトレーナーが直面しやすい実務上の疑問点について、リスクを最小化する具体的な回答を提示します。
5-1. レンタルジムからのステップアップ開業で必要な資金の目安すでに既存顧客を抱えている状態でのステップアップであれば、ゼロからの開業に比べて運転資金のリスクを大幅に軽減できます。
既存顧客からの月商がすでに30万〜50万円ほど確保できている場合、物件取得費と最低限の器具代(約150万〜300万円)を用意できれば、マンション一室型での独立が十分に可能です。立ち上げ直後から黒字化が見込めるため、融資審査においても非常に高い評価を得られます。
5-2. 自己資金が100万円未満でも融資審査を通過させる方法自己資金が100万円未満と少ない場合、単体での融資申請はハードルが高くなりますが、補強材料を用意することで通過率を上げられます。
親族からの支援を受ける場合は通帳上で贈与契約の履歴を残すこと、共同経営者の資産を合算すること、あるいは前職での圧倒的な売上実績や既存顧客の引き継ぎリストを提示することが有効です。また、初期投資を抑えられる居抜き物件を選び、借入希望額そのものを引き下げるアプローチも不可欠となります。
5-3. 物件の契約手付金を支払うタイミングと自己資金の動かし方物件の仮押さえに必要な手付金(賃料の1ヶ月分程度)は、融資実行前となるため必ず「自己資金」から支払う必要があります。
この際、手付金を支払った領収書や口座振込の控えは必ず保管してください。融資面談時に「すでに自己資金からこれだけの支払いを済ませている」という証明書類になり、事業への準備度を示すポジティブな材料として評価されます。資金の移動履歴はすべて通帳に残すことが鉄則です。
6. 事業計画や資金相談ができるあなたのスポーツ ビジネスの10年後に向けたサポートパーソナルジムの独立開業を成功させ、さらにその先の10年・20年と持続可能な経営を続けていくためには、単なる初期費用の計算にとどまらない「長期的な事業設計」が不可欠です。プレイヤーとして現場に立ち続ける働き方は魅力的ですが、自分が休めば売上が止まり、予約が埋まるほど将来の戦略を考える時間が奪われるという構造的課題に直面します。
こうした独立前の不安や経営上の課題に対して、将来の働き方から逆算した事業づくりを整理できるのがあなたのスポーツ ビジネスの10年後に向けたサポートです。スポーツ・ウェルネス関連事業に特化し、独立準備段階から1店舗経営、利益改善、採用・仕組み化、多店舗展開、将来のM&Aまで、事業の成長フェーズに応じた現実的な選択肢を提示してくれます。
一般的な開業コンサルティングとは異なり、開業やM&Aの実行を前提とせず、「小さく始める」「現在の店舗を改善する」「2店舗目を目指す」「譲渡や撤退を検討する」など、現在の立ち位置に応じた最適な道筋をニュートラルに整理できる点が大きな強みです。
商圏分析、立地選定、客単価の設定、集客導線の構築、収支計画や資金繰りの策定といった専門的な項目を、物件契約前の段階から一括して相談できます。
「技術や指導には自信があるが集客や資金繰りの経験がない」「1店舗目を運営しているが利益が手元に残らない」といった悩みを抱えているトレーナーにとって、個人の労働力に依存する状態から脱却し、将来価値の残る事業基盤を構築するための極めて実用的なサポート体制が整えられています。
今日のアクションの延長線上に思い描く未来があるかを見極め、確かな経営基盤を構築するための一歩として、早期の相談をおすすめします。
7. まとめパーソナルジムの開業資金は、出店形態により50万〜800万円以上と大きく変動します。成功の鍵は、初期費用だけでなく6か月分の運転資金を確保し、数値根拠に基づいた収支計画のもとで日本政策金融公庫などの創業融資を活用することです。時系列を正しく把握し、無駄のない資金計画で強固な経営基盤を構築しましょう。


編集者の紹介