
WEBメディア事業の売却価格を利益・倍率から試算する方法
本ページの更新日について
公開日:2025年5月6日最終更新日:2026年8月10日
WEBメディア事業の売却価格は、月間営業利益の12〜24か月分が初期試算の基準です。実際の成約価格は、SEOの安定性、収益源、運営体制、権利関係、買い手とのシナジーで変動します。
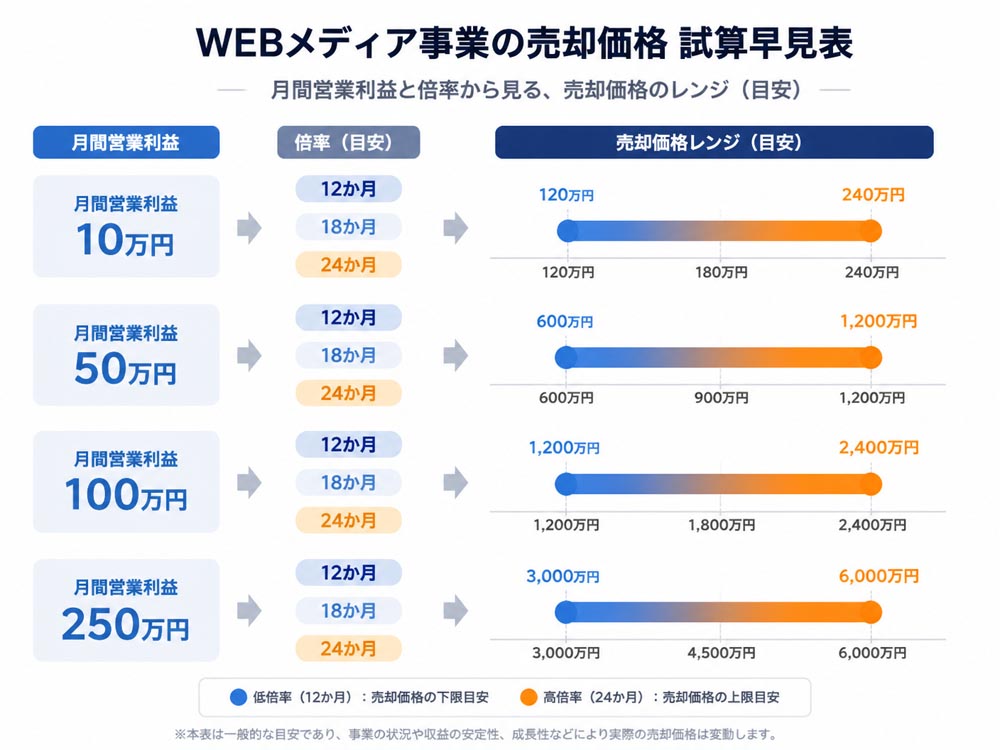
1. WEBメディア事業の売却価格を利益から試算まずは月間営業利益に12〜24か月を掛けて、売却価格のレンジを出します。たとえば月間利益100万円なら、1,200万〜2,400万円が概算です。
ただし、これはサイト売買で使われる簡易的な目安です。PV数や売上が大きくても、広告費や外注費を差し引いた利益が少なければ、売却価格は伸びません。
 1-1. 月間営業利益に12〜24か月を掛ける算定式
概算式は「売却価格=月間営業利益×12〜24か月」です。営業利益は売上からサーバー代、広告費、外注費、人件費など、運営に必要な費用を差し引いて算出します。
一時的な特需を避けるため、直近12か月の月次利益を確認します。月平均が80万円なら、960万〜1,920万円が最初に置く価格レンジです。
1-2. 利益水準別に見るサイト売却価格の試算例月間利益50万円のSEOメディアは600万〜1,200万円、100万円なら1,200万〜2,400万円が目安です。250万円なら3,000万〜6,000万円となります。
買い手は利益額だけでなく、その利益が何か月続いたかを確認します。上位記事数本に成果が集中している場合や、特定ASPへの依存が強い場合は倍率が下がります。
1-3. 希望価格と成約価格に差が生じる五つの理由差が生じる主因は、デューデリジェンスで判明するリスク、買い手との交渉、直近業績の変化、SEO順位の変動、買い手シナジーの有無です。
掲載時の希望価格は交渉の起点にすぎません。希望額を24か月分で出しても、再現性が弱ければ12か月分まで調整される場合があります。
1-4. 税金と仲介手数料を引いた手取り額の計算手取り額は、売却価格から仲介手数料、専門家費用、移管費用、税金を差し引いて考えます。たとえば2,000万円で売れても、額面がそのまま残るわけではありません。
法人の事業譲渡では法人側の課税、個人事業主では所得税などが関係します。株式譲渡では株主側の譲渡益課税が基本となるため、契約前に税理士へ確認します。
2. アクセスと収益源で変わるWEBメディア事業の評価
WEBメディア事業の評価は、利益を生む仕組みが買い手に再現できるかで決まります。SEO、PV数、収益源、ブランド、SNS、運営体制、権利関係を分けて確認します。
検索流入だけに依存するメディアは、Googleのアップデートで収益が急落する可能性があります。一方、SNS、メール、会員、指名検索など複数の顧客接点があれば、収益の安定性を示せます。
2-1. SEO流入の安定性とアップデート履歴を検証する直近12か月のSearch Consoleやアクセス解析を確認し、検索流入が一時的なピークでないかを見ます。主要キーワードへの依存度も、記事単位で確認します。
Googleアップデートの前後で順位と収益がどう動いたかも重要です。過去に大幅下落がある場合は、回復施策と再発防止策が説明できるかが評価を分けます。
2-2. 広告とアフィリエイトの収益分散が倍率を左右する収益源が広告、アフィリエイト、リード獲得、会員課金などに分かれていると、単一要因による減収リスクを抑えられます。特定ASPや一つの案件への依存は減額要因です。
特別単価や承認率の実績がある場合は、買い手への引き継ぎ可否を事前に確認します。契約が移せなければ、現在の利益をそのまま再現できません。
2-3. SNS・ブランド・顧客接点が生む利益以外の価値SNSのフォロワー、メールリスト、LINE登録者、会員、指名検索は、利益計算に表れにくい資産です。広告主や事業会社にとっては、将来の送客経路になります。
同じ月間利益でも、検索流入だけのサイトと、SNSや法人顧客を持つサイトでは評価が異なります。買い手の商品とのクロスセルが見込めれば、倍率上乗せの材料になります。
2-4. 属人運営と権利未整理が売却価格を押し下げる代表者しか執筆や編集ができない、外注契約が口頭、画像や記事の利用許諾が不明といった状態は、引き継ぎ不能につながります。買い手は将来のトラブル費用を価格から差し引きます。
記事ごとの執筆者、画像の出典、監修契約、商標利用、ASP契約を一覧化します。運営マニュアルと外注チームが整っているほど、売却後の再現性を説明しやすくなります。
3. 公開案件と失敗事例から見る価格調整の実務公開案件は希望価格と成約価格を混同しないことが重要です。案件ページの売上高だけでは利益が分からない場合もあるため、同じ定義で比較します。
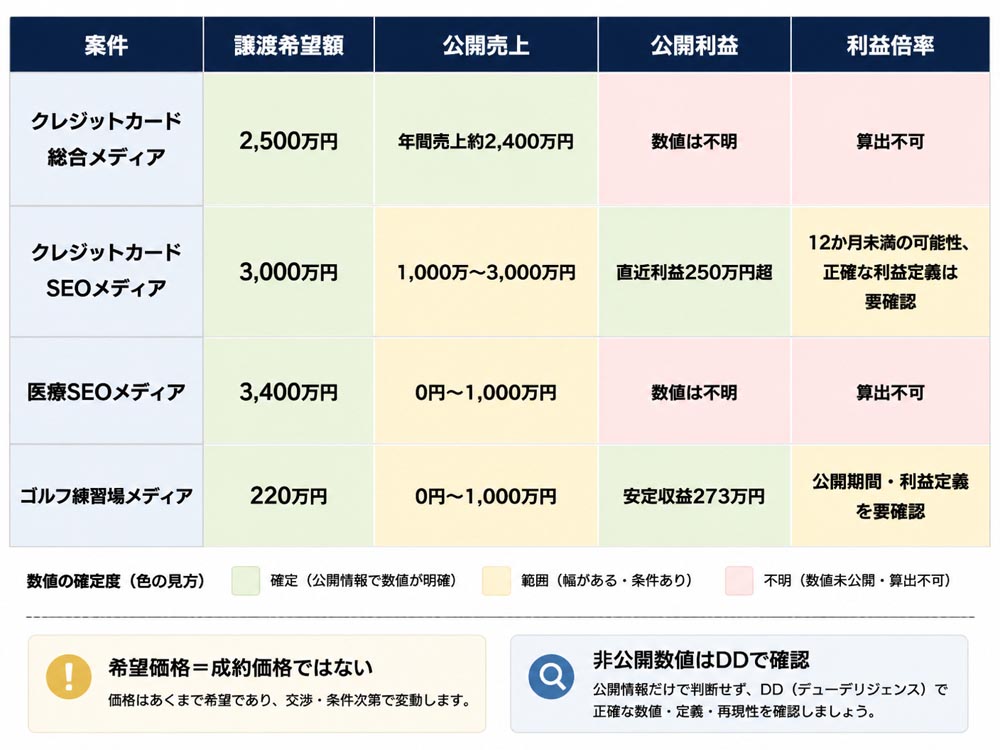
2026年8月時点で公開されている案件には、クレジットカードSEOメディアの希望価格2,500万円、年間売上約2,400万円の案件や、直近利益250万円超で希望価格3,000万円の案件があります。
 3-1. 譲渡希望額・売上・利益・倍率を同じ表で比較する
公開案件 | 譲渡希望額 | 公開情報 | 倍率 | 成約状況 |
|---|---|---|---|---|
クレジットカード総合メディア | 2,500万円 | 年間売上約2,400万円 | 利益不明のため算出不可 | 公開案件 |
クレジットカードSEOメディア | 3,000万円 | 直近利益250万円超 | 12か月未満の可能性 | 公開案件 |
医療SEOメディア | 3,400万円 | 売上0円〜1,000万円 | 利益不明 | 公開案件 |
ゴルフ練習場メディア | 220万円 | 安定収益273万円 | 利益定義の確認が必要 | 公開案件 |
公開案件は掲載時点の希望価格であり、成約価格ではありません。売上高の範囲表示や利益の定義が異なるため、管理画面、試算表、契約資料を確認して初めて倍率を比較できます。
3-2. 月間利益250万円のSEOメディアを価格検証する月間利益250万円なら、12か月で3,000万円、18か月で4,500万円、24か月で6,000万円です。公開案件の希望価格3,000万円は、単純計算では12か月分に該当します。
SEO流入が安定し、外注体制や収益分散が整えば18〜24か月に近づく可能性があります。逆に主要記事への集中やアップデート直後なら、12か月未満への調整も想定します。
3-3. AI生成記事・YMYL・順位変動が招く減額幅を読むAI生成記事そのものが直ちに減額理由になるのではありません。根拠確認、編集者による品質管理、独自取材、監修履歴がなく、低品質記事の割合が高い場合にリスクが増します。
YMYL領域では、監修者、根拠資料、広告表示、法令対応を確認されます。過去の順位変動と合わせ、買い手は将来利益の不確実性を倍率へ反映します。
3-4. 売却前90日で改善できる指標と着手順を確認する最初の30日で月次売上・営業利益、アクセス、CV、ASP別収益を整理します。次の30日で主要記事、AI利用記事、権利関係、契約書を点検します。
最後の30日で運営マニュアル、外注先一覧、更新手順、アカウント移管表を完成させます。改善前後の数値を残すと、価格交渉で説明できる実績になります。
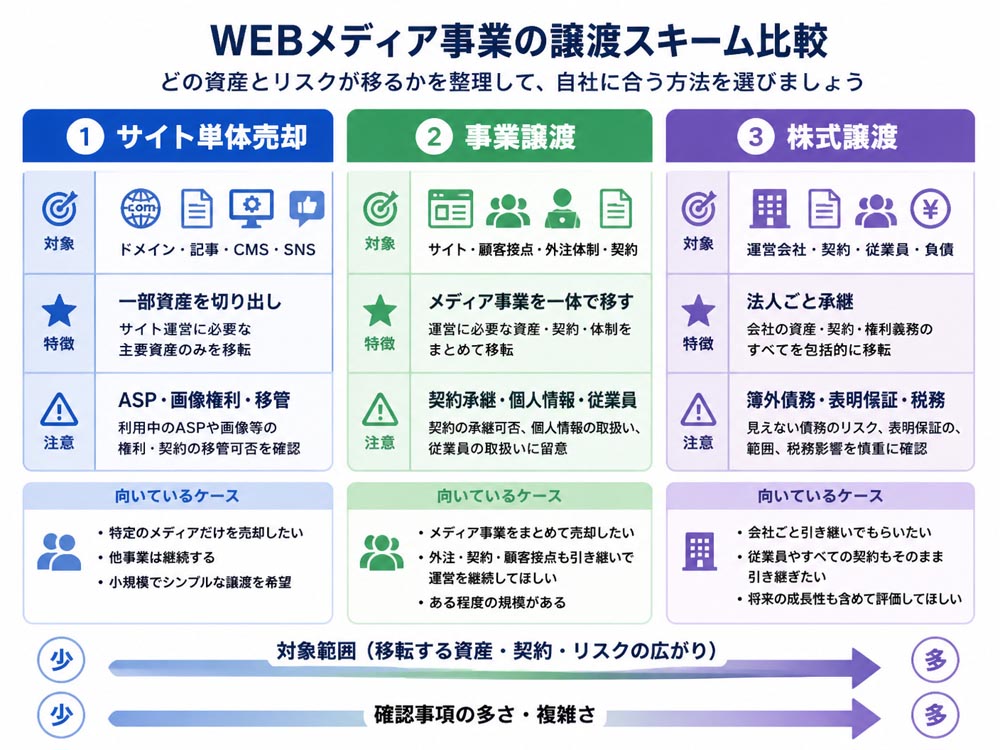
4. サイト単体・事業譲渡・株式譲渡の選び方小規模サイトはサイト単体売却、顧客接点や運営体制を含む場合は事業譲渡、法人全体を引き継ぐ場合は株式譲渡が基本です。譲渡範囲と税務負担を同時に比較します。
サイト単体なら対象を絞れますが、広告契約やSNS移管を個別に整理します。法人運営メディアは、サイトURLではなく継続運営できる事業資産として評価されます。
 4-1. サイト単体売却と事業譲渡で引き継ぐ資産を分ける
サイト単体売却は、ドメイン、記事、CMS、画像、SNSなどを個別に譲渡します。事業譲渡では、顧客接点、広告主・ASP契約、外注体制、運営ノウハウまで含めます。
メールリストやLINEなどの個人情報を移す場合は、利用目的と同意の扱いを確認します。譲渡対象を一覧表にし、含めない資産も明記すると認識違いを防げます。
4-2. 株式譲渡で運営体制と契約関係をまとめて移す株式譲渡では運営会社の株式を移し、法人名義の契約、従業員、許認可、資産をまとめて引き継ぎます。契約の巻き直しが少ない点は実務上の利点です。
一方で、簿外債務、未払税金、訴訟、過去記事の権利問題も会社に残ります。買い手は財務、法務、税務、事業の確認範囲を広く設定します。
4-3. 買い手候補別に変わる提案資料と訴求材料同業メディア企業には記事統合とSEO拡張、広告会社には広告運用や顧客送客、事業会社には自社商品の集客を訴求します。投資会社には再現性と成長余地を示します。
BtoB SaaSなら見込み顧客獲得、EC・D2Cなら商品送客が軸になります。買い手ごとに「取得後90日で何を実行できるか」を書くと、利益以外の価値が伝わります。
4-4. 初回相談からDD・契約・クロージングまでの流れ一般的には、無料査定、ノンネーム資料作成、候補先への打診、秘密保持契約、面談、基本合意、デューデリジェンス、最終契約、クロージングの順です。
クロージング後はドメイン、サーバー、CMS、広告アカウント、SNS、外注先を移管します。引き継ぎ期間、表明保証、問い合わせ対応の範囲も契約で定めます。
5. WEBメディア売却でよくある質問(FAQ) 5-1. アクセスは多いのに利益が少ないサイトも売れるか売却できますが、PV数だけでは価格を決めません。収益化の余地、検索意図との適合、問い合わせや会員などの顧客接点、運営コストを買い手が確認します。
広告枠の改善、リード獲得、アフィリエイト導線の再設計で利益を伸ばせるなら、成長案件として評価される可能性があります。アクセスの出所と継続性は必ず説明します。
5-2. Googleアップデート直後でも売却交渉を進められるか交渉は可能です。ただし順位、PV数、収益の変動を隠さず開示し、回復施策、過去の品質管理、価格調整条項を含めて条件を設計します。
直近業績が不安定なまま固定価格で契約すると、買い手の警戒が強まります。一定期間の実績連動や引き継ぎ条件を検討する場合もあります。
5-3. 個人と法人では売却後の手取り計算がどう違うか個人事業主は事業所得や譲渡所得、法人は事業譲渡益などが関係します。株式譲渡では株主側の課税となるため、費用処理を含めて税理士へ確認します。
5-4. 売却後の引き継ぎ期間と運営責任をどう決めるかアカウント移管、編集ルール、外注先紹介、問い合わせ対応を一覧化します。引き継ぎ期間と表明保証の範囲を契約前に確定させます。
6. おすすめ商品: WEBメディア事業専門のM&A仲介サービスの特徴と選び方WEBメディア事業専門のM&A仲介サービスは、サイト単体売却だけでなく、事業譲渡や株式譲渡まで含めて売却可能性を整理したい場合に適しています。
WEBメディア事業専門のM&A仲介サービスでは、ドメイン、記事コンテンツ、SEO流入、収益基盤、顧客接点、外注体制、広告主・ASPとの関係を事業資産として確認します。
特徴は「着手金・中間金無料の完全成功報酬型」で、まだ売却を決めていない段階でも相談できる点です。月間利益だけでなく、SEO流入、記事資産、収益源、運営体制、権利関係、買い手とのシナジーを整理します。
ノンネーム資料の作成、買い手候補の選定、条件交渉、デューデリジェンス、契約、クロージング、引き継ぎ・PMIまで一連の支援を受けられます。個人運営サイトから法人メディアまで、譲渡範囲に応じて進め方を選べます。

WEBメディア事業の売却価格は、月間営業利益×12〜24か月が初期試算の基準です。月間利益250万円なら3,000万〜6,000万円ですが、実際はSEOの安定性や収益分散で調整されます。
売却前90日で利益資料、アクセス推移、権利関係、外注体制、運営マニュアルを整えます。次にサイト単体売却、事業譲渡、株式譲渡を比較し、複数の買い手候補へ提案できる状態を作ります。
希望価格だけで判断せず、税金や仲介手数料を引いた手取り額で意思決定します。まずは直近12か月の売上・営業利益・アクセス・収益源を一覧化し、専門家に売却可能性と相場感を確認してください。
編集者の紹介


