事業売却の買い手探し、徹底ガイド!最適な相手を見つける方法とは?
本ページの更新日について
公開日:2025年2月24日最終更新日:2026年8月24日
事業売却の買い手探しは、売却価格だけでなく、雇用維持、事業継続、経営者保証、売却後の成長まで比較して進めることが重要です。
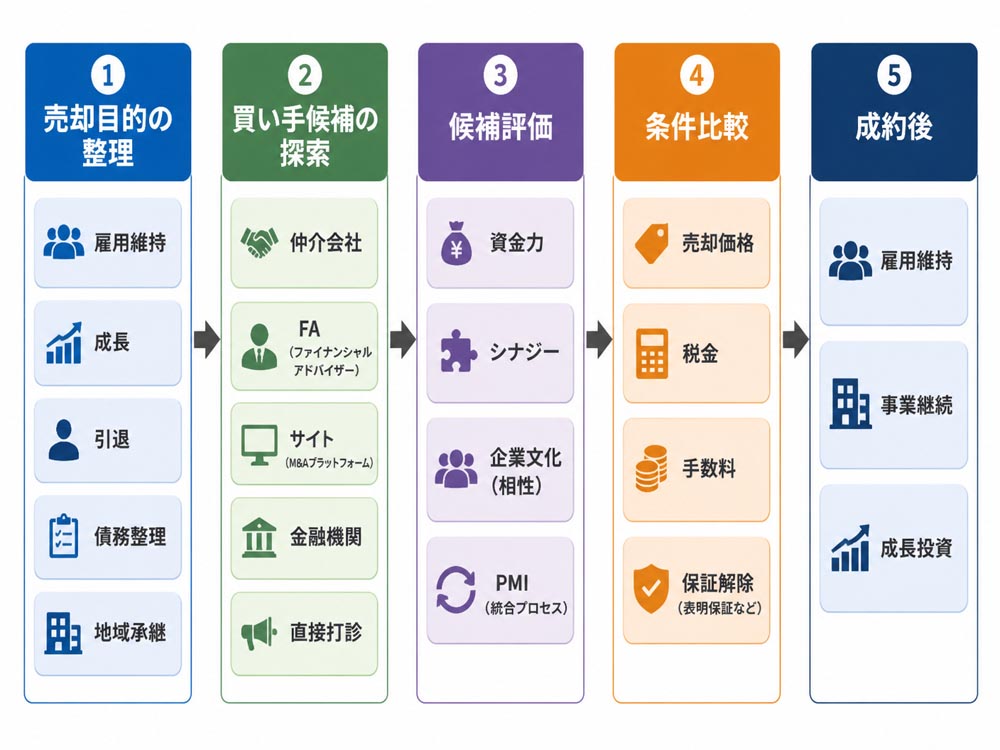
1. 事業売却の買い手探しを徹底解説する全体像買い手候補を探す前に、売却目的と譲れない条件を決めます。後継者不在、経営者の引退、成長投資、債務整理など、目的によって適した相手は変わるためです。
売却価格が最高でも、買収後に従業員が流出し、主要取引先を失えば事業価値は下がります。価格は入口であり、買い手の資金力と実行計画が事業の未来を左右します。
雇用維持:従業員の処遇、勤務地、役職を確認する
事業継続:社名、顧客、技術、許認可を維持できるか見る
成長性:販売網、設備、人材への投資計画を確認する
財務条件:買収資金の出所と借入余力を調べる
経営者保証:金融機関との調整を含め、解除条件を契約に入れる
探索は、M&A仲介会社、FA、マッチングサイト、金融機関、公的支援機関、直接打診を組み合わせます。1つの経路だけに依存せず、候補数と秘密保持のバランスを取ることが実務上の要点です。
 1-1. 売却目的別に変わる最適な買い手候補の種類
雇用維持や地域承継なら、親族、従業員、地域企業が候補になります。成長重視なら同業他社や異業種企業、早期退任や資本投入なら投資ファンドが適しています。
債務整理では資金力と金融機関との交渉力を優先します。親族や従業員は文化を守りやすい一方、資金調達と経営経験の確認が必要です。
1-2. 同業他社と異業種企業のシナジーを比較する視点同業他社は販売網、仕入れ、設備、人材を共有しやすく、統合効果を見積もりやすい相手です。ただし、拠点統合や人員整理が起きる可能性もあります。
異業種企業は、新しい顧客層、技術、地域拠点を持ち込めます。「買収後に誰が何を伸ばすのか」まで確認し、抽象的なシナジーで判断しないことが重要です。
1-3. 投資ファンドと親族承継を選ぶ条件の違い投資ファンドは資金力と成長支援に強い一方、投資回収の時期や出口戦略があります。経営権、追加投資、再売却の方針を事前に確認してください。
親族承継や従業員承継は企業文化と雇用を維持しやすい反面、株式取得資金や経営能力が課題になります。融資や外部専門家の支援体制も比較します。
1-4. 最高価格より事業価値を高める相手を選ぶ理由提示価格が最も高い候補でも、投資余力がなければ設備更新や採用が進みません。結果として、売却後の売上や利益が縮小する可能性があります。
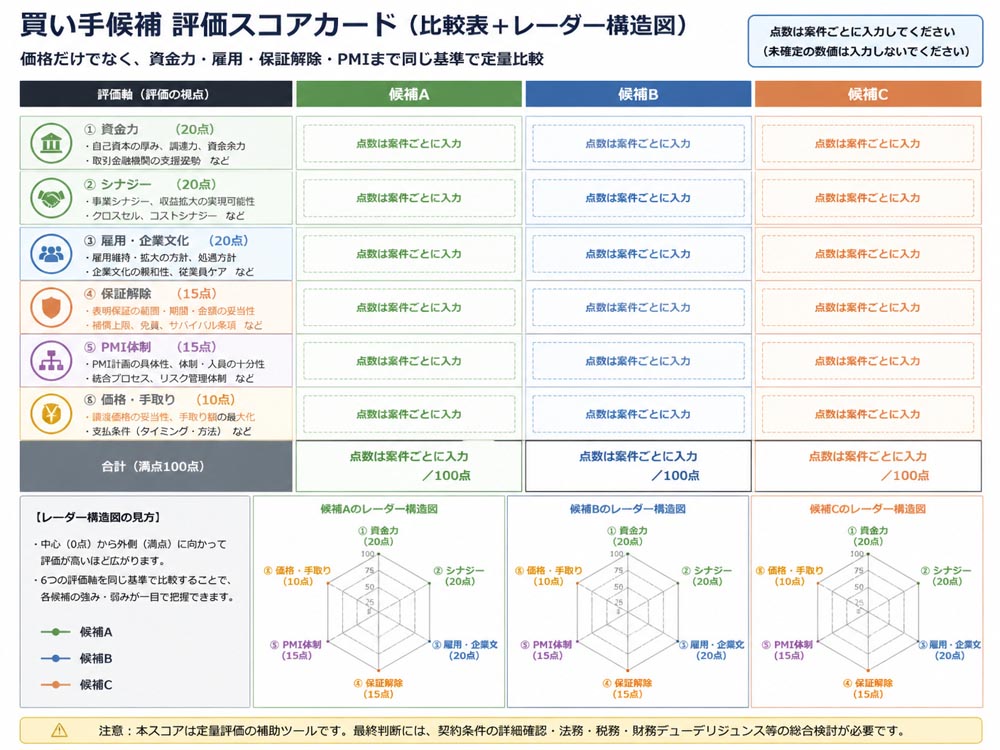
候補者を「価格」「資金力」「成長戦略」「雇用方針」「文化の相性」「PMI体制」で採点すると、判断が安定します。高値を付ける買い手より、価値を増やす買い手を選ぶ視点が必要です。
2. 最適な相手を見つける事業売却の探索チャネル
探索チャネルは、費用、秘密保持、候補数、成約支援の範囲で使い分けます。中小企業では、仲介会社やFAで非公開候補を探しつつ、マッチングサイトで市場の反応を見る方法が有効です。
経路 | 強み | 注意点 |
|---|---|---|
M&A仲介会社 | 候補探索から契約まで支援 | 利益相反と報酬を確認 |
FA | 売り手側に立った交渉 | 業務範囲と費用に差 |
マッチングサイト | 低コストで広域に掲載 | 情報開示と成約支援を確認 |
金融機関 | 地域企業の情報に強い | 候補数が限定される場合がある |
公的支援機関 | 中立的な初期相談 | 契約実務は別途専門家が必要 |
直接打診 | 特定候補と深く協議できる | 情報漏洩と交渉力を管理 |
案件規模が小さく情報を定型化しやすい店舗、IT、Web事業はオンライン型と相性があります。製造業や許認可事業では、財務・法務・技術を確認できる専門家の関与が重要です。
2-1. M&A仲介会社とFAの役割や利益相反を比較するM&A仲介会社は売り手と買い手の双方を支援する形が多く、候補探索や条件調整に強みがあります。FAは原則として一方当事者の代理人となり、売却方針や交渉を売り手側から支援します。
依頼前に、誰から報酬を受け取るのか、成功報酬の基準、最低報酬、専任条項、直接交渉の制限、契約終了後のテール条項を確認します。
2-2. マッチングサイトを使う規模と情報開示の判断登録時は、会社名を出さないノンネーム情報から始めます。業種、地域、売上規模、従業員数、譲渡理由などを絞り、特定されやすい顧客名や製品名は伏せます。
候補者の本人確認、買収実績、資金力、手数料、NDA後の支援範囲を確認してください。掲載できても、契約書作成やデューデリジェンスを自社だけで進める必要がある場合があります。
2-3. 金融機関と公的支援機関を活用する場面取引金融機関は、地域の後継者不在企業や買収意欲のある企業を把握している場合があります。借入や経営者保証の解除を考える場合も、早い段階で相談すると調整しやすくなります。
事業承継・引継ぎ支援センターなどの公的窓口は、初期相談や方向性の整理に適しています。決算書、借入一覧、株主情報、従業員数を準備すると相談が進みます。
2-4. 直接打診の情報漏洩を防ぐ初回連絡の設計直接打診では、競合ではなく、販売網や技術を補完できる企業を優先します。候補をロングリスト化し、接触理由と情報源を記録しておくと、無用な重複連絡を防げます。
初回連絡では会社名を伏せ、「地域」「業種」「譲渡対象」「協議の目的」だけを伝えます。詳細情報は秘密保持契約(NDA)の締結後に開示し、従業員や取引先への接触禁止も明記します。
連絡文には、売却を急いでいる印象を与えないことが重要です。売却理由、希望する事業継続、面談方法、情報管理責任者を簡潔に示します。
3. 買い手候補を定量比較する売却価格と評価基準候補者は、同じ評価表で比較します。価格だけを点数化すると、保証解除や雇用維持など、契約後の重要条件が見えなくなるためです。
評価項目 | 確認内容 | 配点例 |
|---|---|---|
資金力 | 資金の出所、借入余力、投資実績 | 20点 |
シナジー | 販売網、技術、顧客、仕入れの補完性 | 20点 |
雇用・文化 | 給与、勤務地、社名、理念の維持 | 20点 |
保証解除 | 個人保証、担保、金融機関との調整 | 15点 |
PMI体制 | 統合責任者、投資計画、システム対応 | 15点 |
価格・手取り | 税金、手数料控除後の受取額 | 10点 |
配点は自社の目的に合わせて変更します。例えば雇用維持が最優先なら、価格10点、雇用30点のように重みを変えると、経営者の判断が反映されます。
 3-1. 資金力と成長戦略を確認する財務評価項目
買収資金が自己資金か借入か、金融機関の承諾を得ているかを確認します。意向表明だけでなく、資金調達の進捗と決済条件を確認し、実行能力を見極めます。
買収後の設備投資、人材採用、営業強化の予算も質問します。過去の買収実績、買収後の運営状況、撤退方針を調べると、表面的な買収意欲を切り分けられます。
3-2. 雇用維持と企業文化を比較する確認項目従業員の雇用、勤務地、給与制度、退職金、役職、社名、経営理念を候補者別に比較します。口頭での「雇用を守る」という説明は、契約書や覚書の条件に落とし込む必要があります。
特に事業譲渡では、従業員の転籍に個別同意が必要となる場合があります。キーパーソンの継続勤務、評価制度、説明時期も事前に整理してください。
3-3. 経営者保証の解除と売却後の関与条件を確認する経営者保証は、買い手だけでなく金融機関の承諾が関係します。保証人変更、借換え、担保の扱い、解除期限、未解除時の責任を最終契約に明記します。
売却後に一定期間残る場合は、引継ぎ期間、役員継続、報酬、競業避止、意思決定権を確認します。退任時期を曖昧にすると、売却後の負担が長期化します。
3-4. 提示価格から税金と手数料を引いた手取りを比べる企業価値は事業そのものの価値であり、株主価値はそこから有利子負債などを調整した株主に帰属する価値です。提示された売却価格が、そのまま手取りになるとは限りません。
株式譲渡は株式を売却する方法で、事業譲渡は対象資産や契約を選んで移す方法です。税務、契約承継、従業員同意の扱いが異なるため、税理士と弁護士を交えて比較します。
手取りは「譲渡対価-仲介手数料-専門家費用-税金-調整額」で概算します。成功報酬の基準が譲渡価格か移動総資産かによっても差が出るため、契約前に試算してください。
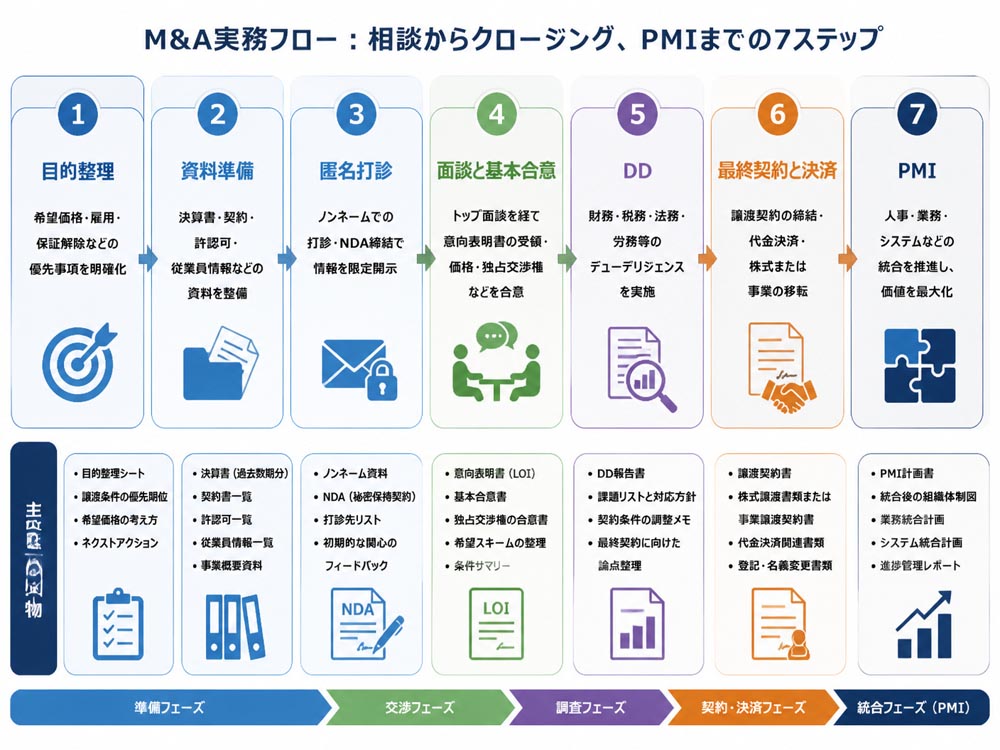
4. 事業売却を成約へ進める七段階の実務フロー一般的な流れは、相談準備、価値評価と資料整備、案件登録、候補先打診、トップ面談と基本合意、デューデリジェンス、最終契約とクロージングです。完了後はPMIを実行します。
売却目的と希望条件を整理する
決算書や契約書を整え、企業価値を評価する
ノンネームで案件を登録する
候補先へ秘密保持契約後に詳細を開示する
トップ面談と基本合意を行う
デューデリジェンスでリスクを確認する
最終契約、決済、引継ぎ、PMIへ進む
売却範囲、希望価格、雇用維持、経営者の退任時期、保証解除、情報開示範囲を一覧にします。譲れない条件と調整できる条件を分けると、専門家に正確に伝えられます。
株主が複数いる場合は、売却方針と権限を先に確認します。社内では情報管理責任者を決め、相談相手を必要最小限に限定します。
4-2. 企業価値評価と案件登録に必要な資料をそろえる直近数期の決算書、試算表、税務申告書、借入一覧、固定資産台帳を準備します。顧客・仕入先、契約、許認可、知的財産、従業員、訴訟や労務問題の資料も必要です。
数字の不一致や一時的な費用は、後から隠すのではなく説明資料を作ります。問題を先に整理すると、デューデリジェンスでの信頼低下と価格調整を抑えやすくなります。
4-3. 候補先への打診からトップ面談と基本合意へ進むまず匿名概要を提示し、関心を示した候補とNDAを締結します。その後、企業概要書や財務資料を開示し、意向表明書、トップ面談、基本合意へ進みます。
基本合意では、価格、譲渡範囲、独占交渉期間、雇用方針、保証解除、DD範囲、最終契約の条件を確認します。候補者を同じ項目で比較し、交渉継続先を決めます。
4-4. デューデリジェンスと最終契約からPMIを設計する財務、税務、法務、労務、事業、不動産、情報システムを調査します。簿外債務、未払残業代、許認可、重要契約の承諾条件が判明した場合は、価格や契約条項を修正します。
クロージング前に、従業員説明、顧客への通知、権限移行、会計や給与システムの統合を設計します。PMIの責任者と最初の90日間の課題を決めると、買収後の混乱を抑えられます。
 5. 買い手が見つからない場合の探索切り替えと費用対策
候補が集まらないときは、単に価格を下げるのではなく、成立しない原因を分解します。収益性、情報不足、買収条件、業種の組み合わせ、売却時期の5項目を確認してください。
例えば、利益は出ているのに候補が来ない場合、経営者依存や顧客集中が原因かもしれません。業務の標準化、契約整理、後継管理者の育成で、買い手が評価しやすい状態に変えます。
5-1. 候補者が集まらない原因を四つの要因に分解する第一は価格が買い手の投資余力と合わないことです。第二は収益性や成長性が伝わっていないこと、第三は資料不足、第四は雇用維持や保証解除など条件が重いことです。
案件概要書を見直し、強み、利益の源泉、成長施策、必要投資を具体化します。価格だけを下げる前に、譲渡範囲や引継ぎ期間を調整できるか検討します。
5-2. 探索経路を切り替える時期と追加打診の範囲一定期間、候補者から反応がない場合は、仲介会社だけでなくFA、マッチングサイト、金融機関、公的支援機関へ広げます。直接打診は対象を絞り、同じ企業へ複数経路から連絡しない管理が必要です。
切り替え時には、案件情報を更新し、どの候補がどの理由で見送ったかを記録します。情報漏洩を防ぐため、開示範囲とNDAの運用は変えません。
5-3. 仲介報酬や税金を含む売却手取りの計算方法費用には着手金、中間金、月額報酬、成功報酬、弁護士・税理士費用、登記や実費があります。最低報酬の有無と、成功報酬の計算基準を契約書で確認してください。
株式譲渡と事業譲渡では、税金の負担者や課税対象が変わります。譲渡価格から費用と税金を差し引いた複数の手取りシナリオを作り、税理士に確認します。
5-4. 条件を下げる前に守るべき雇用と保証解除の優先順位交渉の優先順位は、一般に経営者保証の解除、従業員の雇用、事業継続、売却後の関与、価格の順で検討します。もちろん、資金繰りが切迫している場合は、期限と手取りを合わせて判断します。
価格を下げる場合も、保証未解除や無期限の引継ぎを受け入れる必要はありません。条件を交換し、何を譲り、何を守るかを文書で残します。
6. 事業売却の買い手探しに関するよくある質問 6-1. 買い手候補は何社程度に同時打診すべきですか候補の質を保ちつつ、比較できる数に絞ります。まずは同業、異業種、地域企業など複数タイプを含め、情報管理と交渉負担を見ながら追加します。
6-2. 従業員や取引先へ売却を伝える時期はいつですか原則として、基本合意や最終契約の進捗を踏まえて決めます。早すぎる告知は離職や取引先の不安につながるため、買い手と説明内容、時期、窓口を統一します。
6-3. 経営者保証は買い手が必ず解除してくれますか必ず解除されるとは限りません。買い手、金融機関、担保の状況を確認し、解除期限と未解除時の責任を契約前に明確にします。
6-4. 希望価格で売れない場合は売却を急ぐべきですか価格だけでなく、手取り、資金繰り、雇用維持、事業継続、後継者不在のリスクを比較します。条件を修正して探索を続ける選択肢もあります。
7. おすすめ商品: 手取りを増やす会社売却・M&A仲介サービスの特徴と選び方仲介会社を選ぶ際は、売却価格ではなく、手数料と税金を差し引いた最終的な手取り額で比較します。手取りを増やす会社売却・M&A仲介サービスは、着手金無料、中間金無料、最低報酬500万円〜を掲げています。
広告費や営業コストを抑える運営により、手数料を抑える考え方が特徴です。譲渡価格5,000万円の例では、他社最低報酬2,000万円に対し500万円〜となり、手数料差額が最大1,500万円になるケースが示されています。
M&A仲介、ビジネスDD、PMI、企業再生の経験を持つメンバーが対応し、売却価格だけでなく税金や引継ぎ条件を含めて手取りを整理します。他社提案書の手数料比較や、契約前のセカンドオピニオンとして相談できる点も選択材料です。
ただし、最低報酬や成功報酬の計算基準は案件ごとに確認が必要です。着手金の有無だけで決めず、候補探索、交渉、DD、契約、PMIのどこまで支援するかを比較してください。

最適な買い手は、最高価格を提示する企業とは限りません。資金力、成長戦略、雇用方針、企業文化、経営者保証の解除、PMI体制を同じ基準で比較することが重要です。
8-1. 売却目的を評価表に落とし込み候補を比較する譲れない条件と調整できる条件を分け、買い手候補を点数と具体的な根拠で比較します。価格以外の条件も契約書に反映させます。
8-2. 複数の探索経路を使い分けて相談へ進むM&A仲介会社、FA、マッチングサイト、金融機関、公的支援機関を、規模と秘密保持に応じて使い分けます。資料を整えて初回相談と案件登録へ進みます。
8-3. 価格と手取りを分けて納得できる成約を目指す提示価格から税金、手数料、調整額を差し引き、保証解除や売却後の関与条件まで含めて判断します。事業の未来を守れる相手との成約を目指してください。


編集者の紹介