事業売却コンサルタントの選び方|成功の秘訣と失敗事例を徹底解説!
本ページの更新日について
公開日:2025年2月13日最終更新日:2026年8月16日
事業売却は、価格だけでなく手取り額、従業員の雇用、個人保証、売却後の運営まで見て判断する必要があります。依頼先の立場と支援範囲を比較し、契約前に条件を確認することが重要です。
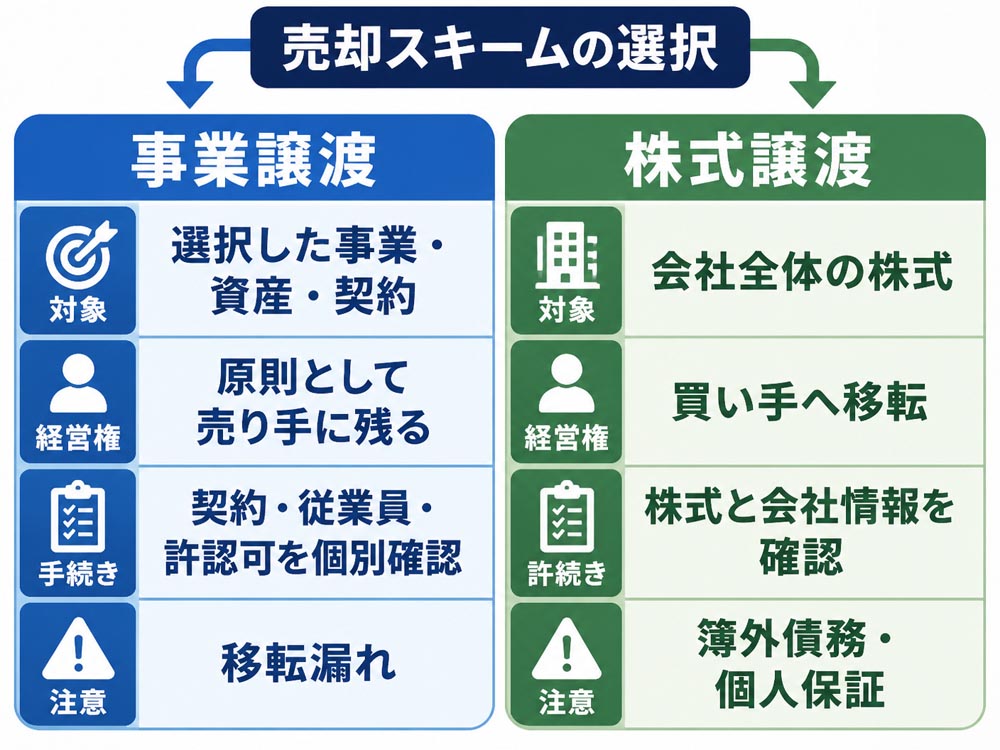
1. 事業売却と事業譲渡の違いを基本から整理する事業売却とは、会社が営む事業の全部または一部を他社へ譲る取引の総称です。実務上は、特定事業を移す「事業譲渡」と、会社の株式を移す「株式譲渡」が中心になります。
事業譲渡では、売却対象を選べる一方、資産や契約を個別に移す手続きが必要です。株式譲渡では会社全体が対象となるため、手続きは比較的整理しやすいものの、潜在的な債務も引き継がれます。
項目 | 事業譲渡 | 株式譲渡 |
|---|---|---|
移転対象 | 選択した事業・資産・契約 | 会社全体の権利義務 |
会社の経営権 | 原則として残る | 買い手へ移る |
主な注意点 | 契約・従業員・許認可の移転 | 簿外債務・保証・訴訟 |
事業譲渡では、工場、設備、在庫、知的財産、顧客情報などの対象を契約で定めます。取引先との契約、従業員の雇用契約、賃貸借契約、許認可は、個別の同意や再取得が必要になる場合があります。
例えば運送業では車両だけでなく、運行管理体制や許認可の確認が欠かせません。医療・介護では、法人格や指定の承継可否を専門家に確認する必要があります。
1-2. 株式譲渡で会社の権利義務を引き継ぐ仕組み株式譲渡は、株主が保有株式を買い手へ譲り、会社の経営権を移す方法です。会社自体は同じ法人として存続するため、契約や従業員を一つずつ移す負担を抑えやすい特徴があります。
ただし、帳簿に表れていない未払残業代、税務リスク、訴訟、保証債務も会社に残ります。デューデリジェンスで確認し、表明保証や補償条項、個人保証の解除を契約に明記します。
1-3. 後継者不在や不採算事業整理で売却を検討する理由事業承継では、親族や従業員に後継者がいない場合でも、買い手の経営資源を活用して事業を継続できます。従業員の雇用、取引先との関係、地域の拠点を守れる可能性もあります。
不採算事業を売却してコア事業へ資金と人材を集中する方法もあります。売却益を設備投資や借入返済に充てれば、会社全体の財務改善につながる場合があります。
1-4. 売却価格だけでなく手取り額と売却後条件を比較する売却価格から税金、仲介手数料、専門家費用、実費、役員借入金の精算額を差し引いた金額が、実際の手取り額です。同じ価格でも、契約するコンサルタントによって残る金額は変わります。
従業員の雇用条件、旧経営者の引継ぎ期間、個人保証の解除、屋号、拠点、主要取引先の維持も確認します。価格だけを比較するのは、商品の値札だけを見て送料を忘れるのと同じです。
 2. 事業売却コンサルタント選びの方法と成功の秘訣
コンサルタントは、売却価格を高く見せる人ではなく、目的に合う買い手を探し、契約後の後悔を減らす伴走者として選びます。まず自社の規模、業界、売却目的、希望する関与範囲を整理します。
相談先 | 主な役割 | 適する場面 |
|---|---|---|
M&A仲介会社 | 売り手と買い手をつなぎ交渉を支援 | 候補先を広く探したい場合 |
FA・アドバイザー | 一方の当事者に立って助言 | 売り手側の交渉力を重視する場合 |
金融機関 | 融資・地域ネットワーク・承継支援 | 取引先や借入の調整が重要な場合 |
士業 | 税務・法務・労務・会計を確認 | 専門論点の検証が必要な場合 |
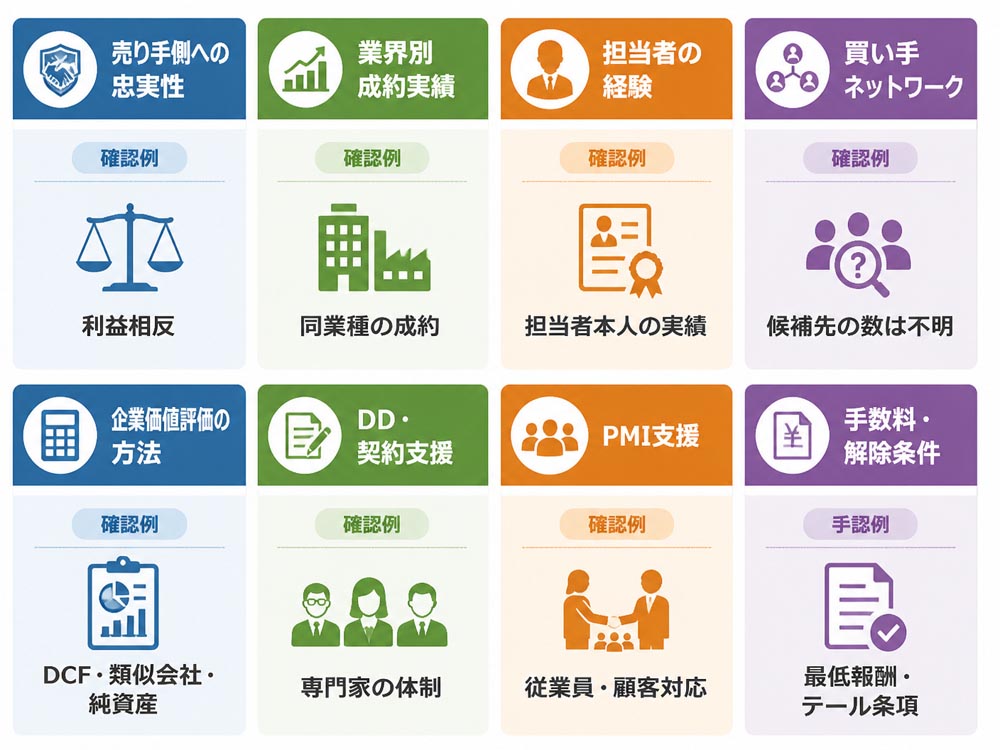
仲介会社は売り手と買い手の双方を支援し、交渉をまとめる立場です。候補先の幅を広げやすい反面、双方から報酬を得る場合は、どちらの利益を優先するのか確認が必要です。
FAは売り手または買い手の一方と契約し、その当事者の利益を守る助言を行います。契約前に、報酬の支払者、紹介先との関係、同時に買い手側を支援していないかを質問します。
2-2. 業界別成約実績と買い手ネットワークを確認する実績は「相談件数」ではなく、売り手と同じ業界、規模、地域での成約件数を確認します。製造業なら設備・品質管理、建設業なら許認可と技術者、ITなら人材と知的財産への理解が必要です。
医療・介護では規制と患者対応、運送業では車両・許認可・運行体制が論点になります。買い手候補を何社程度提示できるか、候補先の選定基準も確認します。
2-3. 担当者の経験とDDからPMIまでの支援範囲を見極める会社の知名度より、担当者本人の成約経験を重視します。直近の担当案件数、類似業種での経験、交渉を担当する責任者、担当者が変わる条件を聞きます。
財務・法務・税務・労務DDの専門家を手配できるか、最終契約やクロージングまで関与するかを確認します。PMIで従業員説明、業務統合、顧客対応まで支援する会社は、売却後のリスクも検討しやすくなります。
2-4. 手数料体系と専任契約の解除条件を確認する着手金、中間金、成功報酬、月額報酬、最低報酬、実費を一覧で受け取ります。成功報酬はレーマン方式でも、株式価値、譲渡価格、移動総資産のどれを基準にするかで金額が変わります。
専任契約か非専任契約か、契約期間、解除事由、違約金、直接交渉の制限、契約終了後のテール条項を確認します。口頭説明ではなく、契約書と報酬表の両方で判断します。
 3. 事業売却の進め方と企業価値評価の実務を解説する
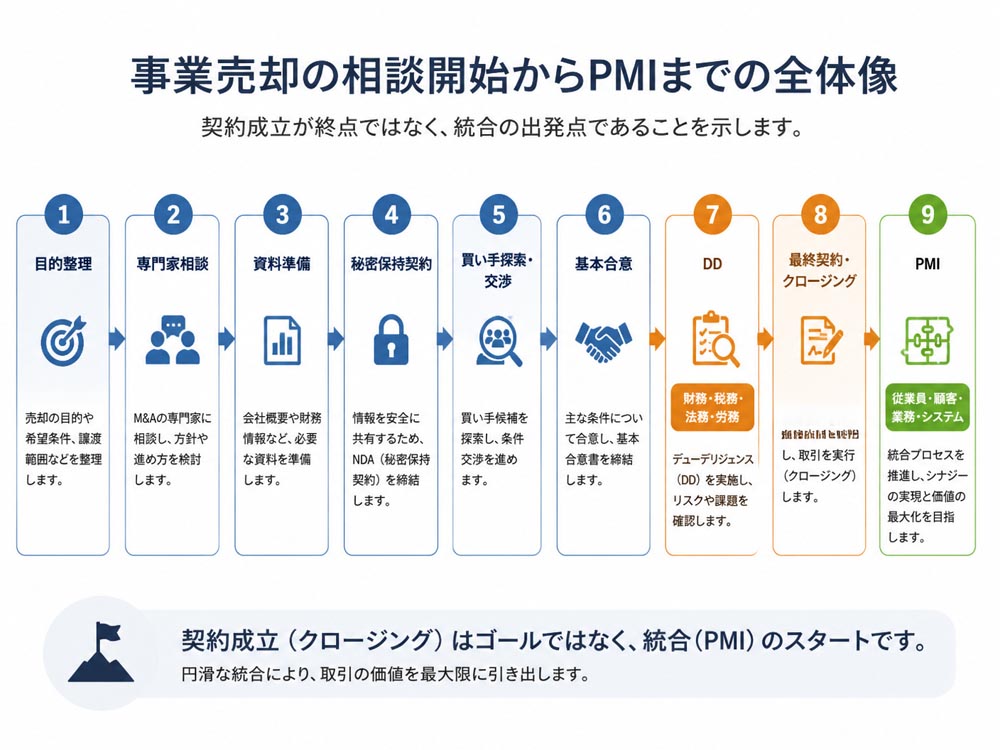
事業売却は、相談、準備、秘密保持契約、買い手探索、基本合意、DD、最終契約、クロージング、PMIの順で進むのが一般的です。準備不足のまま候補先へ情報を出すと、価格交渉と情報管理の両方で不利になります。
3-1. 売却準備で財務資料と契約関係を整備する手順過去数期分の決算書、月次試算表、資金繰り、借入一覧、売上先別資料をそろえます。顧客・取引先情報、雇用契約、就業規則、許認可、賃貸借契約、資産台帳も一覧化します。
社長個人の口座で支払う経費や、口頭で続く取引なども洗い出します。問題を隠すより、早期に説明して修正方法を示す方が、DDでの信頼低下や価格の急な再交渉を抑えやすくなります。
3-2. DCF法や類似会社比較法で企業価値を検証する方法企業価値評価には、将来キャッシュフローを現在価値へ割り引くDCF法、類似会社の倍率を参考にする類似会社比較法、資産と負債を基にする純資産法があります。
DCF法は将来計画に左右され、類似会社比較法は比較対象の選び方に左右されます。単一の評価額を鵜呑みにせず、複数手法と買い手のシナジーを照合して売却価格を検証します。
3-3. DDで簿外債務や個人保証を確認するチェック項目財務DDでは売掛金、在庫、借入、未払金、役員借入金を確認します。税務DDでは申告内容や税金、法務DDでは訴訟、契約、知的財産、許認可を調べます。
労務では未払残業代、社会保険、退職金、雇用条件を確認します。さらに担保、連帯保証、経営者保証、補助金返還、環境問題などを洗い出し、最終契約の表明保証と補償条項へ反映します。
3-4. 従業員離職を防ぐPMIと引継ぎ条件の設計方法PMIは売却成立後に始めるのではなく、基本合意前後から設計します。キーパーソンの役割、雇用条件、勤務地、評価制度、報告先、業務権限を買い手と確認します。
旧経営者の引継ぎ期間、顧客への説明時期、屋号や拠点の維持も契約条件に落とし込みます。統合を一日に完了させるのではなく、会計、人事、営業、システムを優先順位に沿って段階的に進めます。
 4. コンサルタント選定で起きる失敗事例と回避策を検証する
失敗事例の多くは、売却価格だけを見て依頼先を決め、契約条件や売却後の運営を確認しないことから生じます。原因を「価格」「担当者」「情報管理」「DD」「PMI」に分けると、対策を立てやすくなります。
4-1. 高い売却価格を優先して手取り額を失う失敗例提示価格が高い会社を選んだものの、最低報酬や成功報酬の基準が大きく、税金や実費を差し引くと手取り額が少なくなる例があります。役員借入金の返済や退職金の扱いが別途になる場合もあります。
回避するには、同じ売却価格を前提に、税引前後の手取り額を比較します。補償条項、価格調整条項、引継ぎ期間中の報酬も含め、最終的な資金の流れを表にします。
4-2. 担当者変更や買い手都合で交渉が停滞する失敗例担当者の異動や退職で情報が引き継がれず、買い手候補への説明がやり直しになる場合があります。買い手候補が一社に偏ると、相手の都合で交渉が長期化し、条件交渉も弱くなります。
契約前に担当者本人の経験、責任者の関与、社内共有の方法を確認します。候補先の探索方針と、交渉が止まった場合の代替候補を提案書に記載してもらいます。
4-3. 従業員離職と顧客流出を招くPMI不備の失敗例売却後の上司、給与、勤務地、評価制度が不明確だと、従業員は将来を判断できません。特に製造業の技能者、ITの技術者、医療・介護の有資格者が離れると、買い手が期待した価値が失われます。
顧客にも担当者や品質、契約条件の変更を説明します。統合後30日、60日、90日などの節目で課題を確認する計画を作り、キーパーソンの残留条件も事前に決めます。
4-4. 無料相談から契約締結までに確認する質問と書類無料相談では、次の質問を同じ順番で各社へ行うと比較しやすくなります。
同業種・同規模の成約実績は何件か
担当者本人はどの工程を担当するか
仲介かFAか、利益相反はないか
着手金、中間金、最低報酬、成功報酬の基準は何か
専任契約の期間、解除条件、違約金は何か
DD、契約、クロージング、PMIの支援範囲はどこまでか
秘密情報の保管方法と漏えい時の責任は何か
受け取る書類は、提案書、料金表、業務範囲、契約書案、秘密保持契約書案です。説明と書面に違いがあれば、契約を急がず修正を求めます。
5. 事業売却コンサルタント選びに役立つよくある質問 5-1. 事業売却の相談先は何社程度を比較すべきですか初回は3社程度に相談すると、手数料、評価方法、買い手候補、支援範囲を比較しやすくなります。売却目的と資料を同じ条件で提示し、提案内容を表にまとめて判断します。
5-2. 赤字事業や債務超過でも売却相談できますか相談できます。顧客基盤、技術、人材、許認可、地域シェア、再建余地など、利益以外の価値を買い手へ示せる場合があります。赤字の原因と改善計画を整理し、早めに相談します。
5-3. 個人保証や担保は売却後に必ず解除されますか必ず解除されるとは限りません。買い手、金融機関、売り手の合意を整え、解除をクロージングの前提条件や契約条項に明記します。金融機関との調整状況を決済前に確認します。
5-4. 専任契約を結んだ後に解約できるか確認できますか契約期間、解除事由、通知期限、違約金を確認します。契約終了後も一定期間は紹介先との成約に報酬が発生するテール条項や、直接交渉の制限が残る場合があります。
6. おすすめ商品: 手取りを重視するならM&A PMI AGENTの特徴と選び方売却価格ではなく手取り額を重視して相談先を比較するなら、手取りを重視するならM&A PMI AGENTが選択肢になります。会社売却・事業譲渡について、売却価格、仲介手数料、税金、実費、引継ぎ条件を差し引いて整理できます。
特徴は、初回相談、着手金、中間金が無料で、最低報酬は500万円からと明示されている点です。他社から提案書や見積りを受け取っている場合も、仲介契約前であれば、最低報酬、成功報酬の計算方法、テール条項などを比較できます。
買い手候補への打診から条件交渉、DD、最終契約、クロージングまで支援し、ビジネスDD、PMI、企業再生、経営改善まで含めた周辺領域にも対応します。オンライン面談中心で、手取り額を基準に比較したい経営者向けです。

事業売却コンサルタントは、売却価格だけでなく、売り手側への忠実性、業界実績、担当者の経験、買い手ネットワーク、DDからPMIまでの支援範囲で比較します。
事業譲渡か株式譲渡かを目的に合わせて検討し、手取り額、個人保証、従業員、屋号、拠点、引継ぎ条件を契約前に確認します。まずは3社程度へ同じ条件で相談し、提案書と契約書案を比較してください。

編集者の紹介